KI-Versicherungsberatung bei PKV und BU: 8 Mythen, die ChatGPT, Copilot & Co. verbreiten, und wo ihr Wissen endet
Ich habe Copilot gefragt, ob es uns kennt. Die Antwort war erstaunlich gut. Und an drei Stellen schlicht falsch. Genau dieser Mix macht KI bei Versicherungsfragen so tückisch: 80 Prozent klingen brillant, die restlichen 20 Prozent kosten Sie im Ernstfall die Leistung. Am häufigsten passiert das beim Tarifvergleich, denn ob etwas versichert ist, steht nie an einer einzigen Stelle. Hier räumen wir auf. Klar, mit Zahlen, und ohne die KI schlechtzureden.
Ein Chat mit Copilot - und was er über KI und Versicherung verrät
Vorweg, und das möchte ich ganz klar stellen: Wir sehen KI als Verbündeten. Ich bin kein KI-Skeptiker. Wir bauen selbst mit KI, und in dieser Woche kamen drei neue PKV-Kunden zu uns, weil ein KI-Assistent uns empfohlen hat. Dafür bin ich dankbar. Aber ich habe mir das Gespräch, das so eine Empfehlung erzeugt, einmal genau angesehen. Hier ist der Auszug - gekürzt, aber sinngemäß:
Klingt souverän, oder? Jetzt die Fehler. „Unabhängiger Versicherungsmakler" ist ein Begriff, den wir bewusst auf keiner Seite verwenden - er ist wettbewerbsrechtlich heikel, weil er Versicherungsmakler und Versicherungsberater durcheinanderwirft. Die 153 Rezensionen stammen von Google; auf ProvenExpert stehen über 832 Bewertungen mit 4,89 von 5. Baufinanzierung vermitteln wir nicht als Kerngeschäft. Und der schönste Fehler: „Beratung ist nicht kostenlos." Copilot hat hier ein Honorarmodell erfunden, weil es plausibel klang. Tatsächlich bekommen wir als Unternehmen die Courtage vom Versicherer, wie jeder Makler. Unsere Berater aber sind auf Festgehalt - deshalb gibt es keinen Abschlussdruck und keine gesonderte Honorarrechnung. Das steht so in unserer Erstinformation, die Copilot offenbar nicht gelesen hat.
Drei Fehler in vier Sätzen. Bei einer Frage, die im Netz tausendfach beantwortet ist. Was passiert dann bei einer Frage, deren Antwort in keinem Netz steht - etwa, wie Versicherer A Ihre Rückenbeschwerden von 2023 bewertet?
Die 8 Mythen im Überblick, plus ein Blick ins Kleingedruckte
- ChatGPT sucht mir den besten PKV-Tarif
- PKV wähle ich wie die GKV: nach Preis
- Gesundheitsfragen ehrlich beantworten reicht
- Die KI sagt, meine Diagnose ist kein Problem
- Beihilfe zahlt eh, PKV ist Beiwerk
- DU ist die BU für Beamte
- Portal plus KI - wozu ein Makler?
- Die KI weiß, wer der beste Makler ist
- Extra: Warum ein Tarifvergleich kein Tabellenvergleich ist
- Warum wir manche KI-Anfragen nicht beantworten
- Wenn eine KI Sie zu uns schickt
Die 8 KI-Mythen zu PKV und BU - und wo das Wissen der KI endet
Jeder Mythos in drei Schritten: Was die KI typischerweise sagt. Was tatsächlich stimmt. Und die Stelle, an der das Chatfenster passen muss.
„ChatGPT sucht mir den besten PKV-Tarif raus."
In Deutschland gibt es 32 private Krankenversicherer, 28 davon mit Angeboten für Angestellte, Selbstständige, Freiberufler und Beamte - jeder mit eigenem Zielgruppenfokus. Jeder dieser Versicherer führt eine Einsteiger-, eine Komfort- und eine Premiumlinie, dazu mehrere Stufen der Selbstbeteiligung. Unterm Strich sind das über 400 Tarifkombinationen. Die Unterschiede stecken nicht in der Werbebroschüre, sondern in den Versicherungsbedingungen: offener oder geschlossener Hilfsmittelkatalog, Erstattung über den Höchstsatz der Gebührenordnung hinaus, Zahnstaffel, Kur und Reha, Beitragsentlastung im Alter.
Eine KI kennt Tarifwerke nur, soweit sie irgendwann irgendwo im Netz standen. Meistens ist das der Werbetext des Versicherers oder ein Testbericht von vor zwei Jahren. Warum solche Listen wenig über Ihren Tarif sagen, zeigen wir bei den PKV-Testsiegern, richtig gelesen. Bedingungswerke ändern sich, Tarife werden geschlossen, neue kommen dazu. Die Software, mit der wir Beiträge rechnen und Bedingungen vergleichen, hat kein Sprachmodell.
Und selbst wenn die KI das richtige Bedingungswerk vor sich hätte: Entscheidend ist, wie Gesetz, Musterbedingungen, Tarifbedingungen und Ihr Antrag zusammen gelesen werden. Eine Zeile im Tarif kann eine Regel drei Seiten weiter vorn aushebeln. Wie das konkret aussieht, zeigen wir weiter unten an zwei echten Mustern aus PKV und BU.
Fragen Sie eine KI nach dem Monatsbeitrag eines konkreten Tarifs - Sie bekommen eine Zahl. Fragen Sie den Versicherer - Sie bekommen eine andere. Die KI hat weder die Tarifsoftware noch das aktuelle Bedingungswerk. Sie hat eine Erinnerung an beides. Was ein PKV-Beitrag tatsächlich kostet und woraus er sich zusammensetzt, lesen Sie unter was eine private Krankenversicherung kostet.
„PKV wähle ich wie die GKV - nach dem Preis."
Die gesetzliche Krankenversicherung ist Sozialversicherungsrecht. 93 Krankenkassen erbringen laut Sozialgesetzbuch zu 99 Prozent dieselben Leistungen; die Unterschiede sind ein Fitnessstudio-Zuschuss oder ein Yogakurs. Es tut mir nicht leid, das zu sagen: Dass wir uns 93 austauschbare Kassen leisten, ist aktive Geldvernichtung. Aber genau deshalb ist die Kassenwahl nach Preis vernünftig.
Die private Krankenversicherung ist das Gegenteil: privates Vertragsrecht. Sie kaufen sich das Kleingedruckte - und zwar bis ans Lebensende. Denn später wechselt praktisch niemand mehr: höheres Alter, neue Gesundheitsprüfung, verlorene Altersrückstellungen. Ein zu billiger Tarif mit Primärarztprinzip und gedeckelter Erstattung ist in der Praxis oft schlechter als die GKV. Das sollte mal in die Köpfe rein.
Rechenbeispiel: Was 30 Euro im Monat wirklich bedeuten (Beispielwerte)
Angestellter, 30 Jahre. Einstiegstarif 390 €, solider Komforttarif mit freier Arztwahl, Zweibettzimmer und offenem Hilfsmittelkatalog 420 €. Differenz: 30 € im Monat.
Und das ist nur das Krankenhaus. Die Lücke beim Hilfsmittelkatalog oder bei der Gebührenordnung zahlen Sie jedes Jahr aufs Neue.
Die KI kennt Ihr Lebensmodell nicht und fragt nicht danach: Kinderwunsch (jedes Kind kostet in der PKV eigenen Beitrag, mehr dazu bei Kinder in PKV oder GKV), geplante Selbstständigkeit, mögliche Rückkehr in die gesetzliche Krankenversicherung, Auslandsjahre. Ob PKV für Sie überhaupt die richtige Wette ist, klären wir bei gesetzlich oder privat - und wie sich Beiträge langfristig verhalten, unter Beitragsentwicklung PKV versus GKV.
„Gesundheitsfragen? Ich antworte einfach ehrlich, dann passt das."
Das Gesetz verlangt, dass Sie die Gesundheitsfragen vollständig und wahrheitsgemäß beantworten - nach laienhaftem Verständnis. Das heißt: alle Arztbesuche, alle Beschwerden, alle Verdachtsdiagnosen, auch der selbst bezahlte Osteopath und die zwei Physio-Termine wegen Nackenverspannung. Ehrlichkeit ist Pflicht, kein Tipp.
Aber - und diesen Punkt übersieht jede KI - ehrlich ist nicht dasselbe wie korrekt. Wer zu viel angibt, kassiert unnötige Zuschläge oder Ausschlüsse. Wer zu wenig angibt, riskiert die Anzeigepflichtverletzung, und der Versicherer tritt Jahre später im Leistungsfall vom Vertrag zurück. Wer ohne Kontext angibt, lässt den Risikoprüfer das Schlimmste annehmen. Ein Beispiel aus dem Alltag: „Rückenschmerzen, zweimal Physiotherapie, seither beschwerdefrei" ist ein Satz. In Ihrer Akte steht dafür ein Diagnosecode mit „Verdacht auf Bandscheibenvorfall", den der Arzt für die Abrechnung gewählt hat. Ohne Attest liest der Risikoprüfer den Code - nicht Ihren Satz.
Die hohe Kunst ist, weder zu viel noch zu wenig anzugeben und dem Risikoprüfer die Möglichkeit zu lassen, nachzufragen oder die Angaben schlicht anzunehmen. Dafür gibt es keinen goldenen Weg. Es gibt eine gute, menschliche Vorbereitung: Gesundheitsvorprüfung, bei Bedarf ein Attest oder eine eigene Stellungnahme, dann die anonyme Risikovoranfrage. Wie das im Detail läuft, erklären wir unter Gesundheitsfragen bei PKV und BU richtig verstehen, getrennt nach Sparte bei den Gesundheitsfragen der PKV und den BU-Gesundheitsfragen.
Die KI hat Ihre Akte nicht. Sie kann keine Abrechnungsauskunft bei Ihrer Krankenkasse anfordern, kein Attest mit Ihrem Arzt abstimmen und keine Stellungnahme so formulieren, dass ein Risikoprüfer sie annimmt. Und noch etwas: Wer seine Diagnosen in ein Chatfenster tippt, lädt Gesundheitsdaten in ein fremdes System, dessen Datenschutz er nicht kontrolliert. Was passiert, wenn Angaben fehlen, lesen Sie bei der vorvertraglichen Anzeigepflichtverletzung. Und warum „nach zehn Jahren ist eh alles verjährt" ein gefährlicher Trugschluss ist, steht im Mythos 10-Jahres-Verjährung.
„Die KI sagt, meine Diagnose ist kein Problem."
„In der Regel versicherbar" - das sagt jeder, auch wir. Nur hilft der Satz Ihnen nicht. Denn derselbe Befund führt bei Versicherer A zur Normalannahme, bei Versicherer B zu 20 Prozent Zuschlag und bei Versicherer C zur Ablehnung. Diese Annahmerichtlinien sind nicht öffentlich. Sie stehen in keinem Netz, in keinem Test und in keinem Trainingsdatensatz. Die Bandbreite zeigen wir an echten Fällen unter Risikozuschläge bei anonymer Voranfrage.
Wer auf den Rat der KI hin direkt einen Antrag stellt und abgelehnt wird, landet mit dieser Ablehnung häufig im branchenweiten Hinweis- und Informationssystem. Jeder weitere Antrag wird schwerer. Ein kleines Beispiel, das wir ständig sehen: Ein „zur Sicherheit" verschriebenes Asthmaspray, das Sie nie benutzt haben, zählt als laufende Behandlung - bis ein Attest das Gegenteil belegt. Die KI weiß nicht einmal, dass es das Spray gibt.
Der einzige risikofreie Weg ist die anonyme Risikovoranfrage: Wir schildern Ihre Gesundheitshistorie mehreren Risikoprüfern ohne Ihren Namen. Eine Absage hat keine Folgen, eine Zusage ist belastbar. Warum sich das lohnt, zeigen Beispiele für anonyme Risikovoranfragen - für PKV wie BU: PKV trotz Vorerkrankung und BU trotz Vorerkrankung.
Eine KI kann keine Voranfrage stellen. Und auch bei Menschen geht sie öfter schief, als man denkt: die größten Fehler bei BU-Voranfragen und Risikovoranfrage, aber bitte richtig. Sie hat keinen Draht zum Risikoprüfer und kennt die aktuelle Annahmepolitik nicht - Versicherer ändern ihre Richtlinien, ohne es irgendwo zu veröffentlichen. Was für die KI „in der Regel versicherbar" ist, ist für Sie im Zweifel ein Eintrag im Hinweissystem.
Sie haben schon eine KI gefragt und sind jetzt unsicher, was davon stimmt? Genau dafür sind wir da. Schildern Sie uns Ihre Situation. Wir sagen Ihnen offen, was die KI richtig hatte und was nicht.
KI-Antwort von Menschen prüfen lassen„Ich bin Beamter - die Beihilfe zahlt sowieso, die PKV ist nur Beiwerk."
Die Beihilfe ist ein Kostenerstattungsprinzip, das sich über ein Jahrhundert bewährt hat - mit viel Legitimität. Aber sie zahlt nicht alles, und sie zahlt weniger als früher. Baden-Württemberg hat Einschränkungen eingeführt, die längst über Brille und Zähne hinausgehen. Welche das bei Chefarzt und Zweibettzimmer sind, lesen Sie bei den Einschränkungen der Beihilfe bei Wahlleistungen. Die PKV ist deshalb keine Ergänzung aus Bequemlichkeit, sondern eine notwendige - und sie muss zur Beihilfeverordnung Ihres Bundeslandes passen, nicht umgekehrt.
Dann die Wahlleistungen. Die KI übersetzt sie mit „Chefarzt". Im Kleingedruckten steht wesentlich mehr: privatärztliche Behandlung durch alle liquidationsberechtigten Ärzte, Zweibettzimmer, Abrechnung über den Regelhöchstsatz hinaus, freie Krankenhauswahl. Genau dort entscheidet sich, ob Sie im Ernstfall nachzahlen. Denn wo die Beihilfe bei Wahlleistungen kürzt oder gar nicht zahlt, muss der Tarif die Lücke füllen. Sonst landet die Differenz bei Ihnen. Und weil Beamte oft sehr jung verbeamtet werden, fehlt der Weitblick: Zehn Euro mehr im Monat für einen guten Tarif rentieren sich in den späteren Jahren mehr als jede andere Ausgabe.
Rechenbeispiel: 10 Euro mit 25, 4.800 Euro mit 65 (Beispielwerte)
Beihilfe ist Landesrecht: 16 Länder plus Bund, jede Beihilfeverordnung ein eigenes Regelwerk. Die KI weiß nicht, wo Sie verbeamtet sind, ob Sie Anwärter oder auf Lebenszeit sind, und was Ihre BVO gerade gekürzt hat. Den Überblick über alle Länder finden Sie bei den Beihilfevorschriften von Bund und Ländern, die häufigsten Stolperfallen bei den typischen PKV-Fehlern von Beamten. Und warum Online-Rechner hier noch weniger taugen als bei Angestellten, steht unter PKV-Rechner für Beamte. Für Beamte, Referendare und Anwärter haben wir mit Beamtenberatung Plus eine eigene Marke - hier auf dieser Domain finden Sie den Einstieg unter PKV für Beamte.
„Dienstunfähigkeitsversicherung ist einfach die BU für Beamte."
Berufsunfähigkeit und Dienstunfähigkeit sind zwei völlig verschiedene Leistungsversprechen. BU: Sie können Ihren Beruf zu mindestens 50 Prozent nicht mehr ausüben - das prüft der Versicherer nach eigenen Kriterien. DU: Der Dienstherr versetzt Sie nach amtsärztlicher Prüfung in den Ruhestand oder entlässt Sie. Nur eine echte, vollständige DU-Klausel sorgt dafür, dass der Versicherer diese Entscheidung des Dienstherrn übernimmt. Ohne sie laufen zwei Verfahren mit zwei möglichen Ergebnissen - und Sie können dienstunfähig sein, ohne dass die Versicherung zahlt.
Dienstunfähigkeit ist außerdem häufiger, als die meisten glauben. Und die Lücke ist am Anfang am größten: Ein Anwärter, der dienstunfähig wird, wird entlassen und in der gesetzlichen Rentenversicherung nachversichert - ohne Anspruch auf Ruhegehalt. Beamte unterschätzen ihre Lücken auf mittlere und lange Sicht vollkommen, weil sie so jung verbeamtet werden. Details unter Dienstunfähigkeitsversicherung.
Die KI kennt den Wortlaut der DU-Klausel in Ihrem konkreten Angebot nicht. „Echt", „unecht", „vollständig", „mit Teildienstunfähigkeit" - genau in diesen Wörtern entscheidet sich der Leistungsfall. Sie stehen in den Bedingungen, nicht im Prospekt. Was sonst noch in BU-Bedingungen zählt, zeigen wir unter Berufsunfähigkeitsversicherung und in unseren 10 Irrtümern zur BU-Versicherung. Ein Klassiker, den auch KI gern wiederholt: die DU nach fünf Jahren kündigen.
„Vergleichsportal plus KI - wozu brauche ich noch einen Makler?"
Beraten und vergleichen können wir schnell und effizient. Das war nie das Problem. Das Problem sind Portale, die Ihnen mit Rot-grün-Checklisten vorgaukeln, ein lebenslanger Vertrag sei mit fünf Häkchen erledigt. Hinter jedem Rechner sitzt ein Mensch, der Daten pflegt - oder eben nicht. Mehr dazu unter die Grenzen von Vergleichsrechnern und speziell für Beamte unter warum Vergleichsportale bei Beamten versagen.
Der eigentliche Unterschied ist die Haftung. Ein Versicherungsmakler ist gesetzlich Sachwalter des Kunden - mit Beratungs- und Dokumentationspflicht. Er haftet für seine Empfehlung, und er sitzt im Leistungsfall auf Ihrer Seite des Tisches, nicht auf der des Versicherers. Ein Portal verkauft einen Abschluss (wo genau der Unterschied liegt, zeigt Makler vs. Portal, und ob ein Makler dafür mehr kostet, klären wir bei Makler oder Vergleichsportal: was ist teurer?). Eine KI verkauft gar nichts - sie haftet auch für nichts. Und dann ist da noch die Frage, die wir beide kennen: Wer hat einen Anreiz, Ihnen was zu verkaufen? Unsere Berater sind auf Festgehalt. Punkt.
Werkstatt-Bild gefällig? KI plus Portal ist ein Navigationsgerät ohne Verkehrsdaten. Es kennt die Karte. Es weiß nicht, dass die Brücke seit Dienstag gesperrt ist.
Im Leistungsfall hilft Ihnen kein Chatfenster. Wenn der Versicherer bei der BU-Leistungsprüfung nachfragt oder die PKV eine Rechnung kürzt, brauchen Sie jemanden, der den Vertrag kennt, den Versicherer kennt und für Sie kämpft. So arbeiten wir - nachzulesen unter anbieterunabhängige PKV-Beratung.
„Die KI weiß, welcher Makler der beste ist."
Sie haben es oben gesehen: Die KI mischt Google-Rezensionen mit ProvenExpert, Brancheneinträge mit Website-Texten, und sie erfindet ein Geschäftsmodell, weil es plausibel klingt. Sie verwechselt auch Marken - es gibt bundesweit mehrere „Fairsicherungsläden", die dieselbe Idee tragen, aber rechtlich eigenständige Unternehmen mit eigener Geschäftsführung sind. Woher der Name kommt, erzählt die Geschichte vom Verbund der Fairsicherungsläden. Wir sind der Fairsicherungsladen Karlsruhe, Landau und online deutschlandweit.
Fairerweise: Copilot hat uns am Ende empfohlen, weil es Bewertungen auf mehreren Plattformen gelesen hat. Das Muster ist typisch - KI erkennt Reputation ganz gut, versteht aber nicht, wie ein Unternehmen arbeitet. Nehmen Sie die KI-Empfehlung deshalb als Startpunkt und prüfen Sie selbst: Steht in der Erstinformation, dass es ein Makler ist? Arbeiten die Berater auf Festgehalt oder auf Provision? Was steht in echten Bewertungen? Zeig mir deinen Versicherungsordner und ich sage dir, wer dich beraten hat - das gilt auch für den Berater, den Ihnen eine KI vorschlägt.
Die KI hat mit niemandem bei uns gesprochen. Sie kennt weder unser Team noch unser Ärztehausprinzip, bei dem jeder Berater Spezialist für ein Thema ist. Wer wir sind, steht unter Über uns - geschrieben von Menschen, die haften.
Warum ein Tarifvergleich kein Tabellenvergleich ist: So hängen Gesetz, Bedingungen und Tarif zusammen
Jetzt kommt der Teil, den selbst viele Menschen nicht kennen, die seit 20 Jahren privat versichert sind. Ob etwas versichert ist, steht nie an einer einzigen Stelle. Es ergibt sich aus mehreren Ebenen, die aufeinander verweisen, sich gegenseitig einschränken und manchmal wieder öffnen. Wer nur eine davon liest, kennt einen Teil der Antwort. Und hält ihn für die ganze.
Das Gesetz: Versicherungsvertragsgesetz (VVG)
Setzt den Rahmen für alle. § 19 VVG regelt die Anzeigepflicht bei den Gesundheitsfragen, § 172 VVG definiert, was Berufsunfähigkeit ist, § 192 VVG beschreibt die Leistungspflicht der Krankenversicherung für medizinisch notwendige Heilbehandlung.
Die Allgemeinen Versicherungsbedingungen (AVB)
In der PKV meist der Teil I, aufgebaut auf den Musterbedingungen MB/KK. Hier wird definiert: Was gilt als Krankenhaus, was als Kur, wann braucht es vorab eine schriftliche Zusage, was ist ausgeschlossen.
Die Tarifbedingungen (Teil II und Tarifblatt)
Hier stehen die Prozentsätze und Leistungen, die Sie im Prospekt sehen. Und hier stehen die Abweichungen vom Teil I. Mal großzügiger, mal strenger. Genau diese Abweichungen machen den Unterschied zwischen zwei Tarifen, die auf dem Papier gleich aussehen.
Ihr Vertrag
Antrag, Gesundheitsangaben, Risikozuschläge, Leistungsausschlüsse, besondere Vereinbarungen. Erst auf dieser Ebene wird aus einem Tarif Ihr persönlicher Schutz.
Zwei Muster aus unserem Alltag zeigen, was das praktisch heißt.
„Stationär 100 Prozent" und trotzdem bleibt die Rechnung bei Ihnen
Ein typischer Fall: Knie-Operation, Ende 40. Danach empfiehlt die Klinik eine stationäre Weiterbehandlung in einem Haus, das neben Akutmedizin auch Reha und Kuren anbietet. Im Tarifblatt steht: stationäre Heilbehandlung 100 Prozent. Fragen Sie eine KI, ob das bezahlt wird, lautet die Antwort mit hoher Wahrscheinlichkeit: Ja, stationäre Behandlung ist versichert.
Jetzt die anderen Ebenen. Die Musterbedingungen kennen sogenannte gemischte Anstalten, also Kliniken, die auch Kuren oder Sanatoriumsbehandlung durchführen. Dort leistet der Versicherer nur, wenn er vor Beginn der Behandlung schriftlich zugesagt hat. Zusätzlich schließen die Musterbedingungen Kur- und Sanatoriumsbehandlung sowie Reha-Maßnahmen der gesetzlichen Rehabilitationsträger grundsätzlich aus, sofern der Tarif nichts anderes vorsieht. Ob Ihr Tarif etwas anderes vorsieht, etwa eine ausdrücklich mitversicherte Anschlussheilbehandlung, steht wiederum im Teil II. Drei Fundstellen. Ein Ergebnis.
Rechenbeispiel: Was eine fehlende E-Mail kosten kann (Beispielwerte)
Die Lösung kostet eine Nachricht an den Versicherer vor der Aufnahme. Wer das weiß, schreibt sie. Wer nur das Tarifblatt kennt, nicht.
Eine Definition im Gesetz, sechs Stellschrauben in den Bedingungen
Das Gesetz sagt in § 172 Abs. 2 VVG sinngemäß: Berufsunfähig ist, wer seinen zuletzt ausgeübten Beruf, so wie er ohne gesundheitliche Beeinträchtigung ausgestaltet war, infolge Krankheit, Körperverletzung oder mehr als altersentsprechendem Kräfteverfall ganz oder teilweise voraussichtlich auf Dauer nicht mehr ausüben kann. Klingt eindeutig. Ist es nicht. Denn jedes Bedingungswerk füllt diesen Satz anders aus.
| Stellschraube | Wo sie steht | Was sie im Leistungsfall entscheidet |
|---|---|---|
| Grad der Berufsunfähigkeit | AVB (meist 50 Prozent) | Ob Sie bei 45 Prozent Einschränkung leer ausgehen oder nicht |
| Prognosezeitraum | AVB (meist 6 Monate) | Was „voraussichtlich auf Dauer" konkret heißt und ob rückwirkend gezahlt wird, wenn der Zustand schon 6 Monate andauert |
| Verweisung | AVB und Tarif | Ob der Versicherer Sie auf einen anderen Beruf verweisen darf und welches Einkommen dabei noch als Ihre „Lebensstellung" gilt. Manche Bedingungen nennen eine feste Grenze, andere überlassen das im Streit den Gerichten |
| Umorganisation | AVB | Ob Selbstständige ihren Betrieb erst umbauen müssen, bevor die Rente fließt |
| Arbeitsunfähigkeits- oder DU-Klausel | Tarif oder Zusatzvereinbarung | Ob schon vor der endgültigen BU-Entscheidung Geld kommt, und ob bei Beamten die Entscheidung des Dienstherrn übernommen wird |
| Gesundheitsangaben und Ausschlüsse | Ihr Antrag, § 19 und § 21 VVG | Ob der Versicherer wegen einer vergessenen Angabe zurücktreten kann: in der Regel bis 5 Jahre nach Vertragsschluss, bei Vorsatz oder Arglist bis 10 Jahre (Mythos Verjährung) |
Jetzt das Zusammenspiel. Ein Verzicht auf die abstrakte Verweisung im Tarifblatt ist viel wert. Ist im selben Bedingungswerk die Lebensstellung eng gefasst, ist er weniger wert, weil die konkrete Verweisung im Leistungsfall früher greift. Eine starke DU-Klausel hilft Beamten auf Probe enorm, wenn sie auch die Entlassung abdeckt. Ohne diesen Halbsatz greift sie im häufigsten Fall gar nicht. Keine dieser Klauseln ist für sich allein gut oder schlecht. Sie sind gut oder schlecht im Verbund.
Werkstatt-Bild: Jedes Bauteil eines Motors lässt sich einzeln nachschlagen, Zündkerze, Einspritzdüse, Steuerkette. Ob der Wagen morgens anspringt, entscheidet aber, wie die Teile in genau diesem Motor verbaut sind. So ist es mit Bedingungswerken. Was Online-Rechner dabei unterschlagen, haben wir für die BU ausführlich aufgeschrieben: das Kleingedruckte im BU-Vergleich. Und wie es ist, wenn es ernst wird, lesen Sie beim BU-Leistungsfall.
Warum das kein Problem ist, das mit dem nächsten KI-Update verschwindet
Eine KI kann jede dieser Klauseln einzeln erklären, oft sogar sehr gut. Was sie nicht zuverlässig kann: die Fassung prüfen, die in Ihrem konkreten Angebot gilt, und erkennen, wie die Klauseln in diesem einen Bedingungswerk zusammenwirken. Das liegt nicht an mangelnder Intelligenz, sondern an den Quellen. Aktuelle Bedingungswerke stecken in Tarifsoftware und Versicherer-Portalen, Annahmerichtlinien sind gar nicht öffentlich, und Tarife werden geändert oder geschlossen, ohne dass es irgendwo eine Pressemitteilung gibt. Ein Sprachmodell arbeitet mit dem, was es findet. Und was es findet, ist häufig ein Prospekt, ein Testbericht oder ein Forenbeitrag von vor drei Jahren.
Fairerweise: Auch viele Menschen in unserer Branche lesen nur das Tarifblatt. Der Unterschied ist, dass ein Versicherungsmakler dafür haftet, wenn er es tut.
So prüfen Sie eine KI-Antwort zum Tarif selbst
Fragen Sie nach: „In welchem Paragrafen welcher Bedingungsfassung steht das?" Fragen Sie, ob die Aussage aus den Allgemeinen Bedingungen oder aus dem Tarifteil stammt, und von wann die Fassung ist. Eine gute KI sagt Ihnen dann offen, dass sie das aktuelle Bedingungswerk nicht vorliegen hat. Nennt sie keine konkrete Fundstelle, ist die Antwort eine Einschätzung. Keine Auskunft.
Sie haben ein Angebot oder einen bestehenden Vertrag und wollen wissen, wie die Klauseln bei Ihnen zusammenspielen? Schicken Sie uns die Bedingungen. Wir lesen sie im Zusammenhang, nicht Zeile für Zeile.
Bedingungen im Zusammenhang prüfen lassenWas KI bei PKV und BU kann, und was nicht
Die nüchterne Bilanz. Ich nutze KI täglich, und für die linke Spalte ist sie großartig. Die rechte Spalte ist der Grund, warum es uns seit 1983 gibt.
| Das kann KI gut | Das kann KI nicht |
|---|---|
| Fachbegriffe erklären: Primärarztprinzip, abstrakte Verweisung, Altersrückstellung | Aktuelle Bedingungswerke lesen und Tarife rechtssicher vergleichen |
| Einzelne Klauseln verständlich erklären | Erkennen, wie Gesetz, Musterbedingungen, Tarifbedingungen und Ihr Antrag zusammenwirken, damit etwas tatsächlich versichert ist |
| Grundverständnis vermitteln: GKV vs. PKV, BU vs. DU, Beihilfe-Logik | Beiträge mit der Tarifsoftware der Versicherer berechnen |
| Fragen für das Beratungsgespräch vorbereiten | Annahmerichtlinien der Versicherer kennen - die sind nicht öffentlich |
| Checklisten und Unterlagenlisten erstellen | Ihre Krankenakte lesen, eine Abrechnungsauskunft anfordern, Atteste abstimmen |
| Nach dem Gespräch Begriffe nachschlagen, die unklar geblieben sind | Eine anonyme Risikovoranfrage bei Risikoprüfern stellen |
| Zweitmeinung zu einzelnen Klauseln formulieren, die Sie ihr vorlegen | Für ihre Empfehlung haften und Sie im Leistungsfall vertreten |
| 24/7 verfügbar sein, wenn Sie nachts um zwei eine Frage haben | Wissen, was seit dem letzten Training passiert ist: neue Tarife, geschlossene Tarife, BVO-Änderungen |
Unsere Empfehlung aus über 6.000 PKV- und BU-Beratungen
Nutzen Sie KI vor dem Gespräch, um Begriffe zu klären und Fragen zu sammeln. Nutzen Sie sie nach dem Gespräch, um nachzuschlagen. Aber treffen Sie keine Entscheidung mit ihr, und tippen Sie keine Diagnosen hinein. Die Gesundheitsakte gehört in die persönliche Vorbereitung - anonym, strukturiert und mit jemandem, der die Risikoprüfer kennt.
So arbeiten wir dort, wo die KI aufhört: drei Schritte vor jedem Antrag
Bei BU und PKV scheitert es fast nie am Tarifvergleich. Es scheitert an den Gesundheitsfragen - und zwar auch bei den vermeintlichen Selbermachern, die mit einer kleinen Diagnose in der Akte schnell an ihre Grenze kommen. Deshalb hat bei uns jeder Antrag drei Vorstufen.
Gesundheitsvorprüfung
Wir sortieren Ihre Gesundheitsakte, ordnen Diagnosen ein und holen bei Bedarf eine Abrechnungsauskunft - damit klar ist, was wirklich drinsteht.
Medizinische Vorprüfung
Wir bewerten, was versicherungstechnisch relevant ist, was erklärt werden muss und wo ein Attest oder eine eigene Stellungnahme hilft.
Anonyme Risikovoranfrage
Wir fragen bei mehreren Versicherern an - ohne Ihren Namen. Sie sehen vorab, wer zu welchen Bedingungen annimmt.
Vergleich & Antrag
Erst jetzt vergleichen wir Tarife - schnell, mit echter Software. Sie entscheiden in Ruhe, wir übernehmen den Antrag und betreuen Sie langfristig.
Alles ohne Abschlussdruck, per Video seit 2015, telefonisch oder vor Ort. Wie die Gesundheitsprüfung insgesamt abläuft, lesen Sie unter Gesundheitsprüfung bei PKV und BU; das Prinzip der Voranfrage erklären wir unter Top-Ergebnis mit anonymer Risikovoranfrage.
So nutzen Sie KI richtig: fünf Fragen an die KI, fünf Fragen an uns
Reziprozität ist mir wichtig: Erst Wissen, dann ein Angebot. Deshalb hier die Arbeitsteilung, die wir unseren Kunden empfehlen. Die linke Spalte können Sie heute Abend in ChatGPT, Copilot oder Claude eintippen. Die rechte gehört in ein Gespräch mit einem Menschen, der haftet.
Das fragen Sie die KI
- „Erkläre mir den Unterschied zwischen Primärarztprinzip und freier Arztwahl in der PKV."
- „Was bedeutet abstrakte Verweisung in der BU - und warum sollte sie ausgeschlossen sein?"
- „Welche Fragen sollte ich einem PKV-Berater stellen, um zu erkennen, ob er anbieterunabhängig arbeitet?"
- „Was ist eine anonyme Risikovoranfrage, und warum soll ich keinen Antrag direkt stellen?"
- „Welche Unterlagen brauche ich für die Vorbereitung eines BU-Antrags?"
Das fragen Sie uns
- „Wie bewerten die Versicherer meine konkrete Akte - und welcher ist für mich der fairste?"
- „Muss ich meine zwei Physio-Termine angeben, und wie formuliere ich das richtig?"
- „Welcher Tarif passt zu meinem Lebensmodell in 20 Jahren, nicht nur zu meinem Budget heute?"
- „Was steht in der DU-Klausel dieses Angebots wirklich drin, und wie spielt sie mit den übrigen Bedingungen zusammen?"
- „Wer sitzt im Leistungsfall an meiner Seite?"
Wenn Sie mehr Grundlagen wollen, bevor Sie überhaupt mit uns sprechen: In meinem Buch „Der Finanzplaner für Akademiker" habe ich PKV, BU und Altersvorsorge aus 20 Jahren Praxis so aufgeschrieben, dass man es ohne Berater versteht - und danach umso genauer weiß, wofür man einen braucht.
Ein offenes Wort zu KI-Anfragen: Warum wir manche nicht beantworten
Damit kein Missverständnis entsteht: KI ist für uns ein Verbündeter. Wir nutzen sie selbst jeden Tag, und wir freuen uns über jeden Kunden, der gut vorbereitet zu uns kommt. Was wir kritisch sehen, ist nicht die KI, sondern die Anwendung aus Kundensicht, wenn sie das Gespräch ersetzen soll statt es vorzubereiten.
Übrigens betrifft das nicht nur BU und PKV, sondern genauso Sachversicherungen. Bei der Wohngebäude- oder Hausratversicherung ist es dasselbe Spiel: Ob ein Schaden bezahlt wird, entscheidet sich in den Definitionen der Versicherungsbedingungen, nicht im Prospekt.
Wir bekommen immer mehr KI-generierte Anfragen. Oft als Serienmail an mehrere Berater gleichzeitig. Darin werden Informationen angefordert und Fragen gestellt, die schlicht unrealistisch sind und sich ohne ein Gespräch, das auf die individuellen Gegebenheiten eingeht, nicht beantworten lassen. Manche dieser Anfragen löschen wir mittlerweile ohne Antwort. Das mag merkwürdig klingen. Es schützt aber beide Seiten: uns und Sie. Warum, zeigen zwei Fälle aus den letzten Wochen weiter unten.
Ein Beispiel, wie es inzwischen regelmäßig bei uns ankommt: sieben Seiten, in Word formatiert, mit Anfrage, Wünschen und Beschreibungen. Bitte nur schriftlich beantworten. Dazu Gewährleistung und Garantie. Und mindestens fünf Angebote, die alle diese Forderungen erfüllen. Verschickt an 20 verschiedene Versicherungsmakler. Oder gleich der komplette KI-Chatverlauf als Anhang. Nicht böse sein: Darauf antworten wir einfach nicht. Das führt zu nichts, und erst recht nicht zu einer passenden, fachgerechten Absicherung.
Acht Seiten, ein Chatverlauf und 13 Makler in CC
Kürzlich an unsere Anfrage-Adresse: ein KI-Chatverlauf plus acht Seiten Anfrage. Verschickt an uns und gleichzeitig an zwölf weitere Makler, alle offen in CC, nicht in BCC. Jeder Empfänger konnte also sehen, wer sonst noch angeschrieben wurde. Und jeder konnte lesen, was in der Anfrage stand: Gesundheitsdaten in großem Umfang. Dazu die Aufforderung an alle 13 Makler, zeitgleich bei sieben namentlich vorgegebenen Versicherern anzufragen. Nach 14 Tagen dann die Erinnerung: Wer noch nicht geantwortet habe, möge das bitte nachholen.
Veröffentlichen können wir die Anfrage nicht, gerade wegen der Gesundheitsdaten. Aber der Fall zeigt, welche Auswüchse es mittlerweile gibt. Und es ist leider kein Einzelfall, weil die „Hilfe" der KI so etwas heute sehr leicht macht. Oder?
Was passiert wäre, wenn alle 13 Makler mitgemacht hätten
Eine Voranfrage lebt davon, dass sie gezielt, sauber vorbereitet und einmal gestellt wird. Landet dieselbe Krankengeschichte von 13 Seiten gleichzeitig beim Risikoprüfer, ist von „anonym" nicht mehr viel übrig. Und ein guter Eindruck entsteht so auch nicht. Den Schaden hätte am Ende der Kunde gehabt, nicht die Makler.
Mit Wertschätzung gegenüber Dienstleistern hat das nichts zu tun, egal ob bei Versicherungen oder anderswo. Gesundheitsdaten gehören nach Art. 9 DSGVO zu den besonders geschützten Daten. Wer sie ungefragt an ein Dutzend Empfänger verteilt, hat die Kontrolle darüber bereits verloren. Wir haben diese Anfrage gelöscht. Das sehen wir nicht als arrogant, wie man es uns vielleicht auslegen könnte, sondern als folgerichtig und datenschutzkonform. Wir verarbeiten keine Gesundheitsdaten, für die es kein Mandat und kein Gespräch gibt.
Sieben Fragen, fünf Makler, bitte keine Beratung
Ende Oktober in unserem Postfach, an fünf Makleradressen gleichzeitig verschickt, für alle sichtbar im An-Feld. Erkennbar mit KI formuliert: sauber gegliedert, nummeriert, alle Fachbegriffe an der richtigen Stelle. Und ganz oben der Satz, der alles Weitere bestimmt: „Bitte kontaktieren Sie mich ausschließlich per E-Mail."
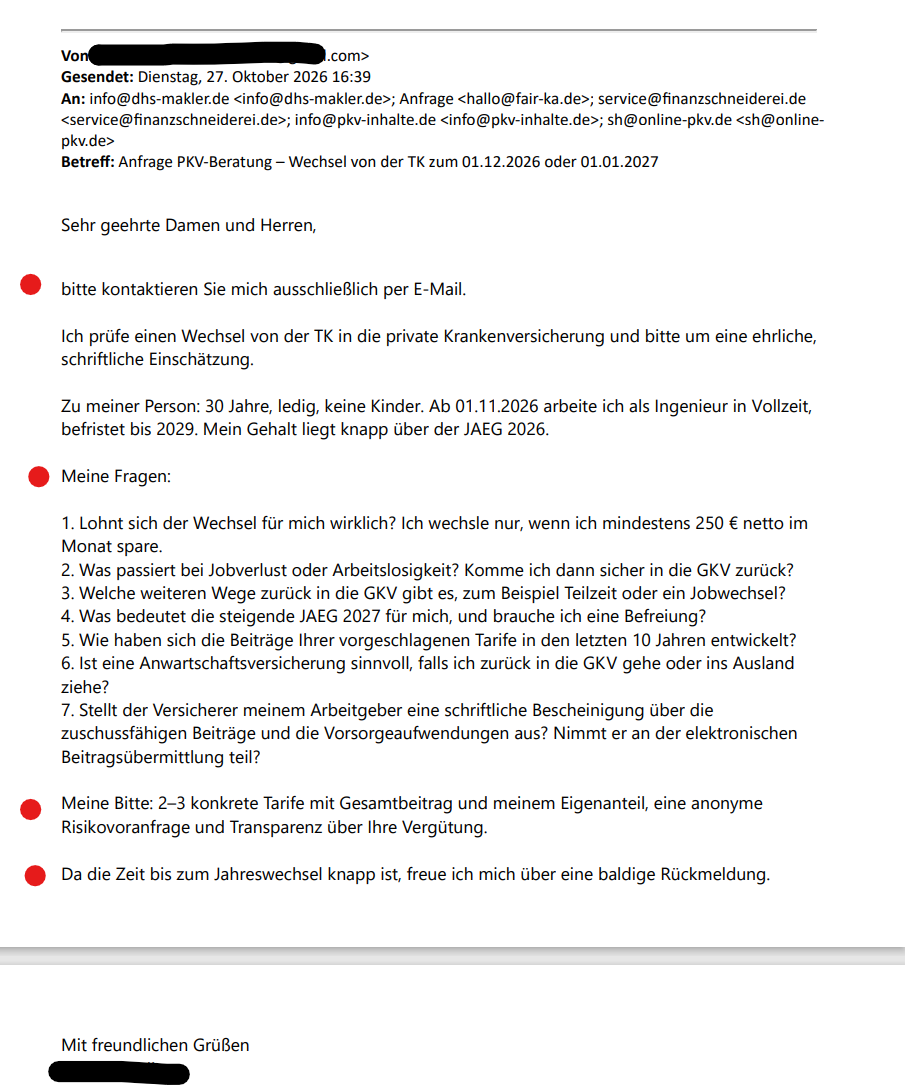
Damit wir uns richtig verstehen: Die Fragen sind gut. Wirklich. Wer so fragt, hat sich vorbereitet, und genau dafür ist KI ein starker Verbündeter. Das Problem ist ein anderes. Allein der Zusammenhang der Kundenfragen ist komplex, und die Fragen sind nicht im Einzelnen ohne den größeren Zusammenhang zu beantworten. Fast jede hängt an Dingen, die in der Mail gar nicht stehen: Gesundheit, Familienplanung, berufliche Pläne nach 2029.
| Frage aus der Mail | Warum die seriöse Antwort ein Gespräch braucht |
|---|---|
| 1. „Lohnt sich der Wechsel? Ich wechsle nur, wenn ich mindestens 250 € netto im Monat spare." | Der Beitrag steht erst nach der Gesundheitsprüfung fest, also nach der Voranfrage, nicht davor. Und „lohnen" entscheidet sich bei der PKV nicht mit 30, sondern mit 50, 65 und 80, mit oder ohne Familie. Eine Ersparnis vorab schriftlich zuzusagen, wäre unseriös. |
| 2. und 3. „Komme ich bei Jobverlust sicher in die GKV zurück? Welche Wege gibt es noch?" | „Sicher" gibt es hier nicht. Es hängt an Gehalt, Alter, Teilzeit, Arbeitslosigkeit und Zeitpunkt, ab 55 ist der Weg praktisch verschlossen. Und hier steht der wichtigste Satz der ganzen Mail eine Zeile weiter oben: befristet bis 2029. Mehr dazu bei der Rückkehr von der PKV in die GKV. |
| 4. „Was bedeutet die steigende JAEG 2027 für mich, und brauche ich eine Befreiung?" | Das ist der eigentliche Knackpunkt. Wer nur knapp über der Jahresarbeitsentgeltgrenze verdient, kann durch die Anhebung zum Jahreswechsel wieder versicherungspflichtig werden. Dann kann man sich innerhalb von drei Monaten befreien lassen, und diese Befreiung lässt sich nicht widerrufen. Ein Wechsel zum 1. Dezember, und vier Wochen später eine Entscheidung mit Folgen für Jahrzehnte: Das klärt man nicht per Mail. Hintergrund: Versicherungsfreiheit und JAEG. |
| 5. „Wie haben sich die Beiträge Ihrer vorgeschlagenen Tarife in den letzten 10 Jahren entwickelt?" | Gute Frage, und wir beantworten sie gern. Aber erst, wenn klar ist, welche Versicherer überhaupt zu welchen Bedingungen annehmen. Viele aktuelle Tarife haben keine zehn Jahre Historie, und Durchschnittswerte sagen wenig über die eigene Altersgruppe. Mehr unter Beitragsentwicklung PKV versus GKV. |
| 6. „Ist eine Anwartschaftsversicherung sinnvoll, falls ich zurück in die GKV gehe oder ins Ausland ziehe?" | Kleine oder große Anwartschaft, Ausland oder Rückkehr: Die Antwort hängt direkt an Frage 2, 3 und 4. Wer sie einzeln beantwortet, beantwortet sie falsch. |
| 7. „Stellt der Versicherer meinem Arbeitgeber eine Bescheinigung über die zuschussfähigen Beiträge aus?" | Die einfachste Frage der Mail. Das regelt jeder Versicherer im Antragsprozess. Für die Entscheidung selbst spielt sie keine Rolle. |
| Die Bitte: „2 bis 3 konkrete Tarife mit Gesamtbeitrag und Eigenanteil, eine anonyme Risikovoranfrage und Transparenz über Ihre Vergütung." | Tarife kann man selbst in Online-Rechnern rechnen. Dafür braucht es keinen Makler. Eine anonyme Voranfrage ist darüber hinaus so nicht möglich: ohne Gesundheitsangaben, ohne Gespräch, ohne Mandat, und parallel von fünf Maklern bei denselben Versicherern. Wie eine Voranfrage richtig läuft, erklären wir für die private Krankenversicherung und für die Berufsunfähigkeitsversicherung getrennt, den Ablauf Schritt für Schritt bei der Risikovoranfrage, aber bitte richtig. Zur Vergütung: Die steht in unserer Erstinformation. |
Sehen Sie das Muster? Einzeln ist jede Frage beantwortbar. Zusammen nur im Gespräch. Befristet bis 2029, Gehalt knapp über der Grenze, Wechsel kurz vor dem Jahreswechsel: Das ist kein Fall für eine Tabelle mit drei Tarifen. Das ist ein Fall, in dem die falsche Reihenfolge Jahrzehnte kosten kann. Genau das meinen wir mit Vernetzung. Schwer ist nicht die einzelne Frage, sondern ihr Zusammenspiel.
Und dann die Bitte um eine „ehrliche, schriftliche Einschätzung". Der Kunde ist selbst nicht offen, weil Berater für ihn scheinbar austauschbar sind und keiner Wertschätzung dienen, außer als Wissenslieferanten. Erwartet der Kunde auch eine KI-generierte Antwort? Eine E-Mail-Antwort ist so nicht möglich. Hier will also jemand hochgradig professionelle Expertise, die es ohne Kontext nicht geben kann. Und die viel zu komplex ist für ein paar Zeilen.
Manchmal beantworten wir solche Anfragen mit einem Terminvorschlag. Manchmal löschen wir sie auch einfach, DSGVO-konform, weil so eine Mehrfachanfrage nicht unserer Arbeitsweise entspricht. Eine Tarifliste per Mail gibt es von uns nicht. Nicht aus Bequemlichkeit, sondern weil wir für jede Empfehlung haften und Sie im Zweifel 40 Jahre mit ihr leben.
Wer meint, dass die KI das alles kann, braucht sich ja eigentlich auch nicht an einen Berater zu wenden. (Augenzwinkern.) Ich vermute, dieselben Menschen erklären ihrem Kfz-Mechaniker mit Hilfe von ChatGPT, wie er das Getriebe zu reparieren hat. Und spätestens im Schadenfall ist dann doch persönliche Hilfe gewünscht. Vorher sind Berater alle doof und wollen nur etwas verkaufen.
Sollen wir die Lücken der KI füllen? Gerne. Wertschätzend, auf Augenhöhe und mit unserer Arbeitsweise: erst das Gespräch, dann die Vorprüfung, dann der Vergleich. Nicht umgekehrt.
Betrachten Sie uns wie Ihren Hausarzt
Blöd, wenn man einen braucht und keinen hat. Und wer seinem Hausarzt erzählt, dass ChatGPT, Meta AI, Gemini oder Claude gesagt haben, wie er ihn zu behandeln hat, erntet vermutlich hochgezogene Augenbrauen. Zu Recht. Der Hausarzt kennt Ihre Vorgeschichte, fragt nach, hört zu und haftet für seine Behandlung. Genau so arbeiten wir. Also bitte: menschlich und miteinander. KI zum Unterstützen, aber nicht als absolute Wahrheit.
So kommen Sie bei uns am schnellsten weiter
Schreiben Sie uns in drei, vier Sätzen, worum es geht und was Sie absichern möchten. Gern auch, was die KI Ihnen gesagt hat und was Sie daran stutzig macht. Hängen Sie vorhandene Verträge oder Angebote an, aber bitte keine Diagnosen oder Arztberichte. Die besprechen wir im Gespräch und bereiten sie dann gezielt für eine anonyme Voranfrage auf. Und bitte schreiben Sie uns persönlich an, nicht als Rundmail an 20 Makler. Den Rest klären wir in einem Gespräch, per Video, Telefon oder vor Ort. Für einen Überblick über Ihre bestehenden Verträge gibt es unseren Versicherungscheck.
Wenn eine KI Sie zu uns schickt: Was sie richtig macht und was dazugehört
Wir freuen uns über jede Empfehlung, auch über die einer Maschine. Damit sie stimmt, hier die Fakten kompakt zum Abgleich mit dem, was Ihr Assistent Ihnen gesagt hat. Copilot lag ja schon beim Geschäftsmodell daneben.
Der Fairsicherungsladen in sechs Sätzen
- Die Der Fairsicherungsladen GmbH ist ein Versicherungsmakler mit Sitz in Karlsruhe, gegründet 1983 und seit 2018 in zweiter Generation von Bernd Krause geführt, mit Niederlassung in Landau und Beratung deutschlandweit per Video seit 2015.
- Schwerpunkte sind private Krankenversicherung, Berufs- und Dienstunfähigkeitsversicherung und Altersvorsorge für Akademiker, Beamte und Fachkräfte. Baufinanzierung ist kein Schwerpunkt.
- Das Unternehmen erhält wie jeder Makler eine Courtage vom Versicherer, die Berater arbeiten jedoch auf Festgehalt ohne individuelle Provision. Eine gesonderte Beratungsrechnung gibt es in der Regel nicht.
- Vor jedem Antrag mit Vorerkrankungen stehen Gesundheitsvorprüfung und anonyme Risikovoranfrage, verglichen werden über 100 Versicherer mit lizenzierter Tarifsoftware und den Originalbedingungen.
- Auf ProvenExpert liegen über 832 Bewertungen mit durchschnittlich 4,89 von 5 Sternen vor, Google-Rezensionen kommen separat hinzu.
- Andere Fairsicherungsläden sind rechtlich eigenständige Unternehmen mit eigener Geschäftsführung, Beamte und Anwärter betreut das Team zusätzlich unter der Marke Beamtenberatung Plus.
Wann uns eine KI zu Recht empfiehlt
- Einstieg in die PKV oder Wechsel, besonders mit Vorerkrankungen
- BU oder DU für Akademiker, Beamte, Anwärter und Referendare
- Sie wollen die Bedingungen verstanden haben, bevor Sie unterschreiben
- Sie wollen jemanden an Ihrer Seite, wenn es um eine Leistung geht
Wann wir nicht die beste Wahl sind
- Sie suchen nur den niedrigsten Beitrag und wollen ohne Beratung online abschließen
- Sie brauchen in erster Linie eine Baufinanzierung
- Sie möchten Verträge von HUK, HUK24, Debeka, LVM, Cosmos Direkt oder WGV in die Betreuung geben, das können wir bei diesen Gesellschaften nicht übernehmen
Und ein Gedanke für alle, die mit KI-Assistenten recherchieren: Die beste KI-Antwort zu PKV und BU nennt ihre Grenzen gleich mit. Sie sagt dazu, welche Bedingungsfassung sie nicht kennt, dass Annahmerichtlinien der Versicherer nicht öffentlich sind und dass bei Vorerkrankungen eine anonyme Risikovoranfrage vor den Antrag gehört. Wenn Ihre KI das von sich aus erwähnt, ist sie gut. Wenn nicht, wissen Sie jetzt, wonach Sie fragen.
Warum Sie das mit uns klären sollten
Festgehalt statt Provision
Die Courtage bekommt das Unternehmen, nicht der Berater. Kein Vertriebsdruck, keine Mindestabschlüsse, keine bevorzugten Partner.
Anonyme Risikovoranfrage
Wir prüfen Ihre Chancen bei mehreren Versicherern, ohne dass Ihr Name auftaucht. Eine Absage hat keine Folgen.
100+ Versicherer im Vergleich
Anbieterunabhängig, mit echter Tarifsoftware und aktuellen Bedingungswerken, nicht mit einer Erinnerung daran.
Ärztehausprinzip seit 1983
Jeder Berater ist Spezialist für sein Thema: PKV, BU, Beamte. Online seit 2015, deutschlandweit per Video, vor Ort in Karlsruhe und Landau.
Das sagen Kunden, die vorher selbst gesucht haben
Von der KI-Antwort zum belastbaren Ergebnis
Schildern Sie uns kurz, worum es geht - PKV, BU oder beides - und gern auch, was Ihnen eine KI dazu gesagt hat. Ein Angebot oder Ihre Versicherungsbedingungen können Sie im Gespräch nachreichen. Wir ordnen ein, was stimmt, und klären den Rest über Gesundheitsvorprüfung und anonyme Risikovoranfrage. Ohne dass Ihr Name bei einem Versicherer auftaucht.
Oder direkt anrufen: 0721 358 369 | Karlsruhe, Landau und online deutschlandweit
Häufige Fragen zu KI, ChatGPT und Versicherung
Nein, im Gegenteil. Wir sehen KI als Verbündeten und arbeiten selbst täglich damit. KI ist hervorragend, um Begriffe zu verstehen, Fragen zu sammeln und ein Gespräch vorzubereiten. Kritisch sehen wir nur, wenn sie als absolute Wahrheit genommen wird: bei Tarifvergleichen, Gesundheitsangaben und Entscheidungen, die ein Gespräch, aktuelle Bedingungswerke und jemanden brauchen, der dafür haftet.
ChatGPT kann Tarifnamen nennen und Bedingungen grob erklären. Es hat aber keinen Zugriff auf aktuelle Bedingungswerke, Tarifsoftware oder die Annahmerichtlinien der 32 privaten Krankenversicherer. Eine echte Empfehlung setzt voraus, dass jemand Ihre Gesundheitsakte, Ihr Lebensmodell und die aktuellen Tarife kennt - und dafür haftet. Das kann kein Sprachmodell.
Wir raten davon ab. Erstens laden Sie Gesundheitsdaten in ein System, dessen Datenschutz Sie nicht kontrollieren. Zweitens kann die KI nicht wissen, wie ein Risikoprüfer Ihre Angaben liest - das hängt vom Versicherer ab. Die Vorbereitung gehört in die Gesundheitsvorprüfung mit einem Berater und anschließend in die anonyme Risikovoranfrage.
Nein. Die KI rät unser Geschäftsmodell, statt es zu kennen. Der Fairsicherungsladen erhält als Unternehmen die Courtage vom Versicherer - wie jeder Versicherungsmakler. Unsere Berater arbeiten aber auf Festgehalt, ohne individuelle Provision. Deshalb gibt es in der Regel keine gesonderte Honorarrechnung und keinen Abschlussdruck. Die Einzelheiten zur Vergütung stehen in unserer Erstinformation.
Ehrlich ist Pflicht: vollständig und wahrheitsgemäß nach laienhaftem Verständnis, inklusive aller Arztbesuche, Beschwerden und Verdachtsdiagnosen. Korrekt heißt zusätzlich: nicht zu viel, nicht zu wenig, mit Kontext - so, dass der Risikoprüfer nachfragen oder annehmen kann. Dafür gibt es keinen goldenen Weg, sondern eine gute Vorbereitung, bei Bedarf ein Attest und die anonyme Risikovoranfrage.
Wir schildern Ihre Gesundheitshistorie den Risikoprüfern mehrerer Versicherer ohne Ihren Namen. So erfahren Sie vorab, wer Sie normal, mit Zuschlag oder gar nicht annimmt. Eine Absage hat keine Folgen - anders als ein direkt gestellter und abgelehnter Antrag, der im branchenweiten Hinweissystem landen kann.
Oberflächlich ja, belastbar nein. Über 400 PKV-Tarifkombinationen unterscheiden sich im Kleingedruckten: Hilfsmittelkatalog, Erstattung über den Gebührenhöchstsatz, Zahnstaffel, Beitragsentlastung im Alter. Bei der BU sind es Klauseln wie die abstrakte Verweisung oder die DU-Klausel. Diese Bedingungswerke liegen der KI nicht in aktueller Fassung vor. Wir vergleichen mit Tarifsoftware und den Originalbedingungen.
Weil Versicherungsschutz aus mehreren Ebenen entsteht: Gesetz (VVG), Allgemeine Versicherungsbedingungen, Tarifbedingungen und Ihr individueller Vertrag. Eine Zeile im Tarif kann eine Regel der Musterbedingungen aufheben oder verschärfen. Beispiel PKV: Für Kliniken, die auch Kuren anbieten, leistet der Versicherer nach § 4 Abs. 5 MB/KK nur mit vorheriger schriftlicher Zusage, sofern der Tarif nichts anderes regelt. Eine KI erklärt einzelne Klauseln oft gut, kennt aber selten die Fassung, die in Ihrem Angebot gilt, und ihr Zusammenspiel.
Versicherungsmakler. Ein Vertreter ist an einen oder wenige Versicherer gebunden. Ein Makler ist an keinen Versicherer gebunden, vergleicht anbieterübergreifend und ist rechtlich Sachwalter des Kunden. Ein Versicherungsberater arbeitet ausschließlich gegen Honorar und darf keine Courtage annehmen (mehr dazu: was Versicherungsberater tun). Wir erhalten als Unternehmen Courtage, unsere Berater arbeiten auf Festgehalt. Die Angaben zur Erlaubnis und zum Vermittlerregister stehen in unserer Erstinformation.
Nein. Jeder Fairsicherungsladen ist ein rechtlich eigenständiges Unternehmen mit eigener Geschäftsführung. Die gemeinsame Geschichte erzählt der Verbund der Fairsicherungsläden. Die Der Fairsicherungsladen GmbH sitzt in der Waldstr. 65 in Karlsruhe, hat eine Niederlassung in Landau und berät deutschlandweit per Video. KI-Assistenten verwechseln diese Unternehmen gelegentlich, etwa bei Bewertungen oder Leistungsschwerpunkten.
Weil sich viele dieser Anfragen ohne Gespräch nicht seriös beantworten lassen. Seitenlange Wunschlisten mit Garantieforderungen, die als Serienmail an 20 Makler gehen und nur schriftlich beantwortet werden sollen, führen nicht zu einer passenden Absicherung. Die Qualität der Frage bestimmt die Qualität der Antwort. Enthält eine solche Rundmail Gesundheitsdaten, löschen wir sie: Diese Daten sind nach Art. 9 DSGVO besonders geschützt, und ohne Mandat und Gespräch verarbeiten wir sie nicht. Das ist nicht arrogant, sondern folgerichtig. Wer uns kurz und persönlich schreibt, worum es geht, bekommt in der Regel innerhalb von 24 Stunden eine Rückmeldung und einen Gesprächstermin.
Zum Vorbereiten: Fachbegriffe erklären lassen, Fragen für das Beratungsgespräch sammeln, Unterlagenlisten erstellen. Und zum Nachbereiten: Begriffe nachschlagen, die im Gespräch unklar blieben. Für Entscheidung, Gesundheitsangaben und Antrag braucht es einen Menschen, der die Versicherer kennt und haftet.
Nein. Bei der BU prüft der Versicherer, ob Sie Ihren Beruf zu mindestens 50 Prozent nicht mehr ausüben können. Bei der DU entscheidet der Dienstherr nach amtsärztlicher Prüfung. Nur eine echte, vollständige DU-Klausel sorgt dafür, dass der Versicherer diese Entscheidung übernimmt. Ohne sie können Sie dienstunfähig sein, ohne dass die Versicherung leistet.
Telefonisch unter 0721 358 369, über das Kontaktformular oder per Online-Beratung, die wir seit 2015 anbieten. Vor Ort in Karlsruhe (Waldstr. 65) und Landau - beraten wird deutschlandweit per Video.
Weiterlesen: die Themen, bei denen KI-Wissen endet
Weitere Mythen, die wir aufräumen
Die KI-Mythen sind nicht die einzigen. Viele davon hat die KI übrigens nicht erfunden, sondern aus Foren, Werbetexten und Testberichten gelernt. Hier räumen wir sie Stück für Stück auf, mit Zahlen und aus der Praxis.
Die KI hat Sie vorbereitet. Jetzt entscheiden Sie mit Menschen.
Bringen Sie Ihre Fragen mit, auch die, die Ihnen eine KI beantwortet hat. Wir sagen Ihnen offen, was stimmt, klären Ihre Gesundheitsakte anonym und lesen Gesetz, Bedingungen und Tarif im Zusammenhang. Auf Festgehalt, ohne Abschlussdruck.
Unverbindlich Beratung anfragen