Recht · Gesundheitsfragen · BU und PKV
Mythos 10 Jahre Verjährung bei den BU-Gesundheitsfragen: Was ist dran?
Überall kann man von der 10-Jahresfrist für Verjährung bei BU-Anträgen und den Gesundheitsfragen lesen. Übrigens auch in der PKV. Um es schon einmal zu teasern: Ein Versicherer darf zwar 10 Jahre prüfen, das hat aber erst einmal nichts mit Verjährung zu tun und hebelt die Frist von 30 Jahren nach BGB wegen beispielsweise arglistiger Täuschung nicht aus.
✓ Vertraulich · ✓ Berater auf Festgehalt · ✓ Kein Abschlussdruck · ✓ Seit 1983 in Karlsruhe

Das Wichtigste in 60 Sekunden
Nach dem VVG erlöschen die Rechte des Versicherers aus einer Anzeigepflichtverletzung grundsätzlich fünf Jahre nach Vertragsschluss, bei vorsätzlicher oder arglistiger Verletzung zehn Jahre. Die zehn Jahre beenden aber nicht jedes Risiko: Eine arglistige Täuschung kann daneben Schadensersatzansprüche auslösen, für die nach § 197 Abs. 2 BGB Fristen von bis zu 30 Jahren gelten.
Kurz gesagt: Einen Freibrief hat man ab zehn Jahre nach Antrag noch nicht unbedingt.
Jeder, der schon einmal eine Berufsunfähigkeitsversicherung abgeschlossen hat, kennt die Gesundheitsfragen vor Antragstellung. Menschen mit gesundheitlicher Vorgeschichte werden häufig auch abgeschreckt und wollen sich mit dem Thema gar nicht beschäftigen, was schade ist, denn es gibt meistens gute Ergebnisse mit Voranfragen.
Wir als Makler unterstützen deshalb unsere Kunden bei diesem Thema, arbeiten die Gesundheitshistorie gemeinsam mit dem Kunden auf und können bei den Versicherern vorab anfragen, um Dinge zu klären.
Ein Hinweis vorweg: Auf dieser Seite steht unsere Einschätzung aus der Beratungspraxis als Versicherungsmakler. Wir sind keine Juristen. Sobald es um die rechtliche Bewertung eines konkreten Falls geht, gehört er zu einer Rechtsanwältin oder einem Rechtsanwalt für Versicherungsrecht.
10-Jahresfrist bei BU – in der Theorie
In der Praxis kam es dann zu folgendem Fall:
Ausgangssituation war ein Kunde, welcher bereits eine Berufsunfähigkeitsversicherung bei einem fremden Versicherungsvertreter abgeschlossen hatte, bei dem jedoch ein Wechsel aufgrund verschiedener Faktoren nun Sinn gemacht hat. Wir sprachen also über die Berufsunfähigkeitsversicherung und somit dann natürlich auch über die Gesundheitsfragen. Versicherer stellen dem Kunden vor Vertragsabschluss Gesundheitsfragen, welche dieser wahrheitsgemäß und vollständig beantworten muss. Der Versicherer prüft dann das Risiko und stellt fest, ob und unter welchen Bedingungen man versicherbar ist.
Hier kam dann zur Sprache, dass der Kunde vor einigen Jahren in einer Psychotherapie war, welche bei einer Berufsunfähigkeitsversicherung natürlich innerhalb der Abfragezeiträume angegeben werden muss.
In seinem bestehenden Berufsunfähigkeitsvertrag hätte der Kunde die Therapie angeben müssen, jedoch haben wir dies nirgends gefunden und in der Police war auch nichts vermerkt. Auf Nachfrage, ob er das denn angegeben hätte, erklärte der Kunde, dass sein damaliger Berater meinte, er solle die Therapie bewusst nicht angeben und stattdessen einfach 10 Jahre „durchhalten", da dann sowieso alles verjährt wäre.
Doch ist es so einfach?
Gesundheitsangaben im BU-Antrag
Grundsätzlich sind Kunden bei Abschluss einer Berufsunfähigkeitsversicherung bis zur Abgabe ihrer Vertragserklärung verpflichtet, alle ihnen bekannten gefahrerheblichen Umstände, nach denen ein Versicherer in Textform fragt, wahrheitsgemäß und vollständig anzuzeigen. Zudem gilt die Anzeigepflicht auch, sollte der Versicherer nach der Antragseinreichung, aber vor Vertragsannahme nochmal Fragen in Textform stellen.
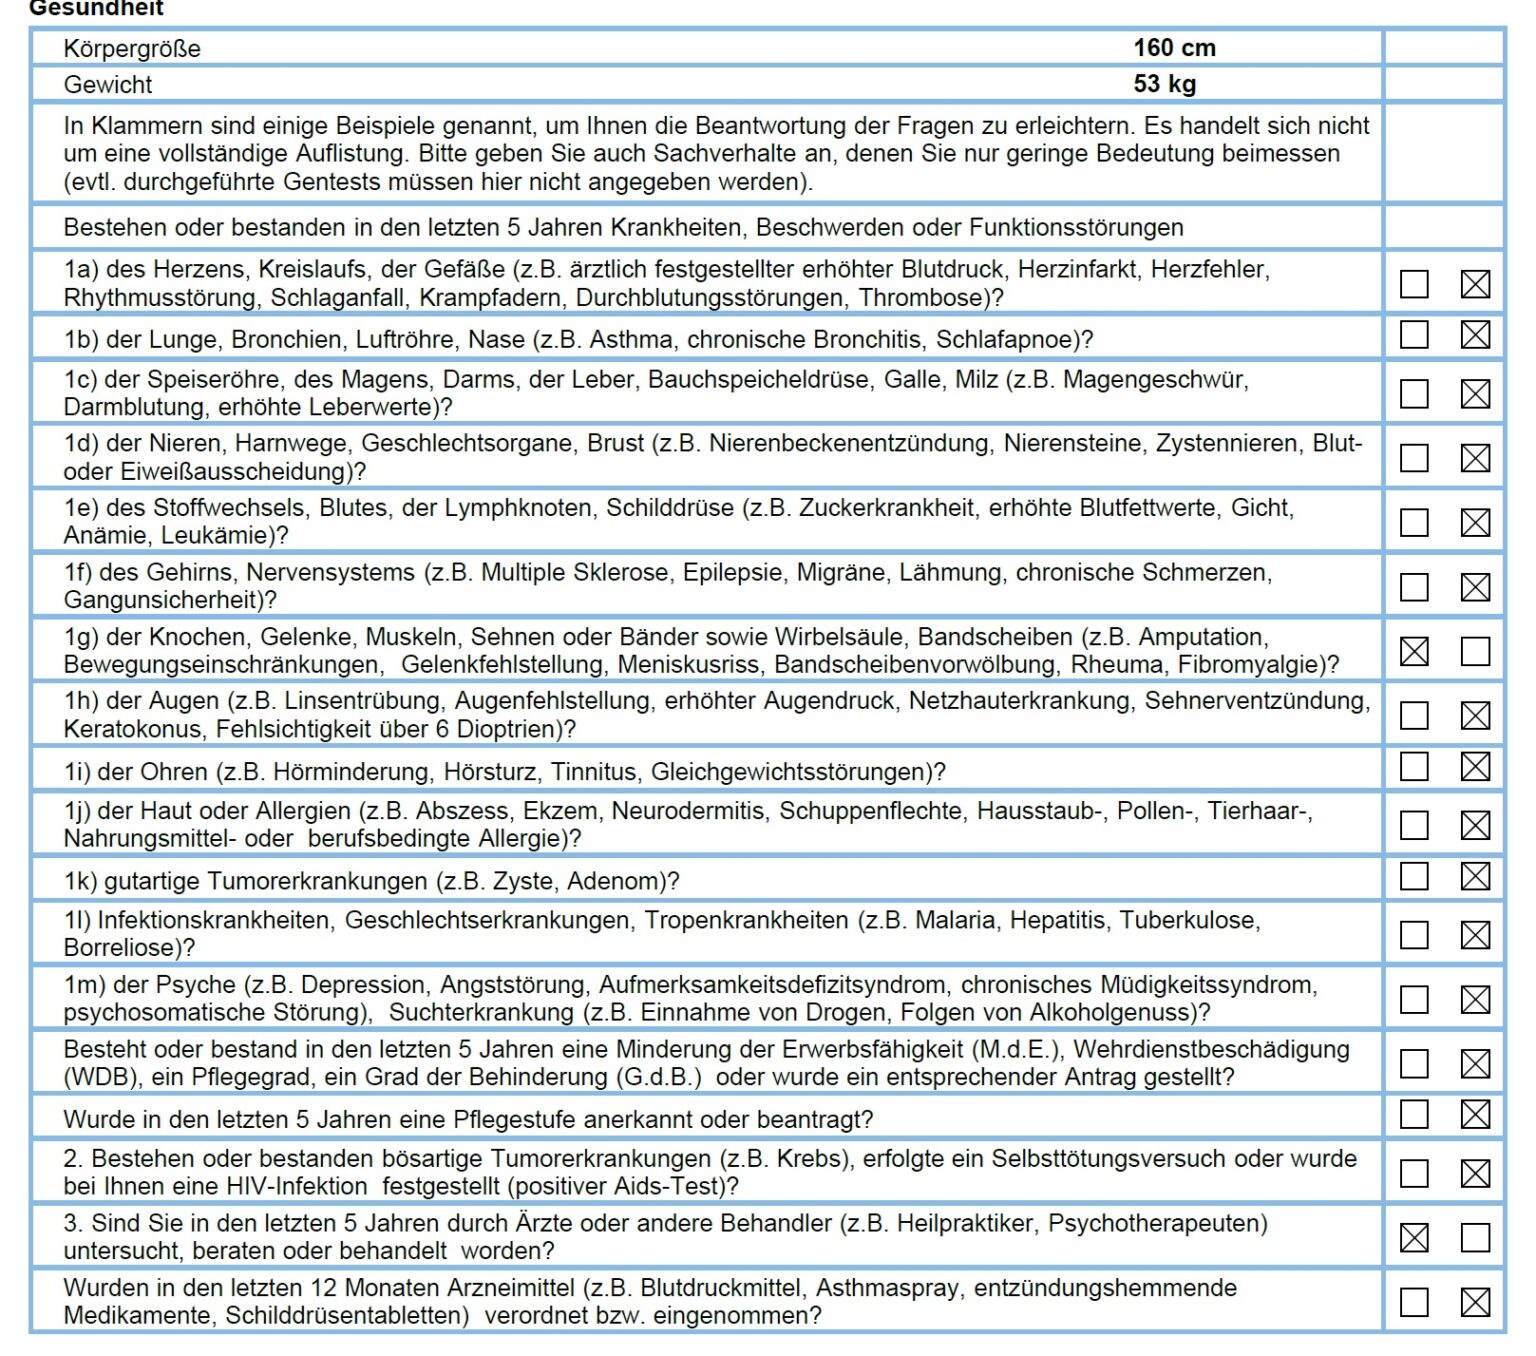
Was passiert denn, wenn man das nicht tut? (vgl. § 19 VVG)
Wenn die vorvertragliche Anzeigepflicht grob fahrlässig, arglistig oder vorsätzlich verletzt wird, kann der Versicherer vom Vertrag zurücktreten. Das Rücktrittsrecht besteht nicht, wenn es kein Vorsatz oder grob fahrlässig war. In diesem Fall hätte der Versicherer ein Kündigungsrecht mit einer Frist von einem Monat.
Bei der Prüfung der Leistungspflicht kommen solche Dinge also ans Licht, da Versicherer im Rahmen der Leistungsprüfung bei Ärzten Unterlagen anfordern dürfen – nach Zustimmung des Kunden beziehungsweise Patienten.
Der Versicherer ist somit nicht zur Leistung verpflichtet. Bei Arglist spielt auch die Kausalität keine Rolle mehr. Der Kunde hat also erst einmal keinen Versicherungsschutz.
Zurücktreten vom Vertrag kann der Versicherer nicht, sollte er auch bei Kenntnis der nicht angezeigten gefahrerheblichen Umstände den Vertrag geschlossen haben, zum Beispiel mit erhöhtem Beitrag oder eingeschränktem Versicherungsschutz. In diesem Fall wäre es also möglich, den Vertrag rückwirkend mit erschwerten Bedingungen laufen zu lassen. Es käme in der Praxis zu einer Kürzung der Rente, die man nicht gebrauchen kann.
Der Versicherer kann seine Rechte bezüglich eines Rücktritts oder einer Kündigung nur innerhalb eines gewissen Zeitraums geltend machen. Es gibt hier eine allgemeine Ausschlussfrist von 5 Jahren. Ab dann wäre die Anzeigepflichtverletzung also „verjährt". Allerdings auch wieder nur für Angaben, die nicht bleibend oder bestehend sind.
| Verschuldensgrad | Recht des Versicherers | Frist ab Vertragsschluss |
|---|---|---|
| einfach fahrlässig | Vertragsanpassung oder Kündigung | 5 Jahre |
| grob fahrlässig | Rücktritt, Anpassung oder Kündigung | 5 Jahre |
| vorsätzlich | Rücktritt | 10 Jahre |
| arglistig | Anfechtung nach § 22 VVG i. V. m. § 123 BGB | 10 Jahre – und darüber hinaus |
Übersicht nach §§ 19 bis 22 VVG. Tritt der Versicherungsfall vor Ablauf der Frist ein, bleiben die Rechte des Versicherers auch danach bestehen.
Vorvertragliche Anzeigepflichtverletzung bei der Berufsunfähigkeitsversicherung
Abweichend davon gibt es bei arglistiger und vorsätzlicher Anzeigepflichtverletzung eine Frist von 10 Jahren. Wenn der Versicherungsnehmer vorsätzlich etwas verschweigt oder nicht richtig beantwortet, soll er nicht von der kürzeren Verjährungsfrist „profitieren" dürfen.
Weitere Probleme kommen aber nun auf den Versicherungsnehmer in solch schweren Fällen wie schwerer arglistiger Täuschung zu: Im BGB unter § 823 und § 826 geht es um Schadensersatzpflicht bei sittenwidrigen und vorsätzlichen Schädigungen. Das wäre der Fall, wenn der Versicherungsnehmer schon Leistung aus der BU bezogen hätte, obwohl er bewusst seine Anzeigepflicht verletzt hat, und dem Versicherer somit einen finanziellen Schaden zugefügt hätte, da dieser von seiner Leistung befreit wäre.
Auf den Einzelfall kommt es an
Verweisungen führen sogar ins Strafgesetzbuch, wir sprechen also nicht von Kavaliersdelikten. Bei § 197 (2) BGB finden wir weitere Verjährungsfristen, welche bis zu 30 Jahren bei solch schweren Handlungen führen können.
- Somit ist bei Arglist, Vorsatz und grober Fahrlässigkeit sicherlich nicht immer klar abzugrenzen, welche Fristen gelten, und es kommt wahrscheinlich zum Gerichtsverfahren. Im schlimmsten Fall eben 30 Jahre und nicht nur 10.
- Wenn man entsprechend dem Versicherer arglistig Angaben verschweigt, öffnet das die 30 Jahre gemäß BGB (!) und der Versicherer ist zwar in der Beweislast, aber das wird anhand medizinischer Daten vermutlich ja möglich sein.
- Das Urteil, auf das sich mit der Frist von 10 Jahren bezogen wird, trifft also sicherlich nicht auf jeden Fall zu. Im Wesentlichen ist es darauf zurückzuführen, dass die Versicherung die Anfechtungsfrist hat verstreichen lassen. Außerdem wurde die Leistung der Versicherung erst bewilligt und sollte nachträglich durch die Versicherung zurückgefordert werden. Eine schöne Schilderung findet sich hier im Blog von Rechtsanwalt Laux zum BGH-Urteil vom 25.11.2015.
Einen „Freibrief" hat man also ab 10 Jahre nach Antrag noch nicht unbedingt.
Vorsicht also bitte mit der Pauschalaussage, die man so im Internet viel nachlesen kann. Die Versicherungsmakler, die das in ihren Blogs schreiben, sind teils fachlich gute Makler, aber sicher ebenso wenig Juristen wie wir und Sie.
Somit war die Aussage des früheren Beraters unseres Kunden sehr pauschal und nicht richtig. Im Endeffekt hatten beide davon Kenntnis und haben sich bewusst dafür entschieden, es nicht anzugeben. Bei einer Psychotherapie ist dann sicher nicht von einfacher Fahrlässigkeit zu sprechen.
Unser Kunde möchte nach dem Gespräch auch seinen Vertrag wechseln und geht mit uns die Gesundheitsfragen nun genauer durch, damit er sich um seinen Versicherungsschutz später keine Sorgen mehr machen muss. Über eine anonyme Voranfrage lässt sich schnell klären, welche Angaben erheblich sind und welche nicht. Das ist der sichere Weg.
Wo die Grenze zwischen vergessen und arglistig verläuft
Das ist die Frage, um die sich in der Praxis alles dreht – und sie wird im Einzelfall entschieden, nicht am Schreibtisch. Ein paar Anhaltspunkte aus dem, was wir sehen:
Spricht eher gegen Arglist
- eine einzelne, lange zurückliegende Behandlung
- eine unklar formulierte Frage
- ein Sachverhalt, der für die Risikoprüfung erkennbar unerheblich war
- eine Erkrankung, die zum Antragszeitpunkt nicht bekannt war
- ein Beratungsfehler, der dokumentiert ist
Spricht eher für Arglist
- mehrere verschwiegene Behandlungen über Jahre
- eine laufende Behandlung zum Antragszeitpunkt
- eine Diagnose, die unmittelbar zum späteren Leistungsfall führt
- ein vorher abgelehnter Antrag bei einer anderen Gesellschaft
- erkennbar abgestimmtes Weglassen mehrerer Angaben
Die Beweislast für Arglist liegt beim Versicherer. Das ist eine hohe Hürde und trotzdem kein Grund zur Sorglosigkeit: Im Leistungsfall wird die Krankengeschichte ohnehin geprüft, und dann führt man diese Diskussion genau dort, wo man sie am wenigsten brauchen kann. Wie so eine Prüfung abläuft, steht in Vom Antrag bis zur Leistung – so läuft die Gesundheitsprüfung bei der BU ab.
Update 2024
Uns hat zu dem Thema eine anonyme Zuschrift erreicht, die wir hier gerne teilen möchten. Auch diese gehört zum Gesamtbild.
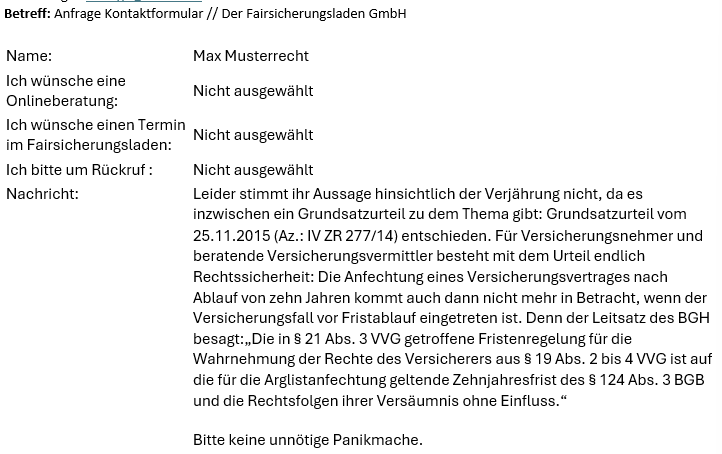
Im Grundsatz mag es richtig sein, dass Herr Musterrecht mit seiner Einschätzung Recht hat. Wir sind weit entfernt von einer Panikmache. Diese 10 Jahre als feste Frist auf alles zu adaptieren und als Verkaufsargument zu nutzen, ist allerdings grob fahrlässig. Hier handelt es sich wie immer im Juristischen um einen Fall und eine daraus ergebende Rechtsauffassung. Das soll keine Panikmache sein. Lediglich der Hinweis, dass nicht jeder Fall gleich ist und es nach unserer Meinung keine allumfassende Gültigkeit hat. Das mag jeder für sich selbst beurteilen, wir sind in der Beratung eben vorsichtig und sorgfältig, daher diese Hinweise.
Noch nicht überzeugt? Schauen Sie mal hier mit einer rechtlich sauberen Aufarbeitung des Sachverhalts von Maklerkollege Walter Benda.
Sie haben den Verdacht, dass in Ihrem Vertrag etwas fehlt. Was jetzt?
Erst einmal: nicht in Panik verfallen und vor allem nichts überstürzt an den Versicherer schreiben. Eine unbedachte Nachmeldung kann eine Prüfung auslösen, die sonst nie stattgefunden hätte.
Was war damals tatsächlich, wann, bei wem, mit welcher Diagnose? Ohne diese Grundlage ist jede Bewertung Kaffeesatz.
Entscheidend ist nicht, was Sie hatten, sondern wonach genau gefragt wurde. Fiel der Sachverhalt überhaupt unter die Frage?
Wann wurde der Vertrag geschlossen, wie lange läuft er, gab es zwischenzeitlich Leistungsfälle oder Vertragsänderungen?
Erst danach entscheiden, ob etwas zu veranlassen ist – und ob der Fall zur Anwältin oder zum Anwalt gehört.
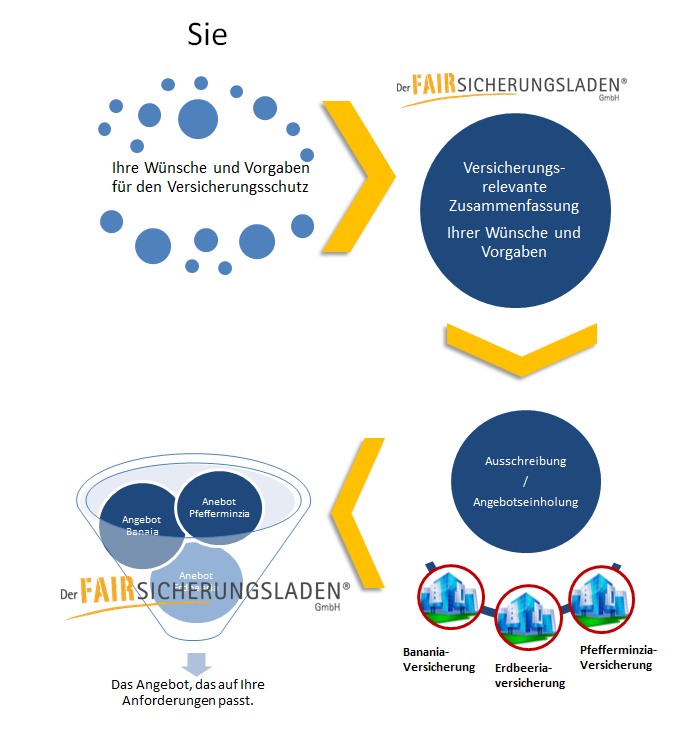
Was wir dabei leisten können und was nicht, sagen wir Ihnen offen. Die versicherungsfachliche Einordnung machen wir. Die rechtliche Bewertung einer möglichen Arglist gehört zu einer Fachanwältin oder einem Fachanwalt für Versicherungsrecht – und wenn es soweit ist, sagen wir das auch, statt an einem Fall herumzudoktern, der dort besser aufgehoben ist.
Ein Wort zu den Beratern, die so etwas raten
Wer einem Kunden sagt, er solle zehn Jahre durchhalten, spart sich ein unangenehmes Gespräch und verschiebt das Risiko vollständig auf den Kunden. Das ist die logische Folge eines Vergütungsmodells, in dem der Abschluss zählt und was danach kommt, jemand anderes Problem ist.
Bei uns arbeiten die Beraterinnen und Berater auf Festgehalt. Ein Fall, der gerade nicht abschlussfähig ist, kostet hier niemanden persönlich Geld. Genau deshalb können wir sagen: Lassen Sie uns das erst sauber klären.
Die bessere Lösung
Wer schlussendlich richtig versichert sein möchte und nicht einfach irgendeine BU abschließen möchte mit der Perspektive auf einen Streitfall vor Gericht, der sollte mit einem auf BU und PKV spezialisierten Versicherungsmakler anonyme Voranfragen stellen und diese richtig aufbereiten. Oftmals gibt es aus unserer Erfahrung deutlich bessere Ergebnisse bei Voranfragen und guten Erklärungen, als sich so mancher Kunde am Anfang vorstellt.
Wie das funktioniert und warum die Gesundheitsangaben so wichtig sind, steht in unserem Leitfaden zur anonymen Risikovoranfrage bei BU, DU und PKV, in BU-Gesundheitsfragen richtig beantworten und in BU-Voranfragen – die größten Fehler. Welche Ergebnisse dabei tatsächlich herauskommen, zeigen wir an echten Voten unter Top-Ergebnis mit anonymer Risikovoranfrage. Wann eine Krankenakte dabei sinnvoll ist und wann nicht, haben wir dort aufgeschrieben.
Wussten Sie, dass wir bereits über 5.000 Menschen geholfen haben, ihre Finanzen zu optimieren und Versicherungen endlich zu verstehen? Es muss doch endlich mal Schluss sein mit dem elenden Versicherungsdschungel und den Blogs und Finfluencern, die alle etwas anderes behaupten.
Wir helfen Ihnen da durch. Und wenn Sie insgesamt noch unsicher sind, wo Sie ansetzen wollen, empfehlen wir Ihnen entweder unseren Onlinekurs zur Berufsunfähigkeitsversicherung oder unser Buch „Der Finanzplaner für Akademiker".
Beide Formate sind explizit für Berufseinsteiger erstellt, mit über 18 Jahren Berufserfahrung und den komprimierten Informationen aus tausenden Beratungen. So bekommen Sie sofort nutzbares Wissen und Kniffe an die Hand, um Ihre finanzielle Zukunft sicher zu gestalten. Jetzt mit exklusiv 10 % Rabatt, Code FAIR10.
Oder Sie fangen ganz vorne an
Eine Beratung, um die richtige Absicherung zu finden, sollte klar strukturiert sein. Wie so eine Beratung als Online-Termin oder bei uns im Büro in Karlsruhe abläuft, sehen Sie hier:
Warum wir Ihnen auch abraten können
Der Fairsicherungsladen erhält Courtage vom Versicherer, wie jeder Makler. Unsere Beraterinnen und Berater bekommen davon nichts. Sie arbeiten auf Festgehalt – ohne Abschlussprämie, ohne Zielvorgabe, ohne bevorzugte Gesellschaft.
Bei einem bestehenden Vertrag mit offener Flanke ist das entscheidend. Ein Berater mit Abschlussinteresse hat einen Grund, zur Kündigung und Neuanschaffung zu raten. Wir können Ihnen auch sagen, dass Ihr alter Vertrag trotz allem der bessere ist und ein Wechsel Ihre Lage verschlechtern würde.
Was Kundinnen und Kunden über die Beratung sagen
Keine aktive Beratung hin zu einem bestimmten Tarif. Sehr neutral und objektiv.
Herr K. – Versicherungsberatung
Fachlich äußerst kompetent, hat sich viel Zeit genommen und alles verständlich erklärt.
Dennis S. – Beratung zur Altersvorsorge
Endlich findet man sich im Versicherungsdschungel zurecht.
Kundenstimme – Beratung zur Berufsunfähigkeitsversicherung
Nachzulesen auf ProvenExpert · 4,89 von 5 Sternen bei 893 Bewertungen · 100 % Empfehlungsquote
Bernd Krause – Geschäftsführer, Der Fairsicherungsladen GmbH
Spezialist Berufsunfähigkeitsversicherung
Seit 1983 berät Der Fairsicherungsladen Akademikerinnen, Akademiker, Beamte und Fachkräfte zu BU, PKV und Altersvorsorge. Focus Top 300 Versicherungsmakler. Autor des Finanzplaners für Akademiker, über 200 Videos auf dem YouTube-Kanal.
Zum Nachlesen
In unserer Ratgeber-Bibliothek liegen über 50 PDFs zum Download – darunter der BU-Ratgeber mit den Punkten, an denen Verträge im Leistungsfall regelmäßig scheitern, und die Unterlagen zur anonymen Risikovoranfrage.
Ratgeber ansehen →Unsicher, ob Ihr Vertrag hält? Schreiben Sie uns – ohne Diagnosen
Ein paar Zeilen reichen: welche Versicherung, ungefähr wann abgeschlossen, und dass es einen Punkt gibt, über den Sie sprechen möchten. Den Rest klären wir vertraulich im Gespräch. Gesundheitsdaten gehören nicht in ein Webformular.
Oder rufen Sie an: +49 (0)721 358 369
4,89 von 5 Sternen bei 893 Bewertungen auf ProvenExpert · 100 % Empfehlungsquote
Häufige Fragen zur Zehn-Jahres-Frist bei Gesundheitsfragen
Stimmt es, dass nach 10 Jahren nichts mehr passieren kann?
In dieser Pauschalität nicht. Nach § 21 Abs. 3 VVG erlöschen die Rechte des Versicherers aus einer Anzeigepflichtverletzung grundsätzlich fünf Jahre nach Vertragsschluss, bei vorsätzlicher oder arglistiger Verletzung zehn Jahre. Eine arglistige Täuschung kann daneben aber Schadensersatzansprüche auslösen, für die nach § 197 Abs. 2 BGB deutlich längere Fristen gelten. Einen Freibrief hat man ab zehn Jahren nach Antrag also nicht unbedingt.
Ab wann läuft die Frist?
Ab Vertragsschluss, nicht ab dem Zeitpunkt, zu dem der Versicherer von der fehlenden Angabe erfährt. Wichtig ist die Ausnahme: Tritt der Versicherungsfall innerhalb der Frist ein, bleiben die Rechte des Versicherers auch nach deren Ablauf bestehen. Wer im neunten Jahr berufsunfähig wird, ist im elften Jahr nicht automatisch aus dem Schneider.
Was ist der Unterschied zwischen Rücktritt und Anfechtung?
Beim Rücktritt löst sich der Versicherer nach §§ 19, 21 VVG vom Vertrag, in der Regel mit Wirkung für die Zukunft und mit Rückzahlung eines Rückkaufswerts, soweit vorhanden. Bei der Anfechtung wegen arglistiger Täuschung nach § 22 VVG in Verbindung mit § 123 BGB gilt der Vertrag als von Anfang an nichtig. Die Anfechtung ist die für den Kunden deutlich härtere Variante.
Wann ist eine falsche Angabe arglistig?
Wenn bewusst getäuscht wurde, um die Entscheidung des Versicherers zu beeinflussen. Eine einzelne, lange zurückliegende Behandlung ist etwas anderes als mehrere verschwiegene Behandlungen über Jahre oder eine laufende Therapie zum Antragszeitpunkt. Die Beweislast liegt beim Versicherer, die Bewertung erfolgt im Einzelfall und ist letztlich eine juristische Frage.
Was passiert, wenn der Versicherer im Leistungsfall etwas findet?
Er prüft die Krankengeschichte und gleicht sie mit Ihren Antragsangaben ab. Findet sich eine nicht angegebene Behandlung, hängt alles vom Verschuldensgrad und vom Zeitpunkt ab. Das Unangenehme daran ist die Situation: Sie sind dann bereits berufsunfähig, brauchen die Rente und führen gleichzeitig eine Auseinandersetzung über den Bestand Ihres Vertrags.
Ich habe beim Abschluss etwas vergessen. Soll ich es nachmelden?
Nicht überstürzt und nicht ohne vorherige Einordnung. Eine unbedachte Nachmeldung kann eine Prüfung auslösen, die sonst nie stattgefunden hätte. Sinnvoll ist, zuerst den Sachverhalt zu rekonstruieren, die damals gestellte Frage anzusehen und erst dann zu entscheiden, ob und wie etwas veranlasst wird. Bei Arglistverdacht gehört der Fall zu einer Rechtsanwältin oder einem Rechtsanwalt für Versicherungsrecht.
Mein Berater hat mir geraten, einfach abzuwarten. Ist das in Ordnung?
Aus unserer Sicht nicht. Dieser Rat verschiebt das gesamte Risiko auf Sie und erspart dem Berater ein unangenehmes Gespräch. Wenn die Beratung dokumentiert ist, kann das umgekehrt sogar relevant werden, denn ein nachweisbarer Beratungsfehler ist etwas anderes als eine bewusste Täuschung durch Sie.
Kann ich einen alten Vertrag einfach kündigen und neu abschließen?
Das ist selten die Lösung und manchmal die schlechteste Variante. Sie verlieren das erreichte Eintrittsalter, gegebenenfalls günstige Bedingungen und stehen erneut vor einer Gesundheitsprüfung, die inzwischen anders ausfallen kann. Prüfen Sie erst, ob der bestehende Vertrag tatsächlich angreifbar ist, und kündigen Sie niemals, bevor ein neuer Schutz policiert ist.
Gilt das auch für die private Krankenversicherung?
Die Fristen aus dem VVG gelten grundsätzlich ebenso. In der Praxis unterscheiden sich die Situationen aber, weil bei der Krankenversicherung laufend Leistungen abgerechnet werden und der Versicherer damit früher Anlass zur Prüfung haben kann. Wie eine saubere Antragstellung dort abläuft, besprechen wir in der Beratung zur privaten Krankenversicherung.
Wie vermeide ich dieses Problem von vornherein?
Indem die Gesundheitsfragen vor dem Antrag geklärt werden. Eine anonyme Risikovoranfrage zeigt Ihnen vorab, wie verschiedene Gesellschaften Ihre Vorgeschichte bewerten, ohne dass Ihr Name auftaucht oder ein Vorgang in einer Antragsakte entsteht. Danach können Sie einen Antrag stellen, bei dem alles drinsteht, was drinstehen muss.
Ersetzt diese Seite eine Rechtsberatung?
Nein. Hier steht die Einschätzung aus unserer Beratungspraxis als Versicherungsmakler, damit Sie die Zusammenhänge verstehen und einordnen können. Sobald es um die rechtliche Bewertung eines konkreten Falls geht, insbesondere beim Vorwurf der Arglist, gehört die Sache zu einer Fachanwältin oder einem Fachanwalt für Versicherungsrecht.
Was kostet ein Gespräch über meinen bestehenden Vertrag?
Für Sie entstehen dabei keine Mehrkosten. Für unsere klassische Maklerberatung stellen wir im Regelfall kein separates Beratungshonorar in Rechnung. Ergibt die Prüfung, dass Ihr Vertrag in Ordnung ist, ist das das Ergebnis – einen Abschluss um jeden Preis erwarten wir nicht.
Weiterlesen zu Gesundheitsfragen und Voranfrage
Lieber einmal unangenehm fragen als zehn Jahre hoffen.
Wir sehen uns an, was damals gefragt wurde und was tatsächlich vorlag – und sagen Ihnen ehrlich, ob das ein Thema ist oder nicht. Und wenn es eines für eine Anwältin oder einen Anwalt ist, sagen wir auch das.
✓ Festgehalt · ✓ Beiträge bleiben identisch · ✓ Seit 1983 · ✓ Online seit 2015 & Karlsruhe