Risikovoranfrage BU · DU · PKV
Eine anonyme Risikovoranfrage ist keine Rundmail. Sie ist eine Strategie.
Vielleicht hat Ihnen eine KI geraten, erst die Krankenakte zu besorgen, dann eine Liste mit zehn Versicherern zu erstellen und die anonym anfragen zu lassen. Das klingt gründlich. Es kann Ihrem Ergebnis aber schaden. Auf dieser Seite steht, wie eine Voranfrage tatsächlich abläuft, warum sie nicht bei Ihrer Diagnose beginnt und woran Sie erkennen, ob jemand sein Handwerk versteht.
✓ Berater auf Festgehalt · ✓ Ohne Ihren Namen · ✓ Vor jedem Antrag · ✓ Seit 1983 in Karlsruhe

Das Wichtigste in 60 Sekunden
Bei einer anonymen Risikovoranfrage prüfen ausgewählte Versicherer vor dem eigentlichen Antrag, zu welchen Bedingungen sie Sie voraussichtlich versichern würden. Das Ergebnis kann Normalannahme, Risikozuschlag, Leistungsausschluss, Zurückstellung oder Ablehnung sein. Ihr Name taucht dabei nicht auf, und es entsteht kein Vorgang in einer Antragsakte.
Drei Dinge, die Sie danach nicht mehr vergessen sollten: Die Voranfrage beginnt nicht bei Ihrer Gesundheit, sondern beim Tarifvergleich. Mehr angefragte Versicherer bedeuten nicht automatisch bessere Ergebnisse. Und ein positives Votum ist keine Zusage, die monatelang gilt – rechnen Sie eher mit zwei Wochen.
Drei Sätze über Voranfragen, die fast überall stehen – und in der Praxis schiefgehen
Wir bekommen seit einiger Zeit Anfragen, die ungefähr so klingen: „Bitte stellen Sie für mich eine anonyme Risikovoranfrage bei A, B, C und D. Verwenden Sie Diagnose X mit diesen Angaben und reichen Sie meinen Befund so und so ein."
Das ist gut gemeint. Die Leute haben sich vorbereitet, meist mit einem Ratgeber oder einer KI. Nur ist die Vorbereitung genau die falsche, und das liegt an drei Sätzen, die im Netz fast überall stehen.
„Besorgen Sie Ihre komplette Patientenakte und schicken Sie sie an den Versicherer."
Ihre Patientenakte wurde für die medizinische Dokumentation geschrieben. Nicht für einen Risikoprüfer. Darin stehen Diagnoseschlüssel, Verdachtsdiagnosen und Abrechnungsinformationen, die ohne Zusammenhang ein völlig falsches Bild ergeben.
Völliges Harakiri ist es, eine Abrechnungsauskunft ungeprüft an einen Antrag zu hängen.„Fragen Sie bei möglichst vielen Versicherern an, dann haben Sie mehr Auswahl."
Bei einer Risikovoranfrage gilt nicht: Viel hilft viel. Versicherer werten intern aus, welche Makler häufig anfragen und daraus auch Verträge bringen – und welche nur streuen. Wer streut, verbrennt seinen Ruf. Und damit die Chancen seiner Kunden.
„Nehmen Sie den Versicherer, der bei Ihrer Diagnose am besten ist."
Diesen Versicherer gibt es nicht. Dieselbe Diagnose wird bei verschiedenen Gesellschaften völlig unterschiedlich bewertet, und der Name einer Diagnose reicht dafür meist überhaupt nicht aus. Verlauf, Behandlung, Medikamente, Beschwerden und der aktuelle Befund können entscheidend sein.
Was daran am meisten auffällt: Die Informationen, die für eine gute Voranfrage nötig sind, sind im Netz längst vorhanden. Daraus wird nur die falsche Handlungsanweisung abgeleitet. Sammeln Sie die Fakten – entscheiden Sie aber nicht selbst, was davon wie gegenüber welchem Versicherer dargestellt wird. Das ist unsere Arbeit, und sie beginnt woanders, als die meisten denken.
Der Fall mit den 40 Seiten
In einem Maklerforum hat vor einiger Zeit ein Kollege beschrieben, dass er für einen Kunden die komplette Patientenakte eingereicht hat. 40 Seiten. Das Ergebnis waren Ablehnungen.
Das ist kein Einzelfall und auch kein Pech. Manche Versicherer bearbeiten nicht mehr als 10 Seiten Anfrage. Was darüber hinausgeht, wird gar nicht erst gelesen. Und selbst wenn es gelesen wird: Bei fünf Anfragen gehen also vier leer aus – die Bearbeitungszeit, die ein Risikoprüfer in einen Fall steckt, steht in keinem Verhältnis zur Chance, dass daraus ein Vertrag wird.
Wenn man sich mal an die eigene Schulzeit erinnert und Klassenarbeiten mit offenen Fragen: Welcher Lehrer hätte einfach eine Auflistung als Ergebnis genommen? Der würde eher so eine 5 oder 6 vergeben.
Genau das passiert bei einer Voranfrage, die nur aus weitergereichten Unterlagen besteht.
Eine Abrechnungsauskunft beantwortet die Frage des Risikoprüfers nicht. Sie zeigt Ziffern und Zeitpunkte, aber weder Symptome noch Verlauf noch den heutigen Stand. Der Risikoprüfer muss daraus selbst einen Fall bauen – und im Zweifel entscheidet er vorsichtig. Zu Ihren Lasten.
Erst vergleichen. Dann anfragen.
Ein häufiger Einstieg lautet: „Welcher Versicherer ist bei meiner Diagnose am besten?" Darauf gibt es meist keine einfache Antwort – und zwar aus einem Grund, der nichts mit Ihrer Gesundheit zu tun hat.
Bevor wir über Ihre Diagnosen sprechen, müssen wir wissen, welcher Tarif überhaupt zu Ihnen passt. Bei einer BU entscheiden Beruf, Tätigkeitsanteile, gewünschte Rente, Laufzeit, Nachversicherungsmöglichkeiten und die Klauseln, die für Ihren Beruf zählen. Bei einer PKV sind es gewünschte Leistungen, Selbstbeteiligung, ambulante und stationäre Versorgung, Zahnleistungen und weitere Tarifmerkmale.
Welche Versicherer sinnvoll sind, ist ein Ergebnis der Beratung. Nicht deren Ausgangspunkt.
Erst aus diesem Vergleich ergibt sich eine Auswahl geeigneter Gesellschaften. Und erst dann ist die Frage sinnvoll, wie diese Gesellschaften mit Ihrer Vorgeschichte umgehen. Andersherum passiert regelmäßig Folgendes: Jemand hat drei Versicherer im Kopf, die angeblich gut mit seiner Diagnose umgehen – und keiner davon hat ein Bedingungswerk, das zu seinem Beruf passt. Dann war die ganze Voranfrage umsonst.
Warum die Tarifauswahl vor der Risikovoranfrage kommt
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenBernd Krause erklärt, warum die Reihenfolge über das Ergebnis entscheidet – und was passiert, wenn man sie umdreht.
Ein Testsieger aus dem Internet ersetzt diesen Vergleich nicht. Eine KI ebenfalls nicht. Wie Tests zustande kommen und wie man sie liest, steht in Testsieger vergleichen – aber richtig.
Über 100 Gesellschaften im Vergleich – hier ein Ausschnitt
Erst aus dem Vergleich ergibt sich, welche Versicherer für Sie überhaupt in Frage kommen. Und erst danach ist die Frage sinnvoll, wie diese Gesellschaften mit Ihrer Vorgeschichte umgehen.





Damit wir uns richtig verstehen: Die Voranfrage ist ein Schritt, nicht das Produkt
Sie brauchen keine Risikovoranfrage. Sie brauchen eine Berufsunfähigkeitsversicherung oder eine private Krankenversicherung, die im Ernstfall zahlt. Die Voranfrage ist einer von mehreren Schritten auf dem Weg dorthin – ein wichtiger, aber eben ein Schritt. Wenn Sie wissen wollen, wie das Ganze bei uns abläuft, fangen Sie besser hier an:
Dieselbe Vorerkrankung, drei völlig verschiedene Fragen
Hier wird es konkret. Diese drei Ausschnitte stammen aus echten Antragsunterlagen: zwei von privaten Krankenversicherern, einer von einem BU-Versicherer.
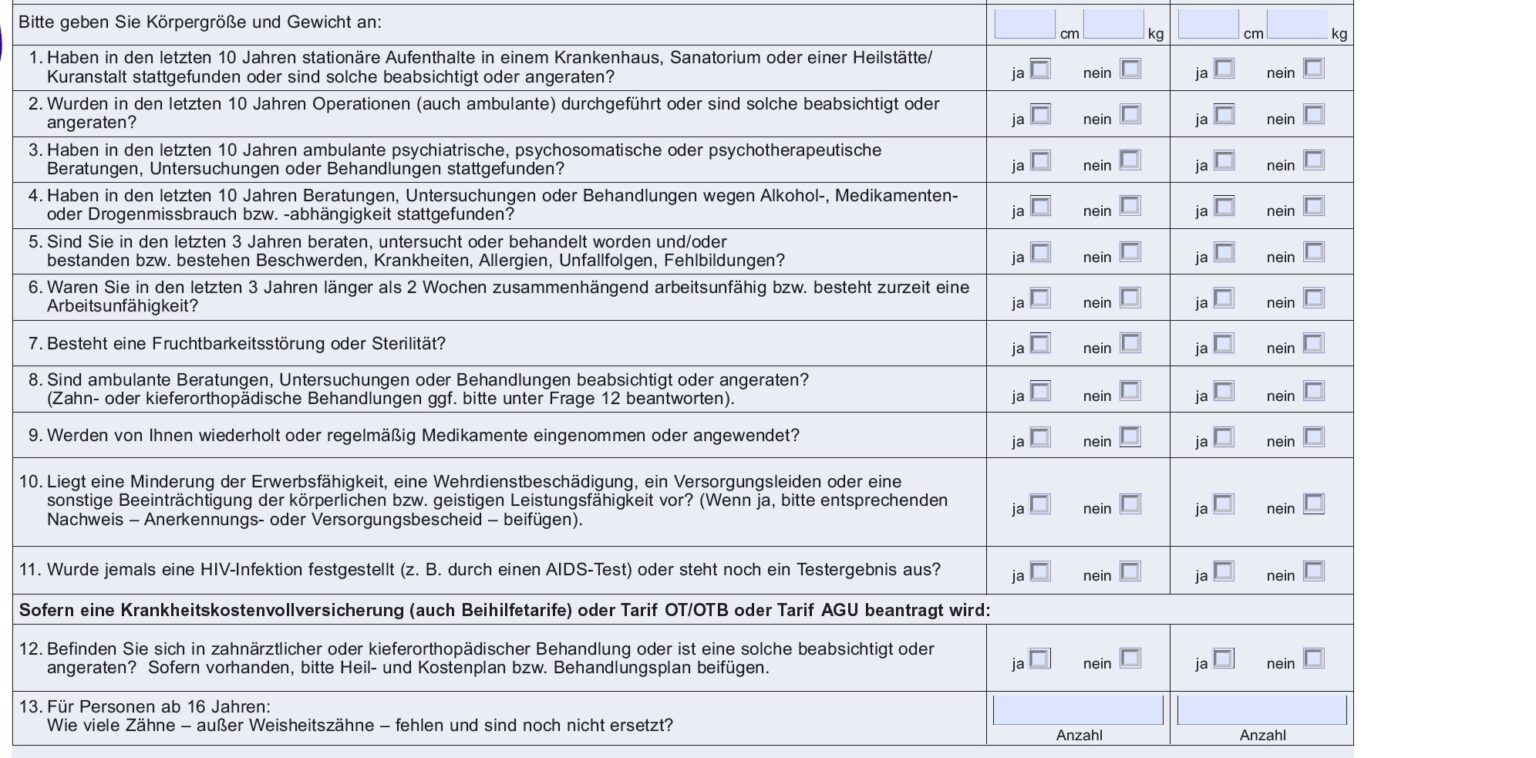
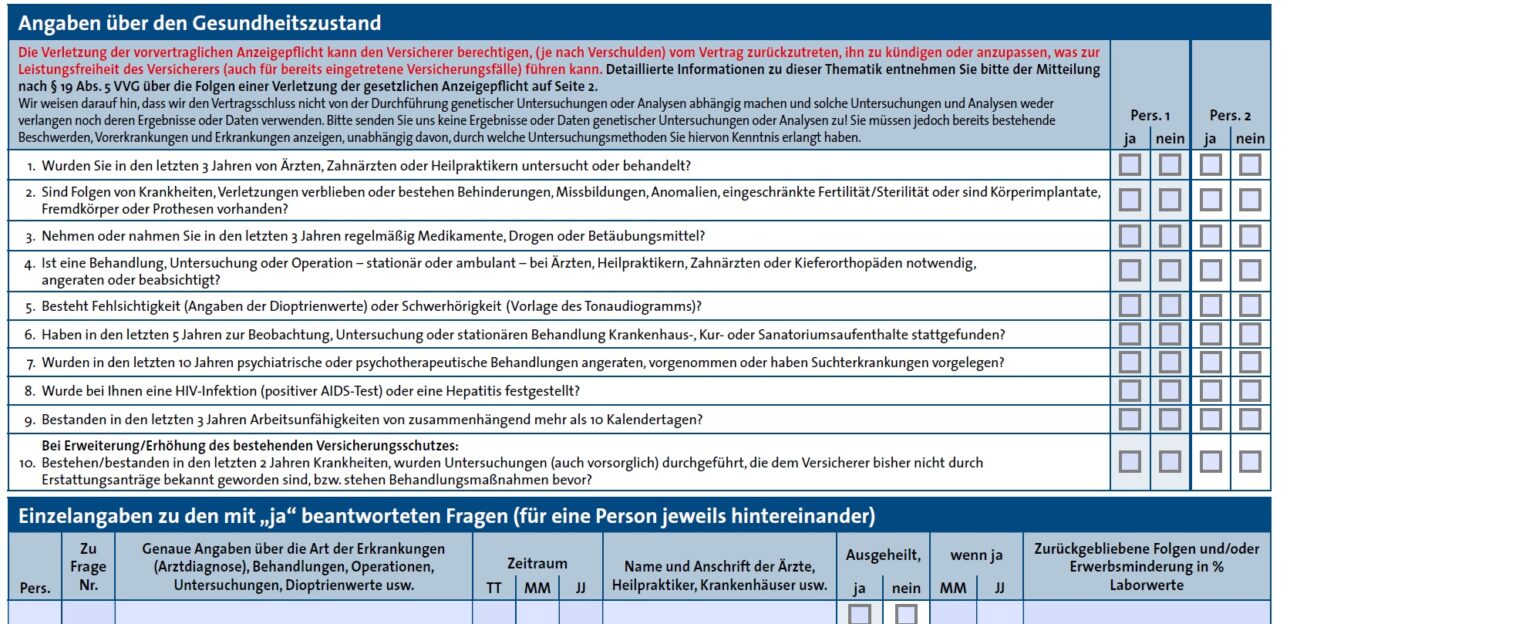
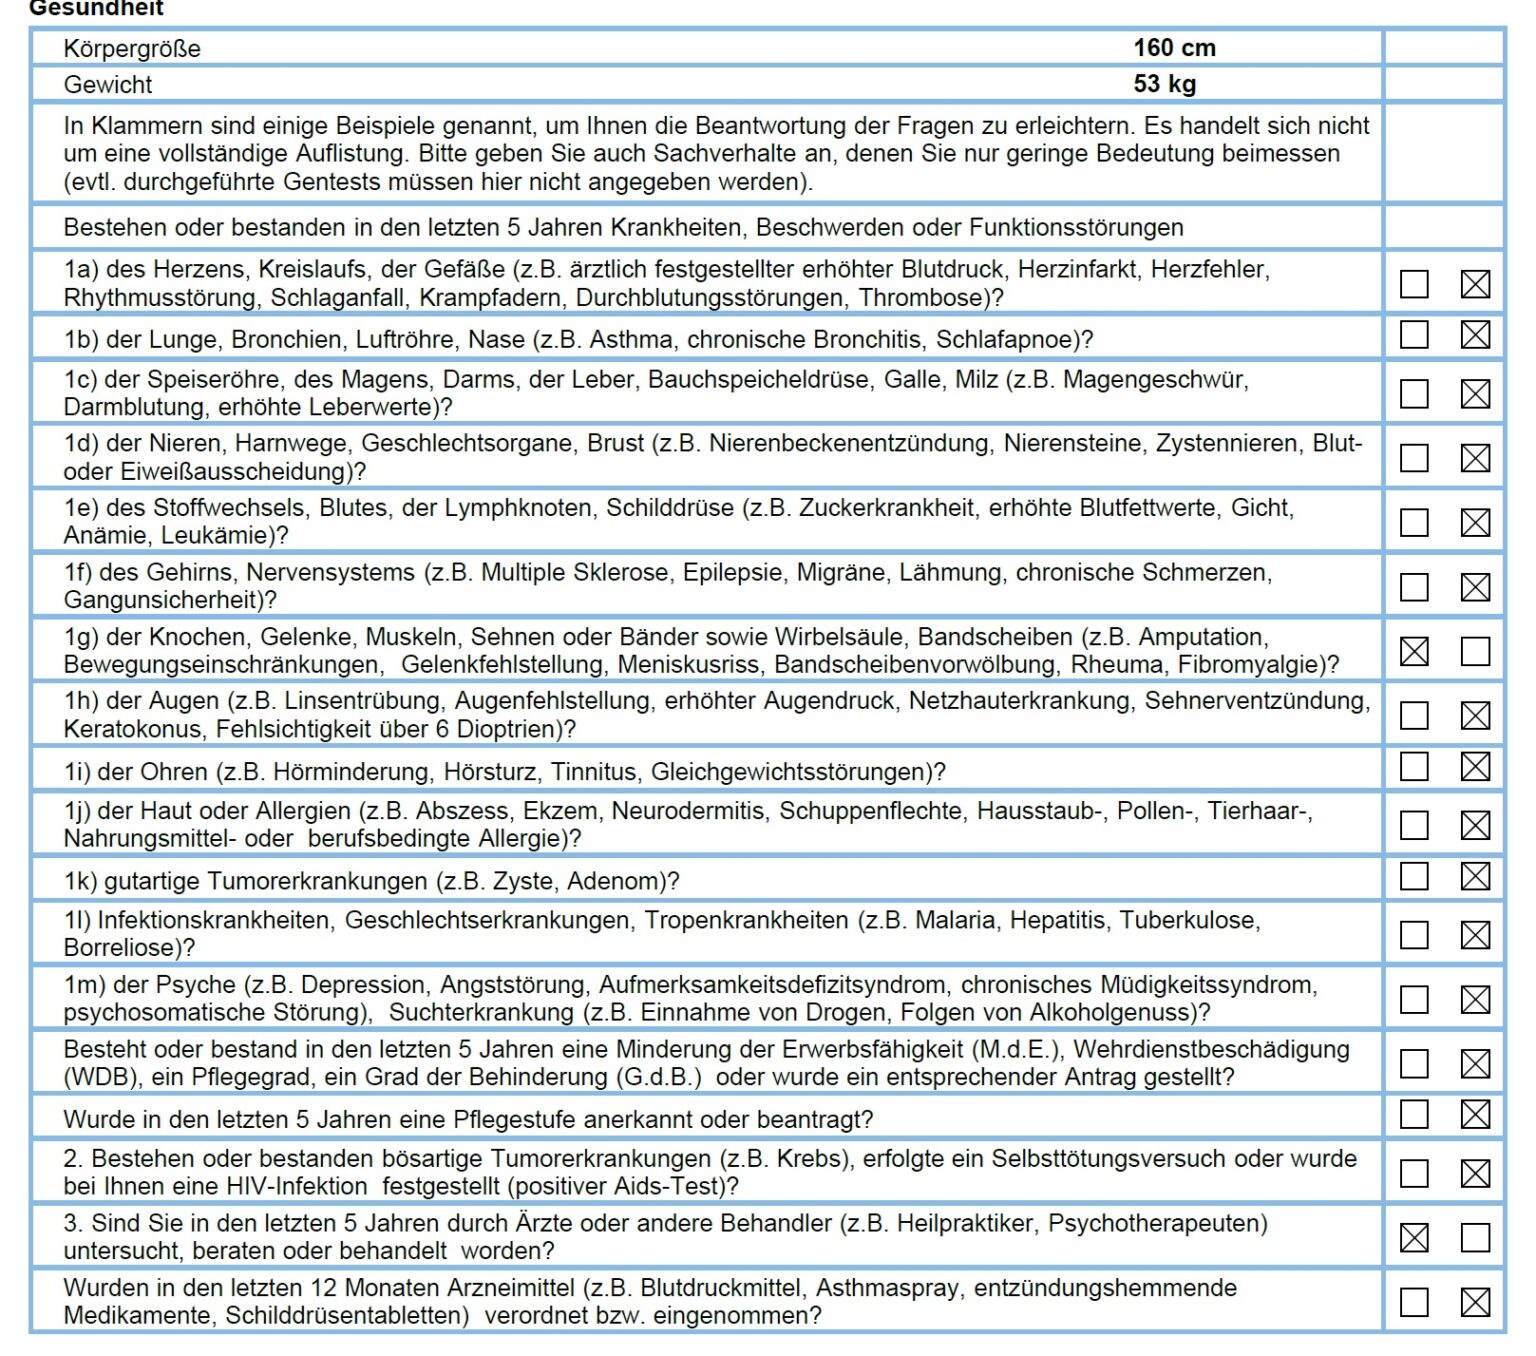
Schauen Sie sich an, wie unterschiedlich gefragt wird. Andere Zeiträume, andere Formulierungen, andere Abgrenzungen. Die eine Gesellschaft fragt nach Behandlungen, die andere nach Beschwerden. Die eine will fünf Jahre wissen, die andere zehn. Und bei der BU sieht der Katalog noch einmal ganz anders aus als bei der PKV.
Daraus folgen zwei Dinge. Erstens: Eine Antwort, die bei Gesellschaft A vollständig ist, kann bei Gesellschaft B unvollständig sein. Zweitens: Wer pauschal alles angibt, was er jemals hatte, beantwortet Fragen, die niemand gestellt hat – und handelt sich damit Rückfragen und Zuschläge ein, die vermeidbar gewesen wären.
Welche Fragebögen welche Gesellschaft verwendet und wie Sie sich darauf vorbereiten, finden Sie in unserer Übersicht zu den Gesundheitsfragebögen für BU und PKV.
Fast jeder hat etwas anzugeben
Erfahrungsgemäß müssen 9 von 10 Personen, die sich für eine Berufsunfähigkeitsversicherung oder auch private Krankenversicherung interessieren, bei den Gesundheitsfragen irgendetwas angeben, was genauer geklärt werden muss.
Nun mag der eine oder andere lachen, es wird zum Beispiel noch der gute alte BMI ermittelt. Das ist immer die erste Frage.
Danach geht es weiter mit einer Vielzahl von Fragen. Die meisten beschränken sich nicht auf den aktuellen Gesundheitszustand, sondern gehen vom Tag der Antragstellung drei, fünf oder sogar zehn Jahre taggenau zurück. Man sollte also wirklich gut überlegen, damit man nichts vergisst.
Alle Fragen sind vollständig und wahrheitsgemäß zu beantworten. Oftmals wird in der Einleitung zu den Gesundheitsfragen darauf hingewiesen, dass „anzugeben sind auch Dinge, denen Sie keine oder nur eine geringe Bedeutung beimessen".
§ 19 Abs. 1 VVG – Anzeigepflicht
„Der Versicherungsnehmer hat bis zur Abgabe seiner Vertragserklärung die ihm bekannten Gefahrumstände, die für den Entschluss des Versicherers, den Vertrag mit dem vereinbarten Inhalt zu schließen, erheblich sind und nach denen der Versicherer in Textform gefragt hat, dem Versicherer anzuzeigen."
Lesen Sie den letzten Halbsatz noch einmal: nach denen der Versicherer in Textform gefragt hat. Daraus folgt beides. Man muss auf das antworten, was gefragt wird – und nicht Angaben machen, nach denen nicht gefragt wird.
Die Entscheidung, ob etwas wichtig ist oder nicht, obliegt damit der Risikoprüfung des jeweiligen Versicherers. Nicht Ihnen.
Das ist der Punkt, an dem sich der Kreis zum Anfang dieser Seite schließt. Sie sollen nichts weglassen – und Sie sollen auch nicht selbst entscheiden, welcher Versicherer was wie zu sehen bekommt. Beides ist nicht Ihre Aufgabe.
Grundsätzlich gibt es folgendes Spektrum für die Beurteilung:
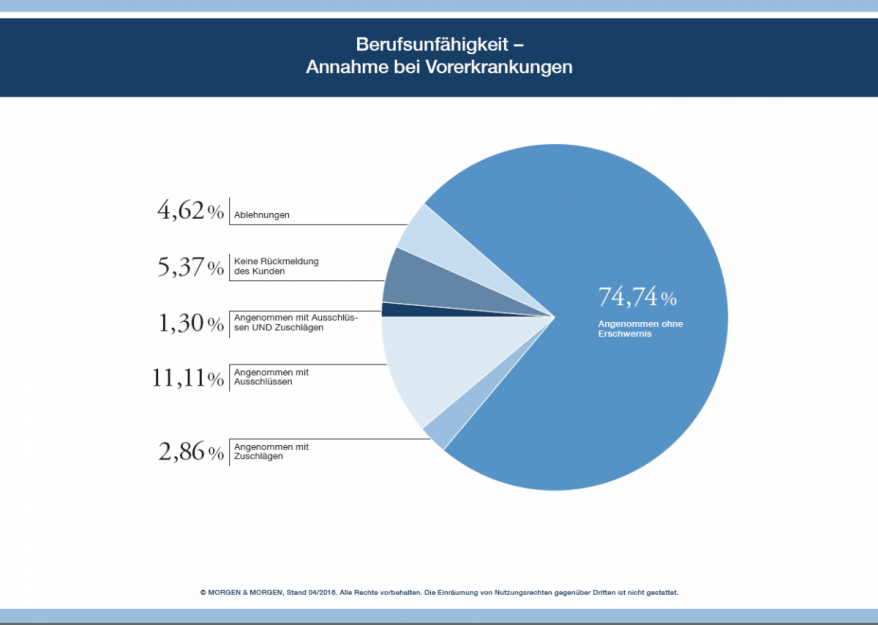
Unser Ziel ist immer, eine möglichst gute Annahme für Sie zu erzielen. Sollte es zu Zuschlägen kommen, versuchen wir, diese möglichst gering auszuhandeln – und bei Ausschlussklauseln, diese entsprechend positiv für Sie zu gestalten. Wie das konkret aussieht, steht weiter unten.
Was bei einer Voranfrage tatsächlich herauskommt
„Anonyme Risikovoranfrage" klingt nach einem abstrakten Verfahren. Es ist aber schlicht ein Vorgang mit einem Ergebnis, das man lesen kann. So sieht das aus.
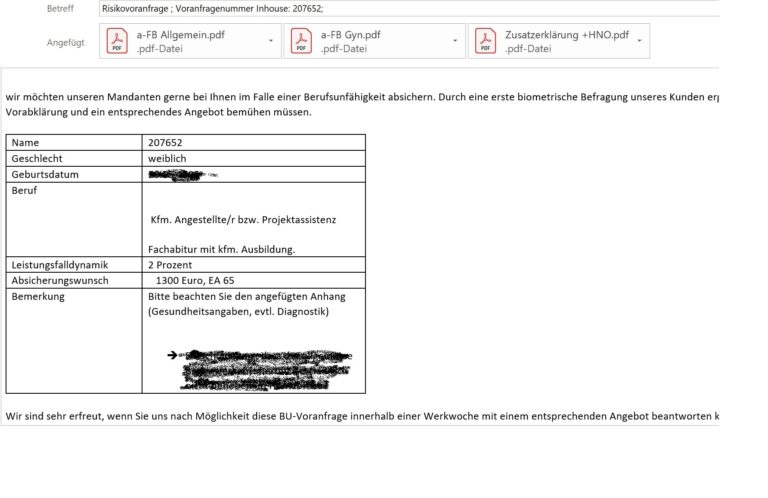
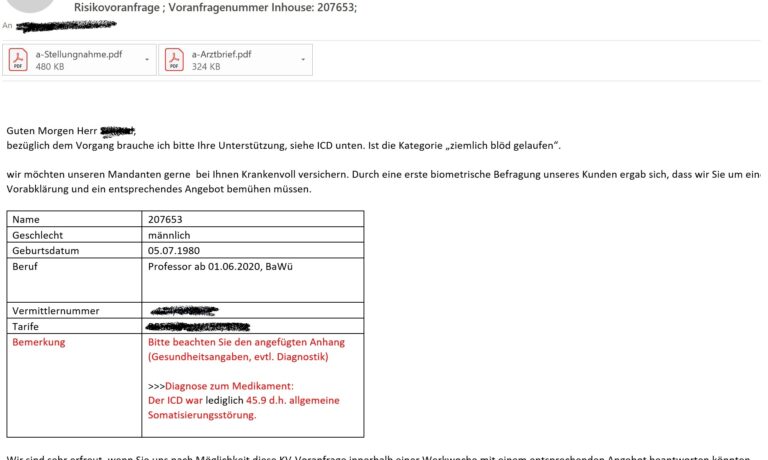
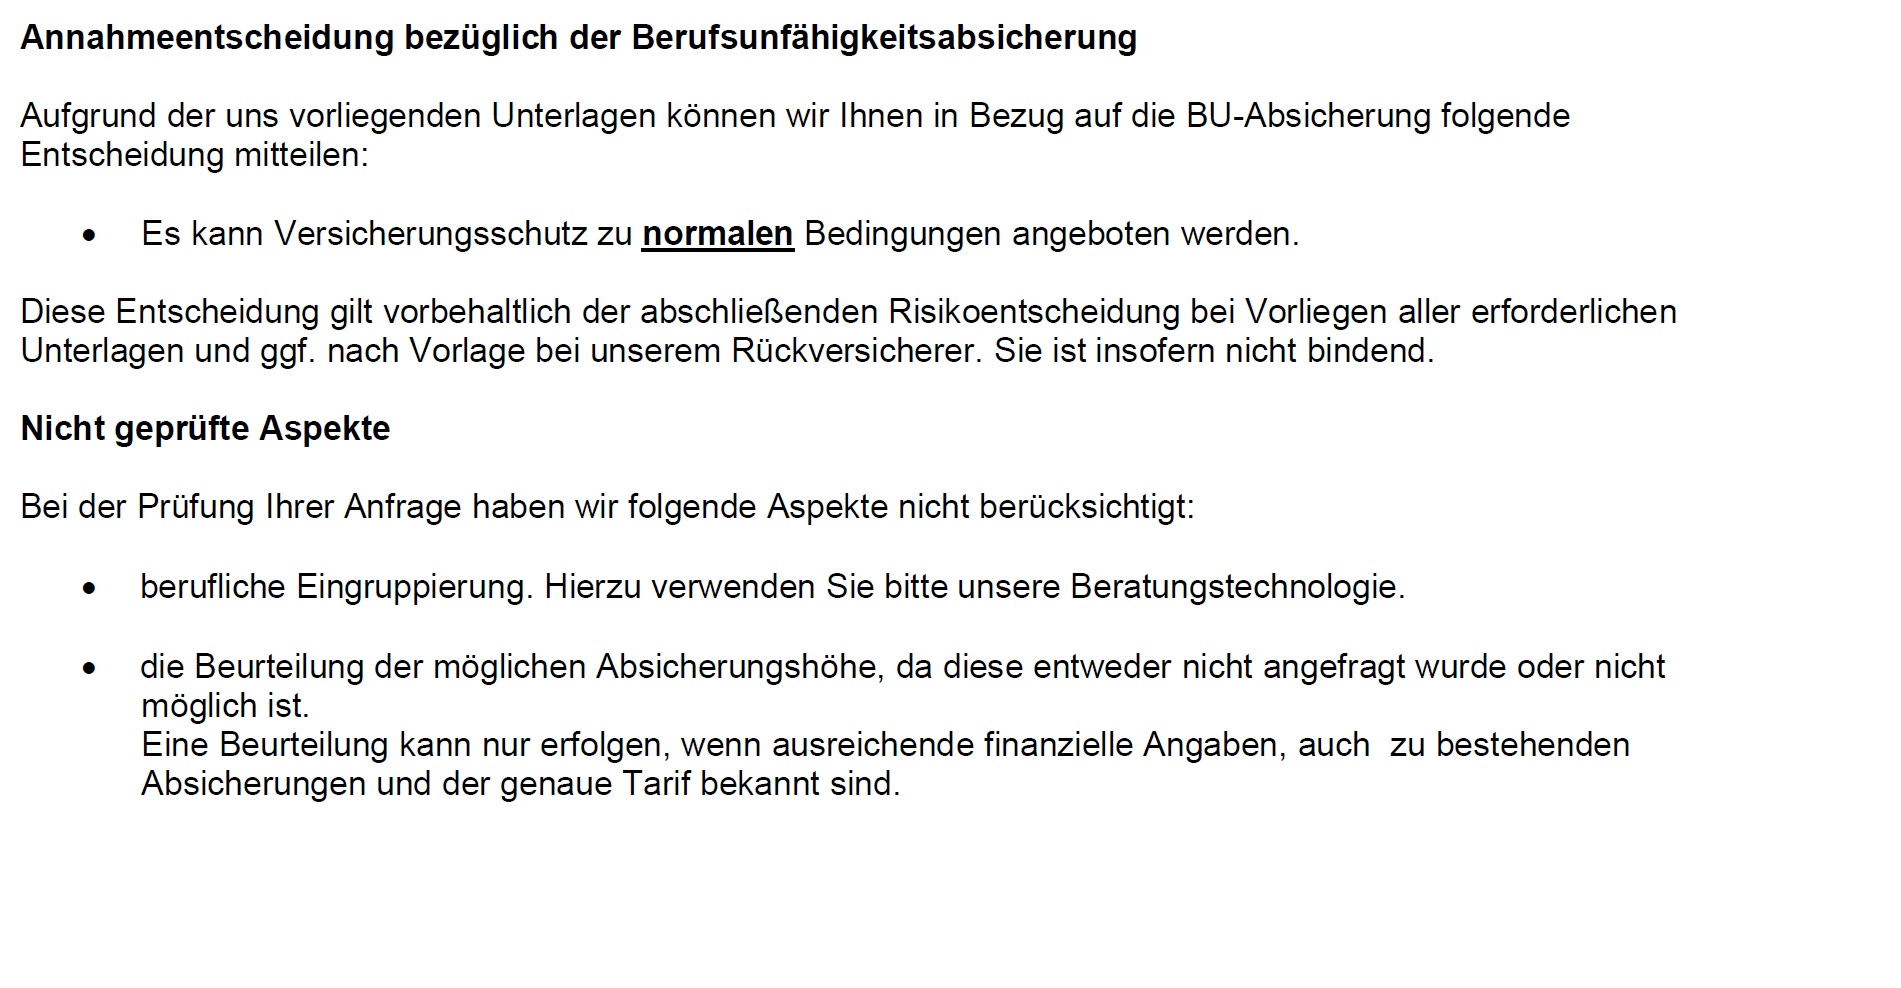
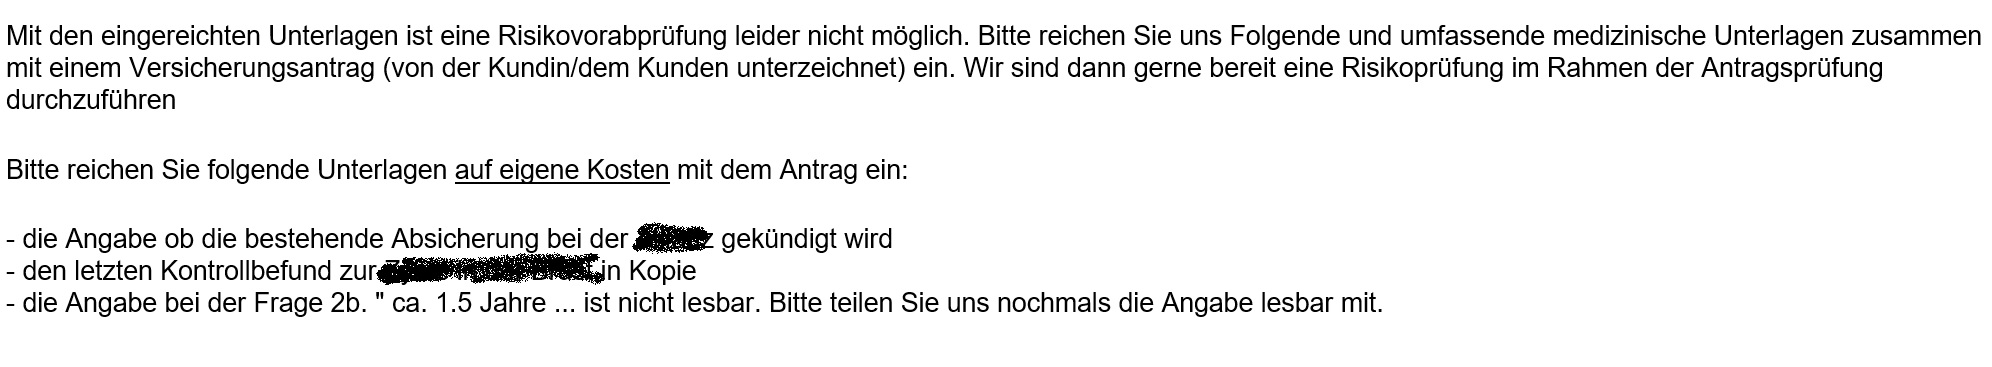
Die Rückfrage ist der Punkt, an dem sich Erfahrung auszahlt. Am anderen Ende sitzt kein Algorithmus, sondern ein Mensch. Manchmal fehlt eine Information. Manchmal wurde etwas missverstanden. Manchmal hilft eine ärztliche Stellungnahme, manchmal reicht eine Erklärung im Anschreiben.
Das heißt nicht, dass man einen Risikoprüfer zu einer Entscheidung drängen könnte. Kann man nicht, und sollte man auch nicht. Aber man kann miteinander sprechen. Ein gutes erstes Votum ist nicht zwingend das letzte Wort – und ein erfahrener Risikoprüfer erinnert sich irgendwann daran, von welchen Maklern sauber aufbereitete Fälle kommen.
Die Ausschlussklausel – hier steckt Verhandlungsspielraum
Ein Leistungsausschluss klingt erst einmal nach einer fertigen Entscheidung. Ist er aber oft nicht. Dabei besteht oft Verhandlungsspielraum.
Der Klassiker ist ein „Ausschluss für Beschwerden an Rücken und Wirbelsäule und Folgen". Besser ist ein derartiger Ausschluss mit der Erweiterung „Ausgenommen sind Unfälle und Tumore".
Erkennen Sie den Unterschied?
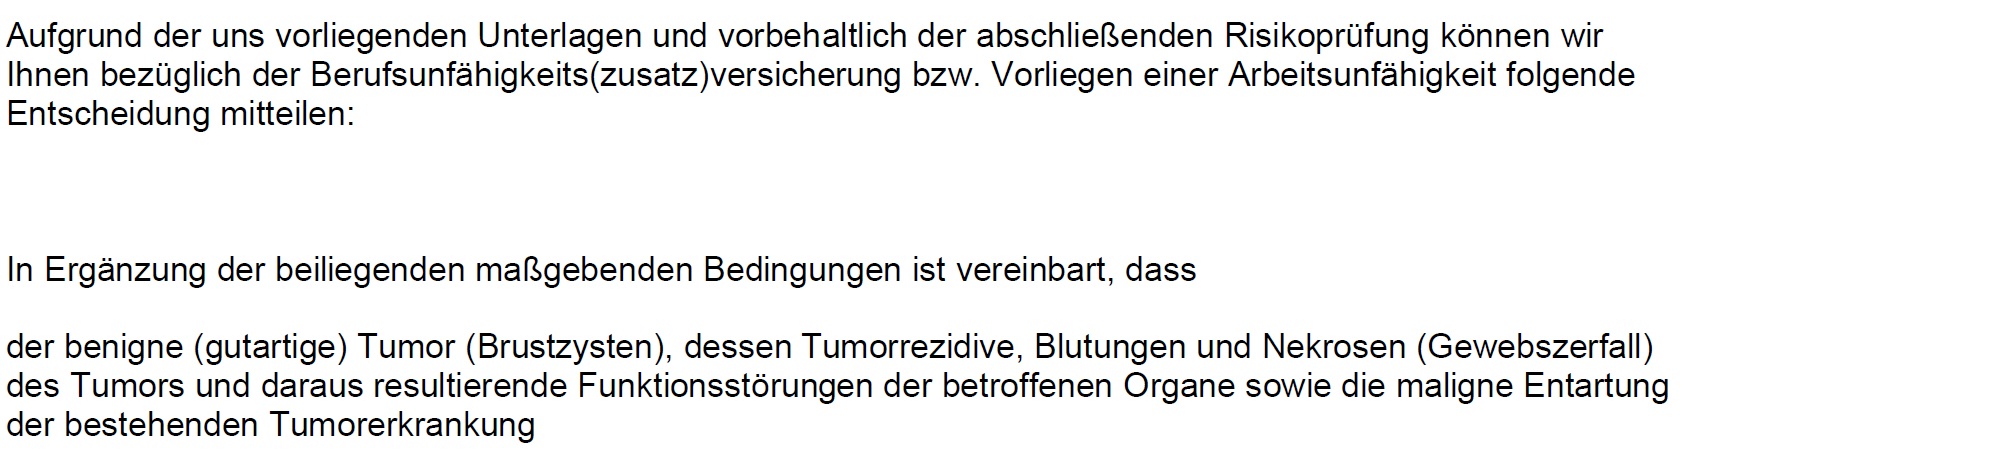
In der ersten Fassung sind Sie auch dann nicht versichert, wenn Sie in zwanzig Jahren nach einem Autounfall eine Wirbelsäulenverletzung davontragen. Oder wenn ein Tumor an der Wirbelsäule auftritt. Beides hat mit den Verspannungen, die den Ausschluss ausgelöst haben, nicht das Geringste zu tun.
In der zweiten Fassung sind genau diese Fälle wieder drin. Dieselbe Diagnose, derselbe Versicherer, ein Halbsatz Unterschied – und im Ernstfall liegen dazwischen mehrere hunderttausend Euro. Wonach würden Sie fragen, wenn Sie das vorher gewusst hätten?
Braucht man immer die Patientenakte?
Klare Antwort: Nein!
Nicht in jedem Fall ist das Einholen der Patientenakte oder Abrechnungsauskunft bei der Krankenversicherung sinnvoll. Hier kommt es auf die Beschwerden und den Verlauf an. Man braucht auch nicht in jedem Fall Atteste, oftmals reichen Fragebögen für Risikoprüfer, um sich einen Eindruck zu verschaffen.
In jedem Fall gilt es, mit Fingerspitzengefühl zu arbeiten und auch nicht Dinge aufzubauschen. Das kann auch dazu führen, dass Versicherungsschutz abgelehnt wird.
Die Kunst liegt darin, die Fragen der Versicherungen wahrheitsgemäß zu beantworten, aber nicht auf ungestellte Fragen eine Antwort zu geben.
Deshalb führen wir vor dem Anfordern von Unterlagen in der Regel ein kurzes Telefonat. Fünf Minuten, in denen sich meist klärt, ob wir überhaupt etwas brauchen. Bei vermeintlichen Kleinigkeiten wie Verspannungen ist schon die Formulierung der Anfrage eine Kunst für sich.
Saubere Datenaufbereitung für Ihre Voranfrage
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenWoran eine Voranfrage scheitert, bevor sie überhaupt beim Risikoprüfer ankommt: an unsortierten Angaben.
Warum wir nicht zehn Versicherer gleichzeitig anfragen
Wir beginnen mit einer klein gehaltenen, gezielt ausgewählten Gruppe – häufig mit den zwei oder drei Favoriten aus dem vorherigen Tarifvergleich. Reichen die Ergebnisse nicht aus, folgen gezielt weitere Gesellschaften.
Dahinter stehen zwei Gründe, die man von außen nicht sieht.
Erstens werten Versicherer intern aus, von welchen Maklern regelmäßig Anfragen kommen und ob daraus auch Verträge entstehen. Zu viele Anfragen von einem Makler gelten als unprofessionell. In einer langfristigen Zusammenarbeit spielt das eine Rolle – und zwar zu Ihren Gunsten, wenn es gut läuft.
Zweitens sind Risikoprüfer Menschen. Diese merken sich durchaus, welche Makler professionell arbeiten und auch mal etwas höflich besprechen oder klarstellen, statt zu fordern. Dann kann auch mal eine „pädagogische Note" gegeben werden – ein Ergebnis, das sich am Rand des Spielraums bewegt, aber eben am richtigen Rand.
Das klingt nach Kleinkram. Rechnen Sie es einmal durch: 5 Prozentpunkte weniger Zuschlag auf einen Beitrag von 90 Euro sind 4,50 Euro im Monat. Über 35 Jahre Laufzeit sind das rund 1.900 Euro – für einen Halbsatz in einem Anschreiben und ein Telefonat, das jemand anders nicht geführt hat.
Und deshalb bitten wir Sie um eines: Buchen Sie bei uns keinen Termin, solange ein anderer Versicherungsmakler Ihren BU- oder PKV-Fall aktiv bearbeitet oder bereits Risikovoranfragen für Sie stellt. Das ist keine Eitelkeit. Drei Makler haben nicht drei Versicherungsmärkte – sie greifen auf dieselben Gesellschaften zurück und teilweise sogar auf denselben Risikoprüfer.
Dazu kommt: Auch eine anonyme Anfrage ist nicht zwangsläufig völlig unsichtbar. Bestimmte Kombinationen aus Geburtsdatum, Geschlecht, Beruf und gesundheitlicher Vorgeschichte können dazu führen, dass ein bereits vorgelegter Fall wiedererkannt wird. Dann kann es zur Ablehnung kommen, um Doppelbearbeitung zu vermeiden.
Damit ist auch die Frage beantwortet, was „anonym" eigentlich heißt: ohne Ihren Namen und ohne Vorgang in einer Antragsakte. Nicht spurlos. Genau deshalb ist eine Voranfrage eine Strategie und keine Rundmail.
Sie müssen sich selbstverständlich nicht für uns entscheiden. Informieren Sie sich, lernen Sie unterschiedliche Berater kennen, entscheiden Sie danach, wem Sie Ihren Fall anvertrauen. Wenn Sie sich für uns entscheiden, investieren wir Zeit, Erfahrung und Arbeit in Ihre Beratung. Wir möchten aber nicht einer von fünf Maklern sein, die parallel viele Stunden in denselben Fall stecken.
Warum eine Mehrfachberatung gerade bei der Krankenversicherung selten hilft, haben wir ausführlicher aufgeschrieben: PKV-Beratung – macht Mehrfachberatung Sinn?
Ein Votum ist kein Gutschein. Es ist eine Momentaufnahme.
Im Netz lesen Sie oft, ein Votum gelte sechs bis zwölf Monate. Nach unserer Erfahrung ist das falsch gedacht.
Rechnen Sie mit rund 14 Tagen.
Tarifänderungen beim Versicherer oder geänderte Annahmerichtlinien führen schnell zu einer anderen Bewertung. Ein Votum von vor drei Monaten ist im Zweifel nichts mehr wert.
Viel wichtiger ist aber der zweite Punkt, und den übersieht fast jeder: Das Risiko in der Zeit zwischen Votum und Antrag tragen Sie. Nicht der Versicherer.
Was in diesem Fenster dazwischenkommen kann
- ein Fahrradunfall
- ein Herzinfarkt
- ein auffälliger Vorsorgebefund
- eine Untersuchung, die plötzlich weitere Untersuchungen nach sich zieht
Was das praktisch bedeutet
- Sie müssen die neue Situation im Antrag angeben
- das gute Votum ist damit hinfällig
- der Abschluss kann komplett verhindert sein
- und zwar auch dann, wenn das Angebot bereits auf dem Tisch liegt
All das haben wir erlebt. Es ist kein Schreckensszenario, sondern der Grund, warum wir zügig arbeiten und warum wir Ihnen raten, nach einem guten Votum nicht wochenlang zu überlegen. Das gilt bei der BU genauso wie bei der PKV.
Kein Zuschlag ist nicht automatisch das beste Ergebnis
Verständlicherweise wünschen sich die meisten eine Normalannahme, also null Prozent Risikozuschlag. Das ist ein gutes Ziel. Es ist nur nicht automatisch das wirtschaftlich beste Ergebnis.
Das Verlangen nach kleinen Zuschlägen ist einerseits legitim, aufgrund unterschiedlicher Eingangsprämien aber zu kurz gedacht. Ein Beispiel:
| Versicherer | Grundbeitrag | Votum | Tatsächlicher Beitrag |
|---|---|---|---|
| A | 80 € | Normalannahme | 80 € |
| B | 64 € | + 25 % Zuschlag | 80 € |
| C | 70 € | + 10 % Zuschlag | 77 € |
Beispielhafte Größenordnungen zur Veranschaulichung. Ihre konkreten Werte hängen von Beruf, Alter, Gesundheit und Tarif ab.
Wer nur die Voten betrachtet, sagt: A ist am besten, C zweitbester, B am schlechtesten. Wer den tatsächlichen Preis betrachtet, merkt: C ist trotz Zuschlag am günstigsten – und B kostet genauso viel wie der Tarif ohne jeden Zuschlag.
Und dabei haben wir über Leistungen und Bedingungen noch überhaupt nicht gesprochen. Ein Risikozuschlag ist ein Ergebnis der Risikoprüfung – aber noch keine Bewertung des Angebots.
Die richtige Frage lautet eher: Bei welchem der für mich geeigneten Versicherer bekomme ich unter Berücksichtigung meiner Gesundheit das beste Gesamtpaket aus Leistung, Bedingungen und tatsächlichem Beitrag? Das gilt bei BU genauso wie bei PKV.
Kann ChatGPT meine Risikovoranfrage vorbereiten?
KI kann bei Versicherungen durchaus hilfreich sein. Sie können sich Begriffe erklären lassen, Fragen sammeln, Zusammenhänge verstehen oder sich auf ein Beratungsgespräch vorbereiten. Kommen Sie gerne gut informiert zu uns.
Was eine KI nicht ersetzen kann, ist eine individuelle BU- oder PKV-Beratung mit professioneller Voranfragestrategie. Dafür reicht es nicht zu wissen, dass Versicherer A angeblich bei Diagnose X „gut" ist.
Eine professionelle Beratung berücksichtigt Ihre persönlichen Anforderungen, konkrete Tarifbedingungen, die für den jeweiligen Tarif gestellten Gesundheitsfragen, Beruf und weitere Risikomerkmale, professionelle Tarifvergleiche, Erfahrungen mit ähnlichen Fällen, die aktuelle Einschätzung der Risikoprüfung und die konkreten Ergebnisse Ihrer Voranfragen.
Eine Bitte
Bringen Sie uns keine von ChatGPT oder einer anderen KI fertig geplante Liste mit Versicherern mit, die wir lediglich abarbeiten sollen. Nicht, weil wir keine Vorschläge mögen – sondern weil die Reihenfolge dann nicht mehr stimmt. Welche Versicherer sinnvoll sind, ist das Ergebnis der Beratung, nicht deren Ausgangspunkt.
Noch schwieriger wird es, wenn schon etwas passiert ist. Wenn jemand auf eigene Faust mit Namen angefragt hat, ein Portal einen Antrag gestellt hat oder ein Kollege bereits mit einer unglücklich aufbereiteten Anfrage unterwegs war, dann liegt uns kein unbeschriebenes Blatt vor. Das ist in der Regel, so hart wie es klingt, eine Totgeburt.
Wir sagen Ihnen das dann auch. Ehrlich gesagt lieber am Telefon in fünf Minuten, als nach zwanzig Stunden Arbeit. Denn was danach kommt, ist selten schön: Die bekommt dann das Portal – also derjenige, der den Fall verursacht hat und ihn jetzt zu schlechteren Konditionen abschließt, weil nichts anderes mehr geht.
Warum Copy-Paste bei einer Voranfrage nicht reicht
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenBernd Krause erklärt, woran eine Risikovoranfrage scheitert, wenn Unterlagen einfach weitergereicht statt aufbereitet werden. Das Video lag schon auf dieser Seite und bleibt.
Warum unsere Berater kein Interesse an einem schnellen Abschluss haben
Der Fairsicherungsladen erhält Courtage vom Versicherer, wie jeder Makler. Unsere Beraterinnen und Berater bekommen davon nichts. Sie arbeiten auf Festgehalt – ohne Abschlussprämie, ohne Zielvorgabe, ohne bevorzugte Gesellschaft.
Bei einer Voranfrage ist das der Kern der Sache. Wer je Abschluss vergütet wird, hat einen Grund, schnell zum Antrag zu kommen. Wer es nicht wird, kann Ihnen auch sagen, dass das Ergebnis nicht gut genug ist und wir es anders versuchen sollten. Oder dass ein Abschluss gerade keinen Sinn ergibt.
So läuft eine Risikovoranfrage bei uns ab
Beruf, Tätigkeitsanteile, Wünsche, Budget. Bei der PKV zusätzlich die Leistungen, die Ihnen wichtig sind. Noch ohne Gesundheitsdaten.
Mit lizenzierter Vergleichssoftware und unserer Erfahrung. Daraus ergeben sich Ihre Favoriten – und erst damit wissen wir, über welche Gesellschaften wir überhaupt reden.
Wir gehen die Fragen des jeweiligen Tarifs durch, nicht irgendeinen allgemeinen Katalog. Bei Bedarf ein kurzes Telefonat, bevor Sie Unterlagen anfordern.
Fakten, Verlauf und Erklärung. Je nach Fall mit Fragebögen, Befunden, Stellungnahmen oder Attesten.
Zuerst die Favoriten. Ohne Ihren Namen, ohne Vorgang in einer Antragsakte.
Rückfragen beantworten, Missverständnisse ausräumen, bei Bedarf gezielt weitere Gesellschaften anfragen.
Wir vergleichen Annahme, tatsächlichen Beitrag, Leistungen und Bedingungen nebeneinander. Erst danach stellen wir einen Antrag.
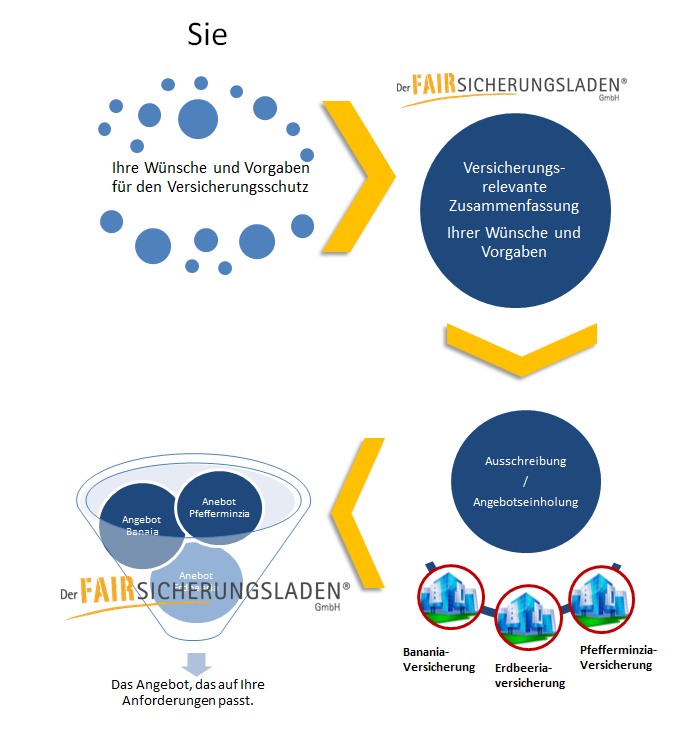
Und so bereiten wir Ihre Angaben auf
Eine gute Voranfrage verbindet drei Dinge: Fakten, Verlauf und Erklärung. Was war passiert? Wie lange bestanden Beschwerden? Was wurde untersucht? Was wurde behandelt? Was kam dabei heraus? Seit wann besteht Beschwerdefreiheit? Gibt es Einschränkungen? Je nach Fall kommen Fragebögen, Befunde, Arztberichte, persönliche Stellungnahmen oder Atteste hinzu.
Alles muss wahr sein. Aber wahrheitsgemäß bedeutet nicht, medizinische Daten ungeordnet auf den Tisch des Risikoprüfers zu kippen. Bildlich gesprochen verschnüren wir Ihre Angaben zu einem Paket, das der Versicherer versteht und richtig einordnen kann.
Das sieht für Sie nach wenig Aufwand aus. Sie schildern uns Ihre Geschichte, wir stellen ein paar Rückfragen, fertig. Im Hintergrund filtern wir dann manchmal bis zu einer Stunde oder noch länger an einem einzigen Fall: Was gehört in welche Anfrage? Was ist der Frage nach gar nicht gefragt? Wo braucht es eine Erklärung, wo genügt eine Zeile?
Für viele Diagnosen gibt es außerdem eigene Voranfragebögen der Versicherer. Bei Asthma zum Beispiel wird nach Häufigkeit der Anfälle, Medikation, Notfallbehandlungen, Krankenhausaufenthalten und Lungenfunktionswerten gefragt. Wer das vorher weiß, sammelt die richtigen Informationen – und muss nicht zwei Wochen später alles noch einmal beim Arzt anfordern.
Dazu kommen, wo es hilft, eigene Stellungnahmen, sodass das Wesentliche drin steht und etwas menschelt. Ein Risikoprüfer, der versteht, dass die Rückenbeschwerden von einem Umzug kamen und seit vier Jahren nie wieder aufgetreten sind, bewertet anders als einer, der nur eine ICD-Ziffer sieht.
Wir verkaufen dem Kunden nicht eine Versicherung. Wir verkaufen der Versicherung den Kunden.
Dieser Satz klingt beim ersten Lesen verkehrt herum. Er beschreibt aber ziemlich genau, worin unsere Arbeit besteht – selbstverständlich nicht im Sinne von Verschweigen oder Schönreden, sondern so, dass der Versicherer Ihren tatsächlichen Fall versteht und richtig einschätzen kann.
Was Kundinnen und Kunden über die Beratung sagen
Fachlich äußerst kompetent, hat sich viel Zeit genommen und alles verständlich erklärt.
Dennis S. – Beratung zur Altersvorsorge
Überdurchschnittliches Engagement. Es wurde deutlich mehr getan, als ich erwartet hatte.
Frau N. – Beratung zur privaten Krankenversicherung
Keine aktive Beratung hin zu einem bestimmten Tarif. Sehr neutral und objektiv.
Herr K. – Versicherungsberatung
Nachzulesen auf ProvenExpert · 4,89 von 5 Sternen bei 893 Bewertungen · 100 % Empfehlungsquote
Bernd Krause – Geschäftsführer, Der Fairsicherungsladen GmbH
Spezialist Berufsunfähigkeitsversicherung
Seit 1983 berät Der Fairsicherungsladen Akademikerinnen, Akademiker, Beamte und Fachkräfte zu BU, PKV und Altersvorsorge. Focus Top 300 Versicherungsmakler. Autor des Finanzplaners für Akademiker, über 200 Videos auf dem YouTube-Kanal.
Lieber erst selbst hineinschauen?
In unserer Ratgeber-Bibliothek liegen über 50 PDFs zum Download – darunter die Unterlagen zur anonymen Risikovoranfrage und die Gesundheitsfragebögen, mit denen Sie sich auf ein Gespräch vorbereiten können.
Ratgeber ansehen →Schreiben Sie uns, worum es geht – ohne Diagnosen
Ein paar Zeilen reichen: BU oder PKV, Ihr Beruf, und dass es gesundheitliche Punkte gibt, die Sie lieber im Gespräch schildern möchten. Alles Weitere klären wir persönlich. Gesundheitsdaten gehören nicht in ein Webformular.
Oder rufen Sie an: +49 (0)721 358 369
4,89 von 5 Sternen bei 893 Bewertungen auf ProvenExpert · 100 % Empfehlungsquote
Häufige Fragen zur anonymen Risikovoranfrage
Was ist eine anonyme Risikovoranfrage?
Bei einer anonymen Risikovoranfrage prüfen ausgewählte Versicherer vor dem eigentlichen Antrag, zu welchen Bedingungen sie Sie voraussichtlich versichern würden. Das Ergebnis kann Normalannahme, Risikozuschlag, Leistungsausschluss, Zurückstellung oder Ablehnung sein. Ihr Name taucht dabei nicht auf, und es entsteht kein Vorgang in einer Antragsakte.
Wie viele Versicherer sollte man bei einer Risikovoranfrage anfragen?
Nicht automatisch möglichst viele. Wir beginnen mit einer gezielt ausgewählten Gruppe, häufig mit den zwei oder drei Favoriten aus dem vorherigen Tarifvergleich. Reichen die Ergebnisse nicht aus, folgen gezielt weitere Gesellschaften. Versicherer werten intern aus, von welchen Maklern Anfragen kommen und ob daraus Verträge entstehen; zu viele Anfragen von einem Makler gelten als unprofessionell und schaden am Ende dem Kunden.
Wie lange gilt ein Votum aus einer Risikovoranfrage?
Deutlich kürzer, als oft behauptet wird. Rechnen Sie mit rund 14 Tagen. Tarifänderungen und geänderte Annahmerichtlinien führen schnell zu einer anderen Bewertung. Entscheidender ist aber, dass Sie das Risiko in der Zeit zwischen Votum und Antrag selbst tragen: Ein Unfall, ein Herzinfarkt oder ein auffälliger Vorsorgebefund in diesem Fenster muss im Antrag angegeben werden und kann den Abschluss vollständig verhindern, auch wenn das Angebot bereits vorliegt.
Soll ich meine komplette Patientenakte an den Versicherer schicken?
Nicht ungeprüft. Ihre Patientenakte wurde für die medizinische Dokumentation geschrieben, nicht für einen Risikoprüfer. Darin können Diagnoseschlüssel, Verdachtsdiagnosen und Abrechnungsinformationen stehen, die ohne Zusammenhang ein falsches Bild vermitteln. Arztunterlagen können für die Aufbereitung sehr wichtig sein, sie sind aber nicht automatisch eine geeignete Risikovoranfrage.
Braucht man für eine Voranfrage immer die Patientenakte?
Nein. Nicht in jedem Fall ist das Einholen der Patientenakte oder der Abrechnungsauskunft bei der Krankenversicherung sinnvoll. Es kommt auf die Beschwerden und den Verlauf an. Auch Atteste sind nicht immer nötig, oft reichen Fragebögen, damit sich der Risikoprüfer einen Eindruck verschaffen kann. Wichtig ist, mit Fingerspitzengefühl zu arbeiten und Dinge nicht aufzubauschen – auch das kann zu einer Ablehnung führen.
Heißt anonym, dass die Anfrage spurlos bleibt?
Anonym heißt: ohne Ihren Namen und ohne Vorgang in einer Antragsakte. Es heißt nicht spurlos. Bestimmte Kombinationen aus Geburtsdatum, Geschlecht, Beruf und gesundheitlicher Vorgeschichte können dazu führen, dass ein bereits vorgelegter Fall wiedererkannt wird. Genau deshalb ist eine Voranfrage eine Strategie und keine Rundmail an möglichst viele Gesellschaften.
Sollte ich mehrere Makler gleichzeitig Voranfragen stellen lassen?
Davon raten wir ab. Drei Makler haben nicht drei Versicherungsmärkte, sie greifen teilweise auf dieselben Gesellschaften und möglicherweise sogar auf denselben Risikoprüfer zurück. Parallele Anfragen können Doppelbearbeitung verursachen und unterschiedliche Strategien gegenseitig behindern; im ungünstigsten Fall kommt es zur Ablehnung, um Doppelbearbeitung zu vermeiden. Informieren Sie sich gerne bei mehreren Beratern und entscheiden Sie danach, wem Sie Ihren Fall anvertrauen.
Ist eine Versicherung ohne Risikozuschlag immer die beste Wahl?
Nein. Ein Tarif mit Zuschlag kann wegen einer niedrigeren Eingangsprämie genauso viel oder sogar weniger kosten als ein Tarif ohne Zuschlag. Ein Risikozuschlag ist ein Ergebnis der Risikoprüfung, aber noch keine Bewertung des Angebots. Entscheidend ist das Gesamtpaket aus Annahmeergebnis, tatsächlichem Beitrag, Leistungen und Vertragsbedingungen.
Kann man über einen Leistungsausschluss verhandeln?
Oft ja. Dabei besteht häufig Verhandlungsspielraum. Der Klassiker ist ein Ausschluss für Beschwerden an Rücken und Wirbelsäule und Folgen. Besser ist ein derartiger Ausschluss mit der Erweiterung, dass Unfälle und Tumore ausgenommen sind. Der Unterschied wirkt klein, entscheidet im Leistungsfall aber darüber, ob eine unfallbedingte Wirbelsäulenverletzung oder ein Tumor versichert ist oder nicht.
Kann eine Risikovoranfrage ein schlechtes Ergebnis verbessern?
Eine professionelle Aufbereitung kann helfen, Missverständnisse zu vermeiden und dem Risikoprüfer ein vollständiges Bild zu geben. Rückfragen sind dabei der Normalfall, nicht die Ausnahme; manchmal hilft eine ärztliche Stellungnahme, manchmal eine Erklärung im Anschreiben. Ein bestimmtes Ergebnis kann jedoch niemand garantieren. Die Entscheidung liegt beim Versicherer.
Kann ChatGPT meine Risikovoranfrage vorbereiten?
KI kann allgemeine Informationen liefern, Begriffe erklären und bei der Vorbereitung auf ein Beratungsgespräch helfen. Für eine konkrete Entscheidung fehlen ihr viele individuelle und teilweise aktuelle Informationen: die für den jeweiligen Tarif gestellten Gesundheitsfragen, Ihre Tätigkeitsanteile, die aktuelle Einschätzung der Risikoprüfung und die konkreten Ergebnisse Ihrer Voranfragen. Besonders bei BU und PKV sollte deshalb zunächst ein individueller Tarifvergleich erfolgen.
Was kostet eine Risikovoranfrage?
Für Sie entstehen dabei keine Mehrkosten. Für unsere klassische Maklerberatung stellen wir im Regelfall kein separates Beratungshonorar in Rechnung. Entscheiden Sie sich nach der Beratung für einen Vertrag und schließen diesen über uns ab, erhalten wir die dafür vorgesehene Vermittlungsvergütung. Deshalb funktioniert unser Modell nur, wenn Beratung und eine mögliche spätere Vermittlung zusammengehören. Einen Abschluss um jeden Preis erwarten wir nicht.
Weiterlesen zu Voranfrage und Gesundheitsfragen
Erzählen Sie uns Ihre Geschichte. Den Rest machen wir.
Sie liefern uns die Fakten. Wir helfen Ihnen dabei, daraus einen sauber aufbereiteten und wahrheitsgemäßen Fall für die Risikoprüfung zu machen – und wir sagen Ihnen vorher, ob sich der Aufwand überhaupt lohnt.
✓ Festgehalt · ✓ Beiträge bleiben identisch · ✓ Seit 1983 · ✓ Online seit 2015 & Karlsruhe