
Gesundheitsfragen BU · DU · PKV
Gesundheitsfragen bei PKV und BU: Was Sie angeben müssen – und was nicht.
Fast jeder hat etwas anzugeben. Die schwierige Frage ist nicht, ob – sondern wie genau, wie weit zurück und in welchem Umfang. Auf dieser Seite steht, was die Fragen tatsächlich bedeuten, welche Zeiträume gelten, warum zwei Gesellschaften bei derselben Vorgeschichte verschiedene Antworten verlangen und was passiert, wenn etwas fehlt.
✓ Berater auf Festgehalt · ✓ Keine Gesundheitsdaten im Formular · ✓ Seit 1983 in Karlsruhe

Das Wichtigste in 60 Sekunden
Gesundheitsfragen sind die Fragen, mit denen ein Versicherer vor Vertragsschluss Ihr Risiko einschätzt. Sie sind vollständig und wahrheitsgemäß zu beantworten. Maßgeblich ist dabei ausschließlich das, wonach der Versicherer in Textform gefragt hat – der Zeitraum, die Art der Behandlung und die Abgrenzung stehen in der Frage selbst und sind von Gesellschaft zu Gesellschaft unterschiedlich.
Drei Dinge, die man dazu wissen sollte: Der Rückblick ist taggenau, nicht „ungefähr". Die Entscheidung, ob etwas wichtig ist, liegt nicht bei Ihnen. Und die vollständige Antwort für Gesellschaft A kann bei Gesellschaft B unvollständig sein.
Wenn Sie diese Seite gefunden haben, stehen Sie wahrscheinlich vor einem Antrag oder einem Fragebogen und sind sich bei einem Punkt nicht sicher. Genau darum geht es hier. Wie daraus eine Strategie wird und warum die Reihenfolge der Schritte über Ihr Ergebnis entscheidet, steht in unserem Leitfaden zur anonymen Risikovoranfrage bei BU, DU und PKV.
Fast jeder hat etwas anzugeben
Erfahrungsgemäß müssen 9 von 10 Personen, die sich für eine Berufsunfähigkeitsversicherung oder auch private Krankenversicherung interessieren, bei den Gesundheitsfragen irgendetwas angeben, was genauer geklärt werden muss.
Nun mag der eine oder andere lachen, es wird zum Beispiel noch der gute alte BMI ermittelt. Das ist immer die erste Frage.
Danach geht es weiter mit einer Vielzahl von Fragen. Die meisten beschränken sich nicht auf den aktuellen Gesundheitszustand, sondern gehen vom Tag der Antragstellung drei, fünf oder sogar zehn Jahre taggenau zurück. Man sollte also wirklich gut überlegen, damit man nichts vergisst.
Alle Fragen sind vollständig und wahrheitsgemäß zu beantworten. Oftmals wird in der Einleitung zu den Gesundheitsfragen darauf hingewiesen, dass „anzugeben sind auch Dinge, denen Sie keine oder nur eine geringe Bedeutung beimessen".
Die Entscheidung, ob etwas wichtig ist oder nicht, obliegt damit der Risikoprüfung des jeweiligen Versicherers. Nicht Ihnen.
Das ist für viele der unangenehmste Satz auf dieser Seite. Er nimmt Ihnen aber auch etwas ab: Sie müssen nicht beurteilen, ob die Physiotherapie von vor zwei Jahren „schlimm genug" war. Sie müssen sie nennen, wenn danach gefragt wird. Was daraus wird, ist eine andere Frage – und die lässt sich vorher klären.
Was das Gesetz verlangt – und was nicht
§ 19 Abs. 1 VVG – Anzeigepflicht
„Der Versicherungsnehmer hat bis zur Abgabe seiner Vertragserklärung die ihm bekannten Gefahrumstände, die für den Entschluss des Versicherers, den Vertrag mit dem vereinbarten Inhalt zu schließen, erheblich sind und nach denen der Versicherer in Textform gefragt hat, dem Versicherer anzuzeigen."
Der entscheidende Halbsatz steht am Ende: nach denen der Versicherer in Textform gefragt hat.
Daraus folgen zwei Pflichten, die gern gegeneinander ausgespielt werden, obwohl sie zusammengehören. Man muss auf das antworten, was gefragt wird. Und man muss keine Angaben machen, nach denen nicht gefragt wird.
Der erste Teil ist den meisten klar. Der zweite ist es nicht – und genau daran scheitern Anträge. Wer aus lauter Sorge vorsorglich alles aufschreibt, was ihm im Laufe seines Lebens einmal gefehlt hat, produziert Rückfragen, Zuschläge und Ausschlüsse zu Sachverhalten, die kein Versicherer erfragt hat.
Die Kunst liegt darin, die Fragen der Versicherungen wahrheitsgemäß zu beantworten, aber nicht auf ungestellte Fragen eine Antwort zu geben.
Dieselbe Vorerkrankung, drei völlig verschiedene Fragen
Das ist der Punkt, an dem allgemeine Ratschläge aus dem Internet aufhören zu funktionieren. Diese drei Ausschnitte stammen aus echten Antragsunterlagen: zwei von privaten Krankenversicherern, einer von einem BU-Versicherer.
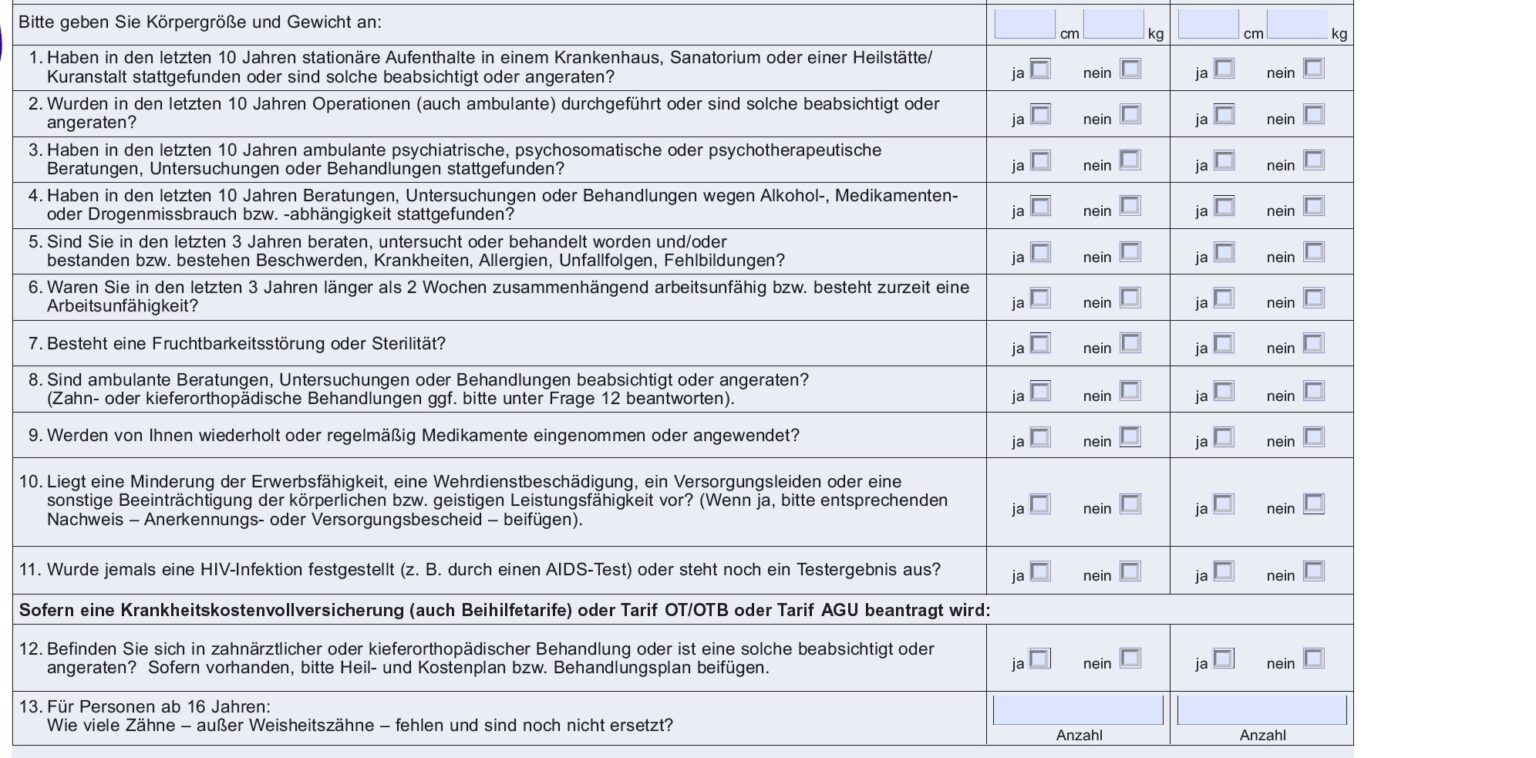
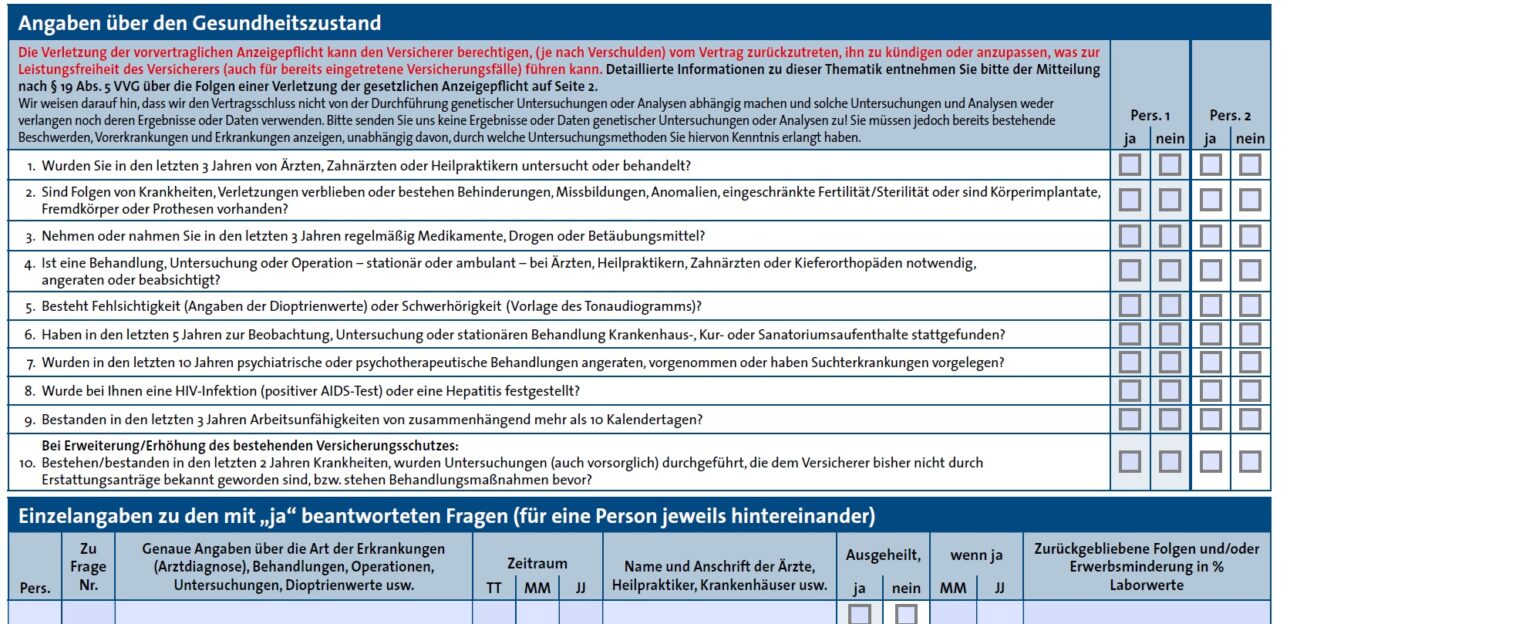
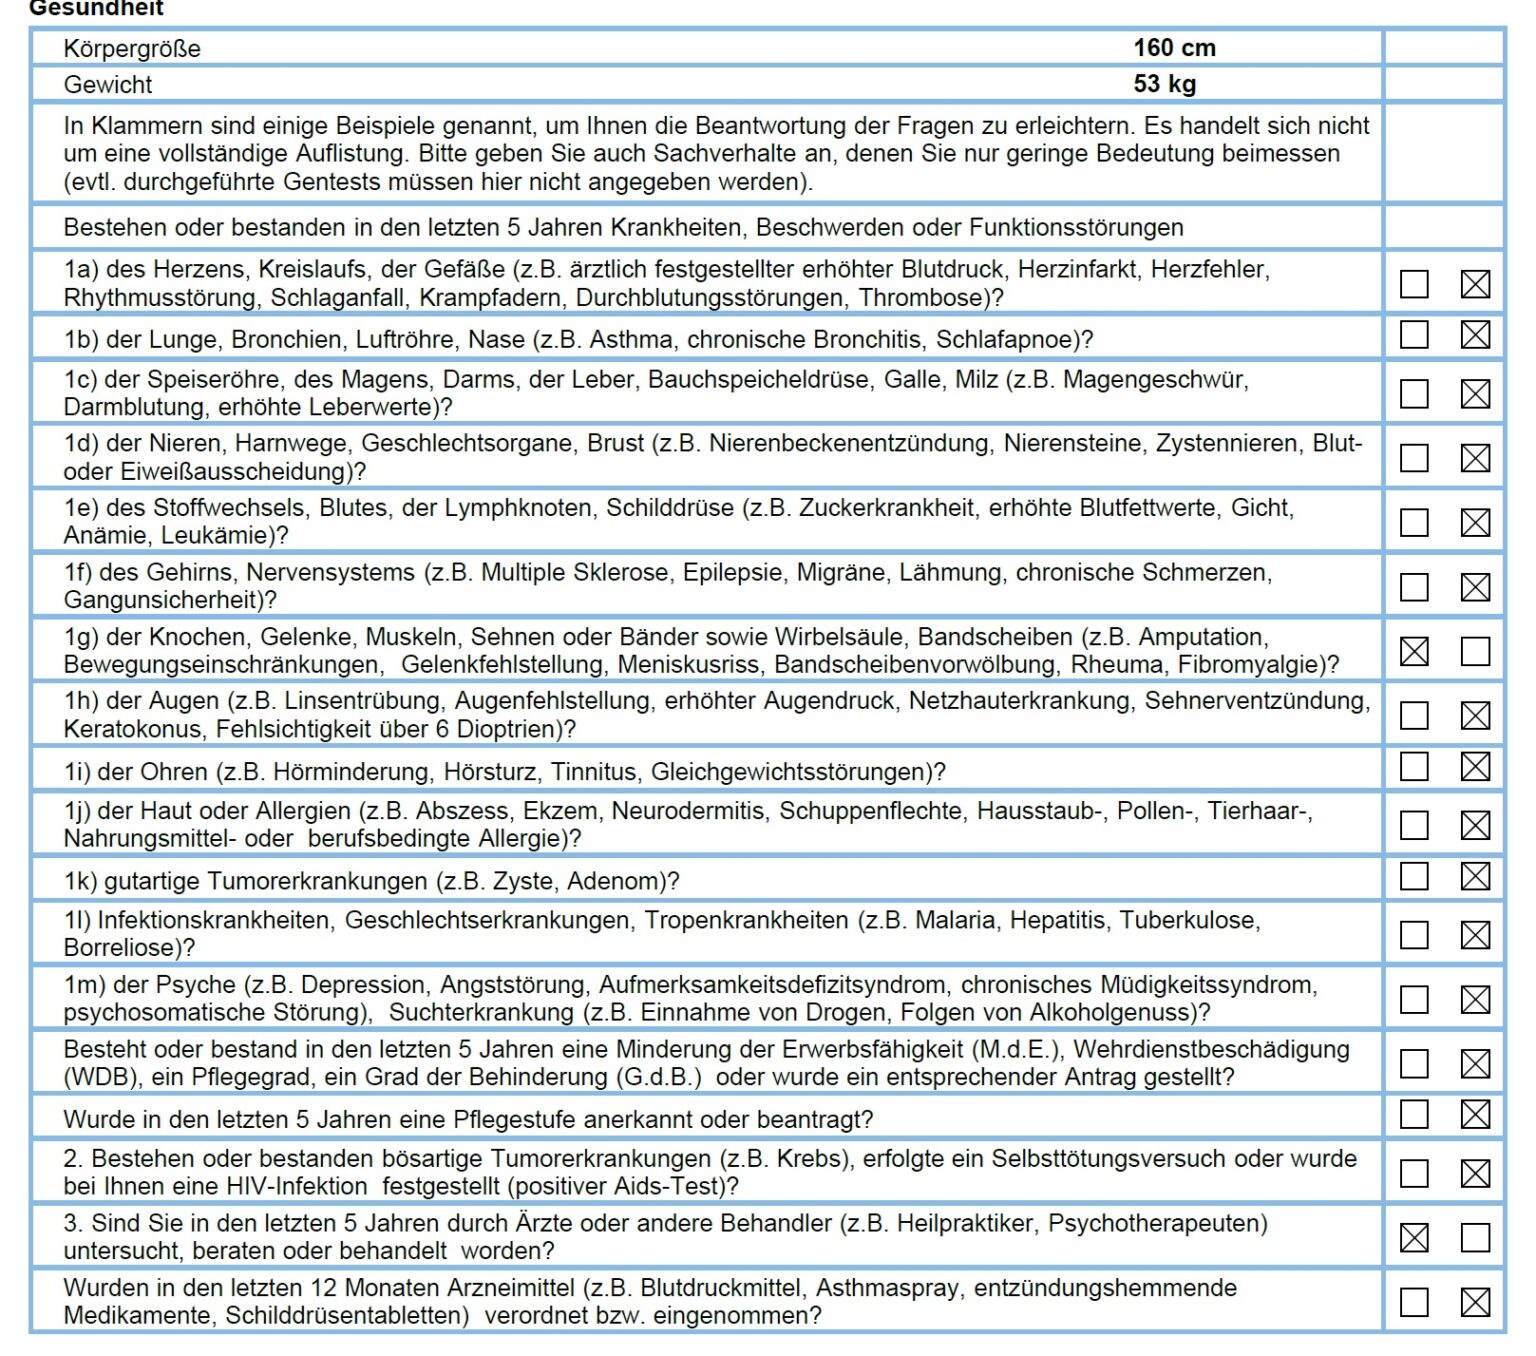
Andere Zeiträume, andere Formulierungen, andere Abgrenzungen. Die eine Gesellschaft fragt nach Behandlungen, die andere nach Beschwerden. Die eine will fünf Jahre wissen, die andere zehn. Und bei der BU sieht der Katalog noch einmal ganz anders aus als bei der PKV.
Daraus folgt etwas, das viele überrascht: Eine Antwort, die bei Gesellschaft A vollständig ist, kann bei Gesellschaft B unvollständig sein. Es gibt also nicht „die richtige Antwort auf die Gesundheitsfragen". Es gibt nur die richtige Antwort auf diese eine Frage dieses einen Versicherers.
Die vier Begriffe, an denen sich alles entscheidet
Gesundheitsfragen wirken beim ersten Lesen harmlos. Ihre Reichweite steckt in vier Wörtern, die ganz unterschiedliche Dinge bedeuten.
„Behandelt"
Der engste Begriff. Gemeint ist eine tatsächliche Therapie: Medikamente, Physiotherapie, Operation, Bestrahlung. Wer nur zur Kontrolle da war, wurde nicht behandelt – hat aber unter Umständen die nächste Frage erfüllt.
„Untersucht"
Deutlich weiter. Eine Vorsorgeuntersuchung mit auffälligem Befund fällt darunter, ebenso das MRT, das nichts ergeben hat. Auch ein Ergebnis ohne Diagnose ist eine Untersuchung.
„Beraten"
Der Begriff mit der größten Reichweite. Das Gespräch mit dem Hausarzt über Schlafprobleme, ohne Rezept und ohne Diagnose, ist eine Beratung. Steht dieses Wort in der Frage, ist der Kreis erheblich größer, als die meisten annehmen.
„Beschwerden"
Hier zählt gar kein Arztkontakt mehr. Gefragt wird nach dem, was Sie gemerkt haben. Wiederkehrende Rückenschmerzen, die Sie nie haben abklären lassen, sind Beschwerden – auch wenn keine Abrechnung existiert.
Diese Frage ist die, bei der am häufigsten unbeabsichtigt falsch geantwortet wird.Deshalb hilft es wenig, sich „die Gesundheitsfragen" allgemein anzuschauen. Es hilft, sich die Fragen genau des Tarifs anzusehen, der für Sie in Frage kommt. Eine Übersicht der Bögen finden Sie bei den Gesundheitsfragebögen für BU und PKV.
Was Sie in den Gesundheitsfragen angeben müssen
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenBernd Krause geht die Fragen durch, die bei BU und PKV am häufigsten falsch beantwortet werden – und erklärt, was passiert, wenn etwas fehlt.
Was der Versicherer daraus machen kann
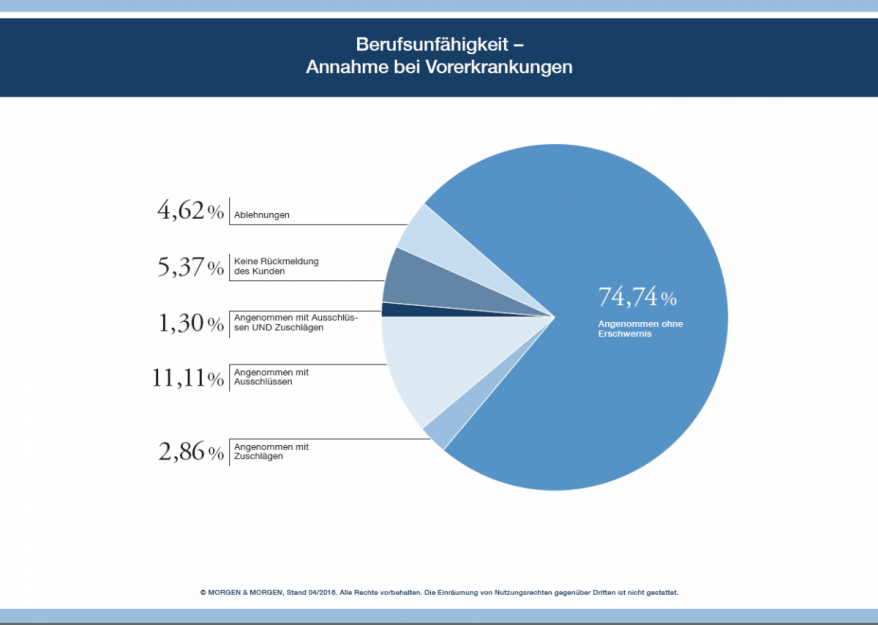
Viele stellen sich die Gesundheitsprüfung als Ja-oder-Nein-Entscheidung vor: versichert oder abgelehnt. So funktioniert es nicht. Grundsätzlich gibt es folgendes Spektrum für die Beurteilung:
| Ergebnis | Was es bedeutet | Handlungsspielraum |
|---|---|---|
| Normalannahme | Vertrag zu den regulären Bedingungen | keiner nötig |
| Risikozuschlag | Höherer Beitrag, voller Leistungsumfang | Höhe und Bezugsgröße oft verhandelbar |
| Leistungsausschluss | Ein Bereich ist vom Schutz ausgenommen | Formulierung und Befristung oft verhandelbar |
| Zurückstellung | Entscheidung wird vertagt, etwa nach einer OP | erneute Anfrage nach Ablauf der Frist |
| Ablehnung | Kein Vertrag bei dieser Gesellschaft | andere Gesellschaften, andere Bewertung |
Dieselben Angaben führen bei verschiedenen Gesellschaften regelmäßig zu verschiedenen Ergebnissen.
Unser Ziel ist immer, eine möglichst gute Annahme für Sie zu erzielen. Sollte es zu Zuschlägen kommen, versuchen wir, diese möglichst gering auszuhandeln – und bei Ausschlussklauseln, diese entsprechend positiv für Sie zu gestalten. Wie solche Ergebnisse konkret aussehen, zeigen wir an echten Voten unter Ergebnisse aus anonymen Risikovoranfragen.
Bevor Sie irgendetwas ausfüllen
Die Gesundheitsfragen sind nicht der erste Schritt, sondern der dritte. Davor steht die Frage, welcher Tarif überhaupt zu Ihnen passt – denn erst daraus ergibt sich, welche Fragen Sie überhaupt beantworten müssen. Wie das bei uns abläuft:
Was passiert, wenn etwas fehlt
Hier wird es unangenehm, und deshalb steht es hier und nicht im Kleingedruckten. Eine unvollständige Antwort ist kein Formfehler, der sich später korrigieren lässt. Sie gibt dem Versicherer Rechte, die er im Leistungsfall auch nutzt.
| Verhalten | Recht des Versicherers | Frist ab Vertragsschluss |
|---|---|---|
| einfach fahrlässig | Vertragsanpassung oder Kündigung | 5 Jahre |
| grob fahrlässig | Rücktritt, Anpassung, Kündigung | 5 Jahre |
| vorsätzlich | Rücktritt | 10 Jahre |
| arglistig | Anfechtung des Vertrags | 10 Jahre – und darüber hinaus Ansprüche Dritter |
Rechtsstand nach §§ 19 bis 22 VVG. Im Einzelfall kommt es auf die konkrete Frage, den Sachverhalt und die Beweislage an.
Besonders wichtig ist die letzte Zeile. Die verbreitete Vorstellung, nach zehn Jahren sei alles vergessen, ist in dieser Form falsch. Warum das so ist und welcher Paragraph dabei regelmäßig übersehen wird, steht in Mythos 10 Jahre Verjährung bei den Gesundheitsfragen.
Und bitte: keine Alleingänge. Wenn Sie mit Ihrem Namen einen Antrag stellen und eine Ablehnung oder einen Zuschlag kassieren, wird diese Information an das Hinweis- und Informationssystem der Versicherungswirtschaft gemeldet und ist für andere Gesellschaften einsehbar. Das Aufräumen hinterher ist deutlich schwieriger als die saubere Vorbereitung vorher – manchmal ist es gar nicht mehr möglich.
Womit Sie in ein Beratungsgespräch kommen sollten
Sie müssen nicht vorbereitet sein. Es hilft aber, und es spart Ihnen Zeit. Was wir im Gespräch brauchen, ist weniger als die meisten denken – und etwas anderes, als die meisten mitbringen.
Hilfreich
- Was war passiert, in Ihren eigenen Worten
- Wann ungefähr, wie lange, wie oft
- Was wurde untersucht, was kam heraus
- Was wurde behandelt, womit, wie lange
- Seit wann beschwerdefrei
- Bestehen heute noch Einschränkungen
Nicht nötig
- eine vorab besorgte komplette Patientenakte
- eine fertige Liste mit Wunschversicherern
- eigene Einschätzungen, was „relevant" ist
- Diagnosen in einem Webformular
- Atteste, bevor klar ist, ob sie gebraucht werden
Ob es überhaupt Unterlagen braucht, klären wir vorher in einem kurzen Telefonat. Wann eine Krankenakte oder Abrechnungsauskunft sinnvoll ist und wann nicht, haben wir dort ausführlich beschrieben.
Warum uns Ihre vollständige Antwort wichtiger ist als ein schneller Abschluss
Der Fairsicherungsladen erhält Courtage vom Versicherer, wie jeder Makler. Unsere Beraterinnen und Berater bekommen davon nichts. Sie arbeiten auf Festgehalt – ohne Abschlussprämie, ohne Zielvorgabe, ohne bevorzugte Gesellschaft.
Bei den Gesundheitsfragen ist das mehr als ein Verkaufsargument. Wer je Abschluss vergütet wird, hat ein Interesse daran, dass der Antrag durchgeht. Wer auf Festgehalt arbeitet, kann Ihnen auch sagen, dass ein Punkt zusätzlich geklärt werden muss, bevor wir weitermachen – selbst wenn das den Abschluss um drei Wochen verschiebt.
Was Kundinnen und Kunden über die Beratung sagen
Überdurchschnittliches Engagement. Es wurde deutlich mehr getan, als ich erwartet hatte.
Frau N. – Beratung zur privaten Krankenversicherung
Keine aktive Beratung hin zu einem bestimmten Tarif. Sehr neutral und objektiv.
Herr K. – Versicherungsberatung
Endlich findet man sich im Versicherungsdschungel zurecht.
Kundenstimme – Beratung zur Berufsunfähigkeitsversicherung
Nachzulesen auf ProvenExpert · 4,89 von 5 Sternen bei 893 Bewertungen · 100 % Empfehlungsquote
Bernd Krause – Geschäftsführer, Der Fairsicherungsladen GmbH
Spezialist Berufsunfähigkeitsversicherung
Seit 1983 berät Der Fairsicherungsladen Akademikerinnen, Akademiker, Beamte und Fachkräfte zu BU, PKV und Altersvorsorge. Focus Top 300 Versicherungsmakler. Autor des Finanzplaners für Akademiker, über 200 Videos auf dem YouTube-Kanal.
Die Fragebögen zum Mitnehmen
In unserer Ratgeber-Bibliothek liegen über 50 PDFs zum Download – darunter die Gesundheitsfragebögen von BU- und PKV-Gesellschaften, mit denen Sie sich in Ruhe auf ein Gespräch vorbereiten können.
Ratgeber ansehen →Sie sind sich bei einem Punkt nicht sicher? Schreiben Sie uns – ohne Diagnosen
Ein paar Zeilen reichen: BU oder PKV, Ihr Beruf, und dass es gesundheitliche Punkte gibt, die Sie lieber im Gespräch schildern möchten. Alles Weitere klären wir persönlich. Gesundheitsdaten gehören nicht in ein Webformular.
Oder rufen Sie an: +49 (0)721 358 369
4,89 von 5 Sternen bei 893 Bewertungen auf ProvenExpert · 100 % Empfehlungsquote
Häufige Fragen zu den Gesundheitsfragen bei BU und PKV
Was sind Gesundheitsfragen bei BU und PKV?
Gesundheitsfragen sind die Fragen, mit denen ein Versicherer vor Vertragsschluss Ihr Risiko einschätzt. Gefragt wird nach Behandlungen, Untersuchungen, Beratungen und Beschwerden in einem festgelegten Zeitraum, dazu nach Größe und Gewicht, Medikamenten, Hilfsmitteln und je nach Tarif auch nach Hobbys und Auslandsaufenthalten. Die Fragen sind vollständig und wahrheitsgemäß zu beantworten.
Wie weit zurück muss ich bei den Gesundheitsfragen angeben?
Das steht in der jeweiligen Frage und ist von Gesellschaft zu Gesellschaft unterschiedlich. Üblich sind drei, fünf oder zehn Jahre, gerechnet taggenau ab dem Tag der Antragstellung. Bei der Berufsunfähigkeitsversicherung wird ambulant meist kürzer, stationär meist länger zurückgefragt als bei der privaten Krankenversicherung. Ein allgemeiner Zeitraum, der für alle Anträge gilt, existiert nicht.
Muss ich auch Kleinigkeiten angeben?
Wenn danach gefragt wird: ja. In der Einleitung zu den Gesundheitsfragen wird häufig ausdrücklich darauf hingewiesen, dass auch Dinge anzugeben sind, denen Sie keine oder nur eine geringe Bedeutung beimessen. Die Entscheidung, ob etwas erheblich ist, obliegt der Risikoprüfung des Versicherers und nicht Ihnen.
Muss ich mehr angeben, als gefragt wird?
Nein. Nach § 19 Abs. 1 VVG sind die Umstände anzuzeigen, nach denen der Versicherer in Textform gefragt hat. Wer vorsorglich Angaben macht, nach denen nicht gefragt wurde, handelt sich Rückfragen, Zuschläge oder Ausschlüsse zu Sachverhalten ein, die gar nicht zur Prüfung standen. Vollständig antworten heißt nicht, alles aufzuschreiben.
Was ist der Unterschied zwischen behandelt, untersucht, beraten und Beschwerden?
Behandelt meint eine tatsächliche Therapie wie Medikamente, Physiotherapie oder eine Operation. Untersucht umfasst auch Untersuchungen ohne Befund. Beraten schließt ein Gespräch beim Arzt ohne Diagnose und ohne Rezept mit ein. Beschwerden sind das, was Sie selbst bemerkt haben, auch ohne jeden Arztkontakt. Je nachdem, welches dieser Wörter in der Frage steht, ist der Kreis der anzugebenden Sachverhalte sehr unterschiedlich groß.
Stellen alle Versicherer dieselben Gesundheitsfragen?
Nein. Zeiträume, Formulierungen und Abgrenzungen unterscheiden sich erheblich, und zwar sowohl zwischen BU und PKV als auch zwischen einzelnen Gesellschaften. Eine Antwort, die bei einer Gesellschaft vollständig ist, kann bei einer anderen unvollständig sein. Deshalb lohnt es sich, die Fragen genau des Tarifs durchzugehen, der für Sie in Frage kommt.
Welche Ergebnisse sind bei der Risikoprüfung möglich?
Normalannahme, Risikozuschlag, Leistungsausschluss, Zurückstellung oder Ablehnung. Zuschläge und Ausschlüsse sind der Regelfall bei Vorerkrankungen, Ablehnungen die Ausnahme. Bei Zuschlägen lässt sich häufig über Höhe und Bezugsgröße sprechen, bei Ausschlüssen über Formulierung und zeitliche Befristung.
Was passiert, wenn ich etwas vergessen habe anzugeben?
Das hängt vom Verschuldensgrad ab. Bei einfacher oder grober Fahrlässigkeit kann der Versicherer den Vertrag innerhalb von fünf Jahren anpassen, kündigen oder zurücktreten. Bei Vorsatz gilt eine Frist von zehn Jahren für den Rücktritt, bei Arglist kann der Vertrag angefochten werden. Wer merkt, dass etwas fehlt, sollte das nicht aussitzen, sondern fachlich prüfen lassen.
Kann ich die Gesundheitsfragen vorab klären lassen, ohne einen Antrag zu stellen?
Ja, über eine anonyme Risikovoranfrage. Dabei prüfen ausgewählte Versicherer vor dem eigentlichen Antrag, zu welchen Bedingungen sie Sie voraussichtlich versichern würden. Ihr Name taucht dabei nicht auf, und es entsteht kein Vorgang in einer Antragsakte. Das ist der übliche Weg, wenn es gesundheitliche Punkte zu klären gibt.
Sollte ich selbst einen Antrag stellen, um zu sehen was passiert?
Davon raten wir ab. Eine Ablehnung oder ein Zuschlag nach einem namentlichen Antrag kann an das Hinweis- und Informationssystem der Versicherungswirtschaft gemeldet werden und ist dort für andere Gesellschaften einsehbar. Die Korrektur hinterher ist erheblich schwieriger als die saubere Vorbereitung vorher.
Brauche ich für die Gesundheitsfragen meine Patientenakte?
Nicht in jedem Fall. Es kommt auf die Beschwerden und den Verlauf an. Eine Abrechnungsauskunft oder Patientenakte kann bei der Erinnerung helfen, sie ist aber für die medizinische Dokumentation geschrieben und nicht für einen Risikoprüfer. Auch Atteste sind nicht immer nötig; oft reichen Fragebögen, damit sich der Risikoprüfer ein Bild machen kann.
Was kostet es, die Gesundheitsfragen mit Ihnen durchzugehen?
Für Sie entstehen dabei keine Mehrkosten. Für unsere klassische Maklerberatung stellen wir im Regelfall kein separates Beratungshonorar in Rechnung. Entscheiden Sie sich nach der Beratung für einen Vertrag und schließen diesen über uns ab, erhalten wir die dafür vorgesehene Vermittlungsvergütung. Einen Abschluss um jeden Preis erwarten wir nicht.
Weiterlesen zu Gesundheitsfragen und Voranfrage
Gehen wir die Fragen einmal gemeinsam durch.
In den meisten Fällen dauert das keine halbe Stunde – und danach wissen Sie, was anzugeben ist, was nicht gefragt wurde und ob es überhaupt Unterlagen braucht.
✓ Festgehalt · ✓ Beiträge bleiben identisch · ✓ Seit 1983 · ✓ Online seit 2015 & Karlsruhe