Ergebnisse · Voranfrage BU · DU · PKV
Was bei einer anonymen Risikovoranfrage herauskommt – an echten Beispielen.
Dieselbe Diagnose, dieselben Angaben, drei Versicherer, drei völlig verschiedene Antworten. Auf dieser Seite stehen echte Voten aus unserer Beratungspraxis: Normalannahme, Zuschläge, Ausschlüsse – und warum die Zahlen aus einem Vergleichsrechner bis dahin gar nichts wert sind.
✓ Komplett anonym · ✓ Keine Mehrkosten · ✓ Valide Angebote trotz Vorerkrankungen · ✓ Sicherheit für Ihre Antragstellung

Das Wichtigste in 60 Sekunden
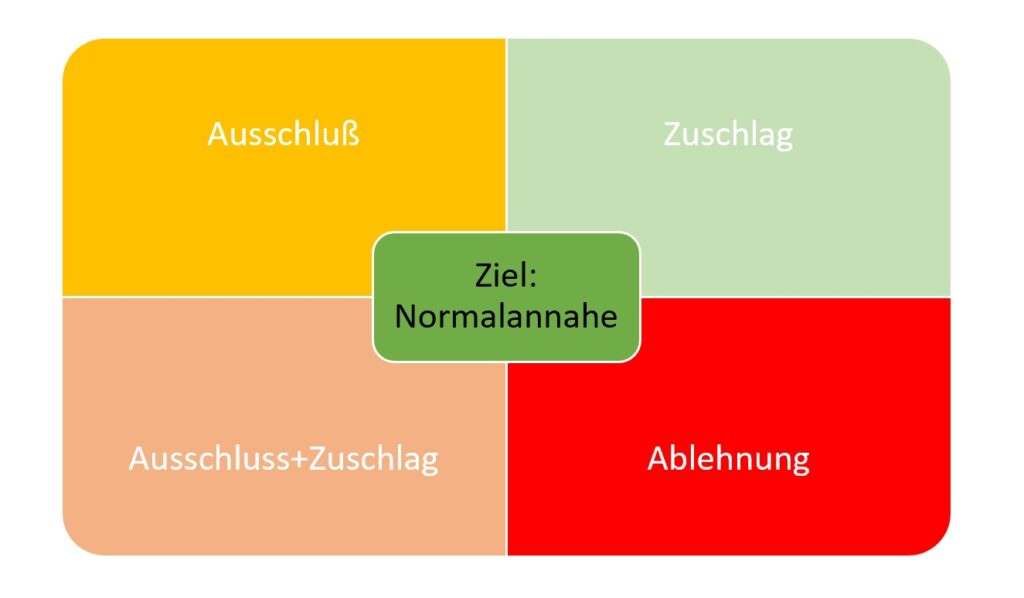
Das Ergebnis einer anonymen Risikovoranfrage heißt Votum. Es kann Normalannahme, Risikozuschlag, Leistungsausschluss, Zurückstellung oder Ablehnung lauten. Dieselben Gesundheitsangaben führen bei verschiedenen Gesellschaften regelmäßig zu unterschiedlichen Ergebnissen – bei Zuschlägen unterscheidet sich zusätzlich die Bezugsgröße, auf die gerechnet wird.
Deshalb gilt: Bei 9 von 10 Kunden macht eine anonyme Voranfrage Sinn. Und ein Zuschlag von 10 Prozent kann günstiger sein als eine Normalannahme bei einem anderen Versicherer.
Wie eine solche Anfrage strategisch aufgebaut wird, steht in unserem Leitfaden zur anonymen Risikovoranfrage bei BU, DU und PKV. Hier geht es um das, was hinten herauskommt.
Wie eine anonyme Anfrage tatsächlich aussieht
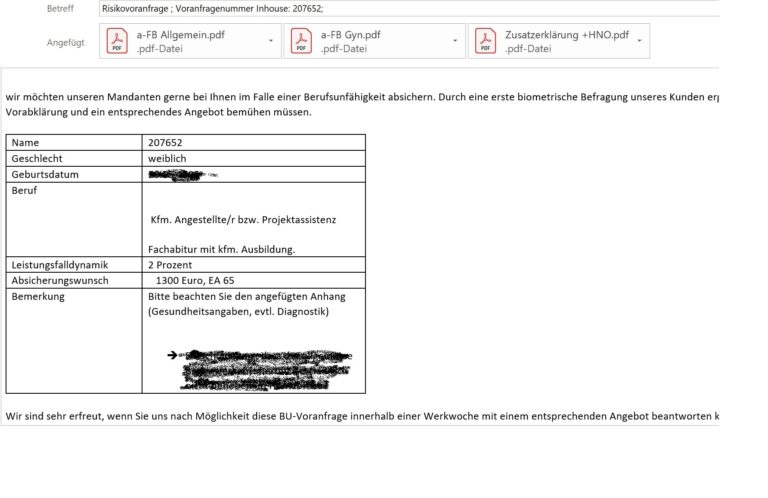
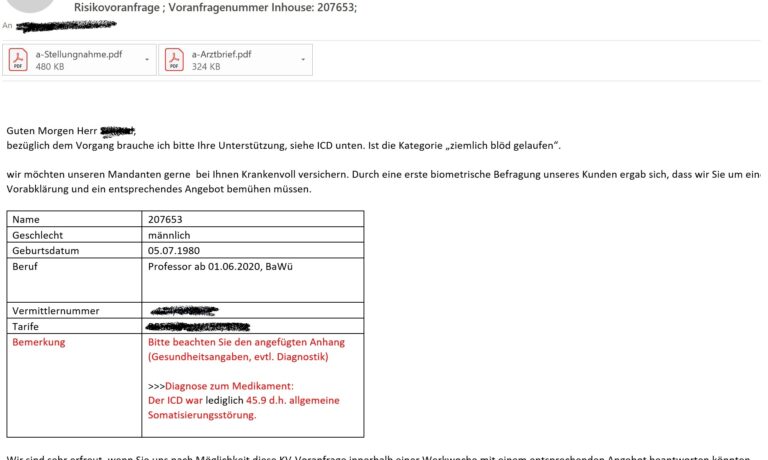
Sie bekommen eine Chiffre. Kein Name, kein Geburtsdatum im Klartext, keine Adresse – nur ein Kürzel, unter dem Ihr Fall bei der Gesellschaft geführt wird. Damit kann der Versicherer die Anfrage nicht mit Ihnen in Verbindung bringen, und es entsteht kein Vorgang in einer Antragsakte.
Der Rest ist erstaunlich unspektakulär. Vom Grundsatz her fragen wir:
„Hallo, ich habe hier einen Kunden, der hat das und das. Wie würdet ihr den annehmen…"
Was daraus eine gute Anfrage macht, ist nicht der Ton, sondern das, was hinter „das und das" steht: Verlauf, Behandlung, aktueller Stand, Prognose, und zwar so aufbereitet, dass ein Risikoprüfer den Fall in wenigen Minuten versteht.
Bis dahin sind alle Ergebnisse aus Finanztest oder Vergleichsrechnern nichts als Schall und Rauch.
Das ist hart formuliert und trotzdem zutreffend. Ein Vergleichsrechner zeigt Ihnen den Beitrag für einen gesunden Musterkunden. Ihr Beitrag entsteht erst, wenn ein Risikoprüfer Ihre Vorgeschichte bewertet hat. Vorher haben Sie eine Preisliste, kein Angebot.
Beispiel 1: Berufsunfähigkeitsversicherung, Heuschnupfen
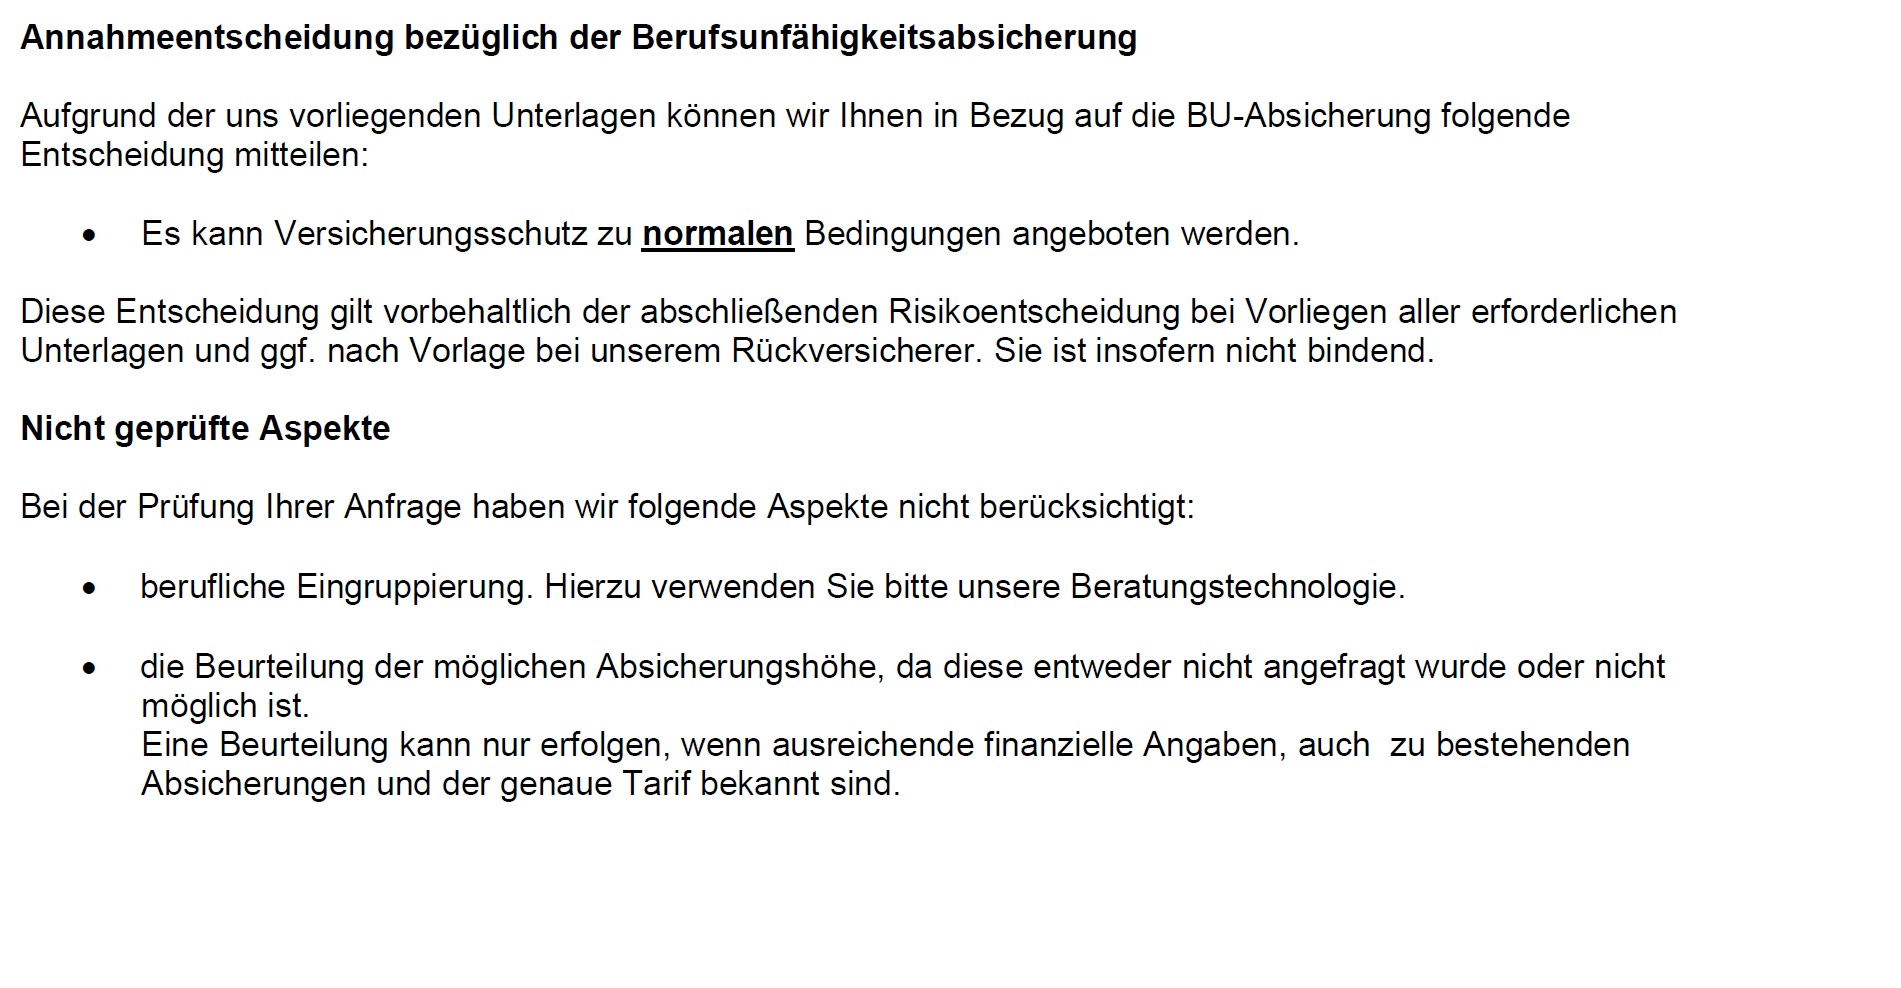
Eine Wirtschaftsinformatikerin, Anfang 30, Heuschnupfen. Nichts Dramatisches, saisonale Beschwerden, gelegentlich ein Antihistaminikum. Angefragt wurden drei Gesellschaften, mit exakt denselben Angaben.
| Versicherer | Votum | Was das bedeutet |
|---|---|---|
| A | Normalannahme | Vertrag zu den regulären Bedingungen |
| B | + 10 % Zuschlag | voller Leistungsumfang, höherer Beitrag |
| C | Ausschluss Atemwegserkrankungen | keine Leistung bei Berufsunfähigkeit durch Atemwegserkrankungen |
Echtes Ergebnis aus unserer Beratungspraxis. Gesellschaftsnamen nennen wir bewusst nicht, weil Annahmerichtlinien sich ändern.
Schauen Sie sich Versicherer C an. Ein Ausschluss für Atemwegserkrankungen ist bei einer Büroberuflerin auf den ersten Blick verschmerzbar. Nur umfasst „Atemwegserkrankungen" eben auch eine schwere Lungenerkrankung in zwanzig Jahren – und damit einen der häufigeren Gründe für Berufsunfähigkeit. Wegen eines Heuschnupfens.
Hätte sie den Antrag direkt bei C gestellt, stünde dieser Ausschluss heute in ihrem Vertrag. Und sie hätte keinen Vergleich, weil sie nie erfahren hätte, dass A überhaupt nichts daran auszusetzen hat.
Beispiel 2: Private Krankenversicherung, zwei Kundinnen mit Schilddrüse
Zwei Kundinnen Mitte 30, beide angestellt, beide interessieren sich für den Wechsel in die private Krankenversicherung. Im Erstgespräch wurden die Gesundheitsfragen aufgearbeitet und erste Tarifmodelle aufgestellt. Ein gemeinsamer Nenner: Beide haben eine Schilddrüsenunterfunktion. Dazu kamen natürlich weitere kleine Beschwerden, die angegeben werden mussten, auch wenn diese vergleichsweise geringwertig waren.
Bei beiden liegen die angefragten Tarife im Komplettpaket mit sehr guten Leistungen und entsprechendem Krankentagegeld bei zirka 700 € Ausgangsprämie im Monat. Die Risikozuschläge kommen dann im Folgenden dazu.
Kundin 1
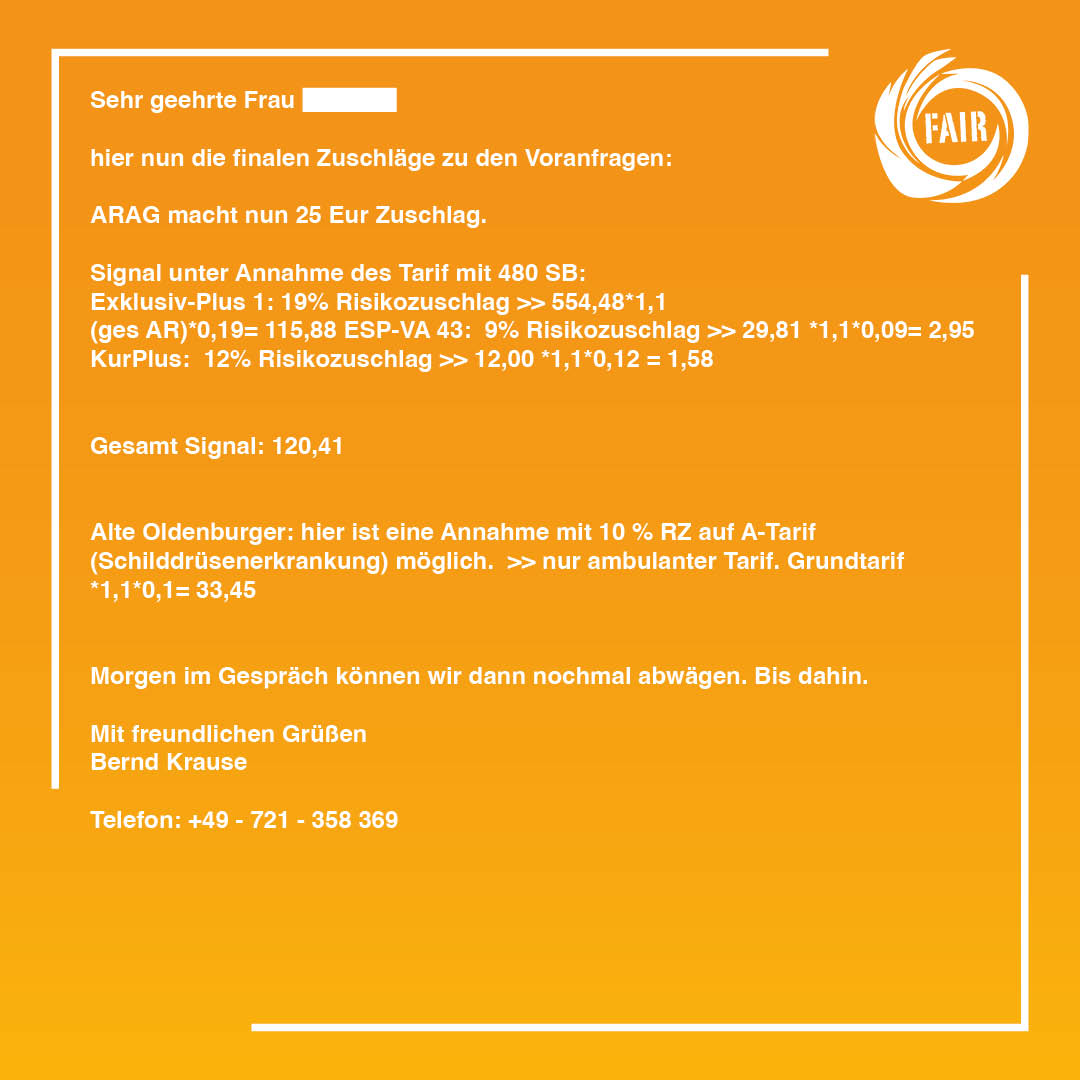
Im Wesentlichen hat unsere Kundin einen guten BMI, es besteht eine Hashimoto Thyreoiditis. Außerdem gab es Verspannungen am Rücken einmalig sowie Grippe und Covid. Bei allen drei Versicherern wurde exakt das Gleiche angegeben.
Und hier wird es interessant
Dazu kommt es zu einer kompletten Verwerfung der Angebote im Preis-/Leistungsverhältnis. Das ist auch dem geschuldet, dass die Zuschläge bei manchen Gesellschaften auf den gesamten Kompakttarif berechnet werden – ambulant, stationär und Zähne zusammen. Bei anderen nur auf den betreffenden Baustein, in dem die Risiken anfallen würden.
Derselbe Prozentsatz bedeutet dann einen völlig anderen Euro-Betrag. Und ein niedriger Prozentsatz auf eine große Basis kann teurer sein als ein hoher auf eine kleine.
Um die Stichprobe noch zu erweitern, haben wir eine weitere Anfrage bei der BBKK Versicherungskammer Bayern gemacht, mit dem Ergebnis:
„Die Versicherung können wir mit einem Risikozuschlag für Krankheiten und Funktionsstörungen der Schilddrüse einschl. Folgen in Höhe von 22,98 Euro im Tarif GesundheitVario 400 übernehmen."
Die zusätzlichen Bausteine wurden selbstverständlich mit angefragt und bekommen keine Zuschläge. Ein fester Euro-Betrag auf einen Baustein statt eines Prozentsatzes auf alles – das ist am Ende der Unterschied zwischen einem Angebot, das man annehmen kann, und einem, bei dem man weitersucht.
Kundin 2
Unsere zweite Kundin hat ebenfalls einen guten BMI, hat eine Augenlaseroperation angegeben, die entsprechende Lidrandentzündung und eine Schilddrüsenunterfunktion, nicht Hashimoto. Außerdem ebenfalls Corona und ein Wegeunfall mit Wildkollision und daraus entstehenden Kopfschmerzen, die nach 14 Tagen wieder verschwunden waren. Hinzu kommt an dieser Stelle eine Knirscherschiene, die statt mit einem Zuschlag in der Regel auch ausgeschlossen werden kann. Für manche lohnt sich das.

Grundsätzlich sieht man auch an diesem Beispiel, dass die Versicherer allein schon aufgrund der Schilddrüse Zuschläge erheben – aber eben auch sehr unterschiedliche. Dieselbe Anfrage bei der BBKK ergab wieder denselben festen Betrag von 22,98 Euro im Tarif GesundheitVario 400, die zusätzlichen Bausteine ohne Zuschlag.
Auch vermeintliche Kleinigkeiten können zu Buche schlagen, das ist völlig normal.
Die Bewertung der Angaben obliegt den Risikoprüfern der Versicherungsgesellschaften. Sie als Kunde müssen diese lediglich erst einmal richtig zur Kenntnis bringen. Die Einschätzungen können auch völlig unterschiedlich sein. Manchmal verhandelbar, manchmal nicht. Im Wesentlichen ist daher eben auch entscheidend, wie die Voranfragen aufgebaut sind und wie die Geschichten, Hintergründe, Verläufe und eben auch Gesundheitsprognosen sind.
Wer sich also für den Wechsel in die private Krankenversicherung interessiert und in den Abfragezeiträumen der letzten 3 bis 10 Jahre Angaben machen muss, kommt im Prinzip um eine anonyme Voranfrage nicht herum. Nicht mal zum Verifizieren von „Kleinigkeiten".
Beispiel 3: Risikolebensversicherung, Hobbys
Ein 30-jähriger Informatiker mit Familie möchte 300.000 Euro absichern. Gesundheitlich unauffällig. Der Knackpunkt sind die Hobbys: Kitesurfen, Tauchen, Mountainbiking.
| Versicherer | Votum | Monatsbeitrag |
|---|---|---|
| A | + 100 % Risikozuschlag | 26 € → 52 € |
| B | Normalannahme | 26 € |
Echtes Ergebnis aus unserer Beratungspraxis. Beiträge gerundet.
Doppelter Beitrag, dieselbe Person, dasselbe Wochenende am Wasser. Über 30 Jahre Laufzeit sind das rund 9.400 Euro Unterschied – für eine Anfrage, die uns eine knappe Stunde gekostet hat.
Beispiel 4: Private Krankenversicherung, alte Akne-Diagnose
Eine angehende Richterin, in der Vorgeschichte eine behandelte Akne. Lange her, längst abgeschlossen. Die Zuschläge lagen je nach Gesellschaft zwischen null und zehn Prozent.
Das klingt nach wenig. Bei einem Beihilfe-Ergänzungstarif von 250 Euro sind zehn Prozent 25 Euro im Monat, und die begleiten sie durch das gesamte Berufsleben. Nach vierzig Jahren – ohne jede Beitragsanpassung gerechnet – sind das 12.000 Euro. Für eine Hautveränderung, die eine andere Gesellschaft nicht einmal erwähnenswert fand.
Bevor Sie sich in Zahlen verlieren
Diese Ergebnisse sind nur die halbe Miete. Sie sagen nichts darüber, ob der Tarif zu Ihnen passt, wie die Bedingungen aussehen und was im Leistungsfall tatsächlich passiert. Deshalb beginnt bei uns alles mit der Beratung, nicht mit der Anfrage:
Wenn der Versicherer zurückfragt
Rückfragen sind der Normalfall, nicht die Ausnahme. Am anderen Ende sitzt kein Algorithmus, sondern ein Mensch, dem eine Information fehlt oder der etwas anders verstanden hat, als es gemeint war.
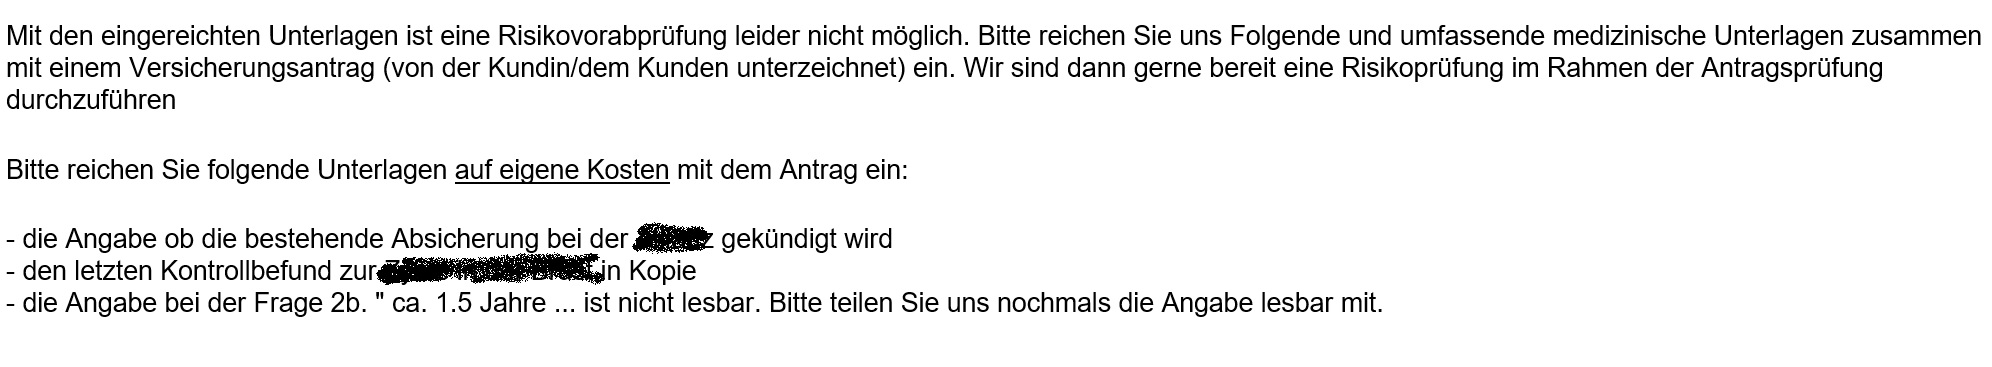
Das heißt nicht, dass man einen Risikoprüfer zu einer Entscheidung drängen könnte. Kann man nicht, und sollte man auch nicht. Aber man kann miteinander sprechen. Ein erstes Votum ist nicht zwingend das letzte Wort.
Und wenn ein Ausschluss kommt
Ein Leistungsausschluss klingt nach einer fertigen Entscheidung. Ist er oft nicht. Dabei besteht oft Verhandlungsspielraum.
Der Klassiker ist ein „Ausschluss für Beschwerden an Rücken und Wirbelsäule und Folgen". Besser ist ein derartiger Ausschluss mit der Erweiterung „Ausgenommen sind Unfälle und Tumore".
Erkennen Sie den Unterschied?
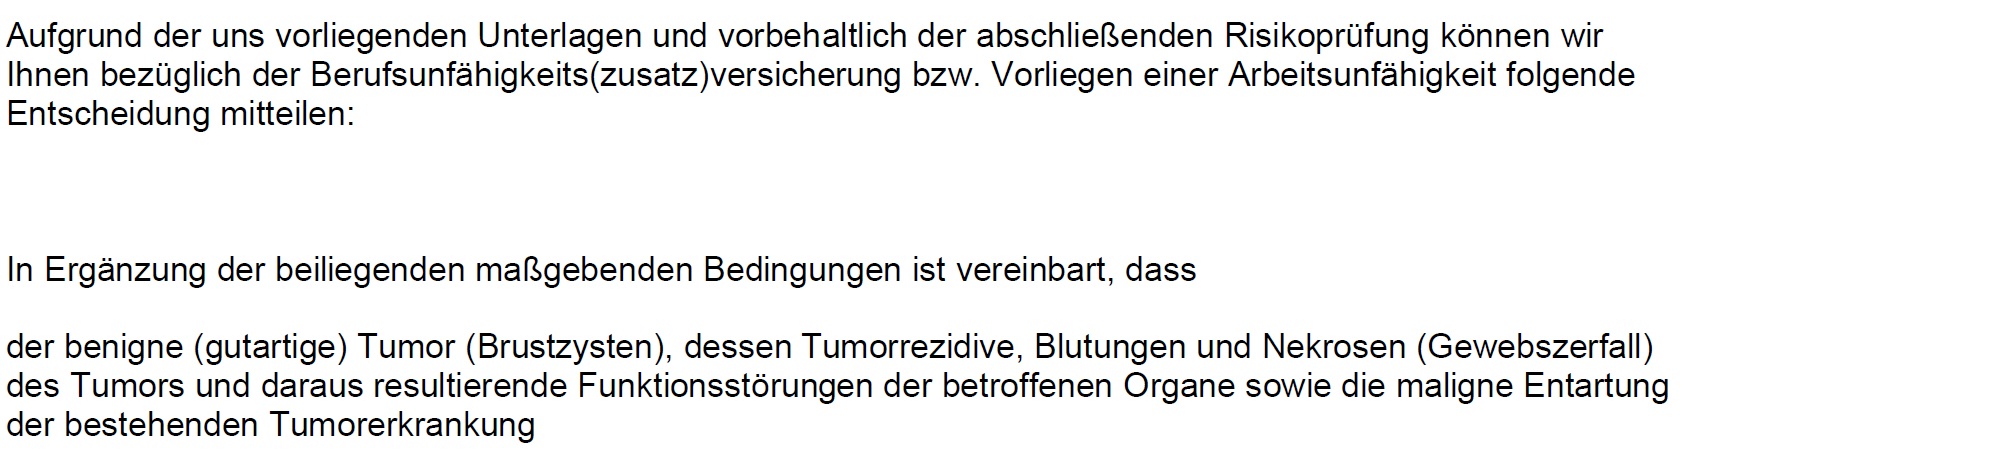
In der ersten Fassung sind Sie auch dann nicht versichert, wenn Sie in zwanzig Jahren nach einem Autounfall eine Wirbelsäulenverletzung davontragen. In der zweiten sind genau diese Fälle wieder drin. Gerade bei Ausschlussklauseln können wir oft auch verbessernde Formulierungen aushandeln oder auch zeitliche Befristungen.
Wenn in der Akte etwas steht, das nie passiert ist
Zwei Fälle aus unserer Praxis, die zeigen, warum man Abrechnungsdaten nicht ungeprüft weiterreicht.
Eine Behandlung, die nie stattgefunden hat
In der Abrechnungsauskunft stand eine schwerwiegende Diagnose samt Behandlung. Der Kunde hatte damit nie etwas zu tun – es war schlicht falsch abgerechnet worden. Bis das korrigiert war und alle beteiligten Stellen den Fehler bestätigt hatten, vergingen sechs Monate Hürdenlauf.
Wäre diese Auskunft ungeprüft an einen Versicherer gegangen: Ablehnung, und zwar dauerhaft.Ein fremder Körperteil
Diagnoseschlüssel „Knochen-Prothese". Der Kunde hatte weder eine Prothese noch eine entsprechende Operation. Zwei Ziffern waren vertauscht worden. Bis zur Richtigstellung verging knapp ein Jahr.
Sie haben nach § 630g BGB Anspruch auf eine Kopie Ihrer Patientenakte. Das ist Ihr gutes Recht und manchmal sehr sinnvoll. Was Sie damit machen, ist die eigentliche Frage – und sie lautet nicht „einreichen". Mehr dazu unter Krankenakte für anonyme Voranfragen.
Faktisch: Es gibt keinen Probeantrag
Der häufigste Irrtum ist die Vorstellung, man könne einen Antrag ja einfach mal stellen und schauen, was passiert. Zurückziehen könne man ihn immer noch.
Praktisch stimmt das nicht. Eine Ablehnung oder ein auffälliges Ergebnis kann an das Hinweis- und Informationssystem der Versicherungswirtschaft gemeldet werden und ist dort für andere Gesellschaften einsehbar. Danach bekommen Sie nicht mehr dieselben Antworten wie vorher.
| Verhalten des Kunden | Anteil der betroffenen Verträge |
|---|---|
| Leistungsablehnung insgesamt | 3 bis 23 % |
| davon wegen grober Fahrlässigkeit | 0 bis 35 % |
| davon wegen Vorsatz oder Arglist | 65 bis 100 % |
Spannweite über verschiedene Gesellschaften, Erhebung fairtest.de, Stand 2015. Die Zahlen sind älter, die Größenordnung hat sich nach unserer Erfahrung nicht verändert.
Lesen Sie die letzte Zeile noch einmal. Der überwiegende Teil der Leistungsablehnungen geht nicht auf Formfehler zurück, sondern auf Angaben, die bewusst weggelassen wurden. Deshalb ist die saubere Voranfrage kein Luxus, sondern die Grundlage dafür, dass der Vertrag im Ernstfall hält.
Warum die Zehn-Jahres-Frist dabei kein Freibrief ist, steht in Mythos 10 Jahre Verjährung bei den Gesundheitsfragen.
Warum wir Ihnen auch sagen, wenn das Ergebnis nicht gut genug ist
Der Fairsicherungsladen erhält Courtage vom Versicherer, wie jeder Makler. Unsere Beraterinnen und Berater bekommen davon nichts. Sie arbeiten auf Festgehalt – ohne Abschlussprämie, ohne Zielvorgabe, ohne bevorzugte Gesellschaft.
Genau an dieser Stelle wird das relevant. Wer je Abschluss vergütet wird, nimmt das erste brauchbare Votum. Wer es nicht wird, kann sagen: Das reicht noch nicht, wir fragen weitere Gesellschaften an – oder in Ihrer Situation ergibt ein Abschluss gerade überhaupt keinen Sinn.
Was Kundinnen und Kunden über die Beratung sagen
Überdurchschnittliches Engagement. Es wurde deutlich mehr getan, als ich erwartet hatte.
Frau N. – Beratung zur privaten Krankenversicherung
Keine aktive Beratung hin zu einem bestimmten Tarif. Sehr neutral und objektiv.
Herr K. – Versicherungsberatung
Fachlich äußerst kompetent, hat sich viel Zeit genommen und alles verständlich erklärt.
Dennis S. – Beratung zur Altersvorsorge
Nachzulesen auf ProvenExpert · 4,89 von 5 Sternen bei 893 Bewertungen · 100 % Empfehlungsquote
Bernd Krause – Geschäftsführer, Der Fairsicherungsladen GmbH
Spezialist Berufsunfähigkeitsversicherung
Seit 1983 berät Der Fairsicherungsladen Akademikerinnen, Akademiker, Beamte und Fachkräfte zu BU, PKV und Altersvorsorge. Focus Top 300 Versicherungsmakler. Autor des Finanzplaners für Akademiker, über 200 Videos auf dem YouTube-Kanal.
Lieber erst selbst hineinschauen?
In unserer Ratgeber-Bibliothek liegen über 50 PDFs zum Download – darunter die Unterlagen zur anonymen Risikovoranfrage und die Gesundheitsfragebögen, mit denen Sie sich auf ein Gespräch vorbereiten können.
Ratgeber ansehen →Erzählen Sie uns Ihren Fall – ohne Diagnosen im Formular
Ein paar Zeilen reichen: BU oder PKV, Ihr Beruf, und dass es gesundheitliche Punkte gibt, die Sie lieber im Gespräch schildern möchten. Wir sagen Ihnen dann, ob und wie sich eine Voranfrage lohnt. Gesundheitsdaten gehören nicht in ein Webformular.
Oder rufen Sie an: +49 (0)721 358 369
4,89 von 5 Sternen bei 893 Bewertungen auf ProvenExpert · 100 % Empfehlungsquote
Häufige Fragen zu Ergebnissen aus Risikovoranfragen
Was ist das Ergebnis einer anonymen Risikovoranfrage?
Das Ergebnis heißt Votum. Es kann Normalannahme, Risikozuschlag, Leistungsausschluss, Zurückstellung oder Ablehnung lauten. Häufig ist es eine Kombination, etwa ein Zuschlag für das eine und ein Ausschluss für das andere Thema. Dieselben Angaben führen bei verschiedenen Gesellschaften regelmäßig zu unterschiedlichen Ergebnissen.
Warum bewerten Versicherer dieselbe Diagnose unterschiedlich?
Weil jede Gesellschaft eigene Annahmerichtlinien hat und ihr Kollektiv unterschiedlich steuert. Hinzu kommt, dass die Gesundheitsfragen unterschiedlich formuliert sind und damit nicht exakt dasselbe abgefragt wird. In der Praxis reicht die Spannweite bei ein und derselben Vorgeschichte von der Normalannahme über einen Zuschlag bis zu einem Leistungsausschluss.
Worauf wird ein Risikozuschlag berechnet?
Das ist von Gesellschaft zu Gesellschaft verschieden und wird oft übersehen. Manche Versicherer berechnen den Zuschlag auf den gesamten Kompakttarif, also ambulant, stationär und Zahn zusammen. Andere nur auf den Baustein, in dem das Risiko überhaupt anfallen würde. Derselbe Prozentsatz bedeutet dann einen völlig anderen Euro-Betrag.
Ist eine Normalannahme immer das beste Ergebnis?
Nein. Ein Tarif mit zehn Prozent Zuschlag kann wegen einer niedrigeren Eingangsprämie günstiger sein als ein Tarif mit Normalannahme. Ein Risikozuschlag ist ein Ergebnis der Risikoprüfung, aber noch keine Bewertung des Angebots. Entscheidend ist das Gesamtpaket aus tatsächlichem Beitrag, Leistungen und Vertragsbedingungen.
Kann man über einen Risikozuschlag oder Ausschluss verhandeln?
Oft ja. Bei Ausschlussklauseln können wir häufig verbessernde Formulierungen aushandeln oder auch zeitliche Befristungen. Der Klassiker ist ein Ausschluss für Beschwerden an Rücken und Wirbelsäule und Folgen; besser ist derselbe Ausschluss mit der Erweiterung, dass Unfälle und Tumore ausgenommen sind. Garantieren lässt sich ein bestimmtes Ergebnis allerdings nie.
Ich wurde schon einmal abgelehnt. Bringt eine Voranfrage jetzt noch etwas?
Es wird schwieriger, aber nicht zwangsläufig aussichtslos. Entscheidend ist, was genau gemeldet wurde, bei welcher Gesellschaft und aus welchem Grund. In manchen Fällen lässt sich der Sachverhalt richtigstellen, in anderen führt der Weg über Gesellschaften mit anderen Annahmerichtlinien. Sprechen Sie das offen an, bevor irgendetwas Neues losgeschickt wird.
Wird eine Versicherung über einen Makler teurer?
Nein. Die Beiträge sind dieselben, ob Sie direkt beim Versicherer, über ein Portal oder über uns abschließen. Die im Tarif einkalkulierte Vermittlungsvergütung fällt so oder so an. Für Sie entstehen durch unsere Beratung keine Mehrkosten, und ein separates Beratungshonorar stellen wir im Regelfall nicht in Rechnung.
Kann ich eine anonyme Risikovoranfrage selbst stellen?
Praktisch nicht. Versicherer nehmen Voranfragen von Privatpersonen in der Regel nicht an, weil der Prozess auf Vermittler ausgelegt ist. Wer es dennoch versucht, stellt am Ende meist einen namentlichen Antrag, und genau der ist das Problem, wenn das Ergebnis schlecht ausfällt.
Gibt es einen Probeantrag?
Faktisch nicht. Die Vorstellung, man könne einen Antrag testweise stellen und bei einem schlechten Ergebnis einfach zurückziehen, führt in die Irre. Eine Ablehnung oder ein auffälliges Ergebnis kann an das Hinweis- und Informationssystem der Versicherungswirtschaft gemeldet werden und ist für andere Gesellschaften einsehbar.
Was mache ich, wenn in meiner Abrechnungsauskunft etwas Falsches steht?
Nicht ignorieren und nicht einfach einreichen. Falschabrechnungen kommen vor, etwa durch vertauschte Diagnoseschlüssel. Die Korrektur dauert in unserer Erfahrung Monate und braucht die Mitwirkung der behandelnden Praxis. Bitten Sie in Ruhe um eine schriftliche Richtigstellung; eine Löschung bei der Krankenkasse ist für Ärzte ein großer Aufwand, eine unterschriebene Klarstellung reicht oft aus.
Wie lange gilt ein Votum?
Deutlich kürzer als oft behauptet. Rechnen Sie mit rund 14 Tagen. Tarifänderungen und geänderte Annahmerichtlinien führen schnell zu einer anderen Bewertung. Vor allem tragen Sie das Risiko in der Zeit zwischen Votum und Antrag: Ein Unfall oder ein auffälliger Vorsorgebefund in diesem Fenster muss im Antrag angegeben werden und kann den Abschluss verhindern, auch wenn das Angebot bereits vorliegt.
Was kostet eine anonyme Risikovoranfrage?
Für Sie entstehen dabei keine Mehrkosten. Für unsere klassische Maklerberatung stellen wir im Regelfall kein separates Beratungshonorar in Rechnung. Entscheiden Sie sich nach der Beratung für einen Vertrag und schließen diesen über uns ab, erhalten wir die dafür vorgesehene Vermittlungsvergütung. Einen Abschluss um jeden Preis erwarten wir nicht.
Weiterlesen zu Voranfrage und Gesundheitsfragen
Ihr Fall ist nicht der aus dem Vergleichsrechner.
Was Sie tatsächlich zahlen und zu welchen Bedingungen Sie versichert werden, entscheidet sich bei der Risikoprüfung. Lassen Sie uns vorher herausfinden, wo Sie stehen.
✓ Festgehalt · ✓ Beiträge bleiben identisch · ✓ Seit 1983 · ✓ Online seit 2015 & Karlsruhe