PKV für Rechtsanwälte und Juristen: vom Referendariat bis zur Partnerschaft
Nach zwei Staatsexamen liest man Versicherungsbedingungen anders als die meisten. Was in keinem Kommentar steht: wie Versicherer in der Praxis entscheiden, warum der Weg in die Großkanzlei oft schon ab dem ersten Arbeitstag privat sein kann und was sich ändert, wenn aus dem Angestellten ein Partner wird.
Diese Seite ist für angestellte und selbstständige Rechtsanwälte, Syndikusanwälte und Rechtsreferendare. Sie gehen als Richter oder Staatsanwalt in die Justiz? Dann gilt die Logik der Beihilfe: PKV für Richter und Staatsanwälte. Den Überblick über alle akademischen Berufsgruppen finden Sie bei PKV für Akademiker, daneben die Seiten für Ingenieure und Steuerberater.
So denken Juristen, und was in keinem Kommentar steht
Juristen lesen Bedingungen. Wirklich. Sie wissen, dass Paragrafen aufeinander verweisen, dass Definitionen den Unterschied machen und dass die Ausnahme oft wichtiger ist als die Regel. Das macht die Arbeit mit Juristen angenehm und manchmal sehr gründlich. Wir mögen das.
Was in keinem Kommentar steht, ist die Praxis. Wie ein Risikoprüfer eine Vorgeschichte tatsächlich bewertet. Welcher Versicherer bei welchen Diagnosen großzügig ist und welcher nicht. Wie sich ein Tarif verhält, wenn er 20 Jahre alt ist und die jungen Versicherten fehlen. Das lernt man aus tausenden Fällen. In keinem Bedingungswerk steht es.
Dazu kommt ein Faktor, den jeder kennt, der in einer großen Kanzlei angefangen hat: Zeit. Zwischen Mandantenterminen, Schriftsatzfristen und Billable Hours bleibt für die eigene Absicherung wenig Raum. Nach zwei Staatsexamen will außerdem niemand noch eine Prüfung ablegen, deren Bewertungsmaßstab er nicht kennt. Wir richten uns danach: kurze Termine per Video, gern abends, und eine klare Empfehlung mit Begründung.
„Gerade bei der privaten Krankenversicherung ist das Kleingedruckte entscheidend. Die richtige Frage lautet also: Wie ist es versichert?"
Aus „Der Finanzplaner für Akademiker", Kapitel 6Die PKV an jeder Station des juristischen Werdegangs
Referendariat: meist gesetzlich, aber jetzt die Weichen stellen
In den meisten Bundesländern ist der juristische Vorbereitungsdienst ein öffentlich-rechtliches Ausbildungsverhältnis, und die Unterhaltsbeihilfe liegt weit unter der Jahresarbeitsentgeltgrenze. Wer im Referendariat ist, bleibt deshalb in aller Regel gesetzlich versichert. Einzelne Länder regeln das anders. Trotzdem ist das Referendariat ein guter Zeitpunkt für die PKV, und zwar für die Gesundheit. Wer schon weiß, dass er in eine große Kanzlei geht, kann sich seinen heutigen Gesundheitszustand über eine Anwartschaft oder einen Optionstarif sichern. Mit 27 ist die Akte dünner als mit 31. Was man im Referendariat sonst wirklich braucht, steht bei Versicherungen im Referendariat.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenWie eine Anwartschaft den heutigen Gesundheitszustand für einen späteren Wechsel sichert.
Großkanzlei: privat ab dem ersten Arbeitstag
Die Einstiegsgehälter in großen Wirtschaftskanzleien liegen regelmäßig deutlich über der Jahresarbeitsentgeltgrenze, die aktuell bei 77.400 € liegt und zum Jahreswechsel voraussichtlich auf 84.150 € steigt. Damit können Berufseinsteiger ab dem ersten Arbeitstag privat versichert sein. Eine Wartezeit gibt es nicht. In meinem Buch habe ich das so formuliert: Wer mit dem ersten Arbeitsvertrag über der Grenze liegt, kann direkt mit Aufnahme der Berufstätigkeit wechseln, wenn er möchte, es finanziell passt und die Gesundheit mitspielt.
Genau da wird es eng. Zwischen Zusage und erstem Arbeitstag liegen oft nur wenige Wochen, dazwischen das Examen, der Umzug, vielleicht eine Reise. In dieser Zeit müssen Tarif, Gesundheitsangaben und Antrag stehen, und wer vorher gesetzlich versichert war, muss rechtzeitig den Austritt erklären. Wie der Wechsel abläuft, steht bei Wechsel von der GKV in die PKV.
Nennen Sie uns Ihren ersten Arbeitstag. Wir planen rückwärts, damit Tarif, Gesundheitsangaben und Antrag rechtzeitig stehen.
Termin vor dem Start sichernMittelständische Kanzlei und Syndikus: die Grenze im Blick behalten
In kleineren Kanzleien und als Syndikusanwalt im Unternehmen liegt das Einstiegsgehalt oft unter der Grenze. Der Wechsel kommt dann mit den Jahren. Wer knapp darüber liegt, sollte die jährliche Anhebung im Blick haben, denn wer wieder darunter fällt, wird versicherungspflichtig. Mehr dazu bei versicherungsfrei ab Januar.
Justiz: Richter und Staatsanwälte
Wer in die Justiz geht, wird Beamter. Dann zahlt die Beihilfe einen Teil der Kosten, und die PKV deckt den Rest. Das ist eine eigene Welt mit eigenen Regeln, die wir bei der PKV für Richter und Staatsanwälte erklären.
Lohnt sich die PKV für Rechtsanwälte? Die Rechnung hinter dem Werbeversprechen
In meinem Buch nenne ich ihn einen der größten Werbemythen: Wer den Höchstbeitrag in der gesetzlichen Kasse zahlt und ein PKV-Angebot für 700 € hat, spart angeblich jeden Monat ein paar hundert Euro. Die Wirklichkeit ist nüchterner.
Was als Angestellter wirklich übrig bleibt (aktuelle Werte, Pflege mit Kindern)
Der Arbeitgeber zahlt die Hälfte Ihres PKV-Beitrags, höchstens 508,59 € für die Krankenversicherung und 104,63 € für die Pflege. Steuerlich absetzbar ist nur der Basisanteil. In meinem Buchbeispiel bleiben von 700 € Beitrag rund 550 € abziehbar. Der Rest ist Mehrleistung, bezahlt aus versteuertem Geld.
Die PKV soll Sie in erster Linie besser versichern. Billiger ist sie nur, wenn Alter, Gesundheit und Tarif zusammenpassen. Wer eine private Krankenversicherung „mit den Leistungen der gesetzlichen Kasse" sucht, sucht nach etwas, das es so nicht gibt, denn beide Systeme folgen einer völlig anderen Logik. Das erkläre ich im Video.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenWarum es eine PKV mit den Leistungen der gesetzlichen Kasse so nicht gibt.
Und das Alter? „Die PKV wird unbezahlbar" ist eine Plattitüde, der ich in meinem Buch ein eigenes Kapitel gewidmet habe: Keine Angst vor Beiträgen im Alter. Teuer im Verhältnis wozu? Auch die gesetzliche Kasse verlangt im Ruhestand Beiträge, etwa auf Betriebsrenten und für freiwillig Versicherte auch auf die Rente aus dem Versorgungswerk. Mehr dazu bei Versorgungswerk, Krankenkasse oder PKV?, GKV und PKV in der Rente und den Altersrückstellungen.
Vom Angestellten zum Partner: was sich bei der PKV ändert
Die Partnerschaft ist für viele Anwälte das Ziel der ersten zehn Berufsjahre. Für die Krankenversicherung ist sie ein Systemwechsel, den kaum jemand rechtzeitig mitdenkt.
Als Equity-Partner sind Sie nicht mehr angestellt. Der Arbeitgeberzuschuss fällt weg, Sie zahlen den vollen Beitrag. Die Lohnfortzahlung fällt weg, also muss das Krankentagegeld früher einsetzen und höher sein. Ein Selbstbehalt, der als Angestellter wenig sinnvoll war, kann jetzt plötzlich passen, weil niemand mehr die Hälfte der Ersparnis mitnimmt. Und wer sich mit eigener Kanzlei selbstständig macht, steht vor denselben Fragen, nur ohne die Partnerversammlung im Rücken.
Unser Rat: Den Tarif schon als Angestellter so wählen, dass er die Partnerschaft mitmacht. Ein Krankentagegeld lässt sich beim Bestandsversicherer oft ohne neue Gesundheitsprüfung anpassen, aber nur innerhalb bestimmter Fristen und Grenzen. Wer das beim Abschluss bedenkt, muss später nicht neu verhandeln. Mehr beim Krankentagegeld.
Die Partnerschaft steht an oder Sie machen sich selbstständig? Wir passen Tarif und Krankentagegeld an, solange es noch ohne neue Gesundheitsprüfung geht.
Partnerschaft vorbereitenFür die Kanzlei selbst gibt es die Berufshaftpflicht für Anwaltskanzleien, für Ihre Arbeitskraft die BU für Juristen und Rechtsanwälte. Warum viele Kanzlei-Empfehlungen zur BU daneben liegen, lesen Sie unter BU-Empfehlungen aus der Kanzlei. Weitere Seiten für Selbstständige: PKV für Unternehmer und Altersvorsorge für Selbstständige.
Bedingungen lesen, wie es nur Juristen tun
Ihnen muss niemand erklären, dass ein Tarif aus mehreren Ebenen besteht: dem Versicherungsvertragsgesetz, den Musterbedingungen als Teil I, den Tarifbedingungen als Teil II und Ihrem individuellen Vertrag. Was viele trotzdem unterschätzen, ist das Zusammenspiel. Eine Zeile im Tarif kann eine Regel der Musterbedingungen aufheben oder verschärfen. Zwei Beispiele dafür, eines aus der PKV und eines aus der BU, haben wir in unserem Beitrag über KI-Mythen zu PKV und BU durchgespielt.
| Baustein | Was Sie prüfen sollten | Warum es für Juristen zählt |
|---|---|---|
| Auslandsschutz | Dauer und Umfang bei längeren Aufenthalten | Secondments, internationale Mandate, Büros im Ausland |
| Krankentagegeld | Beginn, Höhe, Anpassung bei Partnerschaft | Ersetzt die Lohnfortzahlung, sobald Sie selbstständig sind |
| Ärztliche Gebühren | Erstattung bis zum Höchstsatz oder auch oberhalb | Spezialisten rechnen oft über dem Regelsatz ab |
| Hilfsmittel | Offener oder geschlossener Katalog | Was nicht im Katalog steht, zahlen Sie im Zweifel selbst |
| Beitragsentlastung | Ab welchem Alter, wie hoch | Senkt den Beitrag im Ruhestand und erhöht den absetzbaren Anteil |
| Tarifwechsel | Welche Tarife desselben Versicherers offenstehen | Ihr wichtigstes Werkzeug gegen steigende Beiträge, geregelt in § 204 VVG |
Den Tarifwechsel erklären wir beim Tarifwechsel nach § 204 VVG, die Familienfragen bei Kinder in PKV oder GKV, PKV in Mutterschutz und Elternzeit und Teilzeit nach der Elternzeit. Für längere Auslandsaufenthalte: PKV im Ausland.
Die Anzeigepflicht kennen Sie. Den Blick des Risikoprüfers nicht.
Juristen wissen, was eine Anzeigepflicht ist. Sie wissen auch, dass der Antrag von Ihnen unterschrieben wird und Sie für die Richtigkeit der Angaben einstehen. Was oft fehlt, ist der Blick des Risikoprüfers. In meinem Buch schreibe ich dazu: Die „Geschichte" richtig zu erzählen, hat eine sehr große Bedeutung. Es ist Ihre Chance, Ihre Gesundheit ins richtige Licht zu rücken. Nie das Storytelling vernachlässigen.
Auch Gesunde müssen jeden Arzt- und Therapiebesuch der letzten Jahre angeben. Heuschnupfen, Rückenverspannung, eine Schilddrüsenunterfunktion: Je nach Versicherer kostet das nichts oder bis zu 50 € Zuschlag im Monat. Was angegeben werden muss, steht bei den Gesundheitsfragen der PKV. Warum eine vergessene Angabe auch nach Jahren noch zählen kann, beim Mythos 10 Jahre Verjährung. Steht doch etwas in der Akte, klären wir das vorab anonym: Risikovoranfrage, aber bitte richtig.
„Online-Rechner dienen dem Verkauf und einem optimierten Online-Kaufprozess, nur selten der vollumfänglichen Information."
Aus „Der Finanzplaner für Akademiker", Kapitel 2Die Zusage der Kanzlei liegt vor und der erste Arbeitstag steht fest? Schreiben Sie uns jetzt, dann bleibt genug Zeit für Tarif, Gesundheitsangaben und Antrag.
Jetzt Anfrage stellenPKV, Krankentagegeld und BU: ein Gespräch, eine Gesundheitsprüfung
Für Juristen kommt der richtige Moment meist zweimal: beim Einstieg in die Kanzlei und beim Schritt zum Partner. Beide Male ändern sich Einkommen, Krankentagegeld und der Bedarf an BU-Rente gleichzeitig.
Juristen kennen das Prinzip der lückenlosen Kette. Bei der Absicherung des Einkommens sieht sie so aus: sechs Wochen Lohnfortzahlung, danach das Krankentagegeld, denn als privat Versicherter gibt es kein Krankengeld von einer Kasse. Und wenn aus der Krankheit eine dauerhafte Berufsunfähigkeit wird, endet das Krankentagegeld, und die BU übernimmt. Jedes Glied muss zum nächsten passen, in Höhe und im Übergang. Als Partner fällt das erste Glied weg, dann muss das Krankentagegeld früher greifen.
BU noch aus dem Referendariat?
Dann ist die Rente vermutlich auf eine Unterhaltsbeihilfe zugeschnitten, nicht auf ein Kanzleigehalt. Der Berufseinstieg nach dem Examen und spätere Gehaltssprünge sind bei vielen Tarifen Anlässe, die Rente ohne neue Gesundheitsprüfung zu erhöhen. Die Fristen dafür sind kurz, und sie laufen meist, während man mit dem neuen Job beschäftigt ist.
Noch keine BU?
Dann bereiten wir die Gesundheitsangaben einmal auf und nutzen sie für beide Anträge. Die BU prüft, ob eine Vorerkrankung die Berufsfähigkeit gefährdet, die PKV, ob sie Kosten erwarten lässt. Zwei Prüfmaßstäbe, ein Sachverhalt, und Sie müssen ihn nur einmal vortragen.
Gesundheitsfragen bei PKV und BU | Wie hoch muss die BU-Rente sein?
So läuft Ihre PKV-Beratung bei uns ab
Ein klares Verfahren mit festen Schritten, auch wenn der erste Arbeitstag schon feststeht. Unverbindlich und ohne Abschlussdruck.
Kurze Anfrage
Per E-Mail oder Formular, ein paar Sätze reichen. Wir melden uns in der Regel innerhalb von 24 Stunden mit einem Terminvorschlag.
Gespräch per Video
Referendariat, Kanzleistart, Syndikus oder Partnerschaft: Wir klären, wo Sie stehen, wohin es geht und was der Tarif dafür können muss.
Vergleich und Gesundheitsangaben
Die Bedingungen im Zusammenhang gelesen, die Gesundheitsangaben einmal sauber vorgetragen. Auf Wunsch gleich mit BU und Krankentagegeld.
Antrag und Betreuung
Sie entscheiden in Ruhe. Danach betreuen wir Ihren Vertrag, von der Arztrechnung bis zur Beitragsanpassung, digital über die Simplr-App.
Warum Sie das mit uns klären sollten
Festgehalt statt Provision
Unsere Berater arbeiten auf Festgehalt, ohne individuellen Provisionsanreiz. Das Unternehmen erhält wie jeder Makler die Courtage vom Versicherer. Im Regelfall gibt es kein separates Beratungshonorar und keine Mehrkosten gegenüber einem Direktabschluss.
100+ Versicherer, Originalbedingungen
Wir vergleichen anbieterübergreifend mit lizenzierter Tarifsoftware und lesen die Bedingungen im Zusammenhang. Entscheidend ist, wie etwas versichert ist.
Ärztehausprinzip
Jeder Berater ist Spezialist für ein Thema. Wer bei uns zur PKV berät, macht das jeden Tag, seit 1983.
Auch nach dem Abschluss da
Beitragsanpassung, Tarifwechsel, Leistungsfall: Als Makler stehen wir auf Ihrer Seite, nicht auf der des Versicherers.
Beratung per Video: Sie kommen auf unseren Rechner
Neun von zehn Beratungen laufen bei uns online, deutschlandweit. Sie brauchen einen Laptop oder ein Tablet mit Browser. Wir teilen den Bildschirm, Sie sehen Tarifvergleich und Bedingungen live und fragen nach, wann immer Sie wollen. Wo Sie wohnen, spielt keine Rolle. Wer lieber persönlich kommt, ist in Karlsruhe und Landau willkommen. Mehr dazu bei der PKV-Beratung online.
Nach dem Abschluss: alles in einer App
Arztrechnungen einreichen, Beitragsanpassungen prüfen lassen, Dokumente finden: In der TÜV-zertifizierten Simplr-App erledigen Sie das per Fingertipp, und wir kümmern uns um den Rest. So funktioniert der Simplr-Kundencenter.
Was Kunden über Tempo und Sachlichkeit sagen
Echte Bewertungen von ProvenExpert, ungeschönt übernommen. Insgesamt 4,89 von 5 Sternen bei 904 Bewertungen, nachzulesen auf ProvenExpert.
„Schnelle Terminfindung. Beratung via Teams lief problemlos. Beraterin Frau Schex ist sehr freundlich und hat den gewünschten Antrag noch am gleichen Tag eingereicht.“
„Die Beratung war effizient, alle meine Fragen wurden gewissenhaft beantwortet und ich wurde auch nur zu meiner gewünschten Versicherung beraten, ohne jemals in irgendeiner Form zu einem Kauf gedrängt zu werden.“
„Sehr kompetent und freundlich. Es wird zugehört und auf die individuellen Bedürfnisse eingegangen. Es wird nichts erzwungen und sehr sachlich wie auch pragmatisch beraten.“
Ihre PKV-Anfrage als Jurist
Ein paar Sätze reichen: Referendariat, angestellt, Syndikus oder selbstständig, ungefähres Gehalt, erster Arbeitstag oder gewünschter Beginn. Wir melden uns in der Regel innerhalb von 24 Stunden mit einem Terminvorschlag.
Lieber per E-Mail? E-Mail-Anfrage mit Vorlage öffnen
Häufige Fragen von Juristen zur PKV
Ja, wenn das vereinbarte regelmäßige Jahresgehalt über der Jahresarbeitsentgeltgrenze liegt. Sie beträgt aktuell 77.400 € und steigt zum Jahreswechsel voraussichtlich auf 84.150 € (vorläufiger Wert). Dann ist der Wechsel ab dem ersten Arbeitstag möglich, eine Wartezeit gibt es nicht. Tarif, Gesundheitsangaben und Antrag sollten vor Arbeitsbeginn stehen.
In den meisten Bundesländern ist das Referendariat ein öffentlich-rechtliches Ausbildungsverhältnis, und die Unterhaltsbeihilfe liegt unter der Jahresarbeitsentgeltgrenze. Referendare sind deshalb in aller Regel gesetzlich versichert. Einzelne Länder regeln das anders. Wer später in die PKV will, kann sich den Gesundheitszustand über eine Anwartschaft oder einen Optionstarif sichern.
Als Equity-Partner sind Sie nicht mehr angestellt. Der Arbeitgeberzuschuss und die Lohnfortzahlung entfallen. Sie zahlen den vollen Beitrag und brauchen ein früher einsetzendes Krankentagegeld. Auch der Selbstbehalt kann neu bewertet werden. Am besten wählt man den Tarif schon als Angestellter so, dass er diesen Schritt mitmacht.
Bei der Krankenversicherung gelten für Syndikusanwälte die normalen Regeln für Angestellte: Wechsel in die PKV, wenn das Gehalt über der Jahresarbeitsentgeltgrenze liegt. Die Befreiung von der gesetzlichen Rentenversicherung zugunsten des Versorgungswerks ist ein eigenes Thema und hat mit der Krankenversicherung nichts zu tun.
Nein. Das Versorgungswerk ersetzt die gesetzliche Rentenversicherung, nicht die Krankenversicherung. Für freiwillig gesetzlich Versicherte können die Renten aus dem Versorgungswerk später beitragspflichtig sein. Mehr auf unserer Seite Versorgungswerk, Krankenkasse oder PKV?.
Die Hälfte Ihres Beitrags, höchstens so viel wie bei einem gesetzlich Versicherten. Aktuell sind das 508,59 € für die Krankenversicherung und 104,63 € für die Pflegeversicherung, zusammen 613,22 € im Monat.
Nur bedingt. Richter und Staatsanwälte sind Beamte und erhalten Beihilfe, die PKV deckt dann nur den Restanteil. Die Logik ist eine andere, wir erklären sie bei der PKV für Richter und Staatsanwälte.
Im Regelfall gibt es kein separates Beratungshonorar und keine Mehrkosten gegenüber einem Direktabschluss. Kommt ein Vertrag über uns zustande, erhalten wir die vorgesehene Vermittlungsvergütung vom Versicherer. Unsere Berater arbeiten auf Festgehalt.
Aus meinem Buch: das PKV-Kapitel für den Berufseinstieg

„Der Finanzplaner für Akademiker" habe ich für genau die Phase geschrieben, in der Juristen gerade stecken: Examen bestanden, erster Arbeitsvertrag, plötzlich wollen alle etwas verkaufen. Das PKV-Kapitel erklärt den Unterschied zwischen Krankenkasse und Krankenversicherung, den Werbemythos vom großen Sparen und warum die Angst vor Beiträgen im Alter meist eine Plattitüde ist.
Und für alle, die Verträge gern bis zum Ende lesen: Das Kapitel über Berater und Provisionen erklärt offen, wie unsere Branche Geld verdient.
Mehr zum Inhalt auf der Buchseite. Und wer lieber lernt als liest: der Onlinekurs PKV für Angestellte und Freiberufler.
Weiterlesen
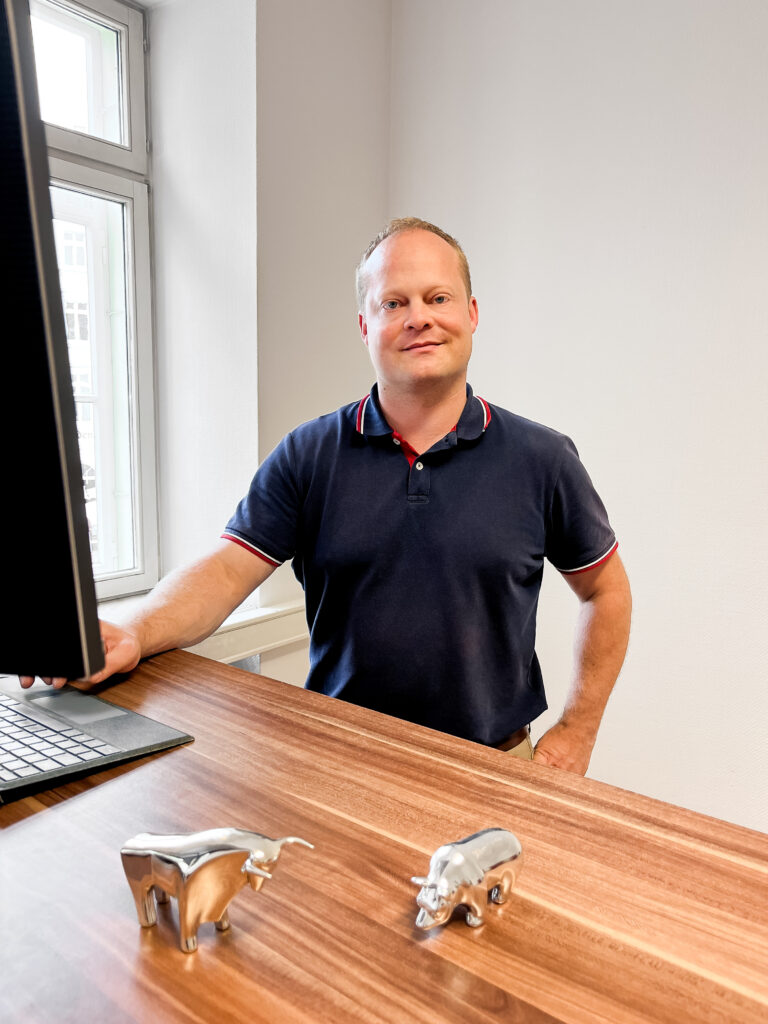
Über den Autor: Bernd Krause
Bernd Krause führt den Fairsicherungsladen in zweiter Generation, gegründet 1983 von seinem Vater. Er ist Autor des Buchs „Der Finanzplaner für Akademiker" und erklärt auf YouTube in über 200 Videos, wie Versicherungen wirklich funktionieren. Sein Antrieb: dafür sorgen, dass kluge Menschen keine dummen Versicherungen abschließen, sondern endlich Ruhe haben.
Sie kennen das Vertragsrecht. Wir kennen die Praxis.
Referendariat, Kanzleistart, Partnerschaft: Wir sorgen dafür, dass Ihre PKV jede Station mitmacht. Online oder vor Ort, mit einem Berater auf Festgehalt.
Der Fairsicherungsladen GmbH | Waldstr. 65 | 76133 Karlsruhe | anfrage@fair-ka.de | Tel. 0721 358 369 | Karlsruhe, Landau und online deutschlandweit