
Berufshaftpflicht für Rechtsanwälte & Steuerberater: Pflichtsummen, PartG mbB und die Klauseln, die Kanzleien retten
Die Kammer will eine Bescheinigung. Ihr Mandant will sein Geld. Beides bekommt er von derselben Police, nur steht das Entscheidende nicht auf der ersten Seite. Wir vergleichen die Vermögensschadenhaftpflicht für Kanzleien bei neun Versicherern, lesen die Bedingungen und stehen im Schadenfall auf Ihrer Seite. Berater auf Festgehalt, Prämie wie beim Versicherer direkt.

Was ist eine Berufshaftpflicht für Rechtsanwälte und Steuerberater? Es ist eine Vermögensschadenhaftpflichtversicherung: Sie prüft Ansprüche von Mandanten wegen Beratungsfehlern, Fristversäumnissen oder falscher Auskünfte, zahlt berechtigte Forderungen bis zur Versicherungssumme und wehrt unberechtigte ab. Für Rechtsanwälte (§ 51 BRAO) und Steuerberater (§ 67 StBerG) ist sie Zulassungsvoraussetzung, seit dem 1. August 2022 auch für Sozietäten, Partnerschaften und Kanzlei-GmbHs als eigene Berufsausübungsgesellschaft.
- Pflichtsummen im Überblick: was seit der Reform gilt
- Warum 250.000 Euro fast nie reichen
- Vier Fälle aus der Schadenpraxis
- Die Klauseln, die Kanzleien retten
- Beitrag mit und ohne Makler
- Was zwei gleich teure Policen trennt
- Sozietät, PartG mbB, GmbH, Syndikus
- Haftung, Kanzlei, Sie selbst
- Diese Versicherer fragen wir an
- Bestehenden Vertrag prüfen lassen
- Wer ist mitversichert?
- Häufige Fragen
Die Mindestsumme kennt jede Kammer. Was 2022 dazukam, kennen viele Kanzleien nicht.
Die meisten Anwälte und Steuerberater, mit denen wir sprechen, halten ihre Berufshaftpflicht für erledigt. Bei der Zulassung abgeschlossen, Bescheinigung an die Kammer, seitdem läuft sie. Dann kam der 1. August 2022, und aus einer Sozietät aus drei Einzelanwälten wurde über Nacht eine Berufsausübungsgesellschaft mit eigener Versicherungspflicht. Wer das verpasst hat, arbeitet seither mit einer Police, die zur Kanzleiform nicht mehr passt. Nicht aus Nachlässigkeit, sondern weil es niemand gesagt hat.
Die Reform hat drei Dinge verändert. Erstens: Sozietäten in Form der GbR und einfache Partnerschaftsgesellschaften müssen sich seitdem selbst versichern, zusätzlich zur Police jedes einzelnen Berufsträgers. Zweitens: Die Pflichtsumme für die PartG mbB mit bis zu zehn Berufsträgern sank von 2,5 auf 1 Million Euro, während sie für Steuerberatungs-GmbHs von 250.000 auf 1 Million Euro stieg. Drittens: Wer seine Haftung in Allgemeinen Mandatsbedingungen begrenzt, braucht dafür Versicherungsschutz in vierfacher Höhe. So sieht die Tabelle heute aus:
| Konstellation | Mindestsumme je Versicherungsfall | Jahreshöchstleistung | Grundlage |
|---|---|---|---|
| Einzelanwalt, Sozius persönlich | 250.000 € | mind. 4-fach (1 Mio. €) | § 51 Abs. 4 BRAO |
| Anwaltliche BAG ohne Haftungsbeschränkung (GbR, PartG, OHG) | 500.000 € | Mindestsumme × Zahl der Gesellschafter und Geschäftsführer, mind. 4-fach (2 Mio. €) | § 59o Abs. 3 und 4 BRAO |
| Anwaltliche BAG mit Haftungsbeschränkung, bis 10 Berufsträger (PartG mbB, GmbH, UG, KG) | 1.000.000 € | wie oben, mind. 4-fach (4 Mio. €) | § 59o Abs. 2 und 4 BRAO |
| Anwaltliche BAG mit Haftungsbeschränkung, über 10 Berufsträger | 2.500.000 € | mind. 4-fach (10 Mio. €) | § 59o Abs. 1 und 4 BRAO |
| Steuerberater, einzeln | 250.000 € | mind. 4-fach (1 Mio. €) | § 52 DVStB |
| Steuerberatungs-BAG ohne Haftungsbeschränkung (GbR, PartG, OHG) | 500.000 € | × Gesellschafter und Geschäftsführer, mind. 4-fach (2 Mio. €) | § 55f Abs. 3 und 5 StBerG |
| Steuerberatungs-GmbH, PartG mbB | 1.000.000 € | × Gesellschafter und Geschäftsführer, mind. 4-fach (4 Mio. €) | § 55f Abs. 2 und 5 StBerG |
| Wirtschaftsprüfer und WP-Gesellschaft | 1.000.000 € | Einzel-WP: Begrenzung auf 4-fach zulässig; Gesellschaft: × Partner, mind. 4-fach; Selbstbehalt max. 1 % | § 54 WPO |
Zwei Hinweise, die in vielen Tabellen fehlen. Bei Steuerberatern gibt es keine 2,5-Millionen-Stufe, die kennt nur die BRAO. Und die Jahreshöchstleistung ist bei Gesellschaften nicht einfach „vierfach": Sie wird mit der Zahl der Gesellschafter und der nicht beteiligten Geschäftsführer multipliziert, mindestens aber vierfach. Eine PartG mbB mit sechs Partnern braucht also mindestens 6 Millionen Euro Jahresleistung, nicht 4. Diese Rechnung übersehen selbst manche Versicherer beim Angebot, weshalb wir sie bei jeder Anfrage mit der Kammer-Vorgabe abgleichen.
Die Vierfach-Regel, übersetzt
§ 52 Abs. 1 Nr. 2 BRAO und § 67a Abs. 1 Nr. 2 StBerG erlauben, die Haftung für Fahrlässigkeit in vorformulierten Mandatsbedingungen zu begrenzen. Bedingung: Versicherungsschutz in vierfacher Höhe der Mindestsumme. Für den Einzelanwalt heißt das 1 Million Euro, für die PartG mbB 4 Millionen. Wer die Klausel in seinen AGB stehen hat, aber nur die Mindestsumme versichert, hat eine unwirksame Haftungsbegrenzung. Das fällt erst auf, wenn es darauf ankommt. Individuell ausgehandelt geht die Begrenzung schon ab der einfachen Mindestsumme, nur handelt das kaum jemand aus.
Warum 250.000 Euro fast nie reichen
Ehrlich gesagt ist die Mindestsumme eine Zulassungszahl, keine Risikozahl. Der Gesetzgeber wollte, dass jeder Berufsträger überhaupt versichert ist. Wie hoch Ihr Risiko ist, entscheidet nicht die Kammer, sondern Ihr Mandat mit dem höchsten Streitwert. Rechnen wir das an einem Beispiel durch, das so oder ähnlich in jeder Kanzlei vorkommen kann.
Beispiel: Ein Einzelanwalt vertritt einen Mandanten in einer Werklohnklage, Streitwert 800.000 Euro. Die Berufungsfrist wird notiert, aber die Sekretärin ist krank, der Vertreter übersieht den Fristenkalender. Frist versäumt, Urteil rechtskräftig, der Mandant verliert 800.000 Euro, die er mit Aussicht auf Erfolg hätte einklagen können. Er nimmt den Anwalt in Regress. Die Police zahlt 250.000 Euro. Die restlichen 550.000 Euro zahlt der Anwalt, und zwar privat, denn ein Einzelanwalt haftet mit seinem gesamten Vermögen. Bei einer PartG mbB wäre wenigstens das Privatvermögen der Partner geschützt, die Gesellschaft aber trotzdem mit 550.000 Euro im Minus.
Jetzt der Teil, den Online-Rechner nicht erzählen. Bei einer Vermögensschadenhaftpflicht gilt die Versicherungssumme je Versicherungsfall, und die Jahreshöchstleistung deckelt alle Fälle eines Jahres. Bei 250.000 Euro vierfach sind das 1 Million Euro pro Jahr für die gesamte Kanzlei. Eine Steuerberatungskanzlei mit 400 Mandanten, die im selben Jahr zwei größere Fehler bei der Umsatzsteuer und einen bei der Erbschaftsteuer hat, kann diese Grenze erreichen. Der vierte Fall geht dann komplett zu Lasten der Kanzlei.
Unsere Empfehlung aus der Beratungspraxis: Für Einzelanwälte und Einzel-Steuerberater mit normalem Mandantenkreis sind 1 Million Euro der vernünftige Einstieg, für Kanzleien mit Unternehmensmandaten, M&A-Beratung, Insolvenzverwaltung oder Erbrecht mit großen Nachlässen sprechen wir über 2 bis 5 Millionen. Das Angenehme dabei: Weil ein Schaden über 250.000 Euro selten ist, kostet der Sprung auf 1 Million Euro bei den meisten Versicherern nur einen Bruchteil der Grundprämie. Marktüblich liegt ein Einzelanwalt mit kleinem Umsatz, zwischen rund 100 und 800 Euro im Jahr, eine dreiköpfige Sozietät mit 1 Million Euro Umsatz zwischen rund 2.600 und 4.800 Euro, eine PartG mbB mit fünf Berufsträgern zwischen rund 7.500 und 12.700 Euro. Steuerberater beginnen bei der Mindestsumme bei etwa 6 bis 32 Euro im Monat.
Sie sehen an den Spannen, warum wir von „ab 4,68 Euro"-Werbung nichts halten. Diese Zahl gilt für einen Anwalt mit 10.000 Euro Jahresumsatz und der Mindestsumme. Das ist kein Tarif, das ist ein Köder. Was Ihre Kanzlei zahlt, hängt am Umsatz, am Tätigkeitsschwerpunkt (Familienrecht ist billiger als Kapitalmarktrecht), an der Zahl der Berufsträger, an Vorschäden, am Selbstbehalt und an der Frage, ob Sie Insolvenzverwaltung oder Notariat betreiben. Das rechnen wir mit Ihren Zahlen, nicht mit einem Schieberegler.
Vier Fälle aus der Schadenpraxis, die zeigen, wo es wirklich passiert
Ein Schaden in der Kanzlei beginnt selten mit einer Klage. Er beginnt mit einem Anruf des Mandanten, der freundlich fragt, ob da nicht ein Termin gewesen wäre. Und mit dem kurzen Schweigen danach. Aus der Schadenpraxis der Versicherer wissen wir, dass Fristversäumnisse vor Gericht die häufigste Schadenursache bei Rechtsanwälten sind. Nicht die spektakuläre Fehlberatung, sondern der Kalender. Vier Fälle, die typisch sind:
Der Steuerberater, der die Begünstigung vergaß
Ein Mandant plant eine größere Investition zur Betriebserweiterung und verlässt sich auf die Berechnung seines Steuerberaters, die hohe steuerliche Vorteile ausweist. Nach der Investition vergisst der Berater, die Steuerbegünstigungen tatsächlich zu beantragen. Später stellt sich heraus, dass Teile der Beratung ohnehin falsch waren. Der Mandant fordert die entgangenen Vorteile zurück. Ein klassischer Fall für die Vermögensschadenhaftpflicht, sowohl durch Tun (falsche Auskunft) als auch durch Unterlassen (nicht gestellter Antrag).
Entgangener Steuervorteil, je nach Investition fünf- bis sechsstelligDie E-Mail an den falschen Empfänger
Eine Kanzlei versendet vertrauliche Unterlagen eines Mandanten, eines Unternehmers in wirtschaftlicher Schieflage, an eine falsche Adresse. Die Lage des Unternehmens wird öffentlich, Kunden springen ab. Der Mandant macht Umsatzausfall geltend und zusätzlich einen immateriellen Schaden wegen Verletzung seines Persönlichkeitsrechts. Ohne Baustein für Datenschutzverstöße und immaterielle Schäden zahlt die Standardpolice hier nicht.
Umsatzausfall plus PersönlichkeitsrechtsverletzungDas Anderkonto, auf dem zu wenig ankam
Ein Rechtsanwalt richtet für einen Mandanten ein Anderkonto ein, nimmt eine Überweisung entgegen und zahlt dem Mandanten einen zu niedrigen Betrag aus. Der Fehler fällt Monate später auf. Anderkonten sind für Anwälte tägliches Geschäft, in der Grunddeckung vieler Tarife aber nur dann versichert, wenn das Konto mit einer anwaltlichen Vermögensbetreuungspflicht zusammenhängt. Bei uns steht die Anderkontendeckung deshalb auf jeder Angebotsanfrage.
Differenzbetrag zzgl. ZinsenDie Bonität, die sich herumsprach
Ein Steuerberater erzählt einem Bekannten von der schlechten Bonität seines Mandanten, eines lokalen Handwerkers. Das spricht sich in der Gemeinde herum, die Aufträge gehen zurück. Verletzung der beruflichen Geheimhaltungspflicht, ein Vermögensschaden ohne jede Fachfrage. Genau deshalb achten wir darauf, dass Verstöße gegen Geheimhaltungspflichten ausdrücklich mitversichert sind.
Auftragsrückgang, nachweisbar über MonateWas unterscheidet eine Kanzlei mit Makler von einer ohne? Im Schadenfall nicht die Police, sondern der Ablauf. Sie melden uns den Fall. Wir formulieren die Schadenanzeige so, dass der Versicherer sie nicht als Anerkenntnis liest, wir achten auf die Anzeigefristen, wir erinnern den Sachbearbeiter, wenn die Regulierung stockt. Sie beraten weiter. Das ist kein Werbespruch, sondern unsere gesetzliche Stellung: Als Makler sind wir Ihr Sachwalter, nicht der des Versicherers. Wie wir beide wissen, ist das im Zweifel der Unterschied zwischen sechs Wochen und sechs Monaten.
Welche Summe passt zu Ihrem größten Mandat? Wir rechnen 250.000, 1 Million und 2 Millionen Euro bei mehreren Kanzleiversicherern durch und zeigen Ihnen, was der Sprung wirklich kostet.
Angebot anfragen →Die Klauseln, die Kanzleien retten: das Kleingedruckte, übersetzt
Zwei Policen, beide „1 Million Euro, Vermögensschadenhaftpflicht für Rechtsanwälte". Auf dem Deckblatt identisch. In den Bedingungen trennen sie Welten. Diese zwölf Punkte lesen wir bei jedem Vergleich zuerst, und bei jedem zweiten Bestandsvertrag, den wir prüfen, fehlt mindestens einer davon.
Zeitlich unbegrenzte Nachhaftung
Für Pflichtversicherte ergibt sie sich aus BRAO und StBerG: Ein Verstoß während der Laufzeit bleibt versichert, auch wenn der Schaden erst zehn Jahre später auffällt (das fehlerhafte Testament ist der Klassiker). Der Haken: Es gilt die Summe zum Verstoßzeitpunkt. Wer vor Jahren mit 250.000 Euro versichert war, bekommt für einen damaligen Fehler auch ein Jahrzehnt später nur diese 250.000 Euro. Deshalb gehört die Summe regelmäßig auf den Prüfstand.
Anderkontendeckung
Auszahlungsfehler bei Anderkonten sind nur versichert, wenn das Konto mit der Berufstätigkeit zusammenhängt. Gute Tarife schließen die Anderkontendeckung ausdrücklich ein. Für Anwälte Pflichtprogramm, für Steuerberater seltener nötig, aber günstig.
Abwehrschutz bei wissentlicher Pflichtverletzung
Wissentliche Pflichtverletzung ist immer ausgeschlossen. Der Vorwurf aber kommt schnell: „Sie haben die Frist doch gekannt." Gute Tarife übernehmen die Abwehrkosten (Anwalt, Gericht, Sachverständige), solange der Vorwurf nicht rechtskräftig feststeht. Steht er fest, zahlen Sie zurück. Bis dahin sind Sie nicht allein.
Bedingungsdifferenzdeckung beim Wechsel
Der neue Vertrag beginnt meist erst zum Ablauf des alten. Tritt in der Zwischenzeit ein Schaden ein, den nur der neue Vertrag decken würde, springt der neue Versicherer schon ab Antragstellung ein. Ohne diese Klausel liegt zwischen Antrag und Vertragsbeginn eine Lücke, die niemand bemerkt, bis sie jemand bemerkt.
Praxisabwickler und Erbenhaftung
Stirbt der Inhaber oder verliert er die Zulassung, bestellt die Kammer einen Abwickler (§ 55 BRAO, § 77 StBerG). Der haftet im eigenen Namen und muss ausdrücklich mitversichert sein, nachrangig greift der Vertrag der Kanzlei. Die Erben haften bis zur Abwicklung für Fehler der Angestellten, marktüblich mitversichert bis acht Wochen nach dem Todesfall.
Altmandate bei Kanzleikauf
Sie übernehmen eine Kanzlei samt Mandanten. Für Fehler des Vorgängers haftet dessen Police. Für Fehler, die Sie in übernommenen Mandaten machen, bevor Sie sie kannten, hilft eine Rückwärtsdeckung. Gute Rahmenkonzepte schließen Altmandate beim Kanzleikauf ein, Standardtarife schweigen dazu.
Datenschutz, Geheimhaltung, Persönlichkeitsrecht
Die E-Mail an den falschen Empfänger, die Bemerkung über die Bonität eines Mandanten: Beides sind Vermögensschäden, und beides bringt immaterielle Ansprüche mit. Versichert sein müssen Verstöße gegen Datenschutzgesetze, Geheimhaltungspflichten und Persönlichkeitsrechte. Wer nebenbei als externer Datenschutzbeauftragter arbeitet, braucht diese Tätigkeit zusätzlich benannt, denn sie gilt als gewerblich.
Umsatztarif statt Kopfprämie
Manche Versicherer rechnen je Berufsträger, andere rein nach Umsatz. Für eine Kanzlei mit Teilzeitpartnern oder vielen Juniorberufsträgern ist der reine Umsatztarif fast immer günstiger. Gute Tarife differenzieren zusätzlich nach Tätigkeitsschwerpunkt und honorieren eine gute Büroorganisation mit Nachlass.
Financial Planning und erlaubte Nebentätigkeiten
Steuerberater, die Vermögens- oder Nachfolgeplanung anbieten, Anwälte als Testamentsvollstrecker, Mediator, Insolvenzverwalter, Schiedsrichter oder Hausverwalter: Jede dieser Tätigkeiten muss im Vertrag stehen. Kaufmännische Kalkulationstätigkeit ist für Anwälte grundsätzlich nicht versichert, außer im Zusammenhang mit der Insolvenzordnung.
Eigenschäden: Reputation und Website
Eigenschäden sind keine Haftpflicht und deshalb grundsätzlich nicht versichert. Einige Rahmenkonzepte nehmen sie in Grenzen mit auf: Kosten für die Wiederherstellung des Rufs nach einem öffentlichen Vorwurf, die Blockade oder Veränderung der eigenen Website. Klein, aber im Ernstfall Gold wert.
Vertrauens- und Betrugsschäden
Eine Mitarbeiterin unterschlägt Gelder aus der Fremdgeldverwaltung. Das ist ein Eigenschaden der Kanzlei. Manche Tarife decken ihn bis zu einem Sublimit, bei größeren Kanzleien mit vielen Anderkonten empfehlen wir eine eigene Vertrauensschadenversicherung.
Verzugsschäden und Vertragsstrafen
Ein Gutachten, das zu spät fertig wird, ist per se kein Haftpflichtfall. Fristversäumnisse vor Gericht dagegen schon. Vertragsstrafen aus Geheimhaltungsvereinbarungen sind keine gesetzliche Haftung und brauchen eine eigene Deckungserweiterung. Beides steht in guten Bedingungen drin, in schlechten nicht.
Der Beitrag mit Makler, ohne Makler: eine offene Rechnung
Sie kalkulieren Ihre Mandate, also kalkulieren wir offen mit: Die Courtage steckt in jedem Tarif, ob über Portal, direkt oder über uns. Wer direkt abschließt, schenkt sie dem Versicherer. Wer über uns abschließt, bekommt dafür jemanden, der die Ausschlüsse prüft, Ihre Kanzleistruktur richtig einordnet und im Regressfall die Korrespondenz übernimmt. Gleicher Beitrag, anderer Gegenwert.
Für Kanzleien kommt ein zweiter Punkt dazu. Über unsere Einkaufsgemeinschaft VEMA haben wir Zugang zu Rahmenkonzepten für Rechtsanwälte, Steuerberater und Wirtschaftsprüfer, die es weder beim Berufsverband noch beim Versicherer direkt gibt: Anderkontendeckung und Altmandate beim Kanzleikauf ohne Zuschlag, Abwehrschutz bei wissentlicher Pflichtverletzung, Eigenschadenkomponenten für Reputation und Website, ein reiner Umsatztarif unabhängig von der Zahl der Berufsträger. Zur gleichen Prämie wie der Standardtarif, oft darunter. Kurz: Sie bekommen bei uns Angebote, die es online nicht gibt.
Was zwischen zwei fast gleich teuren Kanzleipolicen liegt
Ein Rechner fragt Umsatz, Berufsträger und Summe ab und wirft eine Prämie aus. Was er nicht fragt: ob Sie Anderkonten führen, Testamentsvollstreckungen übernehmen, eine Kanzlei gekauft haben oder Ihre Haftung in den Mandatsbedingungen begrenzen. Genau dort entscheidet sich, ob die Police im Ernstfall zahlt. Die wichtigsten Unterschiede auf einen Blick:
| Leistungsmerkmal | Standardtarif / Portal-Basis | Worauf wir achten |
|---|---|---|
| Versicherte Tätigkeit | Katalog: anwaltliche bzw. steuerberatende Kerntätigkeit | Ganzes Berufsbild inkl. Testamentsvollstreckung, Mediation, Insolvenzverwaltung, Financial Planning, Datenschutzbeauftragter, Hausverwaltung |
| Versicherungssumme / Jahreshöchstleistung | Mindestsumme, 4-fach | 1 bis 5 Mio. € je nach Mandatsstruktur, Jahreshöchstleistung passend zur Zahl der Berufsträger, Vierfach-Regel für AGB-Haftungsbegrenzung erfüllt |
| Nachhaftung | Gesetzliches Minimum, Summe von damals | Unbegrenzt, mit jährlicher Prüfung, ob die Summe noch zu den Mandaten passt |
| Anderkonten | Nur bei Vermögensbetreuungspflicht | Ausdrückliche Anderkontendeckung für Auszahlungsfehler |
| Wissentliche Pflichtverletzung | Ausschluss, keine Abwehr | Abwehrkosten bis zur rechtskräftigen Feststellung übernommen |
| Kanzleikauf / Altmandate | Keine Regelung | Altmandate mitversichert, Rückwärtsdeckung für unbekannte Verstöße, Bedingungsdifferenzdeckung ab Antrag |
| Datenschutz / Geheimhaltung | Ausgeschlossen oder nur materielle Schäden | Materielle und immaterielle Schäden aus Datenschutz- und Geheimhaltungsverstößen |
| Eigenschäden | Nicht versichert | Reputation, Website-Blockade, Vertrauensschäden bis Sublimit |
| Praxisabwickler / Erben | Nicht erwähnt | Abwickler nach § 55 BRAO / § 77 StBerG und Erbenhaftung bis 8 Wochen mitversichert |
| Prämienbasis | Je Berufsträger | Reiner Umsatztarif, Nachlass für Büroorganisation und Qualifikation |
| Selbstbehalt | Fest, oft hoch | Frei wählbar, marktüblich ab 750 €, an die Schadenhäufigkeit der Kanzlei angepasst |
Warum haben wir für die Berufshaftpflicht von Rechtsanwälten und Steuerberatern keinen Vergleichsrechner auf dieser Seite? Weil kein Rechner die Zeilen dieser Tabelle abbildet, und weil Sie beim Online-Antrag meist bestätigen, dass der Anbieter nicht berät und nicht haftet. Für die Versicherung, an der Ihre Zulassung hängt, hielten wir das für keine gute Idee. Deshalb: Anfrage, kurzer Fragebogen, mindestens drei Angebote, ein Gespräch, in dem Sie unseren Bildschirm sehen. Was wir bei Vergleichsrechnern generell kritisch sehen, haben wir in Die Grenzen von Vergleichsrechnern beschrieben.
Sozietät, PartG mbB, GmbH, Syndikus: welche Police für welche Kanzleiform
Seit der Reform 2022 brauchen Sie zwei Blickwinkel: den auf die Gesellschaft und den auf jeden einzelnen Berufsträger. Beides lässt sich in einer Police kombinieren, wenn der Versicherer mitspielt. Bei Kanzleien mit Anwälten und Steuerberatern unter einem Dach, seit 2022 als interprofessionelle Gesellschaft ausdrücklich erlaubt, gilt zusätzlich das jeweils strengere Berufsrecht. Das ist der Fall, bei dem wir am häufigsten Nachbesserungsbedarf finden.
Einzelanwalt, Einzel-StB
Pflicht 250.000 Euro, sinnvoll 1 Million. Persönliche Haftung mit dem Privatvermögen. Wer nebenberuflich oder in Teilzeit arbeitet, zahlt über einen Umsatztarif deutlich weniger als über eine Kopfprämie.
Sozietät, PartG, PartG mbB, GmbH
Seit 01.08.2022 eigene Police der Gesellschaft, dazu die Police jedes Berufsträgers. Bei der PartG mbB ist die Versicherung die Bedingung für die Haftungsbeschränkung: fehlt sie, haften die Partner wieder persönlich. Jahreshöchstleistung an der Zahl der Gesellschafter ausrichten.
Angestellte Anwälte, Syndikus
Angestellte Anwälte sind über die Kanzlei versichert, brauchen für eigene Mandate aber eine eigene Deckung. Syndikusrechtsanwälte sind für die Tätigkeit beim Arbeitgeber befreit, nicht aber für Nebentätigkeiten als niedergelassener Anwalt. Das prüfen wir im Gespräch, nicht per Formular.
Unser Tipp bei jeder Kanzleiveränderung
Neuer Partner, Umwandlung in eine PartG mbB, Aufnahme eines Steuerberaters in die Anwaltskanzlei, Kauf einer Kanzlei in Landau oder Karlsruhe: jede dieser Änderungen verschiebt die Pflichtsumme oder die Jahreshöchstleistung und muss dem Versicherer gemeldet werden. Wer über uns versichert ist, schickt eine E-Mail. Den Rest, inklusive neuer Bescheinigung für die Kammer, erledigen wir.
Sie gründen eine PartG mbB oder nehmen einen Partner auf? Wir prüfen, ob Ihr bestehender Vertrag die neue Gesellschaft trägt, und holen parallel Vergleichsangebote ein, damit Sie beides nebeneinander sehen.
Vertrag prüfen lassen →Referendare, Praktikanten, freie Mitarbeiter: wer ist mitversichert?
Eine Frage, die uns Kanzleien regelmäßig stellen. Ein Referendar sitzt in der Station, eine studentische Hilfskraft recherchiert, ein freier Kollege bearbeitet ein Mandat mit. Wer davon steckt eigentlich in der Police?
Die Grundregel
Die Haftpflichtversicherung ist zuständig für Schäden, die Sie oder Ihre Mitarbeiter anderen zufügen. Referendare, wissenschaftliche Mitarbeiter und studentische Hilfskräfte zählen dazu, solange sie in Ihrem Auftrag tätig oder unterwegs sind. Also etwa der Referendar, dem beim Fristenkalender ein Fehler unterläuft.
Was daraus nicht folgt
Erleidet eine dieser Personen selbst einen Schaden, ist das über die Haftpflicht nicht abgedeckt. Der Referendar stürzt in der Kanzlei und verletzt sich: Das ist kein Fremdschaden, sondern ein Eigenschaden. Ob Sie so einen Fall der Berufsgenossenschaft melden müssen, hängt vom Status der Person ab und ist eine Frage der Lohnbuchhaltung, nicht der Versicherung. Sprechen Sie dazu mit Ihrer Steuerkanzlei.
Der Klassiker: das private Auto im Dienst
Davon abzugrenzen ist eine Konstellation, die wir in Bestandsverträgen fast nie abgesichert finden. Ist jemand in Ihrem Auftrag mit dem eigenen Fahrzeug unterwegs, die Mitarbeiterin etwa, die mit dem eigenen Wagen zum Gericht oder zum Mandanten fährt, und passiert dabei ein Unfall mit Schaden am Fahrzeug, kann ein Regressanspruch gegen Sie entstehen. Die Berufshaftpflicht ist dafür nicht zuständig. Das richtige Werkzeug heißt Dienstreisekasko, in manchen Tarifen auch Arbeitnehmerkasko. Sie kostet wenig und greift bei jedem dienstlich genutzten Privatfahrzeug.
Was wir vor dem Antrag klären
- Referendare und studentische Hilfskräfte: in vielen Konzepten mitversichert, solange sie weisungsgebunden arbeiten. Prüfen sollte man es trotzdem.
- Freie Mitarbeiter und Kooperationspartner: hier wird es heikel. Wer auf eigene Rechnung arbeitet, braucht in der Regel eine eigene Police, und Sie brauchen die Bestätigung darüber.
- Angestellte Berufsträger: beitragsrelevant. Jeder zusätzliche Berufsträger gehört gemeldet.
- Vertretung und Abwicklung: eigene Konstellation, im Einzelfall zu klären.
Diese Punkte klären wir schriftlich mit der Gesellschaft ab, bevor der Antrag rausgeht. Eine mündliche Auskunft ist im Schadenfall nichts wert.
Unklar, wer bei Ihnen mitversichert ist? Schicken Sie uns Ihre Police und eine kurze Liste, wer bei Ihnen mitarbeitet. Wir lesen nach und sagen Ihnen, wo Lücken sind.
Police prüfen lassen →Haftung ist nur die erste Ebene. Kanzleien sichern drei Dinge ab.
Denken Sie an Ihre Kanzleisoftware: Das Fristenmodul ersetzt nicht die Aktenverwaltung, und beides ersetzt nicht den Kollegen, der die Frist auch kontrolliert. Versicherungen funktionieren genauso. Jede hat einen Zweck, keine übernimmt den der anderen.
1. Ihre Haftung
Die Vermögensschadenhaftpflicht mit passender Summe und den Klauseln von oben. Dazu eine Bürohaftpflicht für den Mandanten, der im Wartebereich über die Teppichkante stolpert: Die Krankenkasse holt sich die Lohnfortzahlung bei Ihnen, auch wenn der Mandant selbst nichts fordert. Und ein Firmenrechtsschutz für Honorarstreit, Arbeitsrecht und Strafverfahren, den wir auf Anfrage mit anbieten.
2. Ihre Kanzlei
Eine Kanzlei ist ein Datenschatz: Mandantenakten, Bilanzen, Steuerdaten, Fremdgeld. Aus der Schadenpraxis kennen wir den Fall, in dem Angreifer die Datenbank einer Praxis kopieren und mit Veröffentlichung drohen. Bei einer Kanzlei wäre das der Berufsgeheimnis-GAU. Deshalb: Cyber-Versicherung für Forensik, Erpressung, Betriebsunterbrechung und Drittansprüche, dazu Inhalts- und Elektronikversicherung mit Datenwiederherstellung, wenn der Server nach dem Wasserschaden schweigt.
3. Sie selbst
Das Versorgungswerk zahlt eine Berufsunfähigkeitsrente meist erst, wenn Sie gar nicht mehr arbeiten können und die Zulassung zurückgeben. Warum das nicht reicht, steht in unserer BU-Analyse für Steuerberater und in BU für Rechtsanwälte: warum 80 % der Kanzlei-Empfehlungen daneben liegen. Dazu die Wahl zwischen Versorgungswerk, gesetzlicher Krankenkasse und PKV und die private Krankenversicherung für Selbstständige, inklusive Krankentagegeld ab dem ersten Tag ohne Honorar.
Warum wir das hier erwähnen? Weil sich in unseren Kanzleiberatungen ein Muster wiederholt: Die Berufshaftpflicht ist da, weil die Kammer sie verlangt. Die BU stammt aus dem Referendariat und wurde nie an das Kanzleieinkommen angepasst. Und das Versorgungswerk wird für eine Vollkaskoversicherung gehalten, die es nicht ist. Beim Ärztehausprinzip in unserem Haus sitzt für jedes dieser Themen ein eigener Spezialist, Sie brauchen nur einen Ansprechpartner.
Diese Versicherer fragen wir für Rechtsanwälte, Steuerberater und Wirtschaftsprüfer an
Nicht jeder Gewerbeversicherer nimmt Kanzleien, und nicht jeder, der es tut, kennt den Unterschied zwischen einer PartG mbB und einer Steuerberatungs-GmbH. Unsere Anfragen für Rechtsanwälte und Steuerberater gehen typischerweise an:
Für Wirtschaftsprüfer und WP-Gesellschaften kommen andsafe, HDI, Markel und Zurich infrage. Das Markel-Rahmenkonzept für Rechtsanwälte, Steuerberater und Wirtschaftsprüfer bevorzugen wir in der Beratung häufig, weil es die Punkte aus dem Klausel-Kapitel (Anderkonten, Altmandate, Abwehrschutz, Eigenschäden, Umsatztarif) im Paket mitbringt und Markel ohnehin nur über Makler zeichnet. Bei Kanzleien mit Notariat oder umfangreicher Insolvenzverwaltung liegt dagegen oft HDI oder Ergo vorn. Wir sagen Ihnen, welchen Tarif wir für Ihre Konstellation bevorzugen und warum. Und wenn Ihr bestehender Vertrag der beste ist, sagen wir auch das.
Sie haben schon eine Berufshaftpflicht? Dann prüfen wir sie – bevor wir über einen Wechsel reden.
Bei der Vermögensschadenhaftpflicht ist der Wechsel eine Rechenaufgabe, kein Reflex. Die Nachhaftung des alten Vertrags, Vorschäden, Altmandate aus einem Kanzleikauf, Laufzeitnachlässe: Das alles spricht manchmal fürs Bleiben. Wir setzen deshalb am bestehenden Vertrag an, nicht am Angebotsblock. Per Maklermandat übernehmen wir ihn ohne Mehrkosten, die Prämie bleibt, nur der Ansprechpartner wechselt. Dann lesen wir: Passt die Summe noch zur Kanzleiform seit 2022? Stimmt die Jahreshöchstleistung zur Zahl der Berufsträger? Sind Testamentsvollstreckung, Mediation, Datenschutzbeauftragter gemeldet? Ist der Umsatz aktuell?
- Übernahme ohne Mehrkosten: Ihr Vertrag bleibt, Ihre Prämie bleibt, wir werden Ihr Ansprechpartner.
- Bedingungs-Check: Wir lesen das Kleingedruckte und zeigen Ihnen, was fehlt, oder dass alles passt.
- Anpassung statt Neuabschluss: Deckungssumme auf 1 Million erhöhen, neuen Partner nachmelden, Selbstbehalt ändern, oft beim bestehenden Versicherer.
- Wechsel nur, wenn er sich rechnet: bessere Bedingungen, günstigere Prämie oder beides. Sonst raten wir ab.
Kunde werden, ohne eine einzige Kündigung
Viele Kanzleien glauben, sie müssten erst alles umstellen, bevor sie mit uns arbeiten können. Müssen sie nicht. Als Versicherungsmakler sind wir selbst Freiberufler, und wir können bestehende Verträge für Ihre Kanzlei in unsere Betreuung übernehmen. Egal ob Berufshaftpflicht, Kanzleiinhalt, Cyber, Firmenrechtsschutz, egal bei welcher Gesellschaft. Sie unterschreiben ein Maklermandat, und ab dann sind wir Ihr Ansprechpartner. Der Vertrag bleibt, der Versicherer bleibt, die Prämie bleibt.
Was danach passiert, hat drei mögliche Ausgänge, und der Wechsel ist nur einer davon.
Neu einstellen
Wir klären den aktuellen Bedarf und konfigurieren den bestehenden Vertrag passend: Summen, Tätigkeiten, Mitarbeiter, Selbstbehalt, Bausteine. Oft ist der Vertrag im Kern in Ordnung und nur falsch eingestellt.
Update beim selben Anbieter
Gerade bei Tarifen, die älter als sechs Jahre sind, lässt sich beim eigenen Versicherer häufig eine Verbesserung erreichen: bessere Bedingungen, niedrigerer Beitrag, manchmal beides. Ohne Gesellschaftswechsel.
Wechsel
Nur, wenn er sich rechnet. Wir prüfen ihn parallel zu den anderen beiden Wegen, damit Sie sehen, was Ihr aktueller Versicherer bietet und was der Markt dagegenhält.
Diese drei Wege prüfen wir nebeneinander, nicht nacheinander. Sie sehen am Ende, was Ihr bestehender Vertrag hergibt, was ein Update daraus machen würde und was der Markt bietet. Dann entscheiden Sie. Anbieterunabhängig, ohne Mehrkosten für Sie.
Alle Verträge in einer App: Simplr
Policen, Beiträge, Schadenmeldung, Dokumente: TÜV-zertifiziert, kostenfrei für unsere Kunden. Auch Verträge, die nicht über uns laufen, können Sie dort hinterlegen und verwalten lassen.
Mehr zum Simplr-Kundencenter · Bestehende Verträge übernehmen lassen
Hinweis: Verträge bei HUK, HUK24, Debeka, LVM, Cosmos Direkt und WGV können wir nicht betreuen. Diese Gesellschaften arbeiten nicht mit Maklern zusammen.

Fachanwalt für sein Gebiet, Fachmakler für seins
Ihre Mandanten vertrauen darauf, dass Sie Ihr Fach beherrschen und nicht nach Gebührenaufkommen beraten. Dasselbe dürfen Sie von uns erwarten. Seit 1983 in Karlsruhe, inzwischen mit zweitem Standort in Landau, Gewerbeversicherungen seit über 20 Jahren, mehrere hundert versicherte Kanzleien, Praxen und Betriebe, mit zweitem Standort in Landau.
Vom ersten Kontakt bis zur Police: vier Schritte
- AnfrageFormular oder Anruf. Sie nennen Kanzleiform, Berufsträger, Umsatz, Tätigkeitsschwerpunkte. Antwort in der Regel innerhalb eines Werktags.
- RisikoanalyseWir klären Nebentätigkeiten, Anderkonten, Haftungsbegrenzung in Ihren Mandatsbedingungen, Vorschäden und die Vorgaben Ihrer Kammer. Online, Sie sehen unseren Bildschirm.
- AngeboteMindestens drei Angebote, die Unterschiede in den Bedingungen markiert. Sie entscheiden, ohne Abschlussdruck.
- BetreuungAntrag, Police, Bescheinigung für die Kammer, Simplr-App. Später: Anpassungen, Schadenfall, jährlicher Check.
Stimmen aus Kanzleien und Praxen
Angebot für die Berufshaftpflicht Ihrer Kanzlei anfragen
Kanzleiform, Zahl der Berufsträger, ungefährer Jahresumsatz, Tätigkeitsschwerpunkte und, falls vorhanden, Ihr bestehender Vertrag. Mehr brauchen wir für den Anfang nicht. Sie bekommen mindestens drei Angebote mit markierten Bedingungsunterschieden. Unverbindlich, ohne Abschlussdruck.
Kurzanfrage mit Rückruf
Sie schreiben uns in zwei Sätzen, worum es geht. Wir melden uns und klären den Rest im Gespräch.
- Dauert unter zwei Minuten
- Gut, wenn Sie erst einmal sortieren wollen
- Rückruf oder E-Mail, wie Sie mögen
Vollständige Erfassung
Damit wir Ihnen schneller und besser weiterhelfen können: Unser Erfassungsbogen fragt Rechtsform, Berufsträger, Tätigkeitsschwerpunkte, Umsatz, Vorschäden und Ihre Wunschdeckung ab. Danach können wir sofort bei mehreren Gesellschaften anfragen, ohne Zwischenschleife.
- Ihre Kanzleidaten in einem Durchgang
- Wir rechnen direkt, statt erst nachzufragen
- Auf Wunsch bis zum Abschluss durchgängig
Planen Sie rund 15 Minuten ein. Halten Sie Umsatzzahlen und, falls vorhanden, Ihre bestehende Police bereit.
Lieber sprechen? 0721 358 369 (Mo–Fr) oder anfrage@fair-ka.de. Beratung vor Ort in Karlsruhe und in Landau, per Video oder Telefon bundesweit.
Häufige Fragen zur Berufshaftpflicht für Rechtsanwälte und Steuerberater
Für den einzelnen Rechtsanwalt 250.000 Euro je Versicherungsfall mit mindestens vierfacher Jahreshöchstleistung (§ 51 BRAO). Für Berufsausübungsgesellschaften gilt seit 1. August 2022 § 59o BRAO: 500.000 Euro ohne Haftungsbeschränkung, 1 Million Euro mit Haftungsbeschränkung bei bis zu zehn Berufsträgern, 2,5 Millionen Euro bei mehr als zehn. Die Jahreshöchstleistung wird mit der Zahl der Gesellschafter und Geschäftsführer multipliziert, mindestens vierfach.
Einzelne Steuerberater müssen nach § 52 DVStB mindestens 250.000 Euro je Versicherungsfall versichern, vierfach maximiert. Steuerberatungsgesellschaften ohne Haftungsbeschränkung (GbR, PartG) brauchen nach § 55f StBerG 500.000 Euro, Steuerberatungs-GmbHs und PartG mbB 1 Million Euro. Eine 2,5-Millionen-Stufe wie bei Rechtsanwälten gibt es im Steuerberatungsrecht nicht. Wirtschaftsprüfer liegen nach § 54 WPO bei 1 Million Euro.
Seitdem müssen sich auch Sozietäten in Form der GbR und einfache Partnerschaftsgesellschaften als Gesellschaft versichern, zusätzlich zu den Policen der einzelnen Berufsträger. Für die PartG mbB mit bis zu zehn Berufsträgern sank die Pflichtsumme von 2,5 auf 1 Million Euro, für Steuerberatungs-GmbHs stieg sie von 250.000 auf 1 Million Euro. Wer seine Haftung in vorformulierten Mandatsbedingungen begrenzt, braucht das Vierfache der Mindestsumme als Versicherungsschutz.
Selten. Die Mindestsumme ist eine Zulassungsvoraussetzung, keine Risikoeinschätzung. Ein einziges Fristversäumnis bei einem Streitwert von 800.000 Euro übersteigt sie um das Dreifache, den Rest zahlt der Berufsträger privat. Wir empfehlen für Einzelkanzleien mindestens 1 Million Euro, für Kanzleien mit Unternehmensmandaten, Erbrecht oder Insolvenzverwaltung 2 bis 5 Millionen. Der Aufpreis ist meist gering, weil große Schäden selten sind.
Marktüblich sind, für einen Einzelanwalt mit kleinem Umsatz rund 100 bis 800 Euro im Jahr, für eine dreiköpfige Sozietät mit rund 1 Million Euro Umsatz etwa 2.600 bis 4.800 Euro, für eine PartG mbB mit fünf Berufsträgern etwa 7.500 bis 12.700 Euro. Steuerberater beginnen bei der Mindestsumme bei etwa 6 bis 32 Euro im Monat. Entscheidend sind Umsatz, Tätigkeitsschwerpunkt, Zahl der Berufsträger, Selbstbehalt und Vorschäden.
Für Pflichtversicherte gilt eine zeitlich unbegrenzte Nachhaftung: Ein Verstoß während der Vertragslaufzeit bleibt versichert, auch wenn der Schaden erst Jahre später auffällt oder Sie die Zulassung längst zurückgegeben haben. Maßgeblich ist aber die Versicherungssumme zum Zeitpunkt des Verstoßes. Wer die Summe nie erhöht hat, bekommt für einen alten Fehler auch nur die alte Summe. Deshalb prüfen wir sie jährlich.
Nein. Auszahlungsfehler bei Anderkonten sind in vielen Tarifen nur gedeckt, wenn das Konto mit einer anwaltlichen Vermögensbetreuungspflicht zusammenhängt. Steht das Anderkonto in keinem Zusammenhang mit der Berufstätigkeit, besteht in der Regel kein Schutz. Gute Rahmenkonzepte enthalten eine ausdrückliche Anderkontendeckung. Für Rechtsanwälte ist sie aus unserer Sicht Pflicht, für Steuerberater eine günstige Ergänzung.
Ja. Die PartG mbB braucht eine eigene Police mit mindestens 1 Million Euro, und die Haftungsbeschränkung wirkt nur, solange dieser Versicherungsschutz besteht. Mit jedem weiteren Partner steigt die vorgeschriebene Jahreshöchstleistung, weil sie mit der Zahl der Gesellschafter multipliziert wird. Viele Verträge lassen sich beim bestehenden Versicherer anpassen. Wir prüfen parallel, ob ein anderer Anbieter die neue Konstellation günstiger oder besser abbildet.
Ja. Per Maklermandat übernehmen wir Ihren bestehenden Vertrag ohne Mehrkosten, die Prämie bleibt gleich. Danach prüfen wir Versicherungssumme, Jahreshöchstleistung, Nachhaftung, Anderkonten, Nebentätigkeiten und Selbstbehalt. Ein Wechsel kommt nur infrage, wenn er sich in Bedingungen oder Prämie rechnet, sonst raten wir ab. Ausgenommen sind Verträge bei HUK, HUK24, Debeka, LVM, Cosmos Direkt und WGV.
Angestellte Rechtsanwälte sind für die Kanzleitätigkeit über den Arbeitgeber versichert, brauchen für eigene Mandate außerhalb der Kanzlei aber eine eigene Deckung. Syndikusrechtsanwälte sind für die Tätigkeit beim Arbeitgeber von der Versicherungspflicht befreit, nicht jedoch für eine daneben ausgeübte Tätigkeit als niedergelassener Anwalt. Die Kammer verlangt hierfür einen Nachweis. Wir klären die Konstellation im Gespräch.
In den meisten Konzepten ja, solange sie weisungsgebunden arbeiten. Freie Kollegen und Kooperationspartner brauchen dagegen eine eigene Police, und Sie sollten sich die Bestätigung geben lassen. Angestellte Berufsträger sind beitragsrelevant und gehören gemeldet. Wichtig zur Abgrenzung: Verletzt sich ein Referendar in Ihrer Kanzlei selbst, ist das kein Haftpflichtfall, sondern eine Frage für Ihre Lohnbuchhaltung.
Nicht die Berufshaftpflicht. Wer in Ihrem Auftrag mit dem eigenen Fahrzeug unterwegs ist, kann bei einem Schaden am Fahrzeug Regress bei Ihnen nehmen. Dafür gibt es die Dienstreisekasko, teils auch Arbeitnehmerkasko genannt. Sie kostet wenig und deckt jedes dienstlich genutzte Privatfahrzeug ab.
Ja. Über ein Maklermandat übernehmen wir bestehende Verträge in die Betreuung, unabhängig von der Sparte und der Gesellschaft. Der Vertrag bleibt, der Versicherer bleibt, die Prämie bleibt, wir werden Ihr Ansprechpartner. Danach prüfen wir drei Wege parallel: den Vertrag passend neu einstellen, ein Update beim selben Anbieter erreichen oder wechseln. Der Service ist anbieterunabhängig und für Sie ohne Mehrkosten.
Gerade dann. Bedingungswerke entwickeln sich weiter, und viele Versicherer bieten für ältere Tarife ein Update im eigenen Haus an: bessere Bedingungen, oft ein niedrigerer Beitrag, manchmal beides. Das geht ohne Gesellschaftswechsel. Wir prüfen das parallel zum Marktvergleich, damit Sie beide Optionen nebeneinander sehen.
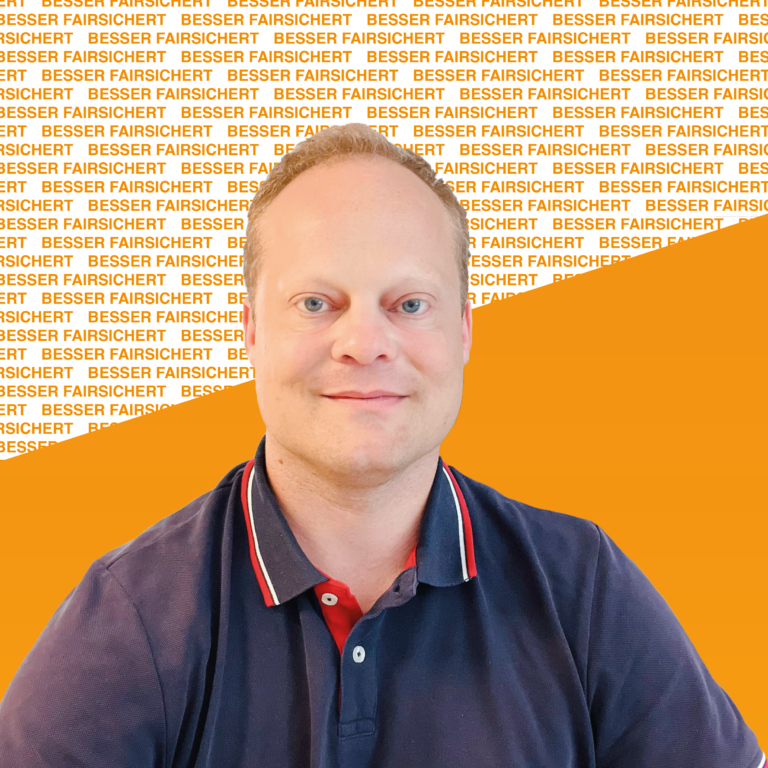
Bernd Krause – Geschäftsführer, Versicherungsmakler, Autor von „Der Finanzplaner für Akademiker". Führt den Fairsicherungsladen seit 2018 in zweiter Generation. Über 200 Erklärvideos auf YouTube, Focus Top 300 Versicherungsmakler.
„Wir sorgen dafür, dass kluge Menschen keine dummen Versicherungen abschließen. Diese Ehrlichkeit ist #besserberaten."
Mehr über Bernd Krause · Über den Fairsicherungsladen · YouTube-Kanal
Lieber erst lesen?
Zum Nachlesen in Ruhe, ohne dass Sie dafür Ihre Daten hinterlassen müssen.
Alle Ratgeber finden Sie in unserer Ratgeber-Übersicht. Wenn danach Fragen offen sind, rufen Sie an oder schreiben Sie uns. Unverbindlich und ohne Abschlussdruck.
Wofür wir stehen, in vier Minuten
Wenn Sie wissen wollen, mit wem Sie es zu tun bekommen, bevor Sie anrufen: In diesem Video erklärt Bernd Krause, warum unsere Berater Festgehalt bekommen und was das für Ihre Beratung bedeutet.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenWeitere Seiten für Kanzleien für Kanzleien
Ihre Berufshaftpflicht: geprüft, verglichen, begleitet
Drei Angebote von Kanzleiversicherern, die Bedingungen nebeneinander, die Summe passend zu Ihrem größten Mandat. Und jemand, der im Schadenfall den Hörer abnimmt.
Angebot anfragen →