
PKV für Lehrer: Was Ihre Beihilfe zahlt und was Ihr Tarif können muss
Eine eigene „Lehrer-PKV" gibt es nicht. Es gibt Beihilfetarife, und die müssen zu Ihrem Bundesland, Ihrer Familie und Ihrer Laufbahn passen. Hier steht, worauf es dabei ankommt, und wo die meisten Lehrkräfte Geld liegen lassen.
Deutschlandweit online oder vor Ort in Karlsruhe und Landau | Festgehalt statt Provision | Seit 1983
Bekannt aus

Sind Sie hier richtig? Diese Seite ist der Überblick für verbeamtete Lehrkräfte und alle, die es bald werden. Für Ihre konkrete Lage gibt es eigene Seiten:
- Sie starten ins Referendariat: PKV für Lehramtsanwärter
- Sie wollen wissen, was es kostet: PKV-Kosten für Lehrer
- Ihnen liegt schon ein Angebot vor, etwa vom Seminar: PKV-Angebot für Lehrkräfte prüfen
- Sie wechseln das Bundesland oder werden spät verbeamtet: Bundesland- und Statuswechsel
- Sie unterrichten in Baden-Württemberg: Lehrerberatung Baden-Württemberg
Von Bernd Krause, Geschäftsführer und Vorsorgespezialist bei Der Fairsicherungsladen GmbH, Autor von „Der Finanzplaner für Akademiker"
„Gibt es bei Ihnen auch den Lehrertarif?" Diese Frage höre ich fast jede Woche. Die kurze Antwort lautet: nein. Und das ist eine gute Nachricht. Denn wer Ihnen einen speziellen Lehrertarif verkaufen will, verkauft Ihnen meistens den einen Tarif, den er im Koffer hat.
Ihre private Krankenversicherung kennt Ihren Beruf nur am Rande. Was sie kennen muss, sind drei andere Dinge: Ihren Dienstherrn, also das Land, das Ihre Beihilfe zahlt. Ihre Familie, weil Kinder den Beihilfesatz verändern. Und Ihre Laufbahn, weil der günstige Ausbildungsbeitrag im Referendariat nicht der Beitrag ist, den Sie die nächsten 40 Jahre zahlen. Wer diese drei Punkte sauber klärt, hat die Hälfte der Entscheidung schon getroffen.
Was ist eine PKV für Lehrer? Verbeamtete Lehrkräfte erhalten von ihrem Bundesland Beihilfe zu den Krankheitskosten, im aktiven Dienst meist 50 %. Den Rest versichern sie privat über einen Beihilfetarif, auch Restkostentarif genannt. Der Tarif ist für alle Beamten gleich gebaut. Unterschiede entstehen durch die Beihilfeverordnung des Landes, den Familienstand und die Wahl des Versicherers.
1. Gibt es eine spezielle PKV für Lehrer?
Nein. Und an dieser Stelle trennt sich gute von schlechter Beratung zum ersten Mal. In der Berufsunfähigkeitsversicherung spielt Ihr Beruf eine riesige Rolle, dort werden Gymnasiallehrer, Grundschullehrer und Sportlehrer tatsächlich unterschiedlich eingestuft. Wie das genau läuft, steht auf unserer Seite zur Berufsunfähigkeitsversicherung für Lehrer. In der privaten Krankenversicherung dagegen zahlen eine Studienrätin und ein Steuerinspektor beim selben Versicherer, gleichem Alter und gleicher Gesundheit denselben Beitrag.
Was es gibt, sind Beihilfetarife. Fast jeder Versicherer, der Beamte versichert, hat zwei bis drei Varianten davon, manche sogar ein Baukastensystem. Dazu kommen günstige Ausbildungstarife für Referendare und Anwärter. Wer „Lehrertarif" sagt, meint in Wahrheit einen dieser Tarife, oft verbunden mit einem Rabatt über einen Verband oder eine Gruppenvereinbarung.
Die Frage ist nicht „Welche PKV ist die beste für Lehrer?", sondern „Welcher Beihilfetarif passt zur Beihilfe meines Landes?"
Klingt nach Wortklauberei? Ist es nicht. Ein Tarif, der für Beamte in Nordrhein-Westfalen gut passt, kann in Bayern Lücken haben. Beihilfe ist Ländersache, und genau dort entscheidet sich, was Ihr Tarif leisten muss.
2. Verbeamtet, angestellt oder später verbeamtet: Welche Wahl haben Sie?
Nicht jede Lehrkraft steht vor derselben Entscheidung. In manchen Ländern wurden Lehrer jahrelang nur angestellt, Sachsen und Berlin verbeamten erst seit wenigen Jahren wieder. Dazu kommen Vertretungslehrkräfte, Lehrkräfte an Privatschulen und Quereinsteiger. Die Übersicht:
| Ihr Status | Krankenversicherung | Beihilfe | Was jetzt zu tun ist |
|---|---|---|---|
| Referendar oder Lehramtsanwärter (Beamter auf Widerruf) | Wahl zwischen PKV und GKV | Ja, meist 50 % | Tarif so wählen, dass er nach dem Referendariat noch passt. Details auf der Seite PKV für Lehramtsanwärter |
| Verbeamtet auf Probe oder Lebenszeit | Wahl zwischen PKV und GKV | Ja, meist 50 %, mit zwei Kindern meist 70 % | Beihilfetarif auf Landesrecht abstimmen |
| Angestellt im Schuldienst | GKV-Pflicht, solange das Gehalt unter der Jahresarbeitsentgeltgrenze liegt | Nein | Bei absehbarer Verbeamtung vorbereiten, etwa mit einer Anwartschaft |
| Später verbeamtet nach Jahren als Angestellte | Versicherungspflicht endet mit der Ernennung | Ab Ernennung | Zügig entscheiden und die GKV richtig beenden, siehe Sonderkündigungsrecht bei Verbeamtung |
| Lehrkraft an einer Privatschule | Wie Angestellte, es sei denn, der Träger gewährt beamtenähnliche Ansprüche | Nur bei entsprechender Regelung | Arbeitsvertrag prüfen lassen, bevor Sie irgendetwas abschließen |
Die heikelste Zeile ist die vierte. Wer nach zehn Jahren als angestellte Lehrerin verbeamtet wird, ist meistens Mitte dreißig oder älter, hat Kinder und eine Gesundheitsgeschichte, die über zehn Jahre Kassenbehandlung gewachsen ist. Das ist kein Grund zur Panik. Es ist ein Grund, die Reihenfolge einzuhalten: erst Tarifvergleich, dann Gesundheitsangaben sauber aufbereiten, dann Antrag. Wie das bei einem Bundesland- oder Statuswechsel im Detail läuft, steht auf unserer Seite zum Bundesland- und Statuswechsel für Lehrkräfte.
3. Was zahlt die Beihilfe und was muss Ihr Tarif abdecken?
Die Beihilfe ist kein Zuschuss zum Beitrag, wie ihn Angestellte vom Arbeitgeber bekommen. Sie erstattet einen Prozentsatz Ihrer tatsächlichen Krankheitskosten. Den Rest trägt Ihre PKV. Die Grundregel für Lehrkräfte im Landesdienst:
| Person | Beihilfe in den meisten Ländern | Ihr Tarif versichert |
|---|---|---|
| Sie selbst, aktiv im Dienst | 50 % | 50 % |
| Sie selbst mit zwei oder mehr berücksichtigungsfähigen Kindern | 70 % | 30 % |
| Ihre Kinder | 80 % | 20 % |
| Ehepartner ohne eigenes nennenswertes Einkommen | 70 %, Einkommensgrenze je nach Land | 30 % |
| Sie selbst im Ruhestand | 70 % | 30 % |
Die Ausnahmen beginnen schon bei den Prozenten. Hessen etwa staffelt nach der Zahl der Kinder anders, Bremen weicht ebenfalls ab. Wichtiger als die Prozente ist aber, was die Beihilfe überhaupt als erstattungsfähig anerkennt. Hier unterscheiden sich die Länder massiv:
- Wahlleistungen im Krankenhaus: In Baden-Württemberg gibt es Chefarzt und Zweibettzimmer über die Beihilfe nur gegen einen monatlichen Abzug von 22 € von den Bezügen. Mehr dazu in der Erklärung zum Zusatzbeitrag in Baden-Württemberg und zu den Einschränkungen der Beihilfe bei Wahlleistungen.
- Eigenbehalte: Einige Länder ziehen pro Jahr oder pro Rezept einen Eigenanteil ab, Bremen etwa einen jährlichen Betrag je nach Bemessungssatz und 6 € je Arzneimittel. Solche Abzüge ändern sich gelegentlich, auch durch Gerichtsurteile.
- Zahnersatz, Brillen, Heilmittel: Viele Länder erkennen nur Höchstbeträge an. Bei Logopädie und Physiotherapie, die gerade im Lehrerberuf keine Seltenheit sind, bleibt dann eine Differenz, die Ihr Tarif schließen sollte.
- Pauschale Beihilfe: Hamburg hat sie als erstes Land eingeführt, inzwischen bieten sie mehrere Länder an, darunter Baden-Württemberg. Wer sich dafür entscheidet, bleibt gesetzlich versichert und bekommt einen Zuschuss zum Beitrag. Die Entscheidung ist unwiderruflich. Was das bedeutet, steht auf unserer Seite zur pauschalen Beihilfe.
Ihre Landesregeln finden Sie auf unseren Länderseiten, zum Beispiel für Baden-Württemberg, Bayern, Nordrhein-Westfalen, Hessen, Niedersachsen und Rheinland-Pfalz. Den Gesamtüberblick bietet die Seite Beihilfevorschriften des Bundes und der Länder.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenBeihilfe ist Ländersache: Bernd Krause erklärt in einer Minute, warum Ihr Tarif zum Bundesland passen muss.
4. Worauf kommt es im Tarif wirklich an?
In meinem Buch habe ich es so formuliert: Der Tarif sollte weder zu billig noch zu teuer sein. Weder billige noch teure Tarife haben in der Praxis eine Rechtfertigung. Dazwischen liegt ein Korridor, in dem die ausgewogenen und beitragsstabilen Tarife zu finden sind. Für Lehrkräfte heißt das konkret:
Fangen wir mit der Selbstbeteiligung an. Als Faustformel gilt: Beamte sollten keine haben. Durch die Beihilfe ist Ihr Beitrag ohnehin niedrig, eine Selbstbeteiligung spart dort ein paar Euro im Monat und kostet Sie jedes Jahr, in dem Sie krank werden. Das ist eine schlechte Wette.
Dann der Hilfsmittelkatalog. Ein geschlossener Katalog zählt abschließend auf, was bezahlt wird. Was in 20 Jahren medizinisch neu dazukommt, steht da nicht drin. Ein offener Katalog wächst mit. Genauso wichtig sind Leistungen für Anschlussheilbehandlung und Reha. Klingt nach Alter? Betrifft aber schon die Knie-OP nach dem Sportunfall mit 31.
Der unterschätzte Punkt ist die Aufstockung. Fallen Ihre Kinder aus der Berücksichtigung, sinkt Ihr Beihilfesatz von 70 auf 50 %, und Ihr Tarif muss mitwachsen, ohne neue Gesundheitsprüfung. Diese Beihilfeergänzung sollte im Kleingedruckten sehr offen formuliert sein. Und schließlich die Beitragsstabilität: Schauen Sie, wie sich ein Tarif in den letzten zehn bis fünfzehn Jahren entwickelt hat. Das sagt mehr als jeder Prospekt.
Der Trick, den kaum ein Vergleichsportal kennt: Wir beraten rückwärts. Erst schauen wir, welcher Tarif nach dem Referendariat und nach der Verbeamtung auf Lebenszeit passt. Erst dann wählen wir den Einstieg. Wer andersherum vorgeht und nur auf den Ausbildungsbeitrag schaut, erlebt nach dem Referendariat oft eine teure Überraschung, weil manche Tarife dann überproportional teurer werden.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenBeihilfe und PKV einfach erklärt: wie die beiden Teile ineinandergreifen.
Sie wollen wissen, welcher Beihilfetarif zu Ihrem Bundesland passt? Wir vergleichen das mit Ihnen, bevor Sie irgendetwas unterschreiben.
E-Mail-Anfrage stellen5. Fünf Stellen, an denen Lehrkräfte stolpern
Teilzeit
Kaum ein Beruf hat so viele Teilzeitkräfte wie der Lehrberuf. Ihr Beihilfesatz bleibt in Teilzeit gleich, Ihr PKV-Beitrag auch. Nur Ihre Bezüge sinken. Das ist in der Regel kein Problem, man sollte es aber vorher einmal durchgerechnet haben, gerade wenn Teilzeit nach der Elternzeit geplant ist. Mehr dazu auf unserer Seite Teilzeit nach der Elternzeit: Was passiert mit der PKV?
Elternzeit
Die Beihilfe läuft in der Elternzeit weiter, der PKV-Beitrag auch, obwohl die Bezüge ruhen. Wie Sie diese Monate finanziell überbrücken und welche Zuschüsse es gibt, lesen Sie auf der Seite PKV-Beiträge in Mutterschutz und Elternzeit.
Klassenfahrten und Ferien im Ausland
Die Beihilfe erstattet Behandlungen außerhalb der EU oft nur bis zu dem Betrag, der im Inland angefallen wäre. Eine Notfallbehandlung in New York kostet aber nicht, was sie in Karlsruhe kosten würde. Ob Ihr Tarif das auffängt und wie lange der Auslandsschutz gilt, gehört in jede Beratung. Mehr dazu auf der Seite zur PKV im Ausland.
Zwei Lehrkräfte, ein Haushalt
Wenn beide Partner verbeamtet sind, werden Kinder nur bei einem Elternteil berücksichtigt. Bei welchem, ist keine Formalie, denn das entscheidet mit darüber, wer 70 % Beihilfe bekommt. Das stimmen wir in der Beratung immer für beide Verträge gemeinsam ab.
Der Wechsel in ein anderes Bundesland
Lehrkräfte wechseln öfter das Land als viele andere Beamte, über das Ländertauschverfahren oder nach dem Referendariat. Mit dem Dienstherrn wechselt die Beihilfeverordnung. Ihr Tarif muss dann angepasst werden, und zwar ohne neue Gesundheitsprüfung. Ob das in Ihrem Vertrag geht, sollten Sie vor dem Umzug wissen, nicht danach. Alles dazu auf der Seite zum Bundesland- und Statuswechsel.
6. PKV oder GKV als Lehrkraft: Wie sieht die Rechnung aus?
Als Beamter bekommen Sie keinen Arbeitgeberanteil zur gesetzlichen Krankenkasse, außer Ihr Land bietet die pauschale Beihilfe an. Ohne sie zahlen Sie in der GKV den kompletten Beitrag allein. Ein Beispiel, damit man es greifen kann:
Beispielrechnung: Lehrkraft mit 5.000 € Bruttobezügen, ledig
Heißt das, die PKV ist für jede Lehrkraft die richtige Wahl? Nein. Die GKV kann vernünftig sein, wenn ein Partner ohne eigenes Einkommen und mehrere Kinder beitragsfrei mitversichert werden sollen, oder wenn eine schwere Vorerkrankung die PKV unmöglich oder unbezahlbar macht. Dann ist die pauschale Beihilfe, wo es sie gibt, ein ernsthafter Kandidat. Den grundsätzlichen Vergleich finden Sie auf der Seite gesetzliche oder private Krankenversicherung, die Kosten im Detail auf unserer Seite zu den PKV-Kosten für Lehrer.
Und die Angst vor dem Alter? Im Ruhestand steigt Ihr Beihilfesatz auf 70 %, Ihr Tarif muss dann nur noch 30 % abdecken. Beamte zahlen in der PKV mit Beihilfe im Ergebnis ungefähr halb so viel wie in der gesetzlichen Kasse. Das steht so auch in meinem Buch, und es ist schlicht Mathematik: 30 % Restkosten kosten weniger als ein voller Kassenbeitrag auf die Pension.
7. Vorerkrankungen: erst fragen, dann beantragen
Bei neun von zehn Menschen, die bei uns eine PKV beantragen, steht im Gesundheitsfragebogen irgendetwas drin. Eine Physiotherapie, eine Allergie, eine Zahnschiene. Das ist normal. Gefährlich wird es nur, wenn man mit diesen Angaben direkt einen Antrag stellt und abgelehnt wird. Diese Ablehnung müssen Sie bei jedem späteren Antrag angeben.
Deshalb stellen wir vorher eine anonyme Risikovoranfrage, ohne Ihren Namen, gezielt bei den zwei bis drei Versicherern, die nach dem Tarifvergleich vorne liegen. Wie unterschiedlich die Antworten ausfallen, zeigt ein echter Fall: Eine Beamtin mit Schilddrüsenunterfunktion bekam beim günstigsten Anbieter laut Vergleichsrechner 50 € Zuschlag, beim zweiten nur 20 €. Damit war der vermeintlich teurere Versicherer plötzlich der günstigere. Alles dazu auf unserer Seite zur Risikovoranfrage für Beamte und im Ratgeber PKV mit Vorerkrankungen für Beamte.
Achten Sie auf den Amtsarzt. Was bei der amtsärztlichen Untersuchung vor der Verbeamtung festgestellt wird, ist danach ein bekannter Befund und gehört in jeden Gesundheitsfragebogen. Wer die PKV-Frage vorher klärt, entscheidet auf Grundlage seines heutigen Gesundheitsstands.
8. So beraten wir Lehrkräfte
- Ihre Lage klären. Dienstherr, Status, Familie, geplante Teilzeit oder ein möglicher Wechsel des Bundeslands. Online per Bildschirmfreigabe oder vor Ort in Karlsruhe und Landau.
- Tarife rückwärts vergleichen. Vom Beitrag nach der Ausbildung zum Einstieg, nicht umgekehrt. Anbieterübergreifend und auf Ihre Beihilfeverordnung abgestimmt.
- Gesundheit sauber aufbereiten. Bei Bedarf anonyme Voranfrage bei den Favoriten.
- Antrag und Beihilfe. Wir begleiten den Antrag und erklären Ihnen, wie die Abrechnung mit Beihilfe und PKV im Alltag läuft.
- Bleiben, wenn sich etwas ändert. Kinder, Teilzeit, Versetzung, Ruhestand. Über die Simplr-App haben Sie Ihre Verträge jederzeit im Blick.
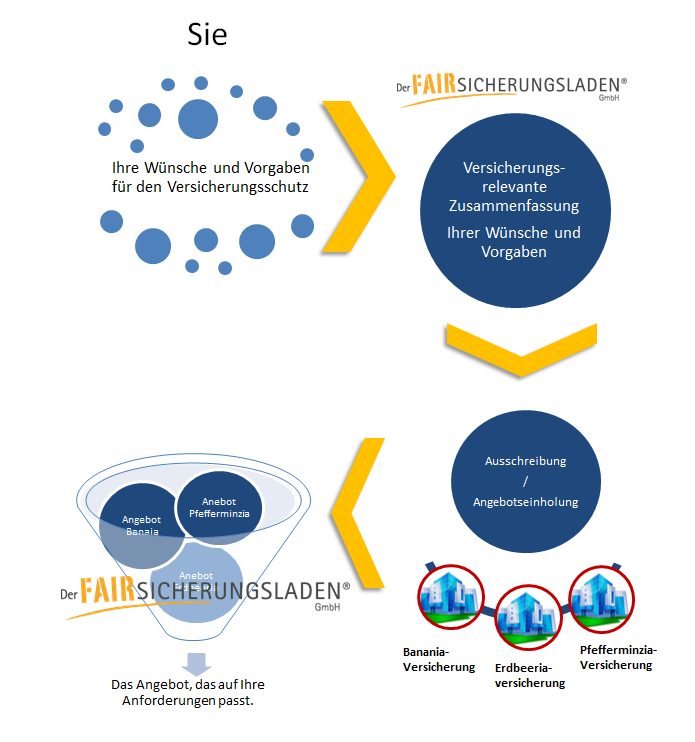
Festgehalt statt Provision
Unsere Berater verdienen an keinem Abschluss extra. Wenn für Sie die GKV mit pauschaler Beihilfe besser ist, hören Sie das genau so.
Spezialisiert auf Beamte und Beihilfe
Ärztehausprinzip: Bei uns berät jemand, der sich jeden Tag mit Beihilfeverordnungen und Restkostentarifen beschäftigt.
100+ Versicherer im Blick
Wir vergleichen anbieterübergreifend und nicht aus dem Sortiment einer einzelnen Gesellschaft.
Was es kostet
Im Regelfall kein separates Beratungshonorar. Kommt ein Vertrag über uns zustande, erhalten wir die dafür vorgesehene Vermittlungsvergütung des Versicherers. Ihr Beitrag ist derselbe wie beim Direktabschluss.
„Wir verkaufen keine Versicherungen. Wir beraten Menschen."Bernd Krause, Geschäftsführer Der Fairsicherungsladen
„Als Beamter habe ich einen sehr speziellen und komplizierten Beratungsbedarf … Akribisch genaue Antragstellung bei Versicherungen, um im Schadensfall keine Probleme zu bekommen. Sehr gutes Fachwissen für Beamte / Lehrer."
S. F. aus Ludwigshafen„In keinem Moment des Gesprächs hatte ich das Gefühl, etwas verkauft zu bekommen, sondern eine erstklassige Beratung zu bekommen."
R. G. aus Karlsruhe, Beratung zur PKV„Mir wurde sehr ausführlich in einem Gespräch erläutert, welche Vor- und Nachteile die verschiedenen Versicherungen haben, vor allem transparent und mit sehr viel Fachwissen."
Z. W. aus Karlsruhe, private KrankenversicherungIhre PKV als Lehrkraft, passend zu Ihrem Bundesland
Schreiben Sie uns kurz, wo Sie stehen: Bundesland, Status und Familiensituation reichen für den Anfang. Bitte schicken Sie uns per E-Mail noch keine Befunde oder Diagnosen, die besprechen wir im Termin. Wir melden uns in der Regel innerhalb von 24 Stunden an Werktagen.
Neun von zehn Beratungen laufen bei uns online per Video, bundesweit. Wer lieber persönlich kommt: Wir sind in Karlsruhe und in Landau in der Pfalz.
- Unverbindlich
- Berater auf Festgehalt
- Online bundesweit, vor Ort in Karlsruhe und Landau
- 4,89 von 5 Sternen bei 904+ Bewertungen
E-Mail-Anfrage mit Musteranschreiben öffnen
Oder nutzen Sie direkt das Formular:
Häufige Fragen zur PKV für Lehrer
Nein. Verbeamtete Lehrkräfte versichern sich über Beihilfetarife, die für alle Beamten gleich aufgebaut sind. Entscheidend ist, dass der Tarif zur Beihilfeverordnung Ihres Bundeslandes, zu Ihrer Familie und zu Ihrer Laufbahn passt.
In den meisten Ländern 50 % im aktiven Dienst, mit zwei oder mehr berücksichtigungsfähigen Kindern 70 %, im Ruhestand 70 %. Kinder erhalten 80 %. Einzelne Länder wie Hessen oder Bremen weichen davon ab.
Nur wenn ihr Gehalt über der Jahresarbeitsentgeltgrenze liegt, was im Schuldienst selten der Fall ist. Ist eine Verbeamtung absehbar, kann eine Anwartschaft sinnvoll sein, um den heutigen Gesundheitszustand zu sichern.
Mit der Ernennung endet die Versicherungspflicht in der GKV. Sie können freiwillig gesetzlich versichert bleiben, die pauschale Beihilfe nutzen, wo es sie gibt, oder in die PKV wechseln. Wichtig ist, die Entscheidung zügig und vor der Kündigung der Kasse zu treffen.
In aller Regel nicht. Durch die Beihilfe ist der Beitrag ohnehin niedrig, eine Selbstbeteiligung spart wenig und kostet im Krankheitsfall jedes Jahr Geld.
Mit dem Dienstherrn wechselt die Beihilfeverordnung. Ihr Tarif muss angepasst werden, idealerweise ohne neue Gesundheitsprüfung. Ob Ihr Vertrag das erlaubt, sollten Sie vor der Versetzung prüfen lassen.
Ja, wenn der Tarif solide kalkuliert ist. Im Ruhestand steigt der Beihilfesatz auf 70 %, der Tarif deckt dann nur noch 30 % der Kosten ab. Beamte zahlen in der PKV mit Beihilfe im Ergebnis ungefähr halb so viel wie in der gesetzlichen Kasse.
Im Regelfall fällt kein separates Beratungshonorar an. Kommt ein Vertrag über uns zustande, erhalten wir die dafür vorgesehene Vermittlungsvergütung des Versicherers. Der Beitrag ist derselbe wie beim Direktabschluss, und unsere Berater arbeiten auf Festgehalt.
Für alle, die sich erst selbst einlesen wollen
Nicht jeder will gleich ein Gespräch. Verstehe ich. Deshalb gibt es drei Wege, sich vorher schlau zu machen, sortiert nach Aufwand:
Beihilfe und Heilfürsorge verstehen
Wie Beihilfe, Heilfürsorge und PKV zusammenspielen, kompakt als PDF. Kostenlos, ohne Anmeldung.
Ratgeber als PDF öffnenOnlinekurs Beihilfe und PKV
Wie Beihilfe und PKV ineinandergreifen, Schritt für Schritt erklärt. Für alle, die die Entscheidung wirklich verstehen wollen, bevor sie unterschreiben.
Zum OnlinekursDas Buch zum Berufsstart
„Der Finanzplaner für Akademiker": PKV, Dienstunfähigkeit, Altersvorsorge und Geldanlage aus über 20 Jahren Beratungspraxis.
Mehr zum BuchÜber 60 weitere Ratgeber zum Download zu Versicherungen, Vorsorge und Beamtenthemen finden Sie in unserer Ratgeber-Übersicht.

Die PKV-Entscheidung: 86 Seiten Praxiswissen
Beihilfe für Ihre Beamtengruppe, Tarif-Fallen, Dienstunfähigkeit und ein 30-Tage-Aktionsplan. Dazu Fallbeispiele aus der Beratung: vom Rechtsreferendar über die Professorin bis zum Polizisten mit DU-Fall.
3,90 € als Sofort-Download
Zum E-BookWeiterlesen: Das passt zum Thema

Was in der Mittagspause beim Erste-Hilfe-Kurs passiert
Jede angehende Lehrkraft braucht einen Erste-Hilfe-Kurs. Das wissen nicht nur Sie, das wissen auch Versicherungsverkäufer. In meinem Buch steht es so: In 99 % der Erste-Hilfe-Kurse für angehende Lehrkräfte wird in der Mittagspause über Versicherungen gesprochen, während die kostenlose Pizza verspeist wird.
Der Kurs ist gratis, die Pizza auch. Und genau darum geht es. Wer etwas geschenkt bekommt, fühlt sich verpflichtet, etwas zurückzugeben. Zum Beispiel eine Unterschrift unter einen Optionstarif der einen Gesellschaft, die den Kurs organisiert hat.
„Der Finanzplaner für Akademiker" erklärt, wie solche Gespräche funktionieren und welche Fragen Sie jedem Berater stellen sollten, uns eingeschlossen. Dazu die drei Versicherungen, die nach dem Studium wirklich zählen, Dienstunfähigkeit, Altersvorsorge neben der Pension und Geldanlage mit ETF samt den Risiken, die in Hochglanzprospekten gern fehlen. Geschrieben in Du-Form, wie ein älterer Kollege, der sich auskennt und nichts verkaufen will.


Kurz gerechnet: Ein unnötiger Vertrag aus der Mittagspause, sagen wir 30 € im Monat über 40 Dienstjahre, sind 14.400 € Beitrag. Das Buch kostet 6,95 € für Druck und Versand, das E-Book 4,95 €. Für den Gegenwert einer Pizza wissen Sie danach, welche Fragen Sie stellen müssen.
„Endlich mal nicht ein Buch, das nur ein Thema hyped und alles andere kleinredet, sondern ein kompletter Überblick über alle wichtigen Themen."
Lisa, 31, Mathematikerin„Das Buch ist wirklich top, ich konnte eine ganze Menge mitnehmen, was meine Finanzplanung betrifft."
Lukas, 28, Maschinenbauingenieur„Alles Wichtige auf einen Blick, ohne unnötige Phrasen. Das Buch hat mir absolut geholfen, mich nach der Uni zu orientieren."
Hanna, 35, ÄrztinKein Lehrertarif. Aber ein Tarif, der zu Ihnen passt.
Bundesland, Familie, Laufbahn: Wenn diese drei Punkte geklärt sind, ist Ihre PKV-Entscheidung keine Wette mehr, sondern eine Rechnung.
E-Mail-Anfrage stellenHinweis: Diese Seite ersetzt keine individuelle Beratung. Beihilfesätze und Beihilfeverordnungen unterscheiden sich je Dienstherr und ändern sich gelegentlich. Die Beitragsbeispiele sind eigene Beispielrechnungen beziehungsweise Praxiswerte aus Beratungen. Kundenstimmen sind Auszüge aus Bewertungen auf externen Bewertungsportalen.
Der Fairsicherungsladen GmbH, Waldstr. 65, 76133 Karlsruhe, Telefon 0721 358 369. Niederlassung Landau: Horstring 14, 76829 Landau in der Pfalz, Telefon 06341 2663048. E-Mail: anfrage@fair-ka.de