Versicherungen für Lehrer und Referendare: Was Sie brauchen, und was nicht
Das Beamtentum hat einen hohen Versorgungsgrad, aber auch ein paar Stolperfallen. Hier steht, welche Versicherungen Lehrkräfte in welcher Phase wirklich brauchen, wo die Lücken sitzen und welche Verträge Sie sich sparen können.
Spezialisiert auf Beamte seit 1983 | Festgehalt statt Provision | Deutschlandweit online
Bekannt aus
Sind Sie hier richtig? Auf dieser Seite geht es um das Gesamtpaket: Haftpflicht, Dienstunfähigkeit, Anwartschaft, Vorsorge und die Frage, was schon da ist. Die Wahl des PKV-Tarifs selbst behandeln andere Seiten:
- PKV als verbeamtete Lehrkraft: PKV für Lehrer im Überblick
- PKV im Vorbereitungsdienst: PKV für Lehramtsanwärter
- Ein PKV-Angebot liegt schon vor: PKV-Angebot prüfen
Von Bernd Krause, Geschäftsführer und Vorsorgespezialist bei Der Fairsicherungsladen GmbH, Autor von „Der Finanzplaner für Akademiker"
Lehrkräfte bekommen am Ende des Studiums mehr Versicherungsangebote als jede andere Berufsgruppe. Beim Erste-Hilfe-Kurs, im Seminar, über Kommilitonen. Das Problem ist selten, dass zu wenig angeboten wird. Das Problem ist, dass die falschen Dinge zuerst kommen.
Viele Berater bieten Beratung für Beamte an, haben aber nicht das Wissen in der Tiefe, das diese Zielgruppe braucht. Beamtenversorgung, Nachversicherung in der gesetzlichen Rente, Beihilfe, Diensthaftpflicht und Dienstunfähigkeit folgen eigenen Regeln, und für Lehramtsanwärter gilt das ganz besonders. Dazu kommt, was Sie schon haben: die Haftpflicht der Eltern, Leistungen aus einer Gewerkschafts- oder Verbandsmitgliedschaft, ein Vertrag aus dem Studium. Das alles muss zusammenpassen.
Welche Versicherungen brauchen Lehrer und Referendare? An erster Stelle die Krankenversicherung, bei Beamten meist eine PKV mit Beihilfe. Dazu eine Privathaftpflicht mit Diensthaftpflicht und Schlüsselschäden sowie eine Berufsunfähigkeitsversicherung mit echter Dienstunfähigkeitsklausel, weil Beamte auf Widerruf und auf Probe bei Dienstunfähigkeit meist keine Pension erhalten. Altersvorsorge und Anwartschaft kommen je nach Lebensphase dazu.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenWelche Versicherungen Referendare vor dem Start wirklich brauchen, kurz erklärt.
1. Welche Versicherung in welcher Phase?
Ein Referendar auf Widerruf hat eine andere Lage als eine Studienrätin auf Lebenszeit. Die Tabelle zeigt, was wann zählt.
| Versicherung | Referendariat (Widerruf) | Probezeit | Lebenszeit |
|---|---|---|---|
| Krankenversicherung | Pflicht. Meist PKV mit Ausbildungskonditionen plus Beihilfe | Umstellung auf Beamtentarif | Bestand prüfen, bei Familienzuwachs anpassen |
| Privathaftpflicht mit Diensthaftpflicht | Sofort, eigener Vertrag statt Eltern | Läuft weiter | Bei Heirat oder Kindern Familientarif |
| BU mit DU-Klausel | Wichtigste Lücke, oft günstiger als im Studium | Lücke besteht weiter, bis Pensionsanspruch | Höhe an die Pension anpassen |
| Anwartschaft | Nur in Sonderfällen | Bei Beurlaubung oder Ausland | Bei Beurlaubung oder Ausland |
| Altersvorsorge | Noch keine langen Verträge | Pensionslücke rechnen | Gezielt die Lücke schließen |
| Hausrat, Rechtsschutz | Je nach Wohnung und Verband | Je nach Bedarf | Je nach Bedarf |
Das ist im Kern die Reihenfolge aus meinem Buch: Haftpflicht, Berufs- oder Dienstunfähigkeit, Krankenversicherung. Alles andere ist zweite Reihe. Nicht unwichtig, aber nichts, was am ersten Schultag stehen muss.
2. Diensthaftpflicht: der verlorene Schulschlüssel
Für Schäden, die Sie im Dienst verursachen, haftet zunächst der Dienstherr. Bei grober Fahrlässigkeit oder Vorsatz kann er sich das Geld aber bei Ihnen zurückholen, das regeln das Beamtenstatusgesetz und die Landesgesetze. Bei Lehrkräften ist der klassische Fall nicht der umgestoßene Beamer, sondern der Generalschlüssel. Geht er verloren, tauscht der Schulträger unter Umständen die Schließanlage aus, und das kann teuer werden.
Die Lösung ist unspektakulär. Eine Diensthaftpflicht gibt es als Baustein in vielen Privathaftpflicht-Tarifen, für wenige Euro im Jahr. Worauf es ankommt:
- Schlüsselverlust ausdrücklich eingeschlossen, auch für dienstliche Schlüssel und Schließanlagen, mit einer Summe, die zur Schule passt.
- Regressansprüche des Dienstherrn mitversichert, nicht nur Schäden gegenüber Dritten.
- Abgleich mit Ihrer Verbandsmitgliedschaft: Viele Gewerkschaften und Lehrerverbände bieten eine Diensthaftpflicht mit an. Die Grenzen sind dort teils niedrig, gerade beim Schlüssel. Doppelt zahlen ist unnötig, eine Lücke auch.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenDiensthaftpflicht für Beamte und den öffentlichen Dienst. Ein älteres Video, an der Rechtslage hat sich im Kern nichts geändert.
Mehr zu den Leistungspunkten einer guten Privathaftpflicht steht auf unserer Seite zur Haftpflichtversicherung.
3. Dienstunfähigkeit: die Lücke, die keiner sieht
Viele Referendare glauben, als Beamte seien sie bei Krankheit rundum versorgt. Für Beamte auf Lebenszeit stimmt das zum Teil. Für Sie in den ersten Jahren nicht.
| Status | Was bei Dienstunfähigkeit passiert |
|---|---|
| Beamter auf Widerruf (Referendariat) | Entlassung. Kein Anspruch auf Ruhegehalt. Nachversicherung in der gesetzlichen Rente, die nach zwei Jahren Ref kaum etwas ergibt |
| Beamter auf Probe, unter fünf Dienstjahren | In der Regel Entlassung ohne Pension, außer bei einem Dienstunfall. Ebenfalls Nachversicherung |
| Ab fünf Dienstjahren | Ruhegehalt, anfangs oft nur die Mindestversorgung. Deutlich weniger als die aktiven Bezüge |
In meinem Buch nenne ich das den Geldautomaten im Keller. Sie versichern Ihr Auto und vielleicht bald eine Wohnung. Aber der Automat, der jeden Monat Ihr Gehalt ausspuckt, sind Sie selbst. Was passiert, wenn der nichts mehr ausgibt?
Eine normale Berufsunfähigkeitsversicherung reicht für Beamte nicht. Der Dienstherr kann Sie wegen Dienstunfähigkeit in den Ruhestand versetzen, obwohl ein BU-Versicherer Sie noch für berufsfähig hält. Deshalb braucht es eine echte Dienstunfähigkeitsklausel, die die Entscheidung des Dienstherrn anerkennt. Diese Kombination bieten nur wenige Versicherer, und die Bedingungen für Lehrkräfte unterscheiden sich von denen für Polizeibeamte. Details stehen auf den Seiten zur Dienstunfähigkeitsversicherung für Beamte und zur BU für Lehrer.
Ein Tipp, der Geld spart: Für angehende Gymnasiallehrer ist es meist sinnvoller, die BU mit Beginn des Referendariats abzuschließen statt im Studium. Viele Versicherer stufen Lehrkräfte im Vorbereitungsdienst günstiger ein als Lehramtsstudierende. Der Haken: Die Gesundheitsfragen schauen drei bis zehn Jahre zurück. Wer gesundheitlich etwas mitbringt, sollte das vorher mit einer anonymen Voranfrage klären.
Sie wissen nicht, ob Ihr BU-Vertrag aus dem Studium eine echte DU-Klausel hat? Schicken Sie uns die Police. Wir sagen Ihnen, was drinsteht.
Vertrag prüfen lassen4. Anwartschaft: nur, wenn es einen Grund gibt
Eine Anwartschaft hält Ihnen den Gesundheitszustand und manchmal auch das Eintrittsalter in der PKV fest, während Sie den Schutz gerade nicht brauchen. Sinnvoll ist das bei einer Beurlaubung ohne Bezüge, beim Auslandsschuldienst oder wenn Sie die Verbeamtung erst später erwarten. Für Lehramtsstudenten, die damit das Einstiegsalter sichern wollen, rechnet es sich dagegen selten, warum, steht auf der Seite Anwartschaft oder Optionstarif für Lehramtsstudenten. Den Unterschied zwischen kleiner und großer Anwartschaft erklärt die Seite zur Anwartschaft in der PKV.
5. Altersvorsorge: rückwärts rechnen, nicht vorwärts verkaufen
Die Pension ist gut. Sie ist aber nicht das, was viele denken. Höchstens rund 72 Prozent der ruhegehaltfähigen Bezüge, nach vollen 40 Dienstjahren, voll zu versteuern, und die PKV läuft im Ruhestand weiter. Wer Teilzeit arbeitet oder spät verbeamtet wird, kommt auf deutlich weniger.
Trotzdem gehört im Referendariat kein Vorsorgevertrag mit 40 Jahren Laufzeit auf den Tisch. Erst wenn klar ist, wo Sie verbeamtet werden und wie Ihre Laufbahn aussieht, lässt sich die Lücke seriös rechnen. Ich berate gern rückwärts: Was brauchen Sie mit 67, was kommt aus der Pension, was fehlt? Erst danach geht es um das Produkt. Den ersten Schritt können Sie selbst machen, mit unserem Pensionslückenrechner.
6. Was Sie sich sparen können
Ein paar Verträge tauchen in Beratungen für Lehrkräfte immer wieder auf, obwohl sie selten passen:
- Rentenversicherung mit eingebauter BU. Die beiden kleben zusammen wie Kaugummi in den Haaren. Wer die Vorsorge später ändern will, gefährdet den BU-Schutz. Besser getrennt.
- Unfallversicherung statt DU-Schutz. Die meisten Dienstunfähigkeiten haben keinen Unfall als Ursache. Eine Unfallversicherung kann eine Ergänzung sein, ein Ersatz ist sie nicht. Der Unterschied zwischen BU und Unfallversicherung ist größer, als viele denken.
- Doppelte Haftpflicht. Weil die Diensthaftpflicht über den Verband und noch einmal über die Privathaftpflicht läuft, ohne dass jemand die Bedingungen nebeneinandergelegt hat.
Versicherungen sind Wetten. Wer zu viele abschließt, zahlt für Risiken, die er selbst tragen könnte, und hat dann für die wichtigen kein Geld mehr übrig.
7. Was schon da ist: Verträge aus Studium und Elternhaus
Die meisten Referendare fangen nicht bei null an. Da ist die Haftpflicht der Eltern, die mit dem ersten eigenen Gehalt oft endet. Eine BU, die in der Mittagspause beim Erste-Hilfe-Kurs unterschrieben wurde. Ein Bausparvertrag von der Oma. Bevor etwas Neues dazukommt, schauen wir uns an, was da ist. Manches bleibt, manches wird angepasst, manches fliegt raus.
Wenn Sie wollen, übernehmen wir die Betreuung Ihrer bestehenden Verträge per Maklermandat. Dann sehen Sie alles in der TÜV-zertifizierten Simplr-App und haben im Schadensfall jemanden an Ihrer Seite. Ihre Beiträge ändern sich dadurch nicht. Verträge bei HUK, HUK24, Debeka, LVM, Cosmos Direkt und WGV können wir allerdings nicht in die Betreuung übernehmen. Wie das Mandat funktioniert, steht in den Fragen zum Maklermandat.
So läuft der Versicherungscheck für Lehrkräfte
- Unterlagen schicken. Was Sie haben, reicht: Policen, Beitragsrechnungen, Ihr Status und Ihr Bundesland.
- Bestandsaufnahme. Wir legen nebeneinander, was da ist, was fehlt und was doppelt läuft.
- Gespräch. Per Bildschirm oder in Karlsruhe. Sie sehen jeden Vergleich mit, aus über 100 Versicherern.
- Umsetzung. Nur das, was Sie wollen. Kündigungen, Anpassungen und neue Anträge erledigen wir, inklusive sauber ausgefüllter Gesundheitsfragen.
Festgehalt statt Provision
Unsere Berater verdienen an keinem Abschluss extra. Deshalb hören Sie bei uns auch: Das brauchen Sie nicht.
Spezialisiert auf Beamte
Ärztehausprinzip: Für PKV und Beihilfe, für Dienstunfähigkeit und für Vorsorge gibt es bei uns jeweils eigene Spezialisten.
Im Schadensfall an Ihrer Seite
Als Makler sind wir Ihren Interessen verpflichtet, nicht denen des Versicherers. Das zählt, wenn es um Leistung geht.
Was es kostet
Im Regelfall kein separates Beratungshonorar. Die Beiträge sind dieselben wie direkt beim Versicherer.
„Zum Start meines Berufslebens wurden Versicherungen ein großes Thema, von dem ich leider nicht sehr viel Ahnung hatte. Auch hatte ich bei der Beratung nie das Gefühl, dass ich zu einem bestimmten Produkt gedrängt werde."
F. S. aus Karlsruhe„Ein paar Versicherungen konnten sogar belassen werden, wie sie waren, bei den anderen habe ich nun mehr Leistungen zu weniger Beitrag."
B. K. aus Ettlingen„Nach 20 Jahren habe ich das erste Mal meine Versicherungen überprüfen lassen und wurde sehr gut beraten."
W. D. aus KarlsruheVersicherungscheck für Lehrkräfte und Referendare
Schicken Sie uns, was Sie schon haben, und sagen Sie uns Ihren Status. Wir melden uns in der Regel innerhalb von 24 Stunden an Werktagen.
Neun von zehn Beratungen laufen bei uns online per Video, bundesweit. Wer lieber persönlich kommt: Wir sind in Karlsruhe und in Landau in der Pfalz.
- Unverbindlich
- Berater auf Festgehalt
- Online bundesweit, vor Ort in Karlsruhe und Landau
- 4,89 von 5 Sternen bei 904+ Bewertungen
E-Mail-Anfrage mit Musteranschreiben öffnen
Oder nutzen Sie direkt das Formular:
Häufige Fragen zu Versicherungen für Lehrer und Referendare
Krankenversicherung, Privathaftpflicht mit Diensthaftpflicht und eine Berufsunfähigkeitsversicherung mit echter Dienstunfähigkeitsklausel. Alles andere hängt von Ihrer Wohnsituation und Ihren Plänen ab und muss nicht am ersten Tag stehen.
In der Regel nicht. Beamte auf Widerruf werden bei Dienstunfähigkeit entlassen und in der gesetzlichen Rente nachversichert. Auch Beamte auf Probe haben in den ersten fünf Dienstjahren meist keinen Pensionsanspruch, außer nach einem Dienstunfall.
Ja. Bei grober Fahrlässigkeit kann der Dienstherr Sie in Regress nehmen. Der häufigste teure Fall ist ein verlorener Schulschlüssel. Die Diensthaftpflicht gibt es als günstigen Baustein in vielen Privathaftpflicht-Tarifen. Prüfen Sie vorher, was Ihre Verbandsmitgliedschaft schon abdeckt.
Nein. Es braucht eine echte Dienstunfähigkeitsklausel, die die Entscheidung des Dienstherrn anerkennt. Sonst kann es passieren, dass Sie aus dem Dienst entlassen werden, die BU aber nicht zahlt, weil Sie theoretisch noch einen anderen Beruf ausüben könnten.
Das hängt von Schulart und Gesundheit ab. Angehende Gymnasiallehrer bekommen den Schutz im Referendariat oft günstiger als im Studium. Wer allerdings gesundheitlich etwas mitbringt, kann von einem früheren Abschluss profitieren. Das lässt sich mit einer anonymen Voranfrage klären.
Seriös rechnen lässt sich die Pensionslücke, wenn klar ist, wo und in welchem Umfang Sie verbeamtet werden. Im Referendariat sind lange Vorsorgeverträge meist zu früh. Ein erster Überblick gelingt mit unserem Pensionslückenrechner.
Ja, per Maklermandat. Ihre Beiträge ändern sich dadurch nicht. Ausgenommen sind Verträge bei HUK, HUK24, Debeka, LVM, Cosmos Direkt und WGV, die wir nicht in die Betreuung übernehmen können.
Im Regelfall fällt kein separates Beratungshonorar an. Wir werden wie jeder Makler über die Courtage der Versicherer bezahlt. Unsere Berater bekommen ein Festgehalt, unabhängig davon, ob und was Sie abschließen.
Vorab selbst einlesen
Berufsstart im öffentlichen Dienst
Welche Versicherungen zum Dienstbeginn zählen und welche warten können. Kostenlos, ohne Anmeldung.
Ratgeber als PDF öffnenDienstanfänger-Konfigurator
Welche Versicherungen in Ihrer Lage passen, Schritt für Schritt.
Zum KonfiguratorDas Buch zum Berufsstart
Versicherungen, Vorsorge und Geldanlage für Akademiker, aus über 20 Jahren Beratung.
Mehr zum BuchÜber 60 weitere Ratgeber zum Download zu Versicherungen, Vorsorge und Beamtenthemen finden Sie in unserer Ratgeber-Übersicht.
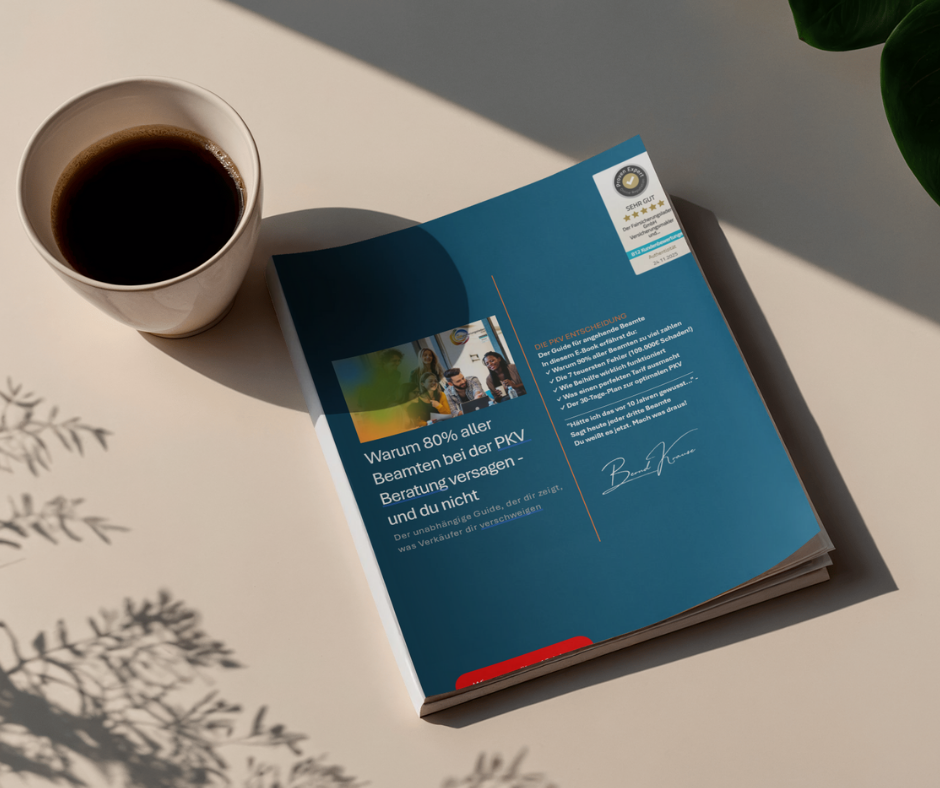
Die PKV-Entscheidung: 86 Seiten Praxiswissen
Beihilfe für Ihre Beamtengruppe, Tarif-Fallen, Dienstunfähigkeit und ein 30-Tage-Aktionsplan. Dazu Fallbeispiele aus der Beratung: vom Rechtsreferendar über die Professorin bis zum Polizisten mit DU-Fall.
3,90 € als Sofort-Download
Zum E-BookWeiterlesen: Das passt zum Thema

Dein eigener Geldautomat bist du.
Der Satz steht im Buch an der Stelle, an der es um Berufs- und Dienstunfähigkeit geht, und er ist der Grund, warum ich Referendaren nicht zuerst eine Rentenversicherung empfehle. Erst kommt das, was Ihr Einkommen schützt. Dann das, was es vermehrt.
In „Der Finanzplaner für Akademiker" erkläre ich die drei Versicherungen, die nach dem Studium wirklich zählen, wie Sie Verkaufsgespräche durchschauen und wie Sie Ihre Vorsorge in der richtigen Reihenfolge aufbauen. Geschrieben in Du-Form, ohne Produktkatalog.


Wir sorgen dafür, dass kluge Menschen keine dummen Versicherungen abschließen.
Das gilt für Lehrkräfte ganz besonders, weil sie früher und öfter angesprochen werden als fast alle anderen. Lassen Sie uns einmal in Ruhe draufschauen, bevor der nächste Vertrag dazukommt.
Meine Versicherungen prüfen lassenHinweis: Diese Seite ersetzt keine individuelle Beratung und keine Rechtsberatung. Regeln zu Versorgung, Regress und Beihilfe unterscheiden sich je Dienstherr. Kundenstimmen sind Auszüge aus Bewertungen auf externen Bewertungsportalen.
Der Fairsicherungsladen GmbH, Waldstr. 65, 76133 Karlsruhe, Telefon 0721 358 369. Niederlassung Landau: Horstring 14, 76829 Landau in der Pfalz, Telefon 06341 2663048. E-Mail: anfrage@fair-ka.de