
Betriebshaftpflicht für Selbstständige und kleine Betriebe: online berechnen oder Angebot anfragen
Ihre private Haftpflicht endet dort, wo Ihre Arbeit anfängt. Ein umgestoßener Farbeimer beim Kunden, ein Mitarbeiter, der eine Scheibe zerlegt, ein Sturz vor Ihrem Ladeneingang: dafür haften Sie, als Einzelunternehmer auch mit dem Privatvermögen. Rechnen Sie unten selbst, oder lassen Sie uns rechnen. Beides ist möglich.

Was ist eine Betriebshaftpflichtversicherung? Sie zahlt, wenn Ihr Betrieb, Ihre Mitarbeiter oder Ihre Geräte einem Dritten einen Personen- oder Sachschaden zufügen, und sie wehrt unberechtigte Forderungen auf ihre Kosten ab. Für Selbstständige und kleine Betriebe ist sie die erste Versicherung überhaupt, noch vor allem anderen.
- Warum die Privathaftpflicht hier aufhört
- Die Bausteine, an denen sich Tarife unterscheiden
- Was es kostet, nach Branche
- Der Selbstbehalt, den Rechner lieben
- Portal, Versicherer oder Makler
- Drei Ebenen der Absicherung
- Bestehenden Vertrag prüfen lassen
- Angebot anfragen
- Onlinerechner Betriebshaftpflicht
- Wer ist mitversichert?
- Häufige Fragen
Warum Ihre Privathaftpflicht hier aufhört
Der häufigste Irrtum in unseren Gewerbeberatungen ist schnell erzählt. Jemand hat eine gute Privathaftpflicht, seit Jahren, nie ein Problem. Dann macht er sich selbstständig und geht davon aus, dass die Police mitwächst. Tut sie nicht. Keinen Cent. Jeder Schaden, der bei der Berufsausübung entsteht, ist dort ausgeschlossen, und zwar in jedem Tarif am Markt.
Dazu kommt ein Punkt, den viele unterschätzen: Sie haften auch für Ihre Leute. Der Aushilfsmonteur, die Werkstudentin, der Praktikant im dritten Monat. Deshalb fließt die Mitarbeiterzahl in die Prämie ein, und deshalb ist die falsch gemeldete Mitarbeiterzahl einer der häufigsten Streitpunkte im Schadenfall. Zwei Aushilfen auf 556-Euro-Basis sind zwei Mitarbeiter, auch wenn sie nur samstags kommen.
Und noch etwas gehört dazu, was auf keiner Portalseite steht: die Verkehrssicherungspflicht. Der vereiste Weg vor Ihrem Laden, das lose Kabel im Ausstellungsraum, das Werbeschild, das sich löst. Als Betriebsinhaber müssen Sie dafür sorgen, dass von Ihren Räumen und Ihrer Tätigkeit keine Gefahr ausgeht. Passiert doch etwas, ist das ein klassischer Haftpflichtfall.
Einzelunternehmer und Freiberufler haften unbeschränkt, also auch mit dem, was privat da ist: Erspartes, Auto, im schlimmsten Fall das Haus. Eine Betriebshaftpflicht für 150 Euro im Jahr steht zwischen einem schlechten Tag und dieser Konsequenz. Wenn Sie sonst nichts von dieser Seite mitnehmen, dann diesen Satz.
Die Bausteine, an denen sich die Tarife unterscheiden
Personen- und Sachschäden kann jeder Tarif. Der Unterschied zwischen einem 89-Euro-Vertrag und einem, der im Ernstfall trägt, steckt in fünf Bausteinen. Genau die entscheiden auch, ob der Preis aus dem Rechner realistisch ist.
Tätigkeits- und Bearbeitungsschäden
Der wichtigste Baustein für alle, die an fremden Sachen arbeiten. Beschädigen Sie genau das Objekt, an dem Sie gerade arbeiten, greift der Standardschutz oft nicht. Der Goldschmied, der beim Fassen einen Kundenring ruiniert, der Monteur, der die eingebaute Küche zerkratzt: ohne diesen Einschluss zahlen Sie selbst.
Mietsachschäden
Sie mieten Ihre Werkstatt, Ihr Büro, Ihren Laden? Dann brauchen Sie Deckung für Schäden am Mietobjekt, nicht nur für Feuer und Leitungswasser, sondern auch für Glas, Böden und Einbauten. Wir sehen hier oft Summen von 100.000 Euro in Verträgen, obwohl die Immobilie ein Vielfaches wert ist.
Schlüsselverlust
Klingt harmlos, ist es nicht. Wer den Generalschlüssel einer Wohnanlage verliert, löst den Austausch einer ganzen Schließanlage aus, häufig fünfstellig. Betroffen sind Reinigungsfirmen, Hausmeisterdienste, Handwerker mit Objektzugang und jeder, der Kundenschlüssel im Auto hat.
Umweltrisiken
Ausgelaufenes Hydrauliköl, umgekippter Kanister, undichter Lagertank. Die Umwelthaftpflicht und die Umweltschadendeckung nach dem Umweltschadensgesetz stecken in guten Tarifen ohne Aufpreis, fehlen aber in vielen Basisangeboten aus dem Rechner.
Produkthaftpflicht
Sobald Sie etwas herstellen, bearbeiten, montieren oder auch nur weiterverkaufen, haften Sie für Fehler des Produkts. Die einfache Produkthaftpflicht ist meist eingeschlossen. Die erweiterte, die Aus- und Einbaukosten oder Nachbesserung mitträgt, kostet extra und ist für Zulieferer und Montagebetriebe Pflichtstoff.
Be- und Entladen, Werkverkehr
Der Schaden beim Abladen vor dem Kundenhaus gehört zur Betriebshaftpflicht. Ihre eigenen Werkzeuge und Waren im Transporter dagegen nicht, dafür braucht es eine Werkverkehrsversicherung. Ein Punkt, der bei Handwerkern und mobilen Dienstleistern regelmäßig fehlt.
Kunsthandwerk und Kreative: Achtung bei der Einstufung
Restauratoren, Bühnenbildner, Goldschmiede und Instrumentenbauer werden von vielen Versicherern nicht als Kreative, sondern als Handwerksbetrieb eingestuft, mit entsprechend anderen Prämien und anderen Fragebögen. Wer über die Künstlersozialkasse abrechnet, hat damit erst einmal nichts gewonnen: Die KSK ist Sozialversicherung, keine Haftpflicht. Mehr dazu auf unserer Seite zur Künstlersozialkasse.
Welche dieser Bausteine brauchen Sie wirklich? Sagen Sie uns in zwei Sätzen, was Sie tun. Wir markieren im Angebot, welcher Einschluss für Ihre Tätigkeit trägt und welcher nur Prämie kostet.
Angebot anfragen →Was eine Betriebshaftpflicht kostet, nach Branche sortiert
Die meisten Seiten schreiben an dieser Stelle „ab 4,68 Euro im Monat" und hoffen, dass Sie nicht weiterlesen. Wir machen es anders und nennen die Spannen, die wir in unseren Angeboten tatsächlich sehen, zusammen mit den Größenordnungen seriöser Marktquellen. Bruttoprämien pro Jahr, Solo-Selbstständige ohne Mitarbeiter, wenn nicht anders vermerkt.
| Betriebsart | Typische Jahresprämie | Was den Preis treibt |
|---|---|---|
| Büro und Beratung, solo | 80 bis 300 € | Wenig Personenrisiko, kaum fremde Sachen in der Hand |
| Kreative, Agentur, IT, solo | 150 bis 500 € | Fremdes Equipment, Kundenräume, oft Vermögensschaden nötig |
| Handwerk und baunahe Tätigkeit | 300 bis 1.000 € | Tätigkeitsschäden, Montage, Baustellenrisiko |
| Ladengeschäft mit Publikumsverkehr | 250 bis 800 € | Verkehrssicherungspflicht, Fläche, Öffnungszeiten |
| Gastronomie und Lieferservice | 400 bis 1.200 € | Personenrisiko, Küche, Fahrten, oft Mietsachschäden |
| Kleiner Betrieb, 5 bis 10 Mitarbeiter | 500 bis 3.000 € | Lohnsumme, Umsatz, Fuhrpark, Subunternehmer |
Beitragstreiber sind immer dieselben: Tätigkeit, Umsatz oder Lohnsumme, Mitarbeiterzahl, Deckungssumme, Selbstbehalt, Laufzeit und Vorschäden. Gegenrechnen können Sie Gründerrabatte, die je nach Gesellschaft deutlich zweistellig ausfallen, einen Nachlass für dreijährige Laufzeit und den Selbstbehaltsrabatt. Vorschäden dagegen kosten. Wer zwei gemeldete Fälle in drei Jahren hat, zahlt spürbar mehr oder bekommt gar kein Angebot mehr.
Unsere Empfehlung zur Deckungssumme
Nehmen Sie eine pauschale Summe für Personen-, Sach- und Vermögensfolgeschäden, mindestens 3 Mio. Euro, bei Publikumsverkehr oder körperlicher Arbeit an Menschen lieber 5 Mio. Euro. Der Aufpreis von 3 auf 5 Millionen liegt in vielen Tarifen im niedrigen zweistelligen Bereich pro Jahr. Sie sparen an der falschen Stelle, wenn Sie hier sparen: Ein Personenschaden mit lebenslanger Pflege sprengt jede Million.
Der Selbstbehalt, den jeder Rechner liebt
Ein Trick, mit dem Onlineangebote optisch billig werden, ist der hohe Selbstbehalt. Ein Beispiel, das wir so oder ähnlich regelmäßig nachrechnen: Zwei Angebote für einen Malerbetrieb, identische Deckung. Variante A hat 250 Euro Selbstbehalt und kostet 480 Euro im Jahr. Variante B hat 1.000 Euro Selbstbehalt und kostet 390 Euro. Ersparnis 90 Euro.
Jetzt kommt der Punkt, den der Rechner nicht sagt: Der Selbstbehalt gilt je Schadenfall, nicht je Jahr. Drei kleine Schäden in einer Saison, wie sie im Handwerk völlig normal sind, kosten Sie in Variante B 3.000 Euro statt 750 Euro. Sie haben 90 Euro gespart und 2.250 Euro bezahlt. Und der Ärger, dass die Versicherung „nichts zahlt", obwohl sie genau das Vereinbarte tut, kommt gratis dazu.
Unsere Haltung dazu ist unspektakulär: Wählen Sie einen Selbstbehalt, den Sie jederzeit dreimal im Jahr aus der Portokasse zahlen können, ohne nachzudenken. Für die meisten Solo-Selbstständigen sind das 250 Euro. Für einen Betrieb mit Fuhrpark dürfen es 1.000 Euro sein, weil dort auch die Ersparnis in einer anderen Größenordnung liegt.
Portal, Versicherer oder Makler: der Beitrag bleibt gleich
Der Beitrag bleibt gleich, ob Sie im Portal klicken, beim Versicherer unterschreiben oder über uns gehen. Die Courtage ist in jedem Tarif schon drin. Direkt abgeschlossen wandert sie in die Bilanz des Versicherers. Über uns bezahlt sie die Arbeit, die den Unterschied macht: die richtige Betriebsart, die passenden Bausteine und einen Ansprechpartner, wenn es kracht.
Bei der Betriebshaftpflicht kommt etwas dazu, das im Rechner gar nicht auftaucht. Über unsere Einkaufsgemeinschaft, einen Verbund aus mehreren tausend Maklern, sind Deckungskonzepte vereinbart, die es so weder beim Versicherer noch bei einer Innung gibt. Konkret heißt das für kleine Betriebe zum Beispiel: Tätigkeitsschäden serienmäßig statt gegen Aufpreis, höhere Mietsachschadensummen ohne Mehrprämie, Schlüsselverlust bereits im Grundschutz und eine Vorsorgedeckung für Tätigkeiten, die Sie erst nächstes Jahr aufnehmen. Gleiche Prämie, andere Bedingungen. Ein einzelner Betrieb kann so etwas nicht verhandeln, ein Verbund mit hunderttausenden Verträgen schon.
Aushilfen, Praktikanten, Minijobber: wer ist über den Betrieb mitversichert?
Kaum ein Betrieb kommt ohne aus: die Aushilfe am Samstag, der Praktikant aus der Schule, der Minijobber in der Spitze. Ob die in der Betriebshaftpflicht stecken, wird meistens erst gefragt, wenn etwas passiert ist.
Die Grundregel
Die Haftpflichtversicherung ist zuständig für Schäden, die Sie oder Ihre Mitarbeiter anderen zufügen. Aushilfen, Praktikanten, Minijobber und Auszubildende zählen dazu, solange sie in Ihrem Auftrag tätig oder unterwegs sind. Also etwa die Aushilfe, die beim Ausliefern eine Kundenvase umstößt.
Was daraus nicht folgt
Erleidet eine dieser Personen selbst einen Schaden, ist das über die Haftpflicht nicht abgedeckt. Der Praktikant rutscht im Lager aus und verletzt sich: Das ist kein Fremdschaden, sondern ein Eigenschaden. Ob Sie so einen Fall der Berufsgenossenschaft melden müssen, hängt vom Status der Person ab und ist eine Frage der Lohnbuchhaltung, nicht der Versicherung. Sprechen Sie dazu mit Ihrer Steuerkanzlei.
Der Klassiker: das private Auto im Dienst
Davon abzugrenzen ist eine Konstellation, die wir in Bestandsverträgen fast nie abgesichert finden. Ist jemand in Ihrem Auftrag mit dem eigenen Fahrzeug unterwegs, der Mitarbeiter etwa, der mit dem eigenen Auto Material holt, und passiert dabei ein Unfall mit Schaden am Fahrzeug, kann ein Regressanspruch gegen Sie entstehen. Die Berufshaftpflicht ist dafür nicht zuständig. Das richtige Werkzeug heißt Dienstreisekasko, in manchen Tarifen auch Arbeitnehmerkasko. Sie kostet wenig und greift bei jedem dienstlich genutzten Privatfahrzeug.
Was wir vor dem Antrag klären
- Aushilfen, Minijobber, Auszubildende: als weisungsgebundene Mitarbeiter in aller Regel mitversichert.
- Lohnsumme und Mitarbeiterzahl: beitragsrelevant. Wer wächst und nichts meldet, riskiert im Schadenfall eine anteilige Kürzung.
- Fremdfirmen und Subunternehmer: brauchen eine eigene Police. Bestätigung einholen, bevor sie für Sie arbeiten.
- Familienangehörige im Betrieb: je nach Tarif unterschiedlich geregelt, im Einzelfall zu prüfen.
Diese Punkte klären wir schriftlich mit der Gesellschaft ab, bevor der Antrag rausgeht. Eine mündliche Auskunft ist im Schadenfall nichts wert.
Unklar, wer bei Ihnen mitversichert ist? Schicken Sie uns Ihre Police und eine kurze Liste, wer bei Ihnen mitarbeitet. Wir lesen nach und sagen Ihnen, wo Lücken sind.
Police prüfen lassen →Haftung ist nur die erste Ebene. Selbstständige sichern drei Dinge ab.
Eine Betriebshaftpflicht ist ein Werkzeug für genau einen Zweck: Ansprüche Dritter. Für Ihre Einrichtung, Ihre Daten und Ihr eigenes Einkommen brauchen Sie andere Werkzeuge. Keins ersetzt das andere.
1. Ihre Haftung
Betriebshaftpflicht als Fundament. Wer berät, plant oder prüft, braucht zusätzlich eine Vermögensschadenhaftpflicht. Die Systematik dahinter erklärt unser Ratgeber Berufshaftpflichtversicherung.
2. Ihr Betrieb
Inhalts- und Elektronikversicherung zum Neuwert, Betriebsunterbrechung für die Fixkosten während des Stillstands, Firmenrechtsschutz mit Forderungsmanagement und eine Cyberversicherung für den Schaden am eigenen Betrieb.
3. Sie selbst
Fällt der Inhaber aus, zahlt niemand weiter. BU für Freiberufler, PKV für Selbstständige, Krankentagegeld und die Frage der Rentenversicherungspflicht für Selbstständige.
Sie haben schon eine Betriebshaftpflicht? Dann prüfen wir sie, bevor wir über einen Wechsel reden.
Ehrlich gesagt ist der Wechsel selten das Thema. Meistens ist es der Vertrag von vor sechs Jahren, abgeschlossen als Einzelkämpfer, und inzwischen sind zwei Mitarbeiter, ein Transporter und der doppelte Umsatz dazugekommen. Gemeldet wurde nichts. Im Schadenfall kürzt der Versicherer dann völlig zu Recht, weil der Beitrag nie zum Risiko gepasst hat. Das ist keine Gemeinheit, das ist der Vertrag.
Per Maklermandat übernehmen wir Ihren bestehenden Vertrag, ohne dass sich an Prämie oder Bedingungen etwas ändert. Nur der Ansprechpartner wechselt. Danach schauen wir hinein, und zwar auf vier Dinge: gemeldeter Umsatz, gemeldete Mitarbeiterzahl, versicherte Tätigkeiten und Deckungssumme.
- Übernahme ohne Mehrkosten: Ihr Vertrag bleibt, Ihre Prämie bleibt, wir werden Ihr Ansprechpartner.
- Bedingungen im Klartext: Wir gehen die Klauseln durch und sagen Ihnen, wo Ihre Deckung endet. Oder dass alles passt.
- Anpassung statt Neuabschluss: Umsatz und Mitarbeiter nachmelden, Deckungssumme erhöhen, Tätigkeit ergänzen, meist beim bestehenden Versicherer.
- Wechsel nur, wenn er sich rechnet: bessere Bedingungen, günstigere Prämie oder beides. Sonst raten wir ab.
Kunde werden, ohne zu wechseln
Der häufigste Irrtum in unseren Erstgesprächen: dass man erst kündigen muss. Muss man nicht. Als Versicherungsmakler sind wir selbst Freiberufler, und wir können bestehende Verträge für Ihren Betrieb in unsere Betreuung übernehmen. Egal ob Betriebshaftpflicht, Inhalt, Elektronik, Firmenrechtsschutz, egal bei welcher Gesellschaft. Sie unterschreiben ein Maklermandat, und ab dann sind wir Ihr Ansprechpartner. Der Vertrag bleibt, der Versicherer bleibt, die Prämie bleibt.
Was danach passiert, hat drei mögliche Ausgänge, und der Wechsel ist nur einer davon.
Neu einstellen
Wir klären den aktuellen Bedarf und konfigurieren den bestehenden Vertrag passend: Summen, Tätigkeiten, Mitarbeiter, Selbstbehalt, Bausteine. Oft ist der Vertrag im Kern in Ordnung und nur falsch eingestellt.
Update beim selben Anbieter
Gerade bei Tarifen, die älter als sechs Jahre sind, lässt sich beim eigenen Versicherer häufig eine Verbesserung erreichen: bessere Bedingungen, niedrigerer Beitrag, manchmal beides. Ohne Gesellschaftswechsel.
Wechsel
Nur, wenn er sich rechnet. Wir prüfen ihn parallel zu den anderen beiden Wegen, damit Sie sehen, was Ihr aktueller Versicherer bietet und was der Markt dagegenhält.
Diese drei Wege prüfen wir nebeneinander, nicht nacheinander. Sie sehen am Ende, was Ihr bestehender Vertrag hergibt, was ein Update daraus machen würde und was der Markt bietet. Dann entscheiden Sie. Anbieterunabhängig, ohne Mehrkosten für Sie.
Alle Verträge in einer App: Simplr
Policen, Beiträge, Schadenmeldung, Dokumente. TÜV-zertifiziert, kostenfrei für unsere Kunden. Auch Verträge, die nicht über uns laufen, können Sie dort hinterlegen und verwalten lassen.
Mehr zum Simplr-Kundencenter · Bestehende Verträge übernehmen lassen
Hinweis: Verträge bei HUK, HUK24, Debeka, LVM, Cosmos Direkt und WGV können wir nicht betreuen. Diese Gesellschaften arbeiten nicht mit Maklern zusammen.

Was Sie von uns erwarten dürfen
Sie erwarten von Ihren Kunden, dass sie Ihrer Arbeit vertrauen, statt selbst zur Bohrmaschine zu greifen. Dasselbe bieten wir Ihnen bei Versicherungen. Seit 1983 in Karlsruhe, seit Kurzem auch mit eigenen Räumen in Landau, im Gewerbe seit über 20 Jahren und mit mehreren hundert versicherten Betrieben.
Von der Anfrage zur Police: vier Schritte
- AnfrageFormular oder Anruf. Sie schildern kurz Tätigkeit, Umsatz, Mitarbeiter. Antwort in der Regel innerhalb eines Werktags.
- RisikoanalyseWir klären Nebentätigkeiten, Kundenräume, Fuhrpark und Subunternehmer, online, Sie sehen unseren Bildschirm.
- AngeboteMindestens drei Angebote mit markierten Bedingungsunterschieden. Sie entscheiden, ohne Abschlussdruck.
- BetreuungAntrag, Police, Simplr-App. Später: Umsatz nachmelden, Schadenfall, jährlicher Check.
Was Betriebsinhaber über uns berichten
Angebot für Ihre Betriebshaftpflicht anfragen
Zwei Minuten reichen: Was Sie tun, ungefährer Jahresumsatz, Mitarbeiterzahl, bestehender Vertrag falls vorhanden. Wir fragen mindestens drei Gesellschaften an und sagen Ihnen auch, wenn Ihr aktueller Vertrag der bessere ist. Unverbindlich, ohne Abschlussdruck.
Kurzanfrage mit Rückruf
Sie schreiben uns in zwei Sätzen, worum es geht. Wir melden uns und klären den Rest im Gespräch.
- Dauert unter zwei Minuten
- Gut, wenn Sie erst einmal sortieren wollen
- Rückruf oder E-Mail, wie Sie mögen
Vollständige Erfassung
Damit wir Ihnen schneller und besser weiterhelfen können: Unser Erfassungsbogen fragt Betriebsart, Mitarbeiter, Umsatz, Betriebsstätte, Vorschäden und Ihre Wunschdeckung ab. Danach können wir sofort bei mehreren Gesellschaften anfragen, ohne Zwischenschleife.
- Ihre Betriebsdaten in einem Durchgang
- Wir rechnen direkt, statt erst nachzufragen
- Auf Wunsch bis zum Abschluss durchgängig
Planen Sie rund 15 Minuten ein. Halten Sie Umsatzzahlen und, falls vorhanden, Ihre bestehende Police bereit.
Lieber sprechen? 0721 358 369 (Mo–Fr) oder anfrage@fair-ka.de. Beratung vor Ort in Karlsruhe und in Landau, per Video oder Telefon bundesweit. Zur Kontaktseite.
Betriebshaftpflicht online berechnen: die Erstorientierung
Diese Seite ist die einzige in unserem Gewerbebereich mit einem Onlinerechner. Nicht, weil wir Rechner grundsätzlich ablehnen, sondern weil die Betriebshaftpflicht für einfach gelagerte Betriebe tatsächlich rechenbar ist. Für alles, was beratend oder planend passiert, gilt das nicht.
Seien Sie sich bitte im Klaren, was Sie hier bekommen: eine Hausnummer. Der Rechner unten kennt eine begrenzte Zahl von Tarifen und Berufsbildern. Unsere Beratungsrechner kennen mehr Gesellschaften, mehr Berufsschlüssel und vor allem die Sonderrisiken, nach denen ein Onlineformular gar nicht fragt. Und noch etwas ist uns wichtig: Wer hier abschließt, wird trotzdem von uns betreut. Sie sind dann unser Kunde, mit Ansprechpartner, Simplr-Zugang und Begleitung im Schadenfall. Kein anonymer Portalabschluss.
Wofür dieser Rechner ausdrücklich nicht gedacht ist
Berufshaftpflicht und Vermögensschadenhaftpflicht bildet er nicht ab. Wenn Sie Ingenieur, Architekt, Steuerberater, Rechtsanwalt oder Unternehmensberater sind, führt der Rechner in die Irre, weil Ihr Hauptrisiko der reine Vermögensschaden ist und genau der hier fehlt. Dasselbe gilt für Ärzte, Heilberufe und alle Kammerberufe mit vorgeschriebenen Mindestsummen.
Für diese Berufe fragen Sie bitte direkt an oder lesen Sie zuerst weiter: Berufshaftpflicht für Architekten und Ingenieure, Berufshaftpflicht für Rechtsanwälte und Steuerberater, Arzthaftpflichtversicherung und Vermögensschadenhaftpflicht. Warum ein Rechner das grundsätzlich nicht leisten kann, steht in Die Grenzen von Vergleichsrechnern.
Ergebnis unklar oder Ihre Tätigkeit nicht dabei? Schicken Sie uns die Eckdaten, wir rechnen mit unseren Tarifen gegen. Weitere Rechner finden Sie unter Rechner und Tools.
Auch die Einrichtung absichern?
Nach der Haftpflicht ist die Inhaltsversicherung der zweite Baustein, den fast jeder Betrieb braucht: Einrichtung, Geräte, Waren und Vorräte zum Neuwert, bei Feuer, Leitungswasser, Sturm und Einbruch. Denken Sie an den Neuwert, auch bei gebraucht gekauften Geräten, sonst droht die Unterversicherung. Sagen Sie im Formular einfach dazu, dass Sie ein Inventarangebot möchten, dann rechnen wir beides zusammen.
Häufige Fragen zur Betriebshaftpflicht für Selbstständige
Für Solo-Selbstständige mit Bürotätigkeit liegen die Jahresprämien marktüblich zwischen 80 und 300 Euro. Handwerk und baunahe Tätigkeiten kosten eher 300 bis 1.000 Euro, kleine Betriebe mit fünf bis zehn Mitarbeitern 500 bis 3.000 Euro. Den Preis bestimmen Tätigkeit, Umsatz oder Lohnsumme, Mitarbeiterzahl, Deckungssumme, Selbstbehalt und Vorschäden. Gründer bekommen bei vielen Gesellschaften spürbare Nachlässe.
Für die meisten Gewerbebetriebe nicht. Pflicht ist sie nur in einzelnen Bereichen, etwa bei bestimmten Bewachungs- und Verkehrsgewerben. Faktisch kommen Sie trotzdem selten daran vorbei: Vermieter von Gewerberäumen, Auftraggeber, Generalunternehmer und öffentliche Ausschreibungen verlangen regelmäßig einen Versicherungsnachweis mit Mindestsummen. Und ohne Police haften Sie persönlich, unbegrenzt.
Für einfach gelagerte Betriebe mit klarer Tätigkeit ist er eine brauchbare Erstorientierung. Er kennt aber nur einen Ausschnitt des Marktes und fragt Sonderrisiken nicht ab. Sobald Sie Nebentätigkeiten haben, an fremden Sachen arbeiten, Subunternehmer einsetzen oder ins Ausland liefern, sollten Sie anfragen. Wer über den Rechner abschließt, wird von uns genauso betreut wie jeder andere Kunde.
Die Betriebshaftpflicht zahlt bei Personen- und Sachschäden und bei den Geldfolgen daraus, etwa dem Regress der Krankenkasse nach einem Sturz. Reine Vermögensschäden deckt sie nicht: den Beratungsfehler, die versäumte Frist, den falschen Fördermittelantrag. Dafür brauchen beratende, planende und verwaltende Berufe eine echte Vermögensschadenhaftpflicht. Viele Selbstständige benötigen beides.
Ja, Schäden, die Ihre Mitarbeiter im Rahmen ihrer Tätigkeit verursachen, sind gedeckt, auch die von Aushilfen, Werkstudenten und Praktikanten. Voraussetzung ist, dass die Mitarbeiterzahl korrekt gemeldet ist, denn sie fließt in die Prämie ein. Wer nachträglich einstellt und nichts meldet, riskiert im Schadenfall eine Kürzung. Ein Anruf genügt, wir melden das nach.
Ein Schaden an genau der Sache, an der Sie gerade arbeiten. Der Goldschmied beschädigt beim Fassen den Kundenring, der Monteur zerkratzt die Küche, die er einbaut, der Reinigungsdienst ruiniert den Parkettboden. Im Standardschutz sind solche Schäden häufig ausgeschlossen oder nur mit kleinen Summen versichert. Für Handwerk, Reinigung, Montage und Kunsthandwerk ist dieser Einschluss der wichtigste Punkt im Vertrag.
Wir empfehlen eine pauschale Summe für Personen-, Sach- und Vermögensfolgeschäden von mindestens 3 Mio. Euro, bei Publikumsverkehr oder Arbeit an Menschen eher 5 Mio. Euro. Der Aufpreis dafür liegt in vielen Tarifen bei wenigen Euro im Monat. Ein schwerer Personenschaden mit lebenslanger Pflege und Verdienstausfall kann Millionen kosten, und die Differenz zahlen im Zweifel Sie.
Ja, per Maklermandat. Vertrag und Prämie bleiben unverändert, wir werden Ihr Ansprechpartner. Anschließend prüfen wir gemeldeten Umsatz, Mitarbeiterzahl, versicherte Tätigkeiten und Deckungssumme. Häufig lässt sich der bestehende Vertrag anpassen, statt ihn zu kündigen. Zu einem Wechsel raten wir nur, wenn Bedingungen oder Prämie wirklich besser werden.
Ja. Die Haftung richtet sich nicht danach, wie viele Stunden Sie arbeiten, sondern danach, dass Sie beruflich tätig waren. Ihre Privathaftpflicht ist auch beim Nebengewerbe außen vor. Der Vorteil: Nebenberufliche Tarife sind deutlich günstiger, oft im unteren dreistelligen Bereich pro Jahr. Wichtig ist, dass der Nebenerwerb im Antrag korrekt angegeben ist.
Als weisungsgebundene Mitarbeiter in aller Regel ja, wenn sie in Ihrem Auftrag tätig sind. Wichtig ist, dass Lohnsumme und Mitarbeiterzahl aktuell gemeldet sind, denn beides ist beitragsrelevant. Fremdfirmen und Subunternehmer brauchen eine eigene Police. Erleidet eine dieser Personen selbst einen Schaden, ist das kein Haftpflichtfall, sondern eine Frage für Ihre Lohnbuchhaltung.
Die Betriebshaftpflicht nicht. Bei dienstlicher Nutzung eines Privatfahrzeugs kann ein Regressanspruch gegen Sie entstehen. Abgesichert wird das über eine Dienstreisekasko. Wenn bei Ihnen regelmäßig jemand privat fährt, sollte sie im Konzept stehen.
Ja. Über ein Maklermandat übernehmen wir bestehende Verträge in die Betreuung, unabhängig von der Sparte und der Gesellschaft. Der Vertrag bleibt, der Versicherer bleibt, die Prämie bleibt, wir werden Ihr Ansprechpartner. Danach prüfen wir drei Wege parallel: den Vertrag passend neu einstellen, ein Update beim selben Anbieter erreichen oder wechseln. Der Service ist anbieterunabhängig und für Sie ohne Mehrkosten.
Gerade dann. Bedingungswerke entwickeln sich weiter, und viele Versicherer bieten für ältere Tarife ein Update im eigenen Haus an: bessere Bedingungen, oft ein niedrigerer Beitrag, manchmal beides. Das geht ohne Gesellschaftswechsel. Wir prüfen das parallel zum Marktvergleich, damit Sie beide Optionen nebeneinander sehen.
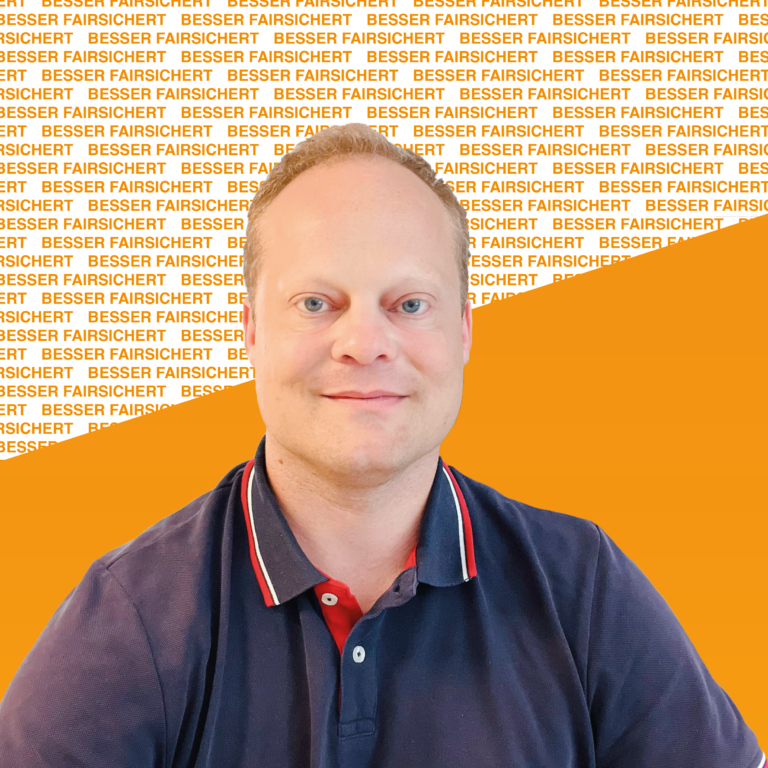
Bernd Krause – Geschäftsführer, Versicherungsmakler, Autor von „Der Finanzplaner für Akademiker". Führt den Fairsicherungsladen seit 2018 in zweiter Generation. Über 200 Erklärvideos auf YouTube, Focus Top 300 Versicherungsmakler.
„Wir sorgen dafür, dass kluge Menschen keine dummen Versicherungen abschließen. Diese Ehrlichkeit ist #besserberaten."
Mehr über Bernd Krause · Über den Fairsicherungsladen · YouTube-Kanal
Lieber erst lesen?
Noch nicht so weit? Diese Ratgeber können Sie sich einfach mitnehmen.
Alle Ratgeber finden Sie in unserer Ratgeber-Übersicht. Wenn danach Fragen offen sind, rufen Sie an oder schreiben Sie uns. Unverbindlich und ohne Abschlussdruck.
Wofür wir stehen, in vier Minuten
Wenn Sie wissen wollen, mit wem Sie es zu tun bekommen, bevor Sie anrufen: In diesem Video erklärt Bernd Krause, warum unsere Berater Festgehalt bekommen und was das für Ihre Beratung bedeutet.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenWeitere Seiten für Betriebe und Selbstständige
Erst rechnen, dann verstehen, dann abschließen
Nutzen Sie den Rechner für die Hausnummer. Und schicken Sie uns die Eckdaten, wenn Sie wissen wollen, ob die Hausnummer im Schadenfall auch trägt. Beides dauert zwei Minuten.
Angebot anfragen →