Bestehende BU · Vertrag bewerten
Ist Ihre Berufsunfähigkeitsversicherung gut? Zehn Punkte, die Sie heute Abend selbst prüfen können.
Sie haben eine BU. Abgeschlossen vor Jahren, vermutlich damals gut beraten, seitdem nie wieder angesehen. Die Frage ist nicht, ob es bessere Verträge gibt – die gibt es immer. Die Frage ist, ob Ihrer im Ernstfall zahlt. Hier ist der Bogen, mit dem wir das prüfen.
✓ Berater auf Festgehalt · ✓ Beiträge bleiben identisch · ✓ Auch Verträge anderer Gesellschaften · ✓ Seit 1983

Sie suchen noch und haben keinen Vertrag?
Dann brauchen Sie keinen Bewertungsbogen, sondern eine Auswahlreihenfolge. Die steht auf Beste Berufsunfähigkeitsversicherung: die richtige Reihenfolge.
Vorab: Was Sie dafür brauchen
Police, letzter Nachtrag, Versicherungsbedingungen. Wenn Ihnen die Bedingungen fehlen – was der Normalfall ist –, finden Sie sie meist im Kundenportal Ihrer Gesellschaft unter dem Tarifkürzel, das auf der Police steht. Zwanzig Minuten sollten Sie sich nehmen.
Ein Hinweis vorweg, weil er die Erwartung richtig setzt: Ein Vertrag muss nicht in allen zehn Punkten stark sein, um gut zu sein. Es gibt drei Punkte, bei denen ein Nein wirklich wehtut, und sieben, bei denen es unangenehm, aber verkraftbar ist. Welche das sind, steht jeweils dabei.
Der 10-Punkte-Check für Ihren Vertrag
Verzichtet der Versicherer auf die abstrakte Verweisung?
Suchen Sie in den Bedingungen nach „Verweisung“. Steht dort ein Verzicht auf die abstrakte Verweisung – möglichst auch für das Nachprüfungsverfahren –, ist alles gut. Steht dort, der Versicherer könne Sie auf eine andere Tätigkeit verweisen, die Ihrer Ausbildung und bisherigen Lebensstellung entspricht, ohne dass Sie diese tatsächlich ausüben, dann ist das der schwerste Mangel, den ein BU-Vertrag haben kann.
Gewicht: hoch. Ein Nein hier wiegt schwerer als alles andere in dieser Liste.Wie lang ist der Prognosezeitraum?
Gesucht ist der Zeitraum, für den die Berufsunfähigkeit voraussichtlich andauern muss. Sechs Monate ist der heutige Marktstandard. Ältere Verträge nennen häufig drei Jahre. Der Unterschied klingt technisch, ist aber gravierend: Kaum ein Arzt schreibt Ihnen eine belastbare Prognose über drei Jahre. Ohne diese Prognose verzögert sich die Leistung oder bleibt aus.
Gewicht: hoch.Wird rückwirkend geleistet?
Ab wann zahlt der Versicherer: ab Eintritt der Berufsunfähigkeit oder ab dem Monat der Meldung? Zwischen beiden Zeitpunkten liegen in der Praxis oft sechs bis zwölf Monate, weil kaum jemand am Tag der Diagnose an seinen Versicherungsordner denkt. Bei 1.500 Euro Rente sind zwölf Monate 18.000 Euro.
Gewicht: mittel bis hoch.Passt die Rentenhöhe noch zu Ihrem Einkommen?
Rechnen Sie kurz: Sind es noch 60 bis 80 Prozent Ihres heutigen Nettoeinkommens? Denken Sie daran, dass aus der BU-Rente auch Kranken- und Rentenversicherungsbeiträge zu zahlen sind – und dass Sie während einer Berufsunfähigkeit keine weiteren Ansprüche in der gesetzlichen Rentenversicherung aufbauen. Eine Rente, die exakt die laufenden Kosten deckt, verschiebt das Problem nur ins Alter.
Das ist der Punkt, an dem die meisten Verträge tatsächlich scheitern – nicht an einer Klausel, sondern an einer Zahl von damals. Wer mit 26 im Berufseinstieg 1.200 Euro versichert hat und heute 4.800 Euro netto verdient, hat eine Police, die im Ernstfall ein Viertel abdeckt.
Gewicht: hoch. Und der Punkt, der sich am leichtesten reparieren lässt.Welche Nachversicherungsgarantien haben Sie noch?
Suchen Sie nach „Nachversicherung“ oder „Erhöhungsoption“. Interessant sind drei Dinge: welche Anlässe genannt sind (Gehaltssprung, Heirat, Geburt, Immobilienkauf, Ende der Ausbildung, Aufnahme einer Selbstständigkeit), bis zu welchem Alter sie gelten und ob es eine ereignisunabhängige Option in den ersten Jahren gab.
Wenn Sie eine dieser Optionen noch haben, ist Punkt 4 in wenigen Wochen erledigt – ohne eine einzige Gesundheitsfrage. Mehr dazu in Nachversicherung und Erhöhung von Berufsunfähigkeitsversicherungen.
Gewicht: hoch, weil daran die Reparatur von Punkt 4 hängt.Haben Sie eine Arbeitsunfähigkeitsklausel?
Suchen Sie nach „AU-Klausel“ oder „Arbeitsunfähigkeit“. Sie bringt die Rente schon dann ins Laufen, wenn Sie eine definierte Zeit am Stück krankgeschrieben sind, meist sechs Monate, ohne dass vorher der volle Nachweis der Berufsunfähigkeit vorliegt.
Warum das zählt: Nach sechs Wochen Lohnfortzahlung übernimmt die Krankenkasse mit 70 Prozent des Bruttoeinkommens, gedeckelt durch die Beitragsbemessungsgrenze. Nach 72 Wochen endet das Krankengeld. Bis eine Leistungsprüfung abgeschlossen ist, vergehen Monate. Die AU-Klausel überbrückt genau dieses Loch. Ältere Verträge haben sie häufig nicht.
Gewicht: mittel. Nachrüsten geht meist nicht ohne Gesundheitsprüfung.Läuft eine Dynamik – und haben Sie ihr widersprochen?
Auf den Nachträgen der letzten Jahre sehen Sie es sofort: Steigt der Beitrag jährlich leicht und die Rente mit? Dann läuft die Dynamik. Bleibt beides unverändert, gibt es keine oder sie wurde abgeschaltet.
Wichtig ist der Nebeneffekt: In vielen Bedingungswerken erlischt das Recht auf künftige Dynamiken, wenn zwei- oder dreimal in Folge widersprochen wurde. Wer damals aus einer Engphase heraus abgelehnt hat, hat unter Umständen dauerhaft eine Tür zugemacht.
Gewicht: mittel – aber mit langem Schatten.Stimmt Ihre Berufsgruppen-Einstufung noch?
Auf der Police steht eine Berufsgruppe oder ein Kürzel. Vergleichen Sie: Ist das noch die Tätigkeit, die Sie heute ausüben? Bewertet werden Büroanteil, Außendienst und Reisetätigkeit, körperliche Arbeit, Personalverantwortung und teils der akademische Abschluss. Wer vom Berufseinstieg in eine überwiegend planende oder leitende Rolle gewechselt ist, sitzt oft noch in der Einstufung von damals – und zahlt 15 bis 40 Prozent zu viel.
Eine Höherstufung ist keine Vertragserweiterung. Der Versicherer fragt nach Ihrer heutigen Tätigkeit, nicht nach Ihrer Gesundheit.
Gewicht: mittel – kostet kein Risiko, nur einen Antrag.Läuft ein Risikozuschlag oder ein Ausschluss – und gilt der Grund noch?
Suchen Sie auf der Police nach „Zuschlag“ und „Ausschluss“. Und fragen Sie sich ehrlich: Gilt der Grund noch? Damals Raucher, heute seit Jahren nicht mehr. Damals andere körperliche Werte als heute. Damals ein Bandscheibenvorfall in Behandlung, heute seit acht Jahren beschwerdefrei.
Viele Bedingungswerke sehen eine Überprüfung ausdrücklich vor, sonst ist sie oft als Kulanz möglich. Was dabei zu beachten ist, steht auf BU-Beitrag zu hoch? Fünf Hebel vor der Kündigung.
Gewicht: mittel. Bei einem Ausschluss kann es hoch werden.Wie ist das Verhältnis von Zahlbeitrag zu tariflichem Beitrag?
Beide Zahlen stehen auf der Police. Der Zahlbeitrag ist das, was Sie überweisen, der tarifliche Beitrag das, was Sie schulden. Die Differenz finanziert der Versicherer aus Überschüssen und darf sie kürzen. Liegt der tarifliche Beitrag beim Doppelten des Zahlbeitrags, ist die Luft nach oben groß.
Das ist kein Mangel, sondern ein Risiko, das Sie kennen sollten. Steht Ihr Beitrag heute bei 62 Euro und tariflich bei 118 Euro, wissen Sie, womit Sie im ungünstigsten Fall rechnen müssen.
Gewicht: niedrig bis mittel – aber gut zu wissen.Ihr Ergebnis in einem Satz
Sind die Punkte 1, 2 und 4 in Ordnung, haben Sie einen Vertrag, den man behalten sollte – auch wenn er in anderen Punkten schwächelt. Ist einer dieser drei ein klares Nein, lohnt eine ernsthafte Prüfung, ob sich ein Wechsel rechnet. Alles dazwischen ist Feinarbeit: Anträge stellen, Optionen ziehen, Einstufung korrigieren.
Zwei Punkte, die nicht im Vertrag stehen und trotzdem darüber entscheiden
Ihr Krankenversicherungsstatus. Es macht einen Unterschied, ob Sie in der gesetzlichen Krankenversicherung pflichtversichert, freiwillig gesetzlich versichert oder privat versichert sind: Die BU-Rente wird je nach Konstellation beitragsrechtlich unterschiedlich behandelt. Wer das erst im Leistungsfall erfährt, hat netto spürbar weniger als gedacht. Das lässt sich einplanen – aber nur, wenn man es vorher weiß.
Ihr Beschäftigungsstatus. Wenn Sie seit Vertragsabschluss selbstständig geworden sind, wird die Umorganisationsklausel zum wichtigsten Absatz Ihres Vertrags. Der Versicherer darf prüfen, ob sich Ihr Betrieb, Ihre Kanzlei oder Ihre Praxis zumutbar so umbauen ließe, dass Sie trotz Einschränkung weiterarbeiten könnten – und damit eine Leistung vermeiden. Ein Vertrag, der als Angestellter gut war, kann als Selbstständiger deutlich schwächer dastehen, ohne dass sich ein Wort geändert hätte.
Was ein schlechter Wert nicht bedeutet
Er bedeutet nicht, dass Sie kündigen sollten. Diesen Reflex sehen wir oft, und er kostet Menschen regelmäßig mehr, als der schwache Vertrag es je getan hätte.
In Ihrem Vertrag steckt eine bestandene Gesundheitsprüfung. Das ist der einzige Bestandteil, den Sie nicht zurückkaufen können.
Sie sind seit dem Abschluss älter geworden. Wahrscheinlich stehen ein paar Dinge mehr in Ihrer Krankenakte. Ein neuer Vertrag bedeutet eine neue Gesundheitsprüfung, und deren Ausgang kennt niemand vorher. Deshalb gilt die Reihenfolge: erst reparieren, was sich reparieren lässt, dann rechnen, ob sich ein Wechsel überhaupt lohnt, und erst ganz zum Schluss kündigen.
Wechsel ernsthaft prüfen, wenn …
- Punkt 1 ein Nein ist: abstrakte Verweisung im Vertrag
- Punkt 2 drei Jahre statt sechs Monate lautet
- die Rente deutlich zu niedrig ist und alle Nachversicherungsoptionen abgelaufen sind
- ein Ausschluss genau den Bereich trifft, der für Ihren Beruf entscheidend ist
- Ihre Gesundheit seit dem Abschluss unverändert gut ist
Finger weg vom Wechsel, wenn …
- seit dem Abschluss neue Diagnosen dazugekommen sind
- eine Behandlung läuft oder in den letzten Jahren lief
- Sie deutlich älter sind und der Beitragsvorteil das nicht aufwiegt
- Sie sich selbstständig gemacht haben und die Umorganisationsklausel neu greifen würde
- Sie noch Nachversicherungsoptionen im alten Vertrag haben
Die Regel ohne Ausnahme: Kündigen Sie den bestehenden Vertrag erst, wenn die neue Police vorliegt. Nicht nach dem Angebot, nicht nach der Annahmeerklärung, sondern nach der Police im Briefkasten. Wir sehen jedes Jahr Menschen, die zwischen zwei Verträgen ohne Schutz standen.
Warum wir Ihnen sagen dürfen, dass Ihr Vertrag gut ist
Unsere Beraterinnen und Berater arbeiten auf Festgehalt. Kein individueller Provisionsanreiz, keine Mindestabschlüsse, keine bevorzugte Gesellschaft. Bei einer Bestandsprüfung ist das wichtiger als irgendwo sonst: Wer nach Abschlüssen bezahlt wird, findet an jedem Vertrag etwas.
Und die Beiträge? Bleiben identisch. Die Courtage, die bisher der bisherige Vermittler erhält, geht dann an uns. Für Sie ändert sich am Preis nichts.
So läuft die Prüfung bei uns ab
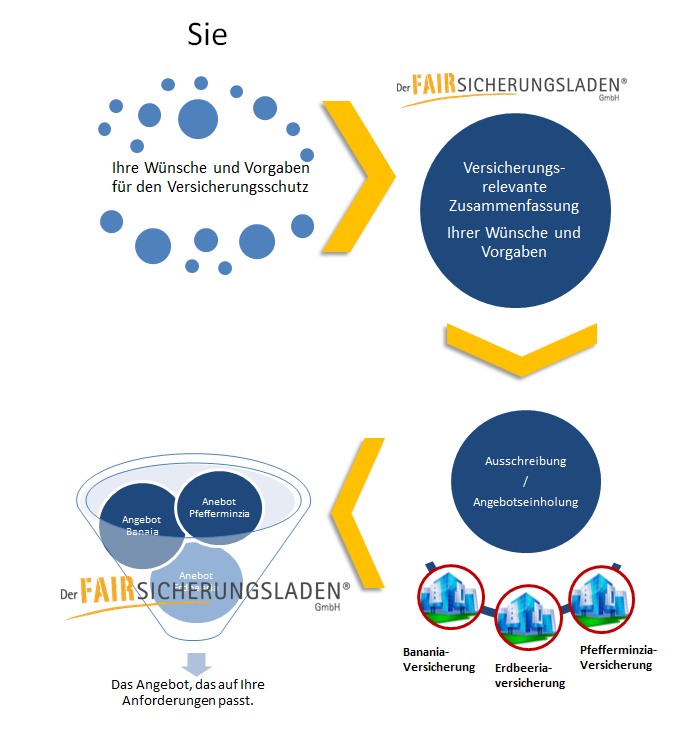
Police, letzter Nachtrag, Bedingungen. Unvollständig ist in Ordnung – Fehlendes fordern wir mit Ihrem Mandat bei der Gesellschaft an.
Wir gehen dieselben zehn Punkte durch, nur mit dem Bedingungswerk in der Hand und mit dem Vergleich zu dem, was heute marktüblich ist.
Sie bekommen schriftlich, was sich ohne neuen Vertrag korrigieren lässt: Nachversicherung ziehen, Einstufung ändern, Zuschlag prüfen lassen, Dynamik reaktivieren.
Nur wenn sich der Vertrag nicht sinnvoll reparieren lässt, rechnen wir einen Wechsel durch. Sie sehen die Gegenüberstellung und entscheiden danach.
Wenn wir schon im Ordner sind
Wer uns seine BU zur Prüfung schickt, hat meistens noch drei andere Verträge, die seit Jahren niemand angesehen hat. Wir schauen sie mit an, wenn Sie das möchten – nicht, um Ihnen etwas zu verkaufen, sondern weil eine einzelne Vertragsprüfung selten das ganze Bild ergibt.
Die Lücke vor der BU-Rente
Sechs Wochen Lohnfortzahlung, dann 70 Prozent des Bruttoeinkommens als Krankengeld, gedeckelt durch die Beitragsbemessungsgrenze, und nach 72 Wochen gar nichts mehr. Je höher Ihr Einkommen, desto größer die Lücke. Eine Krankentagegeldversicherung schließt genau diesen Zeitraum – viele haben sie nicht, weil nie jemand danach gefragt hat.
Die Haftpflicht mit der Deckungssumme von damals
Viele Policen laufen noch mit drei oder fünf Millionen Deckungssumme und ohne Forderungsausfalldeckung. Der Beitragsunterschied zu einer aktuellen Police mit deutlich höherer Summe liegt oft im niedrigen zweistelligen Bereich pro Jahr. Zehn Minuten Arbeit, die seit Jahren niemand gemacht hat.
Altersvorsorgeverträge, die niemand mehr liest
Alte Lebens- und Rentenversicherungen mit hohem Garantiezins sind wertvoll und sollten bleiben. Andere Verträge kosten mehr Gebühren, als sie erwirtschaften. Den Unterschied sieht man erst, wenn jemand die Bedingungen liest. Für die Anlageseite arbeiten wir mit unserem Schwesterhaus zusammen – Details zu Fonds- und ETF-Portfolios dort.
Hinweis zur Geldanlage: Kapitalanlagen unterliegen Kursschwankungen; Verluste bis hin zum Totalverlust des eingesetzten Kapitals sind möglich. Wertentwicklungen der Vergangenheit lassen keine Rückschlüsse auf künftige Erträge zu.
Alle Verträge an einem Ort: Simplr
Wenn Sie uns das Maklermandat erteilen, landen Ihre Verträge in Simplr – unserem TÜV-zertifizierten Kundencenter. Nicht als Werbe-App, sondern als Ablage, die tatsächlich funktioniert.
- Alle Policen und Nachträge digital an einem Ort, jederzeit abrufbar
- Schadensmeldung per Fingertipp, ohne Formularsuche
- Dokumente hochladen und dauerhaft verwahren
- Wir sehen dasselbe wie Sie – das verkürzt jede Rückfrage
Im Schadensfall vertreten wir Ihre Interessen, nicht die des Versicherers. Das ist keine Haltungsfrage, sondern gesetzliche Pflicht des Maklers.

Damit Sie es vorher wissen: Verträge bei HUK, HUK24, Debeka, LVM, Cosmos Direkt und WGV können wir nicht betreuen – diese Gesellschaften arbeiten nicht mit Maklern. Solche Verträge bleiben, wo sie sind. Ansehen und einschätzen können wir sie trotzdem.
Bernd Krause – Geschäftsführer, Der Fairsicherungsladen GmbH
Spezialist Berufsunfähigkeitsversicherung
Seit 1983 berät Der Fairsicherungsladen Akademikerinnen, Akademiker und technische Berufe zu BU, PKV und Altersvorsorge. Focus Top 300 Versicherungsmakler. Autor des Finanzplaners für Akademiker, über 200 Videos auf dem YouTube-Kanal.
Lieber erst selbst hineinschauen?
In unserer Ratgeber-Bibliothek liegen über 50 PDFs zum Download – darunter der BU-Ratgeber mit den Punkten, an denen Verträge im Leistungsfall regelmäßig scheitern, und die Unterlagen zu Nachversicherung und Dynamik.
Ratgeber ansehen →Schicken Sie uns Ihre Police – wir gehen die zehn Punkte mit Ihnen durch
Sie bekommen eine schriftliche Einschätzung: was gut ist, was sich ohne neuen Vertrag reparieren lässt und ob ein Wechsel überhaupt sinnvoll wäre. Wenn der Vertrag bleiben soll, sagen wir das.
Oder rufen Sie an: +49 (0)721 358 369
4,89 von 5 Sternen bei 893 Bewertungen auf ProvenExpert · 100 % Empfehlungsquote
Häufige Fragen zur Bewertung einer bestehenden BU
Woran erkenne ich, ob meine Berufsunfähigkeitsversicherung gut ist?
An drei Punkten vor allen anderen: Verzichtet der Versicherer vollständig auf die abstrakte Verweisung, beträgt der Prognosezeitraum sechs Monate statt drei Jahre, und deckt die vereinbarte Rente noch 60 bis 80 Prozent Ihres heutigen Nettoeinkommens? Sind diese drei in Ordnung, ist der Vertrag behaltenswert, auch wenn er an anderen Stellen schwächelt.
Was ist die abstrakte Verweisung und warum ist sie so wichtig?
Ohne einen Verzicht darauf darf der Versicherer prüfen, ob Sie theoretisch eine andere Tätigkeit ausüben könnten, die Ihrer Ausbildung und bisherigen Lebensstellung entspricht. Ob Sie diese Tätigkeit tatsächlich ausüben oder eine Stelle dafür finden, spielt keine Rolle. Findet er eine solche Tätigkeit, kann er die Leistung verweigern. Deshalb ist der vollständige Verzicht das wichtigste Merkmal eines guten Vertrags.
Meine BU-Rente ist zu niedrig. Muss ich einen neuen Vertrag abschließen?
In vielen Fällen nicht. Prüfen Sie zuerst die Nachversicherungsgarantien in Ihren Bedingungen. Viele Verträge erlauben eine Erhöhung ohne erneute Gesundheitsprüfung bei bestimmten Anlässen wie Gehaltssprung, Heirat, Geburt eines Kindes, Immobilienkauf oder Ende der Ausbildung. Solange eine solche Option offen ist, ist die Erhöhung der bestehenden Rente fast immer besser als ein neuer Vertrag.
Was bedeutet ein Prognosezeitraum von drei Jahren?
Dann muss die Berufsunfähigkeit voraussichtlich mindestens drei Jahre andauern, damit geleistet wird. Das Problem ist praktischer Natur: Kaum ein Arzt gibt eine belastbare Prognose über einen so langen Zeitraum ab. Der heutige Marktstandard sind sechs Monate. Ein Vertrag mit drei Jahren ist der zweitwichtigste Grund, einen Wechsel ernsthaft zu prüfen.
Was ist eine AU-Klausel und habe ich eine?
Die Arbeitsunfähigkeitsklausel bringt die Rente schon dann ins Laufen, wenn Sie eine definierte Zeit am Stück krankgeschrieben sind, meist sechs Monate, ohne dass vorher der volle Nachweis der Berufsunfähigkeit vorliegt. Sie schließt die Lücke zwischen dem Ende des Krankengeldes nach 72 Wochen und der Leistungsanerkennung. Suchen Sie in Ihren Bedingungen nach „Arbeitsunfähigkeit“ oder „AU-Klausel“. Ältere Verträge haben sie oft nicht; nachrüsten ist in der Regel nur mit Gesundheitsprüfung möglich.
Wird auf meine BU-Rente später etwas abgezogen?
Das hängt an Ihrem Krankenversicherungsstatus. Ob Sie in der gesetzlichen Krankenversicherung pflichtversichert, freiwillig gesetzlich versichert oder privat versichert sind, entscheidet darüber, wie die BU-Rente beitragsrechtlich behandelt wird. Der Unterschied fällt spürbar aus, und wer ihn erst im Leistungsfall bemerkt, hat netto weniger zur Verfügung als geplant. Deshalb gehört dieser Punkt in die Vertragsprüfung.
Soll ich meinen alten Vertrag kündigen, wenn er schlecht abschneidet?
Nicht als erste Reaktion. Im bestehenden Vertrag steckt eine bestandene Gesundheitsprüfung, die sich nicht zurückkaufen lässt, und Sie sind seit dem Abschluss älter geworden. Die Reihenfolge lautet: reparieren, was sich reparieren lässt, dann rechnen, ob sich ein Wechsel lohnt, und erst zum Schluss kündigen. Und dann erst, wenn die neue Police vorliegt.
Wie finde ich meine Versicherungsbedingungen?
Auf Ihrer Police steht ein Tarifkürzel und meist eine Bedingungsnummer. Damit finden Sie die Bedingungen im Kundenportal Ihrer Gesellschaft oder über deren Service. Wenn Sie uns das Maklermandat erteilen, fordern wir Police, Nachträge und Bedingungen direkt bei der Gesellschaft an – das ist meist der schnellere Weg.
Kann ich die Berufsgruppen-Einstufung nachträglich ändern lassen?
Bei vielen Gesellschaften ja. Versicherer stufen nach der tatsächlichen Tätigkeit ein, nicht nach der Berufsbezeichnung: Büroanteil, Außendienst, körperliche Arbeit, Personalverantwortung und teils der akademische Abschluss fließen ein. Wer seit Vertragsabschluss in eine überwiegend planende oder leitende Tätigkeit gewechselt ist, sitzt oft noch in der Einstufung von damals. Eine Höherstufung ist keine Vertragserweiterung, es wird also in der Regel nicht nach Ihrer Gesundheit gefragt.
Ich bin inzwischen selbstständig. Muss ich etwas tun?
Ja, melden und prüfen lassen. Für Selbstständige und Freiberufler wird die Umorganisationsklausel zum entscheidenden Absatz: Der Versicherer darf prüfen, ob sich Ihr Betrieb, Ihre Kanzlei oder Ihre Praxis zumutbar so umorganisieren ließe, dass Sie trotz Einschränkung weiterarbeiten könnten. Wie eng diese Prüfung gefasst ist, unterscheidet sich erheblich. Ein Vertrag, der als Angestellter gut war, kann als Selbstständiger deutlich schwächer dastehen.
Was kostet es, wenn Sie meinen Vertrag prüfen?
Für die Prüfung entstehen Ihnen keine Mehrkosten, und Ihre Beiträge bleiben identisch. Wenn Sie uns das Maklermandat erteilen, geht die Courtage, die bisher der bisherige Vermittler erhält, an uns. Sollte im Einzelfall eine Honorarvereinbarung sinnvoll oder nötig sein, sprechen wir das vorher mit Ihnen ab. Verträge bei HUK, HUK24, Debeka, LVM, Cosmos Direkt und WGV können wir nicht übernehmen, ansehen können wir sie trotzdem.
Warum sollten Sie mir sagen, dass mein Vertrag gut ist?
Weil unsere Beraterinnen und Berater auf Festgehalt arbeiten. Es gibt keine Abschlussprämie, keine Zielvorgabe und keine bevorzugte Gesellschaft. Wer nach Abschlüssen bezahlt wird, findet an jedem Vertrag etwas. In unseren Bestandsprüfungen lautet das Ergebnis häufiger als erwartet, dass alles so bleiben kann, wie es ist – manchmal mit einem einzigen Antrag zur Korrektur.
Wie lange dauert eine Vertragsprüfung?
Wenn die Unterlagen vollständig sind, bekommen Sie die schriftliche Einschätzung in der Regel innerhalb weniger Arbeitstage. Müssen wir Bedingungen oder Nachträge erst bei der Gesellschaft anfordern, dauert es entsprechend länger. Auf eine erste Rückmeldung, ob Ihr Vertrag offensichtliche Schwachstellen hat, müssen Sie meist nicht lange warten.
Weiterlesen zum Thema BU
Zehn Punkte, zwanzig Minuten – oder Sie schicken uns die Police
Police und letzter Nachtrag reichen. Wir gehen dieselben zehn Punkte mit dem Bedingungswerk in der Hand durch und sagen Ihnen, was sich lohnt zu ändern. Und was Sie getrost so lassen können.
✓ Festgehalt · ✓ Beiträge bleiben identisch · ✓ Seit 1983 · ✓ Online seit 2015 & Karlsruhe