
Berufsunfähigkeitsversicherung · Auswahl
Die beste Berufsunfähigkeitsversicherung gibt es nicht. Die beste für Sie schon.
Es gibt keinen Tarif, der für einen Chirurgen, eine Grundschullehrerin und einen selbstständigen Dachdecker gleichzeitig der beste ist. Deshalb bringt Ihnen die nächste Testsieger-Liste wenig. Was hilft, ist eine Reihenfolge: In welcher Sie entscheiden, und warum der Preis dabei erst an vierter Stelle kommt.
✓ Berater auf Festgehalt · ✓ Anonyme Voranfrage vor jedem Antrag · ✓ Unverbindlich · ✓ Seit 1983

Sie haben schon eine BU und wollen wissen, ob sie taugt?
Dann brauchen Sie keine Auswahlhilfe, sondern einen Bewertungsbogen. Den haben wir getrennt aufgeschrieben, inklusive Punkteschema für den eigenen Vertrag: Ist meine Berufsunfähigkeitsversicherung gut? Der 10-Punkte-Check.
Was ist Berufsunfähigkeit?
Berufsunfähig ist nach § 172 Absatz 2 VVG, wer seinen zuletzt ausgeübten Beruf, so wie er ohne gesundheitliche Beeinträchtigung ausgestaltet war, infolge Krankheit, Körperverletzung oder mehr als altersentsprechendem Kräfteverfall ganz oder teilweise voraussichtlich auf Dauer nicht mehr ausüben kann.
Die Versicherungsbedingungen konkretisieren das: Üblich sind mindestens 50 Prozent Einschränkung, voraussichtlich für mindestens sechs Monate. Entscheidend ist dabei Ihr Beruf, so wie Sie ihn zuletzt ausgeübt haben – nicht irgendeine Tätigkeit. Genau das ist der Unterschied zur staatlichen Erwerbsminderungsrente.
Warum „die beste BU“ die falsche Frage ist
Ratingagenturen bewerten Bedingungswerke. Sie lesen die Klauseln, gewichten sie und vergeben Noten. Das ist saubere Arbeit, und die Ergebnisse sind brauchbar – für die Frage, welcher Vertrag im Leistungsfall stark ist.
Sie beantworten nur eine andere Frage nicht: ob dieser Versicherer Sie überhaupt nimmt.
Ein Tarif mit Bestnote, der Ihren Antrag ablehnt, hat für Sie den Wert null.
Dazu kommt der Musterkunde. Jeder Test rechnet mit einem erfundenen Menschen: 30 Jahre alt, kaufmännisch tätig, gesund, Nichtraucher, 1.500 Euro Rente bis 67. Passt dieser Mensch nicht zu Ihnen, ist das Ergebnis für Sie eine Zahl ohne Bezug. Ehrlich gesagt sind die meisten Testsieger-Listen genau deswegen wertlos, sobald jemand mit einer echten Biografie davorsteht.
Genau das passiert häufiger, als in den Ranglisten sichtbar wird. Der eine Versicherer mit hervorragendem Bedingungswerk ist bei orthopädischen Vorbefunden extrem streng. Der zweite nimmt dieselbe Person ohne Zuschlag, hat aber eine Umorganisationsklausel, die für Selbstständige unbrauchbar ist. Der dritte stuft Ingenieure mit Baustellenanteil zwei Gruppen schlechter ein als der Rest des Marktes.
Keine dieser drei Informationen steht in irgendeinem Test. Sie stehen in Annahmerichtlinien, die nicht veröffentlicht werden – und in der Erfahrung von Leuten, die jede Woche Anträge stellen.
Was auf dem Spiel steht, wenn Sie es dem Staat überlassen
Bevor es um Tarifauswahl geht, lohnt der Blick auf die Alternative. Die gesetzliche Erwerbsminderungsrente prüft nicht Ihren Beruf, sondern ob Sie überhaupt noch arbeiten können – irgendwo, irgendwie, unabhängig von Ausbildung und Qualifikation.
| Private Berufsunfähigkeitsversicherung | Gesetzliche Erwerbsminderungsrente | |
|---|---|---|
| Was geprüft wird | Ihr zuletzt ausgeübter Beruf | ob Sie irgendeine Tätigkeit ausüben können |
| Schwelle | 50 % Einschränkung, voraussichtlich 6 Monate | weniger als 6 Stunden täglich, auf Dauer |
| Höhe | was Sie vereinbart haben | im Schnitt rund 917 Euro im Monat |
| Bewilligungsquote | rund 80 % der Anträge | deutlich niedriger |
Bewilligungsquote nach einer Untersuchung von Franke & Bornberg (2022). Durchschnittliche Erwerbsminderungsrente: Deutsche Rentenversicherung, Stand 2021. Zahlen vor Verwendung gegen den aktuellen Stand prüfen.
Die 80 Prozent sind dabei die Zahl, die uns in Beratungsgesprächen am häufigsten überrascht. Das Bild vom Versicherer, der grundsätzlich nicht zahlt, hält sich hartnäckig. Vier von fünf Anträgen werden bewilligt – die meisten Ablehnungen gehen auf unvollständige Gesundheitsangaben bei Vertragsabschluss zurück, nicht auf Willkür. Womit wir beim nächsten Punkt wären.
Die richtige Reihenfolge – und warum der Preis Schritt vier ist
Die meisten Menschen fangen beim Beitrag an, weil der Beitrag die einzige Zahl ist, die man sofort versteht. Das ist nachvollziehbar und führt regelmäßig in die Sackgasse. Diese Reihenfolge funktioniert besser:
Wer nimmt mich – und zu welchen Konditionen?
Das ist die erste Frage, nicht die letzte. Wenn Sie Vorbefunde haben, und das haben die meisten Menschen ab Ende zwanzig, entscheidet die Annahmepraxis über alles Weitere. Ein Ausschluss der gesamten Wirbelsäule macht jeden noch so guten Tarif für Sie wertlos.
Deshalb fragen wir vorher an: anonym, ohne Ihren Namen, ohne Eintrag in die Hinweis- und Informationsdatei der Versicherungswirtschaft. Erst wenn wir die Rückmeldungen haben, wissen wir, über welche Auswahl wir überhaupt reden. Wie das funktioniert, steht in Risikovoranfrage für BU, DU und PKV – okay, aber bitte richtig.
Wer hier anfängt, verliert später keine Optionen mehr.Welche Klauseln braucht ausgerechnet mein Beruf?
Ein Bedingungswerk ist kein Gütesiegel, sondern ein Werkzeugkasten. Welches Werkzeug Sie brauchen, hängt an Ihrer Tätigkeit.
Für Selbstständige und Geschäftsführer entscheidet die Umorganisationsklausel, für Ärztinnen und Ärzte die Regelung bei Infektionen und behördlichen Tätigkeitsverboten, für Beamte die Dienstunfähigkeitsklausel und deren Ausgestaltung, für körperlich arbeitende Berufe die Frage, ab wann eine konkrete Verweisung greift. Vier Berufsgruppen, vier völlig verschiedene Prioritäten im selben Vertragstext.
Wie belastbar ist der Versicherer?
Sie schließen einen Vertrag mit dreißig oder vierzig Jahren Laufzeit. Was zählt, ist die Fähigkeit, in Jahrzehnten noch zu zahlen: Substanzkraft, Bestandsgröße im BU-Geschäft, Verhalten bei Leistungsprüfungen, Erfahrung mit dem eigenen Bestand.
Und ein Punkt, den kaum jemand auf dem Schirm hat: Wie hat sich das Verhältnis von Zahlbeitrag zu tariflichem Beitrag bei dieser Gesellschaft über die Jahre entwickelt? Wer seine Überschüsse regelmäßig kürzen musste, wird das wieder tun.
Und noch etwas: Versicherer sind nicht in allen Sparten gleich gut. Es gibt Häuser, die Wohngebäude oder Autos hervorragend versichern und trotzdem ein schwaches BU-Bedingungswerk haben. Der bekannte Name auf der Police sagt über die BU nichts.
Was kostet er?
Jetzt, und keinen Schritt früher. Wenn drei Anbieter Sie zu vergleichbaren Konditionen nehmen und drei passende Bedingungswerke haben, dann und nur dann ist der Preis das sinnvolle Entscheidungskriterium.
Und auch hier bitte beide Zahlen ansehen, nicht nur die schöne. Was Zahlbeitrag und tariflicher Beitrag bedeuten, haben wir auf Was kostet eine Berufsunfähigkeitsversicherung? ausführlich erklärt.
Der Fehler, den wir am häufigsten reparieren müssen: Jemand vergleicht online, wählt den Testsieger mit dem besten Preis, stellt den Antrag direkt beim Versicherer. Acht Wochen später kommt ein Angebot mit Risikozuschlag und Ausschluss. Der Antrag ist gestellt, die Anfrage aktenkundig, und die Verhandlungsposition bei allen anderen Gesellschaften ist schlechter geworden. Diese Reihenfolge lässt sich nicht rückgängig machen.
Acht Klauseln, an denen sich ein Vertrag entscheidet
Das ist der Teil, den Sie tatsächlich selbst prüfen können. Wir haben die Punkte so sortiert, wie sie in Leistungsfällen ins Gewicht fallen – nicht danach, wie oft sie in Werbeprospekten auftauchen.
| Klausel | Was gut ist | Warum es zählt |
|---|---|---|
| Abstrakte Verweisung | vollständiger Verzicht, auch im Nachprüfungsverfahren | Ohne Verzicht darf der Versicherer auf eine Tätigkeit verweisen, die Sie theoretisch könnten – auch wenn Sie sie nie ausüben werden. |
| Prognosezeitraum | sechs Monate | Bei drei Jahren müssen Ärzte eine Prognose über drei Jahre abgeben. Das tun viele nicht, und die Leistung verzögert sich entsprechend. |
| Rückwirkende Leistung | ab Eintritt der Berufsunfähigkeit, nicht ab Meldung | Zwischen Eintritt und Antrag liegen oft Monate. Ohne Rückwirkung sind das verlorene Renten. |
| Arbeitsunfähigkeitsklausel | Leistung nach etwa sechs Monaten Krankschreibung | Das Krankengeld endet nach 72 Wochen. Bis eine Leistungsprüfung durch ist, vergehen Monate – die AU-Klausel überbrückt genau dieses Loch. |
| Nachversicherungsgarantien | viele Anlässe, ohne erneute Gesundheitsprüfung | Ihr Einkommen steigt. Ohne diese Garantien bleibt Ihre Rente auf dem Stand von damals. |
| Umorganisationsklausel | enge Voraussetzungen, klare Zumutbarkeitsgrenzen | Für Selbstständige, Freiberufler und Geschäftsführer der wichtigste Punkt überhaupt. |
| Meldefristen und Mitwirkung | keine Ausschlussfristen, Arztwahl beim Versicherten | Enge Fristen kosten im Ernstfall Ansprüche – ausgerechnet dann, wenn niemand an Formalien denkt. |
| Leistungsdynamik | Rente steigt auch während des Leistungsbezugs | Ein Leistungsbezug kann zwanzig Jahre dauern. Ohne Dynamik schrumpft die Rente real jedes Jahr. |
Die konkrete Ausgestaltung unterscheidet sich je Gesellschaft und Bedingungsstand. Was in einem bestimmten Tarif steht, prüfen wir am Bedingungswerk – nicht am Produktflyer.
Vertiefend dazu unser Beitrag BU-Klauseln: abstrakte Verweisung, Dynamik, Nachversicherung. Kurz gesagt: Augen auf bei der Tarifauswahl. Und weil die Frage regelmäßig kommt – eine Beratung macht die Tarife keinen Cent teurer.
Vier Berufe, vier andere Antworten
Damit das nicht abstrakt bleibt, hier vier Konstellationen aus unserer Beratungspraxis – bewusst ohne Nennung von Gesellschaften, weil sich Bedingungsstände ändern und eine Empfehlung ohne Ihre Daten ohnehin wertlos wäre.
Assistenzärztin, 29, angestellt
Ihr Thema ist nicht der Preis, sondern die Klausel für den Fall, dass ihr die Tätigkeit aus infektionsschutzrechtlichen Gründen untersagt wird. Dazu das Versorgungswerk: Dessen Berufsunfähigkeitsleistung greift erst bei vollständiger Aufgabe der ärztlichen Tätigkeit – eine Hürde, die viele unterschätzen.
Bauingenieur, 34, 60 Prozent Baustelle
Sein Thema ist die Berufsgruppen-Einstufung. Zwischen den Gesellschaften liegen bei diesem Tätigkeitsprofil zwei Berufsgruppen und damit deutlich über dreißig Prozent Beitragsunterschied. Maschinenbauingenieur ist eben nicht gleich Maschinenbauingenieur – und wer im Antrag nur „Ingenieur“ schreibt, hat entweder Glück oder zahlt drauf.
Selbstständige Grafikerin, 38, kleines Team
Ihr Thema ist die Umorganisationsklausel. Der Versicherer darf prüfen, ob sie ihren Betrieb zumutbar so umbauen könnte, dass sie trotz Einschränkung weiterarbeitet – und damit eine Leistung vermeiden. Wie eng diese Prüfung gefasst ist, entscheidet über Leistung oder Ablehnung, und steht in einem Absatz, den fast niemand liest.
Studienrätin, 31, verbeamtet auf Lebenszeit
Ihr Thema ist die Dienstunfähigkeitsklausel. Entscheidend ist, ob der Versicherer die amtsärztliche Feststellung der Dienstunfähigkeit anerkennt, ohne eigene Prüfung nachzuschieben. Die Formulierungen dazu reichen von echter Anerkennung bis zu einer Klausel, die im Ernstfall wenig hergibt.
Warum wir kein Interesse daran haben, welchen Tarif Sie nehmen
Der Fairsicherungsladen erhält Courtage vom Versicherer, wie jeder Makler. Unsere Beraterinnen und Berater bekommen davon nichts. Sie arbeiten auf Festgehalt – ohne Abschlussprämie, ohne Zielvorgabe, ohne bevorzugte Gesellschaft.
Bei der Frage nach dem besten Tarif ist das der Kern der Sache. Wer je Abschluss vergütet wird, hat einen Grund, bestimmte Häuser zu bevorzugen. Wer es nicht wird, kann die Auswahl an Ihrem Profil ausrichten – und Ihnen auch sagen, dass keiner der Tarife passt.
Was ein Vergleichsrechner kann – und was nicht
Wir sind nicht gegen Online-Rechner. Sie sind ein brauchbares Werkzeug für eine Frage: Wie groß ist die Größenordnung? Dafür sollten Sie sie nutzen, bevor Sie mit irgendjemandem reden. Es ist gut, mit einer Erwartung ins Gespräch zu gehen.
Dafür taugt ein Rechner
- Größenordnung des Beitrags einschätzen
- Wirkung von Endalter und Rentenhöhe durchspielen
- ein Gefühl dafür bekommen, welche Anbieter im Markt sind
- sich auf ein Beratungsgespräch vorbereiten
Dafür taugt er nicht
- Annahmerichtlinien bei Vorerkrankungen – die kennt er nicht
- Berufsgruppen-Einstufung bei gemischten Tätigkeiten
- Bewertung von Hobbys und Nebentätigkeiten
- Unterschiede im Bedingungswerk, die erst im Leistungsfall zählen
- den tariflichen Beitrag, den er meist gar nicht ausweist
Ein technisches Detail dazu, das die Unterschiede erklärt: In der Versicherungsbranche gibt es keine einheitliche Schnittstelle. Jeder Vergleichsrechner wird einzeln programmiert, und entsprechend unterschiedlich fallen die Ergebnisse aus. Wir arbeiten deshalb mit einer lizenzierten Software, die es online gar nicht gibt und die uns monatlich einen dreistelligen Betrag kostet.
Wie Testsieger-Listen zustande kommen und wie man sie richtig liest, haben wir hier auseinandergenommen: Testsieger vergleichen – aber richtig.
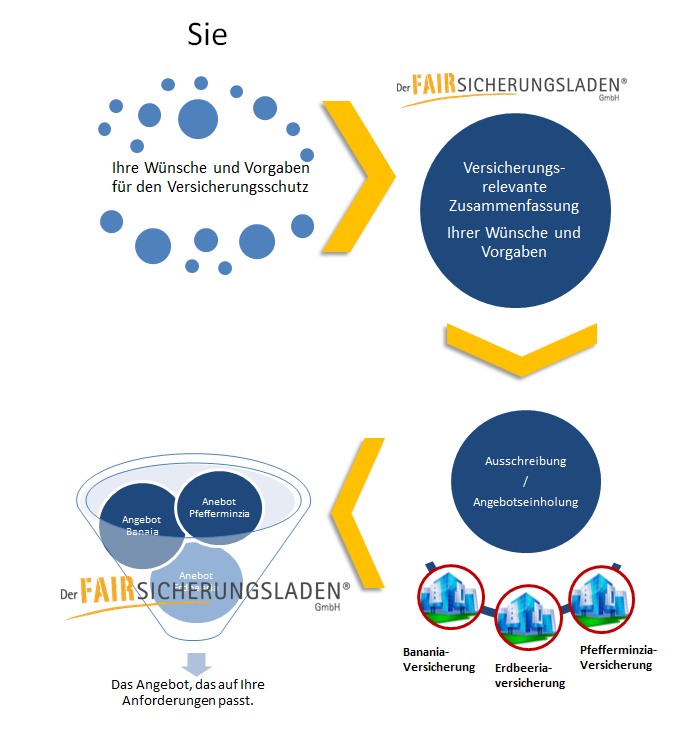
So finden wir den Tarif, der zu Ihnen passt
Beruf mit Tätigkeitsanteilen, Ausbildung, Einkommen, Hobbys, gesundheitliche Themen. Das dauert zwanzig Minuten und ist die Grundlage für alles Weitere.
Bei Vorbefunden fragen wir ohne Ihren Namen bei mehreren Gesellschaften an. Sie sehen die Rückmeldungen, bevor irgendein Antrag existiert.
Aus den Häusern, die Sie zu guten Konditionen annehmen, filtern wir nach den Klauseln, die für Ihren Beruf zählen. Erst danach schauen wir auf den Preis.
Sie bekommen die Auswahl schriftlich: Zahlbeitrag, tariflicher Beitrag, die Bedingungsunterschiede im Klartext und unsere Einschätzung. Entscheiden können Sie danach – oder gar nicht.
Bernd Krause – Geschäftsführer, Der Fairsicherungsladen GmbH
Spezialist Berufsunfähigkeitsversicherung
Seit 1983 berät Der Fairsicherungsladen Akademikerinnen, Akademiker und technische Berufe zu BU, PKV und Altersvorsorge. Focus Top 300 Versicherungsmakler. Autor des Finanzplaners für Akademiker, über 200 Videos auf dem YouTube-Kanal.
Warum Testsieger nicht automatisch zu Ihnen passen
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenBernd Krause erklärt am Beispiel technischer Berufe, warum ein Tarif mit Bestnote im Test für einen konkreten Menschen die falsche Wahl sein kann – und woran man das vorher erkennt.
Lieber erst selbst hineinschauen?
In unserer Ratgeber-Bibliothek liegen über 50 PDFs zum Download – darunter der BU-Ratgeber mit den Punkten, an denen Verträge im Leistungsfall regelmäßig scheitern, und die Unterlagen zur anonymen Risikovoranfrage.
Ratgeber ansehen →Welche Tarife passen zu Ihrem Beruf und Ihrer Gesundheit?
Schreiben Sie uns Ihren Beruf, Ihr Alter und Ihre Wunschrente. Bei gesundheitlichen Themen fragen wir zuerst anonym an. Sie bekommen eine schriftliche Gegenüberstellung und entscheiden danach.
Oder rufen Sie an: +49 (0)721 358 369
4,89 von 5 Sternen bei 893 Bewertungen auf ProvenExpert · 100 % Empfehlungsquote
Häufige Fragen zur Auswahl der besten Berufsunfähigkeitsversicherung
Welche ist die beste Berufsunfähigkeitsversicherung?
Diese Frage hat keine allgemeingültige Antwort. Der beste Tarif für einen angestellten Softwareentwickler ist ein anderer als für eine selbstständige Physiotherapeutin oder einen verbeamteten Lehrer. Entscheidend sind drei Dinge in dieser Reihenfolge: ob der Versicherer Sie zu guten Konditionen annimmt, ob sein Bedingungswerk die für Ihren Beruf entscheidenden Klauseln enthält und wie belastbar die Gesellschaft langfristig ist. Der Beitrag kommt danach.
Sind Testsieger-Tarife automatisch gut für mich?
Ratings bewerten Bedingungswerke, nicht Annahmerichtlinien, und sie rechnen mit einem Musterkunden, den es so nicht gibt. Ein Tarif mit Bestnote kann Ihren Antrag ablehnen oder mit einem Ausschluss annehmen, der ihn für Sie wertlos macht. Testsieger-Listen sind eine sinnvolle Vorauswahl auf Bedingungsebene, ersetzen aber keine Prüfung, ob dieser Versicherer für Ihr Gesundheits- und Tätigkeitsprofil überhaupt der richtige ist.
Was genau ist Berufsunfähigkeit?
Nach § 172 Absatz 2 VVG ist berufsunfähig, wer seinen zuletzt ausgeübten Beruf, so wie er ohne gesundheitliche Beeinträchtigung ausgestaltet war, infolge Krankheit, Körperverletzung oder mehr als altersentsprechendem Kräfteverfall ganz oder teilweise voraussichtlich auf Dauer nicht mehr ausüben kann. Die Bedingungswerke konkretisieren das üblicherweise mit mindestens 50 Prozent Einschränkung für voraussichtlich mindestens sechs Monate. Maßgeblich ist Ihr zuletzt ausgeübter Beruf, nicht irgendeine Tätigkeit.
Wie unterscheidet sich die BU von der gesetzlichen Erwerbsminderungsrente?
Die Berufsunfähigkeitsversicherung schaut auf Ihren zuletzt ausgeübten Beruf. Die gesetzliche Rentenversicherung prüft dagegen, ob Sie überhaupt noch irgendeine Tätigkeit ausüben können, unabhängig von Ausbildung und bisheriger Qualifikation. Eine Ärztin, die nicht mehr operieren kann, aber Gutachten schreiben könnte, erhält von dort nichts. Dazu kommt die Höhe: Die durchschnittliche Erwerbsminderungsrente liegt bei rund 917 Euro im Monat.
Wie oft zahlen Versicherer bei Berufsunfähigkeit wirklich?
Nach einer Untersuchung von Franke & Bornberg aus dem Jahr 2022 werden rund 80 Prozent der BU-Leistungsanträge bewilligt. Das Bild vom Versicherer, der grundsätzlich nicht zahlt, hält sich hartnäckig, trifft aber nicht zu. Die häufigste Ursache für eine Ablehnung sind unvollständige oder unrichtige Angaben bei der Gesundheitsprüfung – also ein Fehler, der bei Vertragsabschluss gemacht wurde und sich durch sorgfältige Antragstellung vermeiden lässt.
Worauf kommt es im Bedingungswerk am meisten an?
Auf den vollständigen Verzicht auf die abstrakte Verweisung, einen Prognosezeitraum von sechs statt sechsunddreißig Monaten, rückwirkende Leistung ab Eintritt der Berufsunfähigkeit statt ab Meldung sowie großzügige Nachversicherungsgarantien ohne erneute Gesundheitsprüfung. Für Selbstständige kommt die Umorganisationsklausel hinzu, für Beamte die Ausgestaltung der Dienstunfähigkeitsklausel. Eine Arbeitsunfähigkeitsklausel überbrückt die Lücke zwischen dem Ende des Krankengeldes und der Leistungsanerkennung.
Wie hoch sollte die BU-Rente sein?
Als Orientierung gelten 60 bis 80 Prozent Ihres Nettoeinkommens; mehr akzeptieren die Versicherer in der Regel nicht. Denken Sie daran, dass aus der BU-Rente auch Kranken- und Rentenversicherungsbeiträge zu zahlen sind und dass Sie während einer Berufsunfähigkeit keine weiteren Ansprüche in der gesetzlichen Rentenversicherung aufbauen. Ein Anteil für die Altersvorsorge gehört deshalb eingerechnet.
Warum ist eine anonyme Risikovoranfrage so wichtig?
Weil ein gestellter Antrag nicht rückgängig zu machen ist. Fragt der Versicherer Ihre Gesundheitsdaten offiziell ab und lehnt ab oder nimmt mit Zuschlag an, wird das aktenkundig und verschlechtert Ihre Position bei allen anderen Gesellschaften. Bei einer anonymen Voranfrage schildern wir Ihre Situation ohne Ihren Namen und erhalten die Einschätzung mehrerer Häuser, bevor irgendein Antrag existiert.
Ist die günstigste BU eine schlechte BU?
Nicht zwangsläufig, aber ein sehr niedriger Zahlbeitrag ist ein Grund, genauer hinzusehen. Prüfen Sie erstens den tariflichen Beitrag: Ist er sehr viel höher, ist der Vertrag stark überschussfinanziert und trägt ein Erhöhungsrisiko. Prüfen Sie zweitens die Klauseln. Acht Euro monatliche Ersparnis summieren sich über fünfunddreißig Jahre auf gut 3.000 Euro. Eine abgelehnte Leistung kostet bei 1.500 Euro Rente und zwanzig Jahren Restlaufzeit 360.000 Euro.
Ab welchem Alter sollte man eine BU abschließen?
So früh wie möglich, sobald eine Ausbildung oder ein Studium begonnen hat. Der Beitrag steigt mit jedem Jahr um grob drei bis fünf Prozent, und wichtiger noch, die Krankenakte wird mit den Jahren voller. Was mit zweiundzwanzig noch problemlos versicherbar ist, führt mit vierunddreißig oft zu Zuschlägen oder Ausschlüssen. Für Studierende und Auszubildende kommt hinzu, dass die gesetzliche Erwerbsminderungsrente drei Beitragsjahre in den letzten fünf Jahren voraussetzt.
Brauchen Beamte und Beamtinnen eine andere Absicherung?
Ja. Für Beamte ist die Dienstunfähigkeit der maßgebliche Begriff, nicht die Berufsunfähigkeit. Entscheidend ist, ob der Versicherer die amtsärztliche Feststellung der Dienstunfähigkeit anerkennt, ohne eine eigene Prüfung nachzuschieben, und wie die Klausel für Anwärter und Beamte auf Probe ausgestaltet ist. Die Formulierungen unterscheiden sich erheblich.
Was kostet mich Ihre Beratung?
Es entstehen Ihnen keine Mehrkosten. Ein Tarif kostet überall dasselbe, weil die Vertriebskosten im Beitrag einkalkuliert sind – eine Beratung macht die Tarife keinen Cent teurer. Sollte im Einzelfall eine Honorarvereinbarung sinnvoll oder nötig sein, sprechen wir das vorher mit Ihnen ab. Unsere Beraterinnen und Berater arbeiten auf Festgehalt und haben deshalb kein Interesse daran, welchen Tarif Sie wählen.
Sie haben mehr als 30 BU-Tarife im Vergleich. Wie wählen Sie aus?
In drei Schritten. Erstens grenzen wir anhand Ihres Berufs, Ihrer Tätigkeitsanteile und Ihrer gesundheitlichen Situation ein, welche Gesellschaften überhaupt in Frage kommen; bei Vorbefunden über eine anonyme Voranfrage. Zweitens prüfen wir bei den verbleibenden Häusern die Klauseln, die für Ihren Beruf entscheidend sind. Drittens vergleichen wir Zahlbeitrag und tariflichen Beitrag. Sie bekommen die Gegenüberstellung schriftlich und entscheiden danach.
Weiterlesen zum Thema BU
Statt der besten BU: die beste für Sie
Nennen Sie uns Beruf, Alter und gesundheitliche Themen. Wir klären zuerst, wer Sie zu guten Konditionen nimmt, prüfen dann die Klauseln, die für Ihren Beruf zählen – und reden erst danach über den Preis.
✓ Festgehalt · ✓ Beiträge bleiben identisch · ✓ Seit 1983 · ✓ Online seit 2015 & Karlsruhe