
BU für Wirtschaftsinformatiker: Ihre Police sagt Bürojob. Ihr Projektkalender sagt etwas anderes.
Wirtschaftsinformatiker werden von Versicherern in die beste Risikogruppe gesteckt – niedrigster Beitrag, kaum Nachfragen. Und ausgerechnet diese Gruppe wird von der häufigsten Ursache für Berufsunfähigkeit überproportional getroffen. Wir zeigen Ihnen, wo der günstige Tarif Lücken hat und welche sechs Fehler beim Abschluss richtig teuer werden.

Der günstige Beitrag ist ein Kompliment. Und eine Falle
Wenn Sie einen BU-Rechner mit „Wirtschaftsinformatiker" füttern, bekommen Sie einen erfreulich niedrigen Beitrag. Versicherer sehen: Akademiker, Schreibtisch, kein Werkzeug, kein Gerüst. Beste Berufsgruppe.
Aus Sicht der Statistik ist das korrekt. Ein Wirtschaftsinformatiker fällt nicht vom Dach und verliert keine Finger an der Fräse. Nur beschreibt diese Einstufung ein Risiko, das nicht Ihres ist.
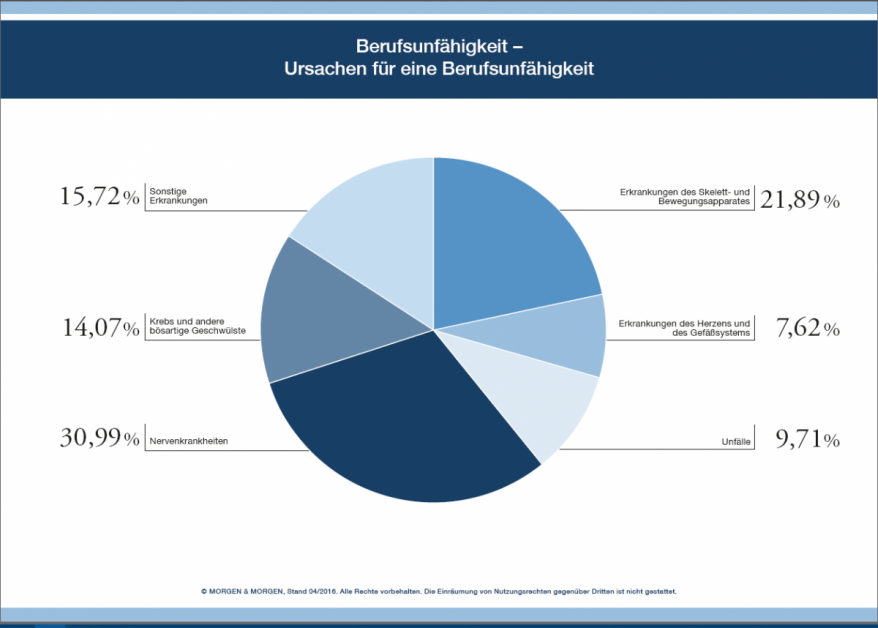
Rund ein Drittel aller anerkannten BU-Fälle gehen auf psychische Erkrankungen zurück. Depressionen, Erschöpfungszustände, Angststörungen. Das ist quer über alle Berufe die Nummer eins, und sie trifft ausgerechnet jene Gruppen besonders, die auf dem Papier als risikoarm gelten: Menschen mit hoher Verantwortung, hohem Termindruck und wenig Erholungsphasen.
Sie wissen selbst, wie ein Projektquartal aussehen kann. Go-live-Termin steht, Kunde ändert Anforderungen, das Team ist unterbesetzt, Sie sind vier Tage die Woche unterwegs und arbeiten den fünften von zu Hause nach. Das geht eine Weile gut. Manchmal geht es sehr lange gut. Und manchmal eben nicht.
Deshalb ist die entscheidende Frage bei Ihrer BU nicht, wie günstig der Beitrag ist. Sondern ob der Vertrag zahlt, wenn genau dieses Risiko eintritt.
Was passiert eigentlich, wenn Sie ausfallen?
Kurze Bestandsaufnahme, weil viele Wirtschaftsinformatiker das nie durchgerechnet haben. Anders als Ärzte, Apotheker oder Architekten haben Sie kein berufsständisches Versorgungswerk. Es bleibt die gesetzliche Rentenversicherung. Und die kennt keine Berufsunfähigkeit, nur Erwerbsminderung.
Der Unterschied klingt nach Wortklauberei und ist existenziell. Die gesetzliche Erwerbsminderungsrente fragt nicht, ob Sie noch als Wirtschaftsinformatiker arbeiten können. Sie fragt, ob Sie noch irgendeine Tätigkeit auf dem allgemeinen Arbeitsmarkt ausüben können. Wer täglich noch drei bis sechs Stunden arbeiten könnte – egal in welchem Job – bekommt die halbe Rente. Wer sechs Stunden schafft, bekommt nichts.
Quelle: Deutsche Rentenversicherung, Rentenbestand. Und zwar brutto: Kranken- und Pflegeversicherung gehen davon noch ab.
Ein Rechenbeispiel, das wehtut
Ein Wirtschaftsinformatiker, 32, Senior Consultant bei einer IT-Beratung, 4.300 Euro netto. Nach zwei Jahren Dauerprojekt eine schwere depressive Episode, Rückkehr in den alten Job dauerhaft nicht möglich.
Halbe Erwerbsminderungsrente, weil eine ruhigere Bürotätigkeit medizinisch noch zumutbar wäre: rund 570 Euro netto. Bis zum Rentenalter fehlen bei 35 verbleibenden Berufsjahren über 1,5 Millionen Euro. Und das ohne die Gehaltssteigerungen, die in seiner Laufbahn noch gekommen wären.
Eine private BU über 3.500 Euro monatlich hätte diese Lücke weitgehend geschlossen. Abgeschlossen im Studium hätte sie ihn rund 60 Euro im Monat gekostet.
Das ist die ganze Rechnung. Sie ist unangenehm, aber sie ist ehrlich. Und sie erklärt, warum wir bei dieser Berufsgruppe so hartnäckig auf die Bedingungen schauen statt auf den Preis.
Die 6 häufigsten Fehler von Wirtschaftsinformatikern bei der BU
Diese Punkte kommen aus Gesprächen mit Studierenden, Consultants, Inhouse-Leuten und Freelancern. Und aus Leistungsfällen, in denen es später eng wurde. In keinem Tarif-Ranking stehen sie.
Fehler 1: Psychische Vorbehandlungen für harmlos halten
Die drei Gespräche beim Therapeuten nach der Trennung. Das Schlafmittel in der Prüfungsphase. Die Krankschreibung wegen Erschöpfung nach dem Rollout. Alles menschlich, alles völlig normal. Und alles im BU-Antrag angabepflichtig.
Der Abfragezeitraum liegt bei psychischen Themen in der Regel bei fünf Jahren. Wer solche Behandlungen verschweigt, weil sie „ja nichts Ernstes" waren, riskiert im Leistungsfall die Anzeigepflichtverletzung – der Versicherer kann vom Vertrag zurücktreten, und zwar genau dann, wenn Sie ihn brauchen.
Das Bittere daran: Die Angabe führt nicht automatisch zur Ablehnung. Versicherer bewerten psychische Vorgeschichten sehr unterschiedlich. Der eine lehnt ab, der andere nimmt mit Ausschluss, der dritte nimmt normal an. Ohne anonyme Voranfrage erfahren Sie nie, welcher der dritte gewesen wäre.
Fehler 2: Wirbelsäulen-Ausschluss akzeptieren, weil man ja im Büro sitzt
Klingt logisch: Ich hebe nichts Schweres, warum sollte mich ein Ausschluss für Rücken und Wirbelsäule stören? Weil genau dieser Ausschluss den zweithäufigsten BU-Grund aus Ihrem Vertrag streicht.
Bildschirmarbeit über Jahrzehnte, dazu Mietwagen, Flughafen und Hotelbetten: Das belastet den Rücken langsam und unauffällig, aber es belastet ihn. Wer mit Mitte vierzig ein chronisches Wirbelsäulenleiden entwickelt und dafür einen Ausschluss im Vertrag hat, steht ohne da.
Unsere Position dazu ist eindeutig: Ein Wirbelsäulen-Ausschluss ist bei einem Bürojob nicht harmlos, sondern besonders ärgerlich. Über anonyme Voranfragen prüfen wir vor dem Antrag, welcher Versicherer ohne diesen Ausschluss annimmt, oft findet sich einer.
Fehler 3: Die BU-Rente am Einstiegsgehalt festmachen
Kaum eine Berufsgruppe hat eine so steile Gehaltskurve wie Wirtschaftsinformatiker. Einstieg oft im Bereich 50.000 bis 60.000 Euro, nach fünf Jahren als Senior deutlich darüber, in Richtung Manager oder Principal noch einmal ein Sprung.
Wer beim Berufseinstieg 1.500 Euro Monatsrente versichert und nie wieder hinschaut, hat mit Anfang vierzig eine Absicherung, die vielleicht ein Viertel des dann üblichen Nettoeinkommens deckt. Rechnerisch versichert, praktisch wertlos.
Der Baustein, der das löst, heißt Nachversicherungsgarantie: das Recht, die Rente ohne erneute Gesundheitsprüfung zu erhöhen. Gute Tarife knüpfen das an Anlässe wie Studienabschluss, Gehaltssprung, Heirat oder Geburt eines Kindes – manche bieten zusätzlich eine anlassunabhängige Erhöhung in den ersten Jahren. Beim Abschluss kostet das praktisch nichts. Später ist es nicht mehr nachrüstbar.
Fehler 4: Reisetätigkeit und Auslandsprojekte nicht bedenken
Wer in der IT-Beratung arbeitet, ist selten dauerhaft am Firmensitz. Nearshore-Teams in Osteuropa, Rollouts in Asien, Konzernprojekte über mehrere Standorte – Auslandsaufenthalte gehören zum Berufsbild.
Viele Standardtarife begrenzen den Versicherungsschutz nach sechs bis zwölf Monaten Auslandsaufenthalt auf Länderlisten. Wer für achtzehn Monate nach Singapur oder Bangalore geht, fällt damit aus dem Schutz – oder muss vorher eine Genehmigung einholen, von der er nichts weiß.
Gefordert ist ein Tarif mit unbeschränktem weltweitem Schutz. Das kostet in der Regel keinen Aufpreis, man muss nur darauf achten.
Fehler 5: Als Freelancer die Umorganisationsklausel übersehen
Der Sprung in die Selbstständigkeit ist bei Wirtschaftsinformatikern die Regel, nicht die Ausnahme – Tagessätze im vierstelligen Bereich sind ein gutes Argument. Versicherungstechnisch ändert sich damit mehr, als den meisten bewusst ist.
Erstens greift die Umorganisationsklausel: Führen Sie eine eigene Gesellschaft mit Mitarbeitenden, prüft der Versicherer im Leistungsfall, ob sich der Betrieb so umbauen ließe, dass Ihr Ausfall wirtschaftlich aufgefangen wird. Zweitens fehlt die gesetzliche Erwerbsminderungsrente je nach Versicherungsverlauf ganz. Und drittens gibt es niemanden mehr, der Ihre Beiträge im Krankheitsfall weiterzahlt.
Praktisch heißt das: höhere BU-Rente, sauber geregelte Umorganisation, und ein Blick auf die Krankentagegeld-Absicherung für die Zeit vor dem BU-Leistungsfall.
Fehler 6: Auf den Verzicht auf abstrakte Verweisung verzichten
Kurz erklärt: Die abstrakte Verweisung erlaubt es dem Versicherer, Sie auf einen anderen Beruf zu verweisen, den Sie theoretisch noch ausüben könnten, auch wenn Sie ihn nie ausgeübt haben und niemand Sie dafür einstellen würde.
Für Wirtschaftsinformatiker ist das besonders heikel, weil Ihr Berufsbild so breit ist. Wer als Projektleiter ausfällt, gilt schnell als „noch einsetzbar" in der Anforderungsdokumentation, im Support, in der Datenpflege. Dass diese Stellen ein Drittel Ihres Einkommens zahlen, spielt bei der abstrakten Verweisung keine Rolle.
Ohne diesen Verzicht ist nicht Ihr Beruf versichert, sondern das, was ein Sachbearbeiter Ihnen theoretisch noch zutraut. Bei guten Tarifen ist der Verzicht Standard. Prüfen Sie trotzdem, ob er in Ihrem steht.
Was kostet die BU für Wirtschaftsinformatiker?
Eine belastbare Zahl gibt es erst mit Ihren Daten. Für die Einordnung hilft trotzdem eine Spanne. Die Werte gelten für eine 26-jährige Person, 2.500 Euro versicherte Monatsrente, Laufzeit bis 67, Nichtraucher, ohne Vorerkrankungen:
| Situation | Monatsbeitrag (ca.) | Was den Unterschied macht |
|---|---|---|
| Student Wirtschaftsinformatik | 55–70 € | Niedrigstes Eintrittsalter, akademische Lebensstellung versichert |
| Angestellt, Inhouse-IT | 65–85 € | Beste Berufsgruppe, geringe Reisetätigkeit |
| IT-Berater mit Reisetätigkeit | 70–90 € | Höhere Belastung, teils Auslandsklauseln nötig |
| Selbstständig / Freelancer | 85–115 € | Höhere Rente sinnvoll, Umorganisationsregelung erforderlich |
Beispielhafte Größenordnungen, vorbehaltlich Gesundheitsprüfung, Alter, Hobbys und Raucherstatus. Kein verbindliches Angebot.
Die Spanne innerhalb einer Zeile ist dabei oft größer als der Abstand zwischen zwei Zeilen. Sie entsteht durch Bedingungswerk, Gesundheitsprüfung und die Frage, welcher Versicherer Ihre konkrete Tätigkeit wie bewertet. Genau dort setzen wir an.
BU-Beiträge zählen zu den sonstigen Vorsorgeaufwendungen. Bei den meisten Angestellten ist der Höchstbetrag durch Kranken- und Pflegeversicherung allerdings längst ausgeschöpft, dann bringt der Abzug faktisch nichts. Bei Selbstständigen und in einzelnen Konstellationen sieht das anders aus. Wir sagen Ihnen, ob es in Ihrem Fall etwas bringt, statt es als Verkaufsargument zu benutzen.
BU nach Karrierephase: vom Studium bis zum eigenen Beratungsvertrag
Studium
Niedrigster Beitrag, kaum Vorerkrankungen. Gute Tarife versichern bereits die angestrebte akademische Tätigkeit als Lebensstellung, nicht den Werkstudentenjob. Mehr dazu im Ratgeber zur BU für Studenten. Wer jetzt abschließt, friert das Niveau für vier Jahrzehnte ein.
Berufseinstieg
Das erste Gehalt ist da, die Nachversicherungsgarantie wird zum wichtigsten Baustein. Rente auf mindestens 2.500 Euro anheben, bevor die ersten Projektjahre Spuren hinterlassen.
Consultant & Projektjahre
Die belastendste Phase. Reisetätigkeit, lange Wochen, hohe Verantwortung. Jetzt zählen weltweiter Schutz und ein Vertrag, der psychische Erkrankungen ohne Sonderregeln mitversichert.
Senior, Lead, Principal
Das Einkommen hat sich oft verdoppelt. Wer die Rente nicht mitzieht, versichert seinen Lebensstandard von vorgestern. Nachversicherung ohne neue Gesundheitsfragen nutzen, solange der Anlass gilt.
Selbstständigkeit
Kein Arbeitgeber, oft keine gesetzliche Absicherung mehr. Höhere Rente, klare Umorganisationsregelung und ein Blick auf das Krankentagegeld für die Monate vor der BU-Anerkennung.
Welche Rolle haben Sie tatsächlich?
Wirtschaftsinformatik ist ein Sammelbegriff für sehr verschiedene Arbeitsalltage. Die Versicherer wissen das – man muss es ihnen nur sagen.
🧭 IT-Beratung & Consulting
Hohe Reisetätigkeit, Termindruck, wechselnde Kundenumgebungen. Weltweiter Schutz ohne Länderliste und ein sauberer Umgang mit psychischen Vorgeschichten sind hier die entscheidenden Punkte.
🏢 Inhouse-IT & Fachbereich
Planbarer Alltag, beste Berufsgruppe, günstigster Beitrag. Achten Sie darauf, dass Ihr Vertrag diese Einstufung auch tatsächlich hinterlegt hat, gerade wenn er aus Studienzeiten stammt.
📊 Business Analyst & Requirements
Reine Schreibtischtätigkeit mit hoher kognitiver Last. Der Verzicht auf abstrakte Verweisung ist hier besonders wichtig, weil das Berufsbild sich leicht auf einfachere Tätigkeiten herunterdefinieren lässt.
⚙️ ERP- und SAP-Umfeld
Oft Projektspitzen mit Wochenendeinsätzen rund um Go-lives. Wer regelmäßig in solchen Phasen arbeitet, sollte die Rentenhöhe eher großzügig ansetzen als knapp.
🚀 Freelancer & eigene GmbH
Höchste Verdienstmöglichkeiten, geringste gesetzliche Absicherung. Umorganisationsklausel, Rentenhöhe und Beitragsflexibilität in projektfreien Zeiten gehören zusammen betrachtet.
👥 Team- und Projektleitung
Personalverantwortung wird von manchen Versicherern mit einer besseren Berufsgruppe honoriert. Das passiert nicht automatisch – man muss es im Antrag angeben und begründen.
Sie könnten das selbst vergleichen. Sollten Sie aber nicht.
Sie evaluieren beruflich Anbieter und Angebote. Ein BU-Vergleich schreckt Sie nicht, und wir haben nichts gegen Mandanten, die vorbereitet ins Gespräch kommen. Nur sparen Sie über ein Portal keinen Euro: Die Abschlusskosten stecken in jedem Vertrag. Weg ist nur die Person, die die Bedingungen kennt.
Die Kurzzeittherapie vor vier Jahren. Die Physiotherapie nach dem Bandscheibenschreck. Der Eintrag beim Betriebsarzt. Was harmlos aussieht, liest ein Risikoprüfer anders als Sie.
Wer selbst beantragt und abgelehnt wird, muss das künftig bei jedem weiteren Antrag angeben – auch bei anderen Gesellschaften. Die anonyme Voranfrage, die nur Maklern offensteht, klärt vorher risikofrei, wer Sie zu welchen Bedingungen nimmt.
Bei hohen Absicherungssummen kann es sinnvoll sein, die Rente auf zwei Versicherer zu verteilen – für flexiblere Anpassungen und unterschiedliche Klauselstärken. Kein Rechner der Welt schlägt Ihnen das vor.
Consultant, Senior, Lead, vielleicht Selbstständigkeit. Ob Ihr Vertrag ohne neue Gesundheitsprüfung mitwächst, entscheiden Nachversicherungsgarantien, die Sie heute festlegen. Nicht später.
Viele Wirtschaftsinformatiker haben im Studium „irgendetwas" abgeschlossen – häufig über Uni-Stände oder Strukturvertriebe. Ob Verweisungsverzicht, Nachversicherung und hinterlegte Tätigkeit noch passen, prüfen wir ergebnisoffen und ohne Wechselverpflichtung. Es endet öfter mit „behalten Sie den", als Sie vermutlich denken.
Beraterinnen und Berater im Festgehalt – nicht auf Provision
Bei uns verdient niemand mehr, weil ein Vertrag größer wird. Wir empfehlen, was zu Ihrer Rolle passt – nicht, was die Bilanz füttert. #besserberaten
Bernd Krause – Geschäftsführer, Der Fairsicherungsladen GmbH
Seit 1983 berät Der Fairsicherungsladen Akademiker und verkammerte Berufe in BU, PKV und Altersvorsorge – heute geführt von Bernd Krause. Focus Top 300 Versicherungsmakler. Autor des Finanzplaners für Akademiker. Über 200 YouTube-Videos zu Versicherungs- und Finanzthemen.
So funktioniert unsere BU-Beratung – in 4 Schritten
Anfrage stellen
Sie melden sich über das Formular oder telefonisch. Wir rufen zurück, klären offene Fragen und vereinbaren einen Termin – auch abends, wenn das Projekt es tagsüber nicht zulässt.
Rolle und Gesundheit aufnehmen
Wir erfassen Ihre tatsächliche Tätigkeit, Reiseanteil und Personalverantwortung. Und bereiten Ihre Gesundheitsdaten der letzten fünf Jahre ambulant, zehn Jahre stationär auf.
Anonyme Risikovoranfrage
Wo nötig, fragen wir bei mehreren Versicherern anonym an – ohne dass Ihr Name gespeichert oder eine Ablehnung dokumentiert wird. Gerade bei psychischen Vorbehandlungen ist das der entscheidende Schritt.
Vergleich, Empfehlung, Entscheidung
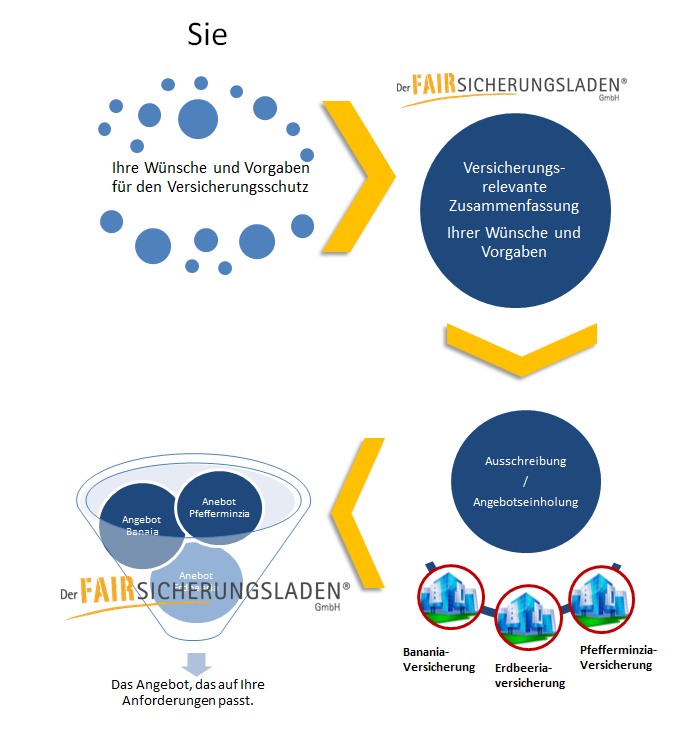
Wir vergleichen über 30 Tarife mit neutralen Vergleichsrechnern, erklären die Unterschiede – Sie entscheiden ohne Abschlussdruck. Den vollständigen Ablauf mit allen Zwischenschritten haben wir in unserem Ratgeber zur BU-Beratung aufgeschrieben.
Onlineberatung deutschlandweit – seit 2015
Wir beraten zur BU seit 2015 online, mit über zehn Jahren Routine und hunderten Beratungen bundesweit. Sie sehen unseren Monitor und sprechen mit uns von Angesicht zu Angesicht. Keine Installation, kein Datenrisiko – PC, Tablet oder Handy mit Internet genügen. Praktisch, wenn Sie unter der Woche ohnehin am Projektstandort sind. Mehr zur Onlineberatung.
Kunde werden geht auch ohne Wechsel
Der häufigste Grund, warum Menschen sich nicht bei uns melden: Sie haben bereits eine Berufsunfähigkeitsversicherung und nehmen an, ein Gespräch laufe zwangsläufig auf einen Neuabschluss hinaus. Das ist nicht so, und es wäre auch kein guter Rat.
Als Versicherungsmakler übernehmen wir Ihren bestehenden Vertrag einfach in die Betreuung. Ohne Kündigung, ohne neue Gesundheitsprüfung, ohne Mehrkosten.
Sie bleiben bei Ihrem Versicherer und bei Ihren Konditionen. Was sich ändert, ist die Betreuung: Ab dann haben Sie jemanden, der den Vertrag kennt, bei Änderungen erreichbar ist und im Leistungsfall auf Ihrer Seite steht. Die Courtage, die bisher der bisherige Vermittler bekommt, geht dann an uns. Für Sie kostet das keinen Cent extra, Ihr Beitrag bleibt exakt gleich.
Ihr Vertrag ist gut, Sie brauchen nur jemanden, der ihn betreut. Wir übernehmen ihn per Maklermandat, Sie ändern sonst nichts.
Wir sehen uns Bedingungen, Rentenhöhe und die hinterlegte Tätigkeit an. Bei IT-Berufen besonders auf Wirbelsäulen-Ausschlüsse und die Auslandsregelung. Das Ergebnis bekommen Sie schriftlich, auch wenn es lautet: alles in Ordnung.
Häufig passt der Vertrag im Kern, nur die Einstellung stimmt nicht mehr: zu niedrige Rente, veraltete Tätigkeit, ungenutzte Nachversicherungsgarantie. Das lässt sich meist im Bestand regeln.
Bei Verträgen, die älter als sechs Jahre sind, haben sich die Bedingungen am Markt oft spürbar verbessert. Ein Wechsel kommt aber erst infrage, wenn der neue Vertrag wirklich besser ist und angenommen wurde. Der alte bleibt bis dahin bestehen.
Diese Reihenfolge ist uns wichtig: erst prüfen, dann entscheiden. Wer zuerst kündigt und dann schaut, steht im schlimmsten Fall ohne Schutz da, weil sich die Gesundheit seit dem ersten Abschluss verändert hat. Das passiert öfter, als man denkt.
Bevor Sie anfragen: Das hier beantwortet die meisten Fragen vorab
Eine BU-Beratung ist kein Verkaufstermin, sondern Arbeit an Ihrer Akte. Damit Sie vorher wissen, worauf Sie sich einlassen, haben wir jeden Schritt aufgeschrieben.
Wie läuft das bei uns ab?
Vom ersten Kontakt bis zur Police, ohne Überraschungen.
- So beraten wir zur BUDer komplette Ablauf, von der ersten Anfrage bis zur Police
- Die Gesundheitsprüfung Schritt für SchrittWas der Versicherer prüft und wie lange das dauert
- Die größten Fehler bei VoranfragenAus der Praxis: Was schiefgeht, bevor der Antrag überhaupt läuft
Was, wenn schon etwas in der Akte steht?
Bei IT-Berufen sehen wir vor allem Rücken und Nacken von der Bildschirmarbeit, dazu Sehnenscheidenentzündungen und ADHS-Diagnosen, die heute häufiger gestellt werden.
- BU trotz RückenbeschwerdenDer häufigste Grund für Ausschlüsse bei Schreibtischberufen
- BU trotz VerspannungenMeist gut versicherbar – wenn der Zeitpunkt stimmt
- BU trotz ADHSVersicherer reagieren hier extrem unterschiedlich
- Alle Diagnosen im ÜberblickUnser Ratgeber zur BU trotz Vorerkrankung
Woran erkenne ich einen guten Tarif?
Die Kriterien, auf die wir bei jedem Vergleich schauen.
- Die beste BU: worauf es ankommtWelche Kriterien wirklich zählen und welche nur im Prospekt gut aussehen
- Gute und schlechte AusschlüsseNicht jeder Ausschluss ist ein Problem. Manche sind es sehr wohl
- BU-VergleichsrechnerErste Orientierung zu Beiträgen, bevor wir ins Detail gehen
Bernd erklärt im Video
Wenn Sie sich vorab ein Bild machen möchten: In drei Minuten sehen Sie, wie wir konkret vorgehen – von der ersten Anfrage bis zum Vertragsangebot.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen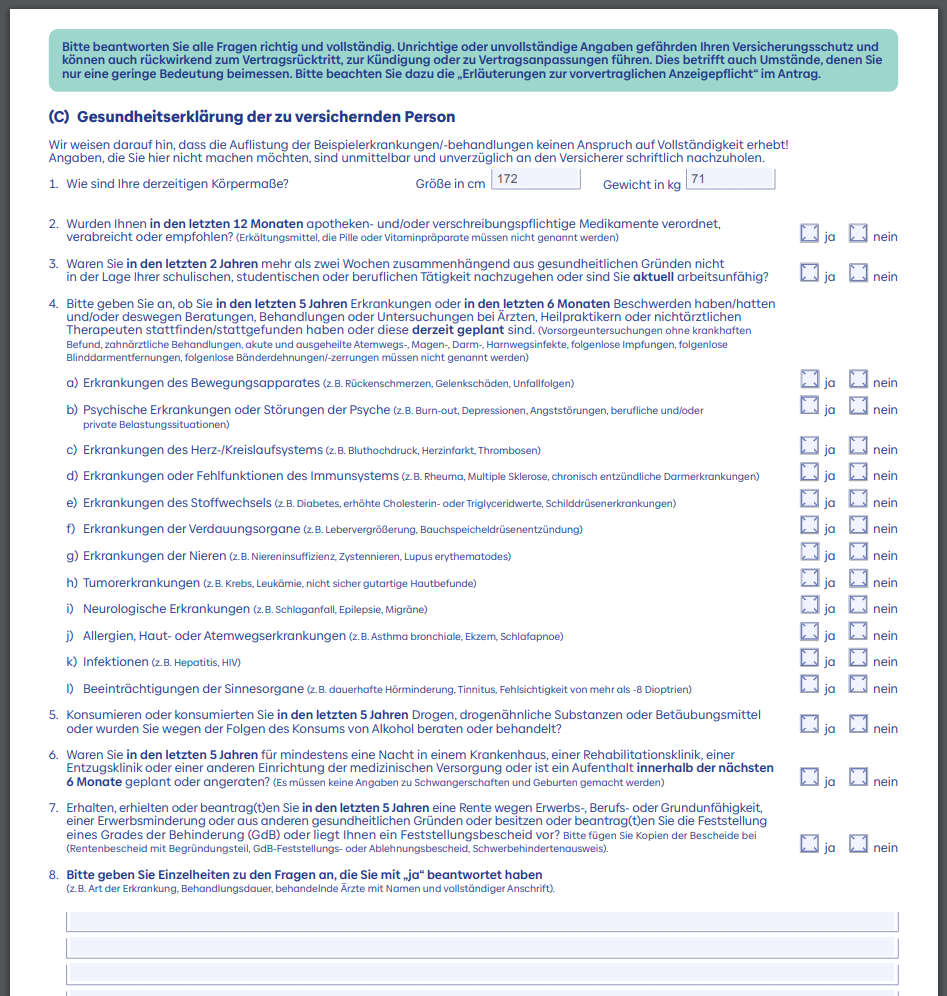
Der wichtigste Satz vorweg: Nichts von dem, was Sie uns erzählen, geht ohne Ihre Freigabe an einen Versicherer. Die anonyme Voranfrage klärt Ihre Chancen, bevor irgendwo Ihr Name auftaucht. Das ist der Grund, warum wir so hartnäckig auf die Reihenfolge achten.
Testsieger-Ratings und die Wirklichkeit im Projekt
Eine Bestnote sagt nichts darüber, wie ein Versicherer eine Rolle zwischen Konzeption, Projektleitung und Kundeneinsatz bewertet.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenDiese BU-Tarife können wir miteinander vergleichen
Damit „anbieterunabhängig" nicht nur ein Wort bleibt, hier die Gesellschaften, die wir in der Beratung tatsächlich gegenüberstellen können:
- Allianz Lebensversicherung AG
- Alte Leipziger Lebensversicherung a.G.
- AXA Lebensversicherung AG
- Barmenia Lebensversicherung AG
- Basler Lebensversicherung AG
- Canada Life
- Concordia oeco Lebensversicherung AG
- Condor Lebensversicherung AG
- Continentale Lebensversicherung AG
- Delta Direkt (Risikolebensversicherung)
- Deutsche Beamtenversicherung AG
- Die Bayerische
- Dialog Lebensversicherungs-AG
- DLV Lebensversicherung AG (Risikolebensversicherung)
- Europa Lebensversicherung AG *
- ERGO Lebensversicherung AG
- Gothaer Lebensversicherung AG
- Hannoversche Lebensversicherung AG *
- Hanse Merkur Lebensversicherung AG
- HDI Lebensversicherung AG
- InterRisk Lebensversicherung AG
- Klinikrente
- Lebensversicherung von 1871 a.G. München
- Metallrente
- Nürnberger Lebensversicherung AG
- Standard Life plc
- Signal Iduna
- Stuttgarter Lebensversicherung a.G.
- Swiss Life AG
- Universa Lebensversicherung a.G.
- Volkswohl Bund Lebensversicherung a.G.
- Württembergische Lebensversicherung AG
- WWK
- Zurich Deutscher Herold Lebensversicherung AG
* Europa und Hannoversche nur bei Courtagezahlung durch den Kunden.
Wir vergleichen diese mit umfangreichen Leistungsgegenüberstellungen und erläutern Ihnen die Tarifunterschiede, fragen Sie uns gerne.
Vorher selbst durcharbeiten? Nur zu.
Sie prüfen beruflich Spezifikationen, bevor Sie etwas freigeben – warum sollte es hier anders sein. In unserer Ratgeber-Bibliothek stehen über 50 PDFs bereit, unter anderem die fünf Punkte, an denen BU-Verträge im Leistungsfall regelmäßig auseinanderfallen.
Ratgeber herunterladen →BU-Beratung für Wirtschaftsinformatiker anfragen
Schreiben Sie kurz, was Sie tatsächlich tun – reine Konzeption, Projektleitung oder auch Einsätze beim Kunden vor Ort. Genau daran hängt die Einstufung.
Lieber direkt sprechen? 0721 358 369 · oder per E-Mail an anfrage@fair-ka.de
Häufige Fragen von Wirtschaftsinformatikern zur BU
Als Faustregel 60 bis 80 Prozent des Nettoeinkommens. Beim Berufseinstieg meist 2.000 bis 2.500 Euro, als Senior oder Lead eher 3.000 bis 4.500 Euro monatlich. Wichtiger als der Startwert ist die Nachversicherungsgarantie: Die Gehaltskurve ist steil, und ohne diesen Baustein bleibt die Rente auf altem Niveau stehen.
Meist ja – akademische Wirtschaftsinformatiker landen in der Regel in der besten oder zweitbesten Berufsgruppe. Entscheidend ist aber die tatsächliche Tätigkeit: Hoher Reiseanteil, Vor-Ort-Einsätze oder Hardware-Tätigkeiten können die Einstufung verschlechtern. Personalverantwortung wird umgekehrt von manchen Versicherern mit einer besseren Gruppe honoriert.
Ja, sofern sie nicht als Vorerkrankung ausgeschlossen wurden. Psychische Ursachen sind der häufigste Grund für Berufsunfähigkeit überhaupt. Vorsicht bei Tarifen mit Sonderregelungen für psychische Erkrankungen, etwa einer verkürzten Leistungsdauer – solche Klauseln entwerten den Schutz genau dort, wo das Risiko am größten ist.
Ja. Der Abfragezeitraum liegt bei psychischen Themen in der Regel bei fünf Jahren, auch wenige Gespräche sind angabepflichtig. Verschweigen führt im Leistungsfall zur Anzeigepflichtverletzung mit Rücktrittsrecht. Versicherer bewerten das sehr unterschiedlich – über anonyme Voranfragen klären wir vorab, wer zu welchen Bedingungen annimmt.
Weil Wirbelsäulen- und Rückenleiden zu den häufigsten BU-Ursachen zählen, gerade bei jahrzehntelanger Bildschirmarbeit mit Reisetätigkeit. Ein Ausschluss streicht diesen Bereich vollständig aus dem Vertrag. Bei entsprechender Vorgeschichte sollte vor dem Antrag geprüft werden, welcher Versicherer ohne Ausschluss annimmt.
In der IT-Beratung und bei Konzernprojekten unbedingt. Viele Standardtarife begrenzen den Schutz nach sechs bis zwölf Monaten Auslandsaufenthalt auf Länderlisten. Gefordert ist unbeschränkter weltweiter Schutz, auch für mehrjährige Einsätze – das kostet meist keinen Aufpreis, steht aber nicht in jedem Bedingungswerk.
Drei Dinge: Die Umorganisationsklausel greift, wenn Sie Mitarbeitende beschäftigen. Die gesetzliche Erwerbsminderungsrente entfällt je nach Versicherungsverlauf. Und niemand zahlt Ihre Beiträge weiter, wenn Sie ausfallen. Die BU-Rente sollte deshalb höher ausfallen als im Angestelltenverhältnis.
Ja. Der Beitrag richtet sich nach dem Eintrittsalter und bleibt über die Laufzeit auf diesem Niveau. Zudem sind Studierende gesundheitlich meist noch unbelastet – nach den ersten Projektjahren steht oft mehr in der Akte. Gute Tarife versichern bereits die angestrebte akademische Tätigkeit als Lebensstellung.
Nein. Anders als Ärzte, Apotheker, Architekten oder Rechtsanwälte gibt es keine berufsständische Versorgung. Es bleibt die gesetzliche Rentenversicherung mit der Erwerbsminderungsrente. Und die prüft nicht, ob Sie noch in Ihrem Beruf arbeiten können, sondern ob Sie irgendeine Tätigkeit mindestens drei Stunden täglich schaffen.
Für Sie entstehen keine Mehrkosten: Kein Tarif wird durch unsere Beratung teurer als beim Direktabschluss. Unsere Berater arbeiten im Festgehalt ohne individuellen Provisionsanreiz. Sollte im Einzelfall eine Honorarberatung sinnvoll sein, besprechen wir das vorher transparent.
Ja, das ist sogar der häufigere Fall. Als Versicherungsmakler übernehmen wir Ihren bestehenden Vertrag per Maklermandat in die Betreuung – ohne Kündigung, ohne neue Gesundheitsprüfung und ohne Mehrkosten. Ihr Beitrag bleibt exakt gleich, die Courtage wechselt lediglich vom bisherigen Vermittler zu uns. Anschließend prüfen wir Bedingungen, Rentenhöhe und die hinterlegte Tätigkeit. Oft passt der Vertrag im Kern und muss nur nachjustiert werden. Ein Wechsel kommt nur infrage, wenn ein neuer Vertrag wirklich besser ist und angenommen wurde – der alte bleibt bis dahin bestehen.
Weiterführende Informationen
Das Kapitel, das die meisten überspringen
Als Wirtschaftsinformatikerin oder Wirtschaftsinformatiker bekommen Sie überall Finanztipps. Was fehlt, ist jemand, der Ihnen die Reihenfolge erklärt. Genau dafür hat Bernd Krause den Finanzplaner für Akademiker geschrieben – und das Kapitel zur Berufsunfähigkeit beginnt mit einem Bild, das hängen bleibt:
„Stellen Sie sich vor, im Keller Ihres Hauses steht ein Geldautomat. Würden Sie den versichern? Was wäre, wenn er kein Geld mehr ausspucken würde? Ihr eigener Geldautomat sind Sie."
Der Finanzplaner für Akademiker, Kapitel Top-3-Versicherungen nach der UniRechnen Sie einmal nach: Bruttoeinkommen mal zwölf, mal die Jahre bis 67. Setzen Sie sich vielleicht hin, bevor Sie auf „Ergebnis" drücken. Das ist die Untergrenze dessen, was Ihre Arbeitskraft wert ist.
Zum Buch: Der Finanzplaner für Akademiker →Der günstige Beitrag ist schnell gefunden. Der passende Vertrag nicht.
Sie bekommen bei uns kein Verkaufsgespräch, sondern jemanden, der das Bedingungswerk gelesen hat. Was am Ende empfohlen wird, richtet sich nach Ihrer Rolle, Ihrem Reiseanteil und Ihrer Gesundheitsgeschichte. #besserberaten
Jetzt BU-Beratung anfragen →