
BU für wissenschaftliche Mitarbeiter: Die Uni sichert Ihre Stelle. Nicht Sie.
Befristet, hochqualifiziert, unterbezahlt und in der Regel ohne funktionierendes Netz für den Fall, dass die Gesundheit nicht mitspielt. Was Sie über Ihre Absicherung wissen sollten, bevor der nächste Vertrag ausläuft.
Anbieterunabhängig · 34 BU-Tarife im Vergleich · Antwort in der Regel binnen eines Werktages

Das Grundproblem: Ihr Vertrag endet, Ihr Risiko nicht
Wer im Wissenschaftsbetrieb arbeitet, kennt die Rechnung: sechs Jahre bis zur Promotion, sechs Jahre danach. Was das Wissenschaftszeitvertragsgesetz nicht regelt, ist die Frage, wovon Sie leben, wenn Sie in Jahr vier krank werden und nicht mehr arbeiten können.
Die Antwort ist unangenehm. Als angestellte wissenschaftliche Mitarbeiterin sind Sie sozialversicherungspflichtig, also gibt es grundsätzlich einen Anspruch auf Erwerbsminderungsrente. Nur: Diese Rente fragt nicht danach, ob Sie noch forschen können. Sie fragt, ob Sie irgendeine Tätigkeit auf dem allgemeinen Arbeitsmarkt drei Stunden täglich schaffen. Wer nach einer schweren Erkrankung nicht mehr konzentriert publizieren, aber Telefondienst leisten kann, bekommt nichts.
Und selbst wenn: Die volle Erwerbsminderungsrente liegt im Durchschnitt bei einem Bruchteil des letzten Bruttoeinkommens. Bei einer halben Stelle nach TV-L E13 – für viele Promovierende der Normalfall – reden wir über einen Betrag, mit dem in einer Universitätsstadt keine Wohnung zu bezahlen ist.
Dazu kommt ein Effekt, der speziell im Wissenschaftsbetrieb greift: Weil Ihre Anstellung ohnehin befristet ist, wirkt das Thema Absicherung wie etwas, das man später regelt – wenn die Stelle unbefristet ist, wenn die Professur kommt, wenn man in die Industrie wechselt. Nur ist genau die befristete Phase die, in der Sie am wenigsten Reserven haben.
Die Einstufungs-Falle: „Wissenschaftlicher Mitarbeiter" ist kein Beruf
Für einen Versicherer sagt Ihre Stellenbezeichnung fast nichts aus. Sie beschreibt ein Vertragsverhältnis, keine Tätigkeit. Und genau daran hängt Ihr Beitrag.
Unter derselben Bezeichnung arbeiten in Deutschland Menschen, die den ganzen Tag Texte lesen und schreiben – und Menschen, die im Chemielabor mit Lösungsmitteln hantieren, in der Werkstatt Prüfstände aufbauen oder auf Grabungen im Gelände stehen. Für die Risikobewertung sind das völlig verschiedene Berufe.
| Tatsächliche Tätigkeit | Typische Fächer | Was das für die Einstufung bedeutet |
|---|---|---|
| Reine Schreibtischarbeit Lesen, Schreiben, Auswerten, Lehre | Geistes- und Sozialwissenschaften, Mathematik, Theoretische Physik, Jura | Beste Berufsgruppe, niedrigster Beitrag. Hier gibt es kaum Diskussion. |
| Labor mit Gefahrstoffen Synthese, Analytik, Zellkultur | Chemie, Biologie, Pharmazie, Medizin | Schlechtere Einstufung. Allergien und Hautthemen aus dem Laboralltag werden bei der Gesundheitsprüfung genau angesehen. |
| Technikum, Werkstatt, Prüfstand Aufbauten, Messungen, Maschinen | Maschinenbau, Elektrotechnik, Verfahrenstechnik | Deutlich schlechtere Einstufung, weil körperliche Anteile hinzukommen. |
| Feldarbeit Grabung, Gelände, Expedition | Archäologie, Geowissenschaften, Ökologie | Am ungünstigsten. Wird häufig unterschätzt, weil im Vertrag nichts davon steht. |
Der Fehler, der später teuer wird: Im Antrag „wissenschaftlicher Mitarbeiter, Universität" anzugeben und es dabei zu belassen. Das ist nicht falsch, aber es ist unvollständig – und im Leistungsfall prüft der Versicherer, was Sie tatsächlich getan haben. Wer als Chemiker im Labor stand und eine Einstufung wie ein Bürobeschäftigter hat, riskiert eine unangenehme Diskussion zum denkbar schlechtesten Zeitpunkt.
Wir formulieren die Tätigkeitsbeschreibung deshalb mit Ihnen gemeinsam, bevor irgendetwas eingereicht wird: welcher Anteil Ihrer Arbeitszeit am Schreibtisch stattfindet, welcher im Labor, ob Sie lehren und ob Sie Geräte selbst bedienen. Wenn Ihr Fach ohnehin ein eigenes Profil hat, lohnt zusätzlich der Blick auf die fachspezifischen Seiten: BU für Chemiker, BU für Informatiker oder BU für Ingenieure.
Die 6 häufigsten Fehler in der Qualifikationsphase
Warten, bis die Stelle unbefristet ist
Der häufigste Satz in unseren Gesprächen: „Ich wollte warten, bis ich weiß, wie es weitergeht." Das Problem ist, dass Ihre Gesundheitsakte in der Zwischenzeit weiterwächst. Und im Wissenschaftsbetrieb kann das Warten zehn Jahre dauern.
Die BU-Rente an der halben Stelle bemessen
Wer mit einer 50-Prozent-Stelle rechnet, sichert 50 Prozent eines ohnehin niedrigen Einkommens ab. Sinnvoller ist, sich am Zieleinkommen zu orientieren – dem, was Sie nach der Qualifikationsphase verdienen werden. Mit Nachversicherungsgarantien lässt sich das ohne neue Gesundheitsprüfung nachziehen.
Die VBL für eine Absicherung halten
Die Zusatzversorgung des öffentlichen Dienstes ist eine Betriebsrente, keine Berufsunfähigkeitsabsicherung. Es gibt zwar eine Erwerbsminderungskomponente – die setzt aber die gesetzliche Erwerbsminderungsrente voraus und fällt entsprechend niedrig aus. Bei kurzen Beschäftigungszeiten kommt praktisch nichts an.
Den Wechsel in die Wirtschaft nicht mitdenken
Ein großer Teil der Promovierten verlässt die Hochschule. Wenn Ihr Vertrag den Berufswechsel nicht abbildet, stehen Sie danach mit einer Absicherung da, die zum alten Leben passt. Gute Tarife nennen den Berufswechsel ausdrücklich als Nachversicherungsanlass.
Studienzeit-Behandlungen vergessen
Der Physiotherapeut wegen des Rückens im dritten Semester, die Beratungsstelle in der Prüfungsphase, die Allergietestung – all das steht in Ihrer Akte und ist angabepflichtig. Nicht, weil es problematisch wäre, sondern weil eine Lücke im Antrag den ganzen Vertrag gefährdet.
Beim Preis vergleichen statt bei den Bedingungen
Ein Vergleichsportal sortiert nach Beitrag. Was es nicht zeigt: ob der Versicherer auf die abstrakte Verweisung verzichtet, wie er befristete Beschäftigung bewertet und was passiert, wenn Sie zwischen zwei Verträgen arbeitslos sind.
Befristung, Lücken, Elternzeit: Was mit dem Vertrag passiert
Die Frage kommt in fast jedem Gespräch mit wissenschaftlichen Mitarbeitern – und die Antwort beruhigt meistens.
Ihre Berufsunfähigkeitsversicherung ist ein privater Vertrag zwischen Ihnen und dem Versicherer. Sie hängt nicht an Ihrem Arbeitgeber und nicht an Ihrer Stelle. Wenn Ihr Vertrag an der Universität ausläuft und Sie drei Monate zwischen zwei Projekten überbrücken, läuft die BU unverändert weiter – solange die Beiträge gezahlt werden.
Für genau diese Situationen gibt es Instrumente, die man vorher vereinbaren sollte:
- Beitragsstundung: Bei vorübergehender Zahlungsschwierigkeit lassen sich Beiträge stunden, ohne dass der Schutz erlischt. Die Bedingungen dafür unterscheiden sich erheblich zwischen den Gesellschaften.
- Beitragsfreistellung: Der Vertrag ruht, die Absicherung sinkt entsprechend. Besser als Kündigung, aber nur als Notlösung gedacht.
- Elternzeit-Regelungen: Viele Tarife erlauben eine befristete Beitragspause. Wer im Wissenschaftsbetrieb Familie plant, sollte das vorher klären, nicht nachher.
- Dynamik aussetzen: In knappen Jahren die automatische Beitragserhöhung pausieren, ohne die Option dauerhaft zu verlieren.
Was Sie auf keinen Fall tun sollten: Den Vertrag kündigen, um Geld zu sparen. Ein neuer Abschluss ein paar Jahre später bedeutet höheres Eintrittsalter, eine gewachsene Krankenakte und im schlimmsten Fall gar keine Annahme mehr. Sprechen Sie vorher mit uns – in fast allen Fällen gibt es eine Lösung, die den Schutz erhält.
Drei Wege aus der Wissenschaft – und ein Vertrag, der alle drei kennen muss
Fragen Sie zehn Promovierende, wo sie in zehn Jahren stehen, und Sie bekommen zehn verschiedene Antworten. Das ist keine Schwäche der Planung, sondern die Natur dieser Berufsphase. Für Ihre Absicherung hat es allerdings eine unbequeme Konsequenz.
Die Berufsunfähigkeitsversicherung ist die eine Entscheidung, die Sie am Anfang treffen und danach nicht mehr revidieren. Ein Wechsel bedeutet höheres Eintrittsalter, eine gewachsene Krankenakte und im ungünstigen Fall gar keine Annahme mehr. Was Ihr Vertrag in zwanzig Jahren leisten soll, muss deshalb heute hineingeschrieben werden – zu einem Zeitpunkt, an dem Sie noch gar nicht wissen können, welchen der drei Wege Sie gehen.
Verbeamtung
Professur, Lehrstuhl, Laufbahn im höheren Dienst. Ab dem Tag der Ernennung zählt nicht mehr Berufsunfähigkeit, sondern Dienstunfähigkeit – ein anderer Maßstab, über den der Dienstherr entscheidet.
Was der Vertrag braucht: eine echte Dienstunfähigkeitsklausel. Nachträglich einbauen lässt sie sich bei vielen Tarifen nicht. Was dahintersteckt, steht auf unserer Seite zur Dienstunfähigkeitsversicherung.
Wirtschaft und Industrie
Der häufigste Weg. Mit ihm steigt das Einkommen oft sprunghaft – und die Absicherung aus der Promotionszeit deckt plötzlich einen Bruchteil dessen ab, was Sie verdienen.
Was der Vertrag braucht: Nachversicherungsgarantien, die den Berufswechsel und Gehaltssprünge ausdrücklich als Anlass nennen – ohne erneute Gesundheitsprüfung. Und eine Einstufung, die sich verbessert, wenn Sie das Labor gegen den Schreibtisch tauschen.
Im öffentlichen Dienst bleiben
Angestellt nach TV-L oder TVöD, an der Hochschule, in einem Institut oder einer Behörde. Sozialversicherungspflichtig, aber mit derselben schwachen Erwerbsminderungsrente wie alle anderen.
Was der Vertrag braucht: eine Rentenhöhe, die zur Besoldungs- beziehungsweise Entgeltgruppe passt, und eine Dynamik, die den Wert über Jahrzehnte hält. Die VBL schließt diese Lücke nicht.
Der Punkt, an den kaum jemand denkt: das Endalter
Ihr Vertrag läuft bis zu einem festen Endalter, üblicherweise 67. Wird die Regelaltersgrenze angehoben – und darüber wird seit Jahren diskutiert –, entsteht am Ende Ihres Berufslebens eine Lücke, die Sie mit sechzig nicht mehr schließen können. Manche Tarife bieten deshalb eine Verlängerungsoption ohne neue Gesundheitsprüfung an. Das kostet heute wenig und ist in dreißig Jahren womöglich der Unterschied zwischen abgesichert und nicht abgesichert.
Deshalb schauen wir in der Beratung nicht nur darauf, was Sie heute tun, sondern fragen ausdrücklich: Was ist der wahrscheinlichste Weg, und was der zweitwahrscheinlichste? Ein Vertrag, der beide abdeckt, kostet selten viel mehr als einer, der nur den heutigen Zustand kennt.
Was kostet die BU für wissenschaftliche Mitarbeiter?
Eine ehrliche Vorbemerkung: Jede Zahl hier ist eine Größenordnung, kein Angebot. Was Sie tatsächlich zahlen, hängt an Alter, Gesundheitszustand, Laufzeit und Ihrer konkreten Tätigkeit.
| Ausgangslage | BU-Rente | Größenordnung monatlich |
|---|---|---|
| 26 Jahre, Promotion in den Geisteswissenschaften, reine Schreibtischarbeit | 1.500 € | ca. 45–65 € |
| 28 Jahre, Promotion Chemie, überwiegend Labor | 2.000 € | ca. 85–125 € |
| 31 Jahre, Postdoc Maschinenbau, Prüfstand und Technikum | 2.500 € | ca. 135–195 € |
| 33 Jahre, Postdoc Informatik, reine Bildschirmarbeit | 2.500 € | ca. 90–135 € |
Der Beitrag wirkt bei einer halben Stelle nach TV-L erst einmal nach viel Geld. Deshalb rechnen wir es andersherum durch: Eine Absicherung von 1.500 Euro monatlich über dreißig Jahre entspricht einer Leistung von 540.000 Euro. Dafür zahlen Sie in der günstigen Konstellation vielleicht zwanzigtausend Euro über die gesamte Laufzeit ein. Das ist keine Versicherung, die man sich schönrechnen muss.
Ein Weg, der oft passt: Mit einer niedrigen Rente starten, die zum aktuellen Gehalt passt, und den Vertrag mit starken Nachversicherungsgarantien ausstatten. Beim Wechsel in die Industrie, bei Verbeamtung oder bei einer Gehaltssteigerung erhöhen Sie dann ohne neue Gesundheitsprüfung. Das ist die einzige Variante, bei der die Krankenakte von heute für immer die relevante bleibt.
Beraterinnen und Berater im Festgehalt – nicht auf Provision
Für eine Berufsgruppe, die beruflich Interessenkonflikte offenlegen muss, ist das vermutlich das relevanteste Argument.
Unsere Beraterinnen und Berater bekommen ein festes Monatsgehalt. Kein Anteil daran hängt davon ab, welchen Tarif Sie abschließen, wie hoch der Beitrag ist oder ob Sie überhaupt abschließen. Wir erhalten wie jeder Makler eine Courtage vom Versicherer – die ist im Beitrag jedes Vertrags ohnehin eingerechnet, unabhängig davon, wo Sie ihn abschließen. Der Unterschied ist, dass diese Courtage bei uns nicht auf dem Konto der beratenden Person landet.
Das ist auch der Grund, warum wir Ihnen bei einer halben Stelle guten Gewissens zu einer kleinen Rente mit starken Garantien raten können, statt Ihnen die größtmögliche Absicherung zu verkaufen.
So funktioniert unsere BU-Beratung – in 4 Schritten
Tätigkeit klären
Wir gehen durch, was Sie tatsächlich tun – Schreibtisch, Labor, Lehre, Gelände. Erst danach lässt sich sagen, welche Versicherer für Sie überhaupt in Frage kommen.
Gesundheitsangaben aufbereiten
Gemeinsam durch die Krankenakte, inklusive der Behandlungen aus der Studienzeit. Bei Bedarf holen wir Befunde ein, damit nichts unklar bleibt.
Anonyme Voranfrage
Bei Vorerkrankungen fragen wir bei mehreren Versicherern an, ohne Ihren Namen zu nennen. So kennen Sie Ihre Chancen, bevor irgendwo eine Ablehnung aktenkundig wird.
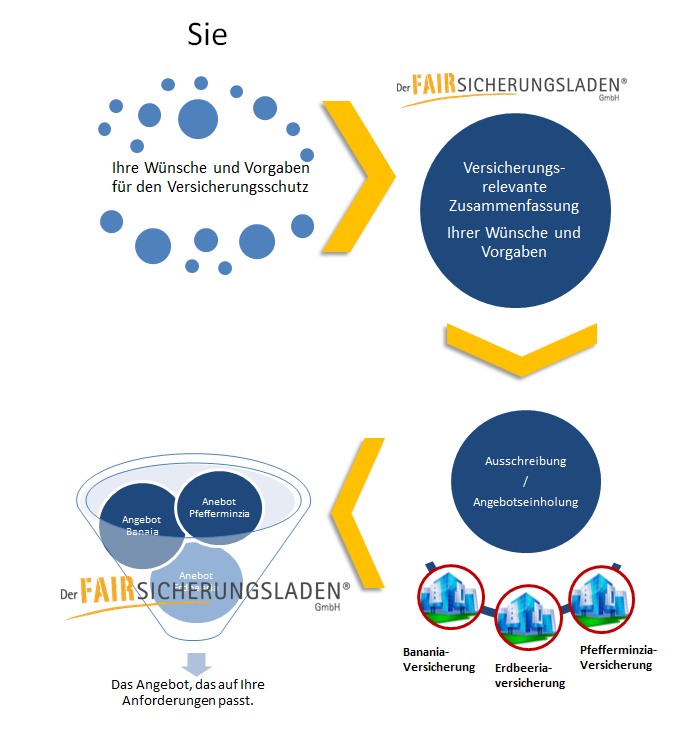
Vergleich und Entscheidung
Sie bekommen die Angebote nebeneinander, mit den Unterschieden in den Bedingungen im Klartext. Entscheiden können Sie danach – oder auch nicht.
Für die Beratung selbst stellen wir Ihnen keine Rechnung. Die Vergütung erfolgt über die Courtage des Versicherers, die im Beitrag jedes Vertrags ohnehin enthalten ist – unabhängig davon, wo Sie abschließen.
Kunde werden geht auch ohne Wechsel
Vielleicht haben Sie schon eine BU – abgeschlossen im Studium, über die Eltern, über einen Vertreter vor Ort. Dann müssen Sie nichts kündigen, um bei uns Kunde zu werden.
Als Versicherungsmakler können wir bestehende Verträge in unsere Betreuung übernehmen, ohne dass Sie wechseln. Ihre Beiträge bleiben identisch. Die Courtage, die bisher an den vermittelnden Vertreter fließt, kommt dann zu uns. Für Sie entstehen keine Mehrkosten – und Sie haben jemanden, der im Leistungsfall auf Ihrer Seite steht.
Was wir dann üblicherweise prüfen:
- Passt die Einstufung noch? Wer im Studium abgeschlossen hat und inzwischen im Labor arbeitet, hat unter Umständen eine Einstufung, die nicht mehr stimmt.
- Reicht die Höhe? Eine Rente von 1.000 Euro aus dem Studentenvertrag ist ein guter Anfang und selten das Ziel. Wir schauen, ob sich der Vertrag über Nachversicherungsgarantien anheben lässt.
- Lohnt ein Update? Gerade bei Tarifen, die älter als sechs Jahre sind. Bedingungswerke haben sich deutlich verbessert, manche Versicherer bieten den Wechsel in aktuelle Bedingungen ohne neue Gesundheitsprüfung an.
- Und wenn ein Wechsel sinnvoll wäre? Dann prüfen wir parallel. Der alte Vertrag bleibt bestehen, bis der neue steht. Andersherum wird es gefährlich.
Bevor Sie anfragen: Das hier beantwortet die meisten Fragen vorab
Eine BU-Beratung ist kein Verkaufstermin, sondern Arbeit an Ihrer Akte. Damit Sie vorher wissen, worauf Sie sich einlassen, haben wir jeden Schritt aufgeschrieben.
Wie läuft das bei uns ab?
Vom ersten Kontakt bis zur Police, ohne Überraschungen.
- So beraten wir zur BUDer komplette Ablauf, von der ersten Anfrage bis zur Police
- Die Gesundheitsprüfung Schritt für SchrittWas der Versicherer prüft und wie lange das dauert
- Die größten Fehler bei VoranfragenAus der Praxis: Was schiefgeht, bevor der Antrag überhaupt läuft
Was, wenn schon etwas in der Akte steht?
In der Qualifikationsphase sind es meist drei Themen: der Rücken vom Sitzen, die Folgen von Dauerbelastung – und je nach Fach der Kontakt mit Laborstoffen.
- BU trotz RückenbeschwerdenBandscheibe, Verspannung, Physio: Wann Versicherer trotzdem annehmen
- BU trotz AllergiePollen, Lebensmittel, Stoffkontakt – und was bei Asthma gilt
- Alle Diagnosen im ÜberblickUnser Ratgeber zur BU trotz Vorerkrankung
Woran erkenne ich einen guten Tarif?
Die Kriterien, auf die wir bei jedem Vergleich schauen.
- BU-Klauseln verständlich erklärtAbstrakte Verweisung, Dynamik, Nachversicherung
- Gute und schlechte AusschlüsseNicht jeder Ausschluss ist ein Problem. Manche sind es sehr wohl
- BU-VergleichsrechnerErste Orientierung zu Beiträgen, bevor wir ins Detail gehen
Bernd erklärt im Video
Wenn Sie sich vorab ein Bild machen möchten: In drei Minuten sehen Sie, wie wir konkret vorgehen – von der ersten Anfrage bis zum Vertragsangebot.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen
Der wichtigste Satz vorweg: Nichts von dem, was Sie uns erzählen, geht ohne Ihre Freigabe an einen Versicherer. Die anonyme Voranfrage klärt Ihre Chancen, bevor irgendwo Ihr Name auftaucht. Das ist der Grund, warum wir so hartnäckig auf die Reihenfolge achten.
Warum Sie Testsiegern nicht blind vertrauen sollten
Bernd erklärt im Video, warum Tarifnoten bei technischen und naturwissenschaftlichen Berufen wenig aussagen – und worauf es stattdessen ankommt. Für die Qualifikationsphase gilt das doppelt, weil sich Ihre Tätigkeit noch ändern wird.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenDiese BU-Tarife können wir miteinander vergleichen
Damit „anbieterunabhängig" nicht nur ein Wort bleibt, hier die Gesellschaften, die wir in der Beratung tatsächlich gegenüberstellen können:
- Allianz Lebensversicherung AG
- Alte Leipziger Lebensversicherung a.G.
- AXA Lebensversicherung AG
- Barmenia Lebensversicherung AG
- Basler Lebensversicherung AG
- Canada Life
- Concordia oeco Lebensversicherung AG
- Condor Lebensversicherung AG
- Continentale Lebensversicherung AG
- Delta Direkt (Risikolebensversicherung)
- Deutsche Beamtenversicherung AG
- Die Bayerische
- Dialog Lebensversicherungs-AG
- DLV Lebensversicherung AG (Risikolebensversicherung)
- Europa Lebensversicherung AG *
- ERGO Lebensversicherung AG
- Gothaer Lebensversicherung AG
- Hannoversche Lebensversicherung AG *
- Hanse Merkur Lebensversicherung AG
- HDI Lebensversicherung AG
- InterRisk Lebensversicherung AG
- Klinikrente
- Lebensversicherung von 1871 a.G. München
- Metallrente
- Nürnberger Lebensversicherung AG
- Standard Life plc
- Signal Iduna
- Stuttgarter Lebensversicherung a.G.
- Swiss Life AG
- Universa Lebensversicherung a.G.
- Volkswohl Bund Lebensversicherung a.G.
- Württembergische Lebensversicherung AG
- WWK
- Zurich Deutscher Herold Lebensversicherung AG
* Europa und Hannoversche nur bei Courtagezahlung durch den Kunden.
Wir vergleichen diese mit umfangreichen Leistungsgegenüberstellungen und erläutern Ihnen die Tarifunterschiede, fragen Sie uns gerne.
Erst nachlesen, dann fragen
Sie recherchieren beruflich, bevor Sie etwas behaupten. Deshalb hier zuerst die Quellen: Unsere Ratgeber-Bibliothek umfasst über 50 PDFs, darunter der BU-Ratgeber mit den fünf Punkten, an denen Verträge im Leistungsfall scheitern, und einen Ratgeber zum Berufseinstieg nach dem Studium.
Zur Ratgeber-Bibliothek →BU-Beratung für wissenschaftliche Mitarbeiter anfragen
Schreiben Sie kurz, in welchem Fach Sie arbeiten, wie Ihre Stelle aussieht und wie viel Zeit Sie tatsächlich im Labor, im Gelände oder am Schreibtisch verbringen. Genau daran hängt die Einstufung.
Lieber direkt sprechen? 0721 358 369 · oder per E-Mail an anfrage@fair-ka.de
Häufige Fragen von wissenschaftlichen Mitarbeitern zur BU
Nichts. Ihre Berufsunfähigkeitsversicherung ist ein privater Vertrag zwischen Ihnen und dem Versicherer und hängt weder an Ihrem Arbeitgeber noch an Ihrer Stelle. Solange die Beiträge gezahlt werden, läuft der Schutz unverändert weiter – auch in einer Übergangsphase zwischen zwei Projekten. Für knappe Zeiten gibt es Stundung und Beitragsfreistellung; beides sollte man vorher vereinbaren, statt im Ernstfall zu kündigen.
In aller Regel nicht. Sie knüpft nicht an Ihren Beruf an, sondern an die Frage, ob Sie irgendeine Tätigkeit auf dem allgemeinen Arbeitsmarkt noch drei Stunden täglich schaffen. Wer nicht mehr forschen, aber einfache Tätigkeiten ausüben kann, erhält nichts. Selbst die volle Erwerbsminderungsrente liegt deutlich unter dem letzten Bruttoeinkommen – bei einer halben Stelle nach TV-L bleibt ein Betrag, der zum Leben nicht reicht.
Die Zusatzversorgung des öffentlichen Dienstes ist eine Betriebsrente, keine Berufsunfähigkeitsabsicherung. Es gibt eine Erwerbsminderungskomponente, die setzt aber die gesetzliche Erwerbsminderungsrente voraus und fällt entsprechend gering aus. Bei den kurzen Beschäftigungszeiten, die im Wissenschaftsbetrieb üblich sind, kommt praktisch nichts zusammen.
Nicht an der halben Stelle orientieren, sondern am Zieleinkommen nach der Qualifikationsphase. Ein bewährter Weg: mit einer Rente starten, die zum heutigen Budget passt, und den Vertrag mit starken Nachversicherungsgarantien ausstatten. Beim Wechsel in die Industrie oder bei einer Gehaltssteigerung erhöhen Sie dann ohne neue Gesundheitsprüfung – Ihre Krankenakte von heute bleibt die maßgebliche.
Wenn der Vertrag es vorsieht, ja. Gute Tarife nennen den Berufswechsel ausdrücklich als Nachversicherungsanlass, sodass Sie die Rente ohne erneute Gesundheitsprüfung anheben können. Wichtig ist außerdem, dass der Versicherer bei einer Verbesserung der Tätigkeit – etwa vom Labor an den Schreibtisch – die Einstufung anpasst. Beides gehört vor Abschluss geprüft, nicht danach.
Weil „wissenschaftlicher Mitarbeiter" ein Vertragsverhältnis beschreibt, keine Tätigkeit. Unter derselben Bezeichnung arbeiten Menschen am Schreibtisch, im Chemielabor, an Prüfständen und auf Grabungen – für die Risikobewertung sind das verschiedene Berufe mit deutlich unterschiedlichen Beiträgen. Wer die Tätigkeit zu pauschal angibt, riskiert außerdem eine Diskussion im Leistungsfall.
Ja, im Rahmen der gefragten Zeiträume. Der Physiotherapeut wegen des Rückens, die Allergietestung, jeder Arztbesuch – all das steht in Ihrer Akte und ist angabepflichtig. Das ist meistens kein Problem für die Annahme, aber eine Lücke im Antrag kann den ganzen Vertrag gefährden. Deshalb gehen wir die Krankenakte vorher gemeinsam durch, statt im Antrag zu raten.
In der Regel ja, aber die Bedingungen unterscheiden sich stark. Bei einer Beitragsfreistellung ruht der Vertrag und die Absicherung sinkt entsprechend – besser als eine Kündigung, aber nur als Notlösung gedacht. Häufig ist eine Stundung die bessere Wahl: Der Schutz bleibt voll bestehen, die Beiträge werden nachgezahlt. Welche Möglichkeiten Ihr Tarif bietet, sollte vor Abschluss feststehen.
Jetzt. Zwei Gründe: Der Beitrag richtet sich nach dem Eintrittsalter und friert auf niedrigem Niveau ein. Und Ihre Gesundheitsakte ist heute kürzer als in vier Jahren. Wer wartet, bis die Stelle unbefristet ist, wartet im Wissenschaftsbetrieb möglicherweise ein Jahrzehnt – mit allem, was in dieser Zeit in der Akte landet.
Nein. Die Abschluss- und Vertriebskosten sind in jedem Vertrag eingepreist, unabhängig davon, über welchen Weg er zustande kommt. Der Beitrag ist überall identisch. Unsere Berater arbeiten auf Festgehalt, ohne Provisionsanreiz je Abschluss. Der Unterschied liegt in der Einstufung, den Klauseln und der Antragsvorbereitung – nicht im Preis.
Meistens ja, und Sie müssen dafür nichts wechseln. Wir übernehmen bestehende Verträge in die Betreuung, ohne dass sich Ihre Beiträge ändern. Geprüft wird dann, ob die Einstufung noch zu Ihrer heutigen Tätigkeit passt, ob die Höhe reicht und ob sich der Vertrag über Nachversicherungsgarantien anheben lässt. Bei Tarifen, die älter als sechs Jahre sind, lohnt zusätzlich der Blick auf zwischenzeitlich verbesserte Bedingungen.
Ja, erheblich – vor allem, wenn eine Verbeamtung dazukommt. Dann greift statt der Berufsunfähigkeit die Dienstunfähigkeit, und der Vertrag braucht eine passende Dienstunfähigkeitsklausel. Was dabei zu beachten ist, steht auf unserer Seite zur BU für Wissenschaftler, die den Karriereweg bis zur Professur behandelt.
Weiterführende Informationen
Das Kapitel, das die meisten überspringen
In meinem Buch „Der Finanzplaner für Akademiker" gibt es ein Bild, das gerade in der Qualifikationsphase passt: Ihre Arbeitskraft ist ein Geldautomat, der über die kommenden Jahrzehnte eine bestimmte Summe ausspuckt. Bei einem Berufsleben, das nach der Promotion erst richtig anfängt, sind das schnell anderthalb bis zwei Millionen Euro. Ein Gerät dieses Werts würde niemand unversichert im Flur stehen lassen.
Der Haken ist, dass dieser Automat in Ihrer Situation noch nicht viel ausspuckt. Eine halbe Stelle fühlt sich nicht nach zwei Millionen an, sondern nach knapper Miete. Genau deshalb wird die Absicherung aufgeschoben – und genau deshalb ist sie hier wichtiger als bei jemandem mit Rücklagen.
Was ich Ihnen ehrlich sagen kann, aus einigen tausend Beratungen: Die Menschen, die zu uns kommen, nachdem etwas passiert ist, sagen nie, sie hätten einen günstigeren Tarif gebraucht. Sie sagen, dass ihnen niemand erklärt hat, was in den Bedingungen wirklich steht.
Warum wir dazu ein ganzes Buch geschrieben haben
Die Fragen, die uns aus dem Wissenschaftsbetrieb erreichen, ähneln sich so sehr, dass unser Geschäftsführer Bernd Krause sie aufgeschrieben hat: „Der Finanzplaner für Akademiker" behandelt Absicherung, Altersvorsorge und Geldanlage für Menschen mit langer Ausbildung und spätem Berufseinstieg – also genau für Ihre Ausgangslage.
Dazu kommen über 200 Videos auf unserem YouTube-Kanal, in denen Bernd einzelne Themen erklärt. Beides ist kostenfrei zugänglich, und beides hilft Ihnen auch dann weiter, wenn Sie nie mit uns sprechen.
Ihre Stelle ist befristet. Ihre Gesundheit sollte es nicht sein.
Wir schauen uns Ihre Situation an – Fach, Tätigkeit, bestehende Verträge – und sagen Ihnen ehrlich, was sinnvoll ist und was nicht. Auch wenn das Ergebnis lautet, dass Sie im Moment nichts brauchen.
Anbieterunabhängig · Berater auf Festgehalt · 34 BU-Tarife im Vergleich · seit 1983 in Karlsruhe