
⚙️ Spezialisiert auf Akademiker & Ingenieure · Festgehalt statt Provision · Seit 1983
BU für Maschinenbauingenieure: Die günstige Eingruppierung ist eine Falle, wenn die Bedingungen nicht stimmen
Maschinenbauingenieure landen versicherungstechnisch oft in einer der besten Berufsgruppen – kleines Risiko, niedriger Beitrag. Das verleitet zur Schlamperei bei den Bedingungen. Genau dort entscheidet sich später, ob Sie im Leistungsfall Geld sehen oder nicht. Aus über 6.000 BU-Beratungen, von Mensch zu Mensch.
✓ Festgehalt – kein Provisionsinteresse ✓ 34 BU-Versicherer im Vergleich ✓ Anonyme Voranfragen ✓ Online seit 2015 oder Karlsruhe

Der deutsche Maschinenbauingenieur genießt weltweit ein sehr hohes Ansehen – egal, ob Sie in der Fahrzeugtechnik, Werkstoffkunde oder Regelungstechnik arbeiten. Insofern könnten die generellen wirtschaftlichen Rahmenbedingungen kaum besser sein. Mit den Herausforderungen der immer schneller wachsenden Industrie steigen aber auch die Anforderungen im Berufsleben. Wenn Sie Stress im Beruf haben oder sich stundenlang konzentrieren müssen, bleiben Bluthochdruck und psychische Belastungen auch bei Ihnen keine Ausnahme – sie hinterlassen Spuren in Ihrer Gesundheit. Um sich gegen den finanziellen Schaden einer Berufsunfähigkeit zu schützen, gibt es die private Berufsunfähigkeitsversicherung.
Inhalt dieser Seite
- Günstig versichert – und trotzdem unterversichert?
- Fehler 1: Niedrigste Berufsgruppe automatisch annehmen
- Fehler 2: Wirbelsäulen-Ausschluss übersehen
- Fehler 3: Auslandseinsätze unterschätzen
- Fehler 4: Versorgungswerk-Schutz überschätzen
- Fehler 5: Nachversicherungsgarantie verschenken
- Fehler 6: BU-Rente zu niedrig wegen guter Eingruppierung
- Karrierephasen: Wann ist der optimale Einstieg?
- Welche Maschinenbau-Tätigkeit haben Sie?
- Diese 34 BU-Tarife vergleichen wir
- Beratung anfragen
- Häufige Fragen
Günstig versichert – und trotzdem unterversichert?
Da Maschinenbauingenieure vor allem planerisch tätig werden, ist ihr Risiko, berufsunfähig zu werden, vergleichsweise gering. Sie werden daher von den Versicherern in der Regel in günstige Risikogruppen eingestuft – mit entsprechend günstigen Beiträgen. Genau diese gute Ausgangslage wird zur Falle, wenn man sie für eine grundsätzliche Unverletzbarkeit hält:
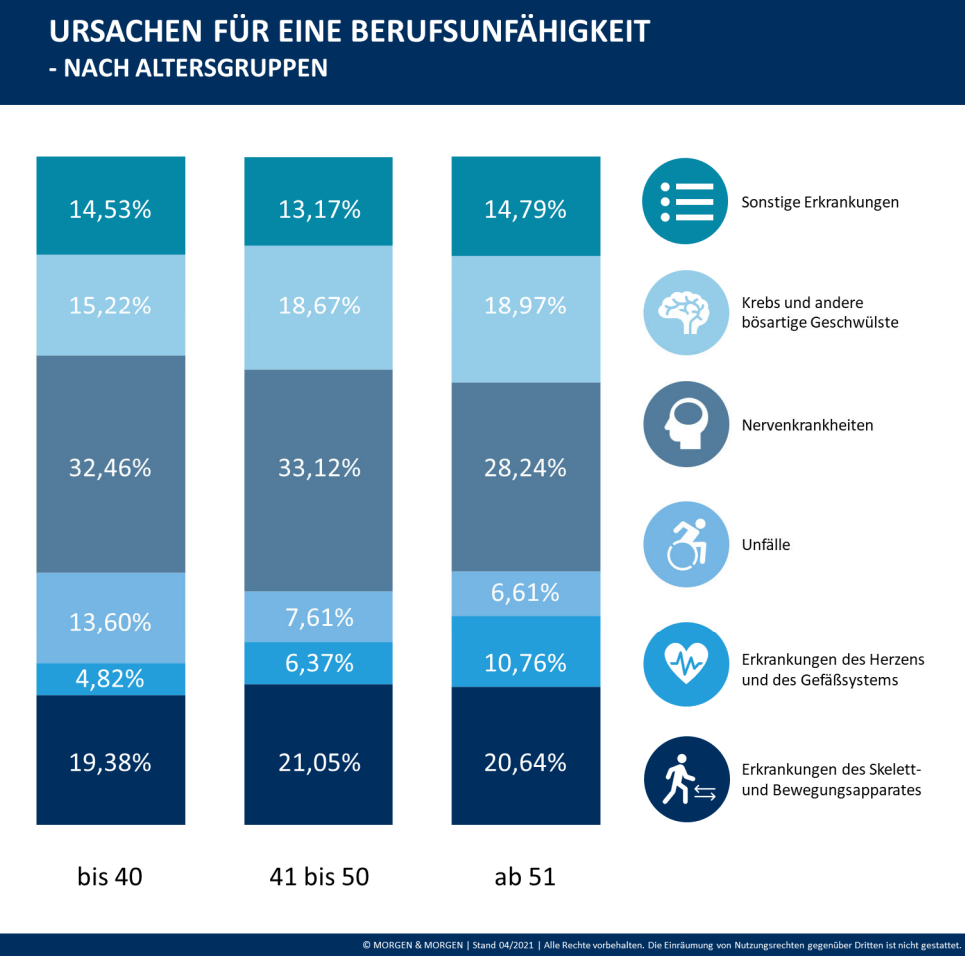
Die häufigsten Krankheitsbilder bei akademischen Schreibtischberufen: psychische Erkrankungen, Erkrankungen des Bewegungsapparates und Krebs. Genau diese drei Bereiche sind es, bei denen Versicherer im Antrag am genauesten hinschauen – und bei Vorbehandlungen am häufigsten Ausschlüsse oder Zuschläge setzen. Wer beim Abschluss schludert, zahlt im Leistungsfall doppelt: einmal mit dem ausbleibenden Geld, einmal mit dem Stress, vor Gericht zu müssen.
Die 6 häufigsten Fehler von Maschinenbauingenieuren bei der BU-Versicherung
Diese Punkte stehen in keinem Finanztest-Ranking. Sie kommen aus Gesprächen mit Konstrukteurinnen, Projektingenieuren, Inbetriebnehmern und Maschinenbauingenieuren in Führungspositionen – und aus den Leistungsfällen, in denen es ans Eingemachte ging.
„Maschinenbauingenieur" ist nicht gleich „Maschinenbauingenieur" – die niedrigste Berufsgruppe ist nicht automatisch Ihre
Versicherer stufen Ingenieure nach Qualifikation und tatsächlicher Tätigkeit ein – nicht nach Berufsbezeichnung. Ein Maschinenbauingenieur mit Master, reiner Bürotätigkeit und Personalverantwortung landet in einer anderen Berufsgruppe als ein Bachelor, der zu 40 % in der Produktion unterwegs ist. Die Prämienunterschiede können bis zu 20 € monatlich betragen – über 30 Jahre Laufzeit sind das mehrere Tausend Euro.
Vergleichsrechner im Internet bilden das nicht ab. Die Berufsgruppen-Einstufung muss bei den meisten Versicherern explizit angefragt werden und ist verhandelbar – wenn Sie wissen, wie. Wir nutzen einen Berufsfragebogen, der genau die Punkte abfragt, die später den Beitrag senken.
Praxisbeispiel: Konstrukteur, Master, 38 Jahre, 95 % Bürotätigkeit. Standard-Onlinerechner schlug Berufsgruppe 2+ vor. Über gezielte Voranfrage haben wir Berufsgruppe 1++ erreicht – derselbe Tarif, identische Leistung, 17 € weniger im Monat.
Den Wirbelsäulen-Ausschluss übersehen – die Klausel, die im Leistungsfall die meiste Wut auslöst
Wer als Maschinenbauingenieur in den letzten Jahren wegen Rückenschmerzen, Bandscheibe, Lumbalgien oder Wirbelsäulenbeschwerden beim Arzt war, bekommt von einigen Versicherern automatisch einen Leistungsausschluss für Erkrankungen der Wirbelsäule. Das bedeutet konkret: Wer im späteren Beruf an einem Bandscheibenvorfall berufsunfähig wird, bekommt nichts.
Da bei Akademikerinnen und Akademikern am Schreibtisch der Bewegungsapparat zu den häufigsten BU-Ursachen gehört, ist dieser Ausschluss besonders teuer. Das Schlimme: Viele übersehen ihn beim Antrag, weil er im Kleingedruckten der Annahmeerklärung steht – nicht in einem groß gedruckten Hinweis.
Was helfen kann: Eine anonyme Risikovoranfrage bei mehreren Versicherern vor dem Antrag. Anbieter wie Alte Leipziger und Volkswohl Bund sind bei moderaten Wirbelsäulen-Vorgeschichten oft kulanter als andere. Die richtige Aufbereitung der Gesundheitsangaben entscheidet darüber, ob Sie Ausschluss, Zuschlag oder normale Annahme bekommen. Mehr dazu: BU trotz Rückenbeschwerden.
Auslandseinsätze und Inbetriebnahme nicht angeben – ein Risiko für den Leistungsfall
Maschinenbauingenieure in Inbetriebnahme, Projektabwicklung oder Service sind oft weltweit unterwegs – China, Indien, USA, Saudi-Arabien. Wer im Antrag nur „Konstrukteur, Bürotätigkeit" angibt und dann später bei einem Inbetriebnahme-Einsatz im Ausland berufsunfähig wird, kann böse überrascht werden: Manche Tarife begrenzen den weltweiten Schutz auf 6 oder 12 Monate; danach gilt der Schutz nur noch in bestimmten Länderlisten.
Wer regelmäßig montiert, in Betrieb nimmt oder Service vor Ort macht, braucht im Vertrag eine echte unbeschränkte Weltabdeckung. Manche Anbieter (z. B. Volkswohl Bund, Alte Leipziger) bieten das standardmäßig, andere nur im Premium-Modul. Wir prüfen das vor Abschluss konkret in den Versicherungsbedingungen.
Versorgungswerk-Schutz überschätzen (gilt für selbstständige Ingenieurinnen und Ingenieure)
Selbstständige und freiberufliche Ingenieure sind oft im Versorgungswerk der Ingenieurkammer rentenversichert. Was viele nicht wissen: Versorgungswerke leisten BU-Rente in der Regel nur bei 100 % dauerhafter Berufsunfähigkeit. Wer noch eingeschränkt arbeiten kann – auch nur stundenweise oder mit reduziertem Pensum –, bekommt vom Versorgungswerk keinen Cent.
Die private BU leistet dagegen bereits ab 50 % Berufsunfähigkeit. Das ist ein massiver Unterschied – gerade bei psychischen Erkrankungen oder Bandscheibenproblemen, die häufig nicht zu 100 %, aber doch zu 60–80 % einschränken. Wer als Selbstständiger glaubt, das Versorgungswerk reiche, hat die Lücke übersehen.
Nachversicherungsgarantie verschenken – das Geschenk an die Versicherung
Maschinenbauingenieure machen typische Karrieresprünge: Berufseinstieg → Senior Engineer → Teamleitung → Abteilungsleitung → ggf. Selbstständigkeit oder Geschäftsführung. Wer sich einmal mit 35 versichert und nie wieder anpasst, hat als Geschäftsführer im selben Unternehmen womöglich eine BU-Rente, die nicht einmal die Kreditrate für das Haus deckt.
Eine Nachversicherungsgarantie erlaubt es, die BU-Rente bei Karriere-Ereignissen (Beförderung, Heirat, Kind, Hauskauf) ohne neue Gesundheitsprüfung anzuheben. Das ist gerade wertvoll, wenn zwischenzeitlich Diagnosen dazugekommen sind – die würden bei einem Neuabschluss Zuschläge oder Ablehnung bedeuten. Bei guten Tarifen ist die Erhöhung bis zu bestimmten Grenzen ohne erneute Risikoprüfung möglich. Wenn der Weg in die Geschäftsführung geht, lohnt zusätzlich der Blick auf unsere Seite zur BU für Geschäftsführer.
BU-Rente zu niedrig – weil der Beitrag so günstig ist
Genau weil Maschinenbauingenieure günstige Beiträge zahlen, lassen sich viele zu Renten von 1.500 oder 2.000 € überreden – „dann ist es richtig günstig". Im Leistungsfall ist das aber für einen Ingenieur mit Familie, Haus und Auto eine Katastrophe. Faustregel: mindestens 60–80 % des Nettoeinkommens absichern.
Wichtig zu wissen: Ab einer monatlichen BU-Rente von 2.500 € verlangen die meisten Versicherer ärztliche Untersuchungen. Bei Senior-Ingenieuren und Führungskräften wird das in der Regel relevant. Die Rente darf außerdem 80 % Ihres Nettoeinkommens nicht übersteigen – sonst nehmen Versicherer Abschläge vor (Stichwort: Bereicherungsverbot).
Hinweis Steuerlast: Die Berufsunfähigkeitsrente ist im Leistungsfall ggf. steuer- und krankenversicherungspflichtig. Wer brutto 2.500 € versichert, hat netto deutlich weniger. Das gehört in jede ehrliche Bedarfsrechnung rein – wir machen das transparent.
Einer dieser Fehler trifft auf Ihre Situation zu? Lassen Sie uns Ihren konkreten Fall durchgehen – anbieterübergreifend, transparent, von Mensch zu Mensch.
Jetzt BU-Beratung anfragen →
Karrierephasen Maschinenbau: Wann ist der optimale Einstieg in die BU?
Für Maschinenbauingenieure gilt – wie für alle Akademiker – noch deutlicher: Der günstigste Beitrag wird festgeschrieben, wenn man jung, gesund und noch im Studium ist. Aber auch später lohnt sich der Einstieg fast immer.
Idealer Einstieg
Niedrigste Beiträge der gesamten Karriere. Beruf: „Student Maschinenbau" – mit Absicherung des angestrebten Ingenieurberufs als Lebensstellung. Wer jetzt abschließt, zahlt 30 Jahre lang den niedrigsten Beitrag. Mehr dazu auf unserer Seite zur BU für Studenten.
Spätestens jetzt
Beiträge noch sehr günstig, Vorerkrankungen meist gering. Wer den Master macht: Tarife mit Karriereklausel wählen – die erhöhen die Berufsgruppe automatisch beim Abschluss, ohne neue Prüfung.
Dringend
Erstes festes Gehalt = erste echte BU-Lücke. Mindestens 60–80 % des Nettoeinkommens absichern. Nachversicherungsgarantie für die nächsten Karrieresprünge im Vertrag fixieren.
BU prüfen lassen
Einkommen ist deutlich gestiegen, BU-Schutz wahrscheinlich nicht. Nachversicherung nutzen oder neuen Tarif erwägen – aber nur, wenn neuer Tarif tatsächlich besser ist und Gesundheit es zulässt. Zum BU-Check.
Versorgungswerk-Lücke schließen
Selbstständige Ingenieurinnen und Ingenieure oft im Versorgungswerk Ingenieurkammer – aber das zahlt nur bei 100 % BU. Private BU ergänzend zwingend, sonst klafft eine Lücke zwischen 50 % und 99 % BU.
Welche Maschinenbau-Tätigkeit haben Sie? Die Berufsgruppe hängt davon ab.
Versicherer stufen Maschinenbauingenieure nicht nach dem Diplom ein, sondern nach dem, was Sie tatsächlich tun. Diese vier Profile begegnen uns am häufigsten:
Konstrukteur / CAD-Engineering
Reine Schreibtisch-Tätigkeit, CAD, Berechnung, Auslegung. Beste Berufsgruppe, niedrigster Beitrag – wenn das im Antrag sauber so beschrieben ist. Watch out: Wirbelsäule und Augen sind hier die typischen BU-Risiken.
Projektingenieur / Projektleitung
Mix aus Büro, Werks- und Kundenbesuchen. Personalverantwortung wirkt sich positiv aus – bei vielen Versicherern führt sie zu einer besseren Berufsgruppe. Ab 5+ unterstellten Mitarbeitenden oft eine Klasse besser.
Inbetriebnahme / Service / Montage
Hoher Auslandsanteil, körperliche Belastung, Schichten, Höhe-/Anlagen-Arbeit. Andere Berufsgruppe, anderes Risikoprofil – aber durchaus versicherbar. Hier wird die weltweite Klausel im Vertrag zur Pflicht.
Forschung & Entwicklung
R&D, Prototyping, Werkstoffversuche im Labor. Bei Laborarbeit mit gefährlichen Stoffen die Infektionsschutzklausel ergänzen. Promovierte Ingenieurinnen und Ingenieure oft in Top-Berufsgruppe – wenn das richtig formuliert wird. Wer an der Hochschule bleibt, findet die Besonderheiten auf unserer Seite für wissenschaftliche Mitarbeiter.
Warum Sie Testsiegern nicht blind vertrauen sollten
Ein Tarif kann in einem Test glänzen und für Sie trotzdem falsch sein – weil kein Rating Ihren Produktionsanteil, Ihre Auslandseinsätze oder Ihre Personalverantwortung kennt. Bernd erklärt im Video, worauf es stattdessen ankommt.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenBei uns verdient die Beratung nicht mehr, weil ein Vertrag größer wird. Wir empfehlen, was zu Ihrem Ingenieursprofil passt – nicht, was uns füttert. #besserberaten
(893+ Bewertungen)
Online-Beratung seit 2015
Diese 34 BU-Tarife können wir miteinander vergleichen
Damit „anbieterunabhängig" nicht nur ein Wort bleibt, hier die Gesellschaften, die wir in der Beratung tatsächlich gegenüberstellen können:
- Allianz Lebensversicherung AG
- Alte Leipziger Lebensversicherung a.G.
- AXA Lebensversicherung AG
- Barmenia Lebensversicherung AG
- Basler Lebensversicherung AG
- Canada Life
- Concordia oeco Lebensversicherung AG
- Condor Lebensversicherung AG
- Continentale Lebensversicherung AG
- Delta Direkt (Risikolebensversicherung)
- Deutsche Beamtenversicherung AG
- Die Bayerische
- Dialog Lebensversicherungs-AG
- DLV Lebensversicherung AG (Risikolebensversicherung)
- Europa Lebensversicherung AG *
- ERGO Lebensversicherung AG
- Gothaer Lebensversicherung AG
- Hannoversche Lebensversicherung AG *
- Hanse Merkur Lebensversicherung AG
- HDI Lebensversicherung AG
- InterRisk Lebensversicherung AG
- Klinikrente
- Lebensversicherung von 1871 a.G. München
- Metallrente
- Nürnberger Lebensversicherung AG
- Standard Life plc
- Signal Iduna
- Stuttgarter Lebensversicherung a.G.
- Swiss Life AG
- Universa Lebensversicherung a.G.
- Volkswohl Bund Lebensversicherung a.G.
- Württembergische Lebensversicherung AG
- WWK
- Zurich Deutscher Herold Lebensversicherung AG
* Europa und Hannoversche nur bei Courtagezahlung durch den Kunden.
Wir vergleichen diese mit umfangreichen Leistungsgegenüberstellungen und erläutern Ihnen die Tarifunterschiede, fragen Sie uns gerne.
Bernd Krause – Geschäftsführer, Der Fairsicherungsladen GmbH
Spezialist Berufsunfähigkeitsversicherung
Seit 1983 berät Der Fairsicherungsladen Akademikerinnen, Akademiker und verkammerte Berufe in BU, PKV und Altersvorsorge – heute geführt von Bernd Krause. Focus Top 300 Versicherungsmakler. Autor des Finanzplaners für Akademiker. Über 200 YouTube-Videos zu Versicherungs- und Finanzthemen.
So funktioniert unsere BU-Beratung – in 4 Schritten
Anfrage stellen
Sie melden sich über das Kontaktformular oder telefonisch. Wir rufen zurück, klären offene Fragen und vereinbaren einen Termin.
Berufsfragebogen + Gesundheitsdaten
Wir nutzen einen speziellen Berufsfragebogen für Ingenieurinnen und Ingenieure – inklusive Auslands-, Außendienst- und Personalverantwortungs-Anteil. Parallel arbeiten wir Ihre Gesundheitsdaten der letzten 5 Jahre ambulant / 10 Jahre stationär auf.
Anonyme Risikovoranfrage
Wenn nötig, stellen wir bei mehreren Versicherern eine völlig anonyme Voranfrage – ohne Speicherung in Wagnisdateien.
Vergleich, Empfehlung, Abschluss
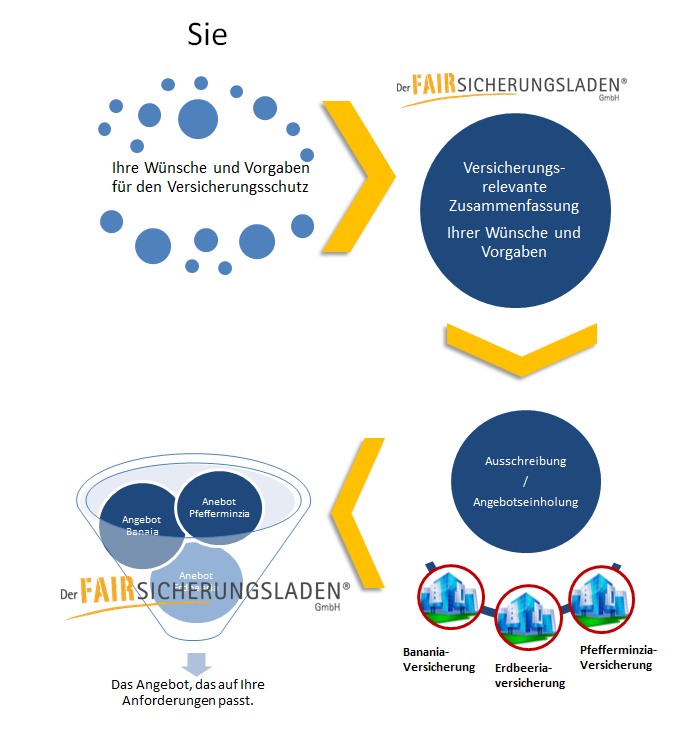
Wir vergleichen die Tarife mit neutralen Vergleichsrechnern, erklären die Unterschiede – Sie entscheiden ohne Abschlussdruck.
Bernd erklärt den Ablauf im Video
Wenn Sie sich vorab ein Bild machen möchten: In drei Minuten sehen Sie, wie wir konkret vorgehen – von der ersten Anfrage bis zum Vertragsangebot.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenOnlineberatung deutschlandweit – seit 2015
Wir bieten Onlineberatung zur BU bereits seit 2015 sehr erfolgreich an – über 10 Jahre Routine, hunderte Ingenieurinnen und Ingenieure deutschlandweit beraten. Sie sehen unseren Monitor und sprechen mit uns Face-to-Face. Keine Installation, kein Datenrisiko. Sie benötigen lediglich PC, Tablet oder Handy mit Internet, Mikrofon und Kamera (optional). Mehr zur Onlineberatung hier.
Kunde werden geht auch ohne Wechsel
Vielleicht haben Sie bereits eine BU – abgeschlossen im Studium, über einen Vertreter oder direkt beim Versicherer. Dann müssen Sie nichts kündigen, um bei uns Kunde zu werden.
Als Versicherungsmakler können wir bestehende Verträge in unsere Betreuung übernehmen, ohne dass Sie wechseln. Ihre Beiträge bleiben identisch. Die Courtage, die bisher an den vermittelnden Vertreter fließt, kommt dann zu uns. Für Sie entstehen keine Mehrkosten – und Sie haben jemanden, der im Leistungsfall auf Ihrer Seite steht. Anschließend prüfen wir ergebnisoffen, ob die Einstufung noch zu Ihrer heutigen Tätigkeit passt und ob sich die Rente über Nachversicherungsgarantien anheben lässt. Gerade bei Tarifen, die älter als sechs Jahre sind, lohnt zusätzlich der Blick auf zwischenzeitlich verbesserte Bedingungen.
Zum BU-Check – bestehende Absicherung prüfen lassen
Lieber erst selbst nachlesen?
Sie prüfen beruflich Spezifikationen, bevor Sie etwas freigeben – warum sollte es hier anders sein. In unserer Ratgeber-Bibliothek stehen über 50 PDFs bereit, unter anderem der BU-Ratgeber mit den fünf Punkten, an denen Verträge im Leistungsfall auseinanderfallen.
Zu den Ratgebern →BU-Beratung für Maschinenbauingenieure anfragen
Schildern Sie kurz Ihre Situation – Studium, Berufseinstieg, Senior-Position oder Selbstständigkeit. Und wie viel Zeit Sie tatsächlich in Produktion, Technikum oder auf Reisen verbringen. Genau daran hängt die Einstufung. Wir melden uns innerhalb eines Werktages.
Oder rufen Sie an: +49 (0)721 358 369
Häufige Fragen von Maschinenbauingenieuren zur BU
Wie hoch sollte meine BU-Rente als Maschinenbauingenieur sein?
Faustregel: 60–80 % Ihres Nettoeinkommens. Für Berufseinsteiger oft 2.000–2.500 € monatlich, für Senior-Ingenieure und Führungspositionen entsprechend 3.000–4.500 €. Ab 2.500 € fordern die meisten Versicherer ärztliche Untersuchungen. Die Rente darf 80 % Ihres Nettoeinkommens nicht übersteigen, sonst Abschläge.
Bin ich als Maschinenbauingenieur eigentlich günstig zu versichern?
Ja – im Vergleich zu Handwerks- oder Industrieberufen sehr. Maschinenbauingenieure werden in der Regel in eine der besseren Berufsgruppen eingestuft, weil sie überwiegend planerisch arbeiten. Aber: Innerhalb der Gruppen gibt es feine Abstufungen. Bachelor vs. Master, Bürotätigkeit vs. Inbetriebnahme, mit oder ohne Personalverantwortung – jede dieser Stellschrauben kann den Beitrag um 10–20 % verändern.
Was ist der Wirbelsäulen-Ausschluss und warum ist er gerade für Ingenieure kritisch?
Wer in den letzten Jahren wegen Rückenschmerzen oder Wirbelsäulenproblemen beim Arzt war, bekommt von manchen Versicherern einen Ausschluss aller wirbelsäulenbezogenen BU-Leistungen. Das ist besonders teuer, weil Erkrankungen des Bewegungsapparates bei Akademikern am Schreibtisch zu den häufigsten BU-Ursachen gehören. Über eine anonyme Voranfrage prüfen wir, welche Versicherer trotzdem ohne Ausschluss annehmen – das gibt es, man muss nur den passenden Anbieter finden.
Ich bin Inbetriebnehmer und viel im Ausland – worauf muss meine BU geprüft sein?
Auf echte unbeschränkte Weltabdeckung. Viele Tarife begrenzen den BU-Schutz nach 6 oder 12 Monaten auf bestimmte Länderlisten – für Maschinenbauer mit regelmäßigem China-, Indien- oder USA-Einsatz unbrauchbar. Anbieter wie Volkswohl Bund und Alte Leipziger bieten standardmäßig den weltweiten Schutz, andere nur gegen Aufpreis. Wir prüfen die konkrete Klausel vor Abschluss.
Ich bin selbstständiger Ingenieur und im Versorgungswerk der Ingenieurkammer. Brauche ich noch eine private BU?
Dringend ja. Versorgungswerke der Ingenieurkammern zahlen BU-Rente in der Regel nur bei 100 % dauerhafter Berufsunfähigkeit – also wenn Sie wirklich gar keine ingenieurliche Tätigkeit mehr ausüben können. Wer noch eingeschränkt arbeiten kann, bekommt vom Versorgungswerk nichts. Die private BU leistet schon ab 50 % BU – das ist der entscheidende Unterschied, gerade bei psychischen Erkrankungen und Wirbelsäulenproblemen, die oft nicht zu 100 %, aber doch erheblich einschränken.
Macht es Sinn, schon im Maschinenbaustudium eine BU abzuschließen?
Sehr großen Sinn sogar. Sie sind jung, gesundheitlich meist ohne Vorerkrankungen und sichern sich den günstigsten Beitrag der gesamten Karriere. Außerdem: Wer sich im Studium absichert, bekommt Nachversicherungsgarantien für die spätere Karriere – Sie können die BU-Rente bei Karriere-Events ohne neue Gesundheitsprüfung anpassen. Wer bis nach dem Studium wartet, riskiert, dass zwischenzeitliche Diagnosen zu Zuschlägen oder Ablehnung führen.
Ich habe schon eine BU – lohnt sich der Vergleich?
Häufig ja, vor allem wenn Ihr Vertrag älter als 5–7 Jahre ist oder Sie in eine andere Tätigkeit (mehr Büro, mehr Personalverantwortung, weniger Außendienst) gewechselt sind. Wir machen einen BU-Check, ohne dass Sie etwas ändern müssen. Erst wenn ein neuer Vertrag wirklich besser ist und Sie ihn gesundheitlich bekommen, lohnt der Wechsel.
Was kostet die BU-Beratung bei Ihnen?
Keine Mehrkosten. Kein Tarif wird durch unsere Beratung einen Cent teurer als beim Direktabschluss. Unsere Beraterinnen und Berater arbeiten im Festgehalt – wir verdienen nicht mehr, weil ein Vertrag größer wird.
Weiterführende Informationen
Schützen Sie Ihre Arbeitskraft – mit einer Beratung, die Ingenieure kennt
Kein Strukturvertrieb. Kein Druck. Kein Provisionsinteresse. Nur das, was für Ihre konkrete Situation als Maschinenbauingenieur passt – anbieterübergreifend, klar und von Mensch zu Mensch. #besserberaten
✓ Festgehalt · ✓ Anbieterübergreifend · ✓ Seit 1983 · ✓ Online seit 2015 & Karlsruhe