
BU für Elektroingenieure: Sie können Ihren Beruf verlieren, ohne krank zu sein
Energiewende, Netzausbau, Automatisierung, Halbleiter – Ihre Disziplin ist so gefragt wie nie. Und genau deshalb übersehen viele Elektroingenieure, wie schnell ein Tauglichkeitsattest, eine Sehschwäche oder eine Feinmotorikstörung den Job beendet, während man sich objektiv gesund fühlt. Wir zeigen, worauf es im Vertrag ankommt.

Der sicherste Beruf mit der unsichersten Absicherung
Elektroingenieure gelten bei Versicherern als Musterkunden: akademisch, Schreibtisch, kein Werkzeug. Die Einstufung ist gut, der Beitrag niedrig, der Antrag geht meist ohne Rückfragen durch. Genau darin liegt das Problem.
Denn die Einstufung beschreibt ein Unfallrisiko, das Sie tatsächlich kaum haben. Sie beschreibt nicht, wovon Ihre Arbeitsfähigkeit wirklich abhängt.
Überlegen Sie einmal konkret, was Sie beruflich brauchen. Nicht Muskelkraft. Sondern: räumliches Vorstellungsvermögen, um Schaltungen und Anlagen zu durchdenken. Konzentration über Stunden, wenn ein Fehler im Regelkreis gesucht wird. Sehkraft, wenn Leiterplatten, Messkurven oder Schaltpläne beurteilt werden. Feinmotorik am Prüfplatz. Und je nach Rolle: die körperliche Tauglichkeit, überhaupt an die Anlage heranzukommen.
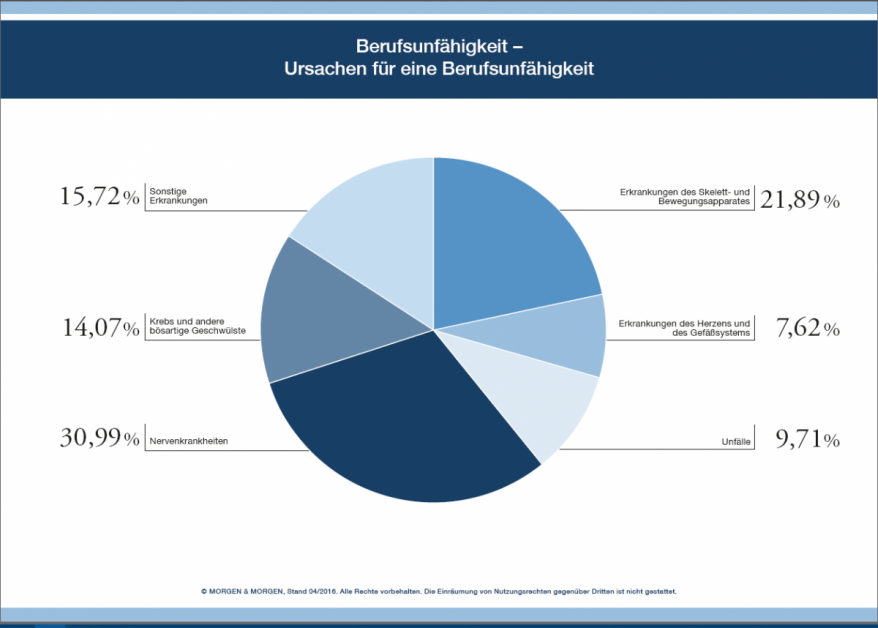
Und deshalb greift die häufigste Ursache für Berufsunfähigkeit auch bei Ihnen: psychische Erkrankungen, gefolgt von Erkrankungen des Bewegungsapparats und Nervensystems. Der Blitzschlag ist nicht Ihr Risiko. Die stille Erschöpfung nach drei Jahren Projektverzug schon eher.
Sie haben keine Vorerkrankungen? Dann besitzen Sie gerade etwas sehr Wertvolles.
Die meisten Texte über Berufsunfähigkeit richten sich an Menschen mit einer Diagnose in der Akte. Wenn Sie 26 sind, Sport treiben und seit dem Weisheitszahn nicht mehr beim Arzt waren, fühlen Sie sich davon zu Recht nicht angesprochen. Trotzdem sind Sie derjenige, mit dem wir am dringendsten reden sollten. Und zwar aus einem Grund, den Ihr Ingenieursverstand sofort erkennt.
Sie besitzen gerade Versicherbarkeit. Das ist kein Charakterzug und kein Verdienst, sondern ein Zustand. Und anders als Ihre Qualifikation, die Sie sich erarbeitet haben und behalten, ist dieser Zustand nicht stabil. Er endet leise, oft ohne dass Sie es merken: Ein Facharzttermin wegen Rückenschmerzen, drei Sitzungen nach einer Trennung, eine auffällige Vorsorgeuntersuchung. Alles harmlos, alles behandelbar. Und alles ausreichend, damit ein Risikoprüfer künftig einen Ausschluss setzt, einen Zuschlag verlangt oder ablehnt.
Der Tag, an dem Sie eine Berufsunfähigkeitsversicherung wirklich brauchen, ist der Tag, an dem Sie keine mehr bekommen.
Sie kennen das Prinzip aus Ihrer Arbeit. Niemand baut Redundanz ein, weil ein Ausfall wahrscheinlich ist – man baut sie ein, weil die Folgen eines Ausfalls untragbar wären. Eine Notstromversorgung, die nie anspringt, war kein Fehlinvestment. Sie war die korrekte Auslegung. Genauso wenig ist eine BU, die nie leistet, verschwendetes Geld. Sie ist die einzige Redundanz für ein System, das keine zweite Ebene hat: Ihre Fähigkeit, Geld zu verdienen.
Was hier wirklich auf dem Spiel steht
Rechnen wir es nüchtern. Ein Elektroingenieur, der mit 27 einsteigt und bis 67 arbeitet, verdient über sein Berufsleben – konservativ gerechnet, mit üblichen Steigerungen – in der Größenordnung von zweieinhalb bis vier Millionen Euro. Das ist das größte Vermögen, das Sie je besitzen werden, und es steht zu keinem Zeitpunkt auf einem Konto. Es existiert ausschließlich in Ihrer Fähigkeit, morgens aufzustehen und zu arbeiten.
Ihr Auto versichern Sie. Ihre Wohnungseinrichtung auch. Für Ihr Fahrrad haben Sie vermutlich einen besseren Schutz als für die Quelle, aus der Auto, Wohnung und Fahrrad überhaupt bezahlt werden. Das ist nicht dumm, das ist menschlich: Wir versichern, was wir sehen können.
Und noch ein Punkt, den man mit Mitte zwanzig selten mitdenkt: Sie entscheiden hier nicht nur für sich. Die Frage ist nicht nur, wovon Sie leben, wenn es Sie trifft. Sondern auch, wer dann für Sie einspringt. Und was das für die Menschen bedeutet, die Ihnen wichtig sind. Wer heute abschließt, nimmt seiner künftigen Familie eine Last ab, von der sie hoffentlich nie erfährt.
Solange Sie gesund sind: Beratung anfragen →Der blinde Fleck: Tauglichkeit ist nicht dasselbe wie Gesundheit
Jetzt zu dem Punkt, den fast alle Vergleichsportale übersehen und der speziell für Ihre Disziplin gilt.
Viele Rollen in der Elektrotechnik setzen eine arbeitsmedizinische Tauglichkeit voraus. Wer an Windenergieanlagen, Freileitungsmasten, Sendetürmen oder in Höhen über zwei Metern mit Absturzgefahr arbeitet, braucht die Vorsorge nach dem Grundsatz G41 – Arbeiten mit Absturzgefahr. Untersucht werden unter anderem Blutdruck, Gleichgewichtssinn, Sehvermögen, neurologische Auffälligkeiten und Stoffwechsellage.
Und jetzt der Haken
Wer diese Tauglichkeit verliert, darf die Anlage nicht mehr betreten. Nicht „sollte lieber nicht" – darf nicht. Der Arbeitgeber ist rechtlich gebunden.
Gleichzeitig ist ein gut eingestellter Bluthochdruck oder ein behandelter Diabetes medizinisch betrachtet keine Berufsunfähigkeit. Sie fühlen sich gut, Sie könnten am Schreibtisch problemlos weiterarbeiten – nur eben nicht in Ihrem bisherigen Aufgabenbereich. Ob Ihre BU in dieser Situation leistet, hängt vollständig davon ab, wie Ihr Beruf im Vertrag definiert ist und ob der Verzicht auf abstrakte Verweisung vereinbart wurde.
Ärzte kennen dieses Muster von der Infektionsklausel: Ein behördliches Tätigkeitsverbot beendet den Beruf, obwohl der Körper mitspielt. In der Elektrotechnik ist das Pendant die verlorene Tauglichkeit. Nur redet darüber niemand, weil es keinen griffigen Klauselnamen dafür gibt.
Wenn Ihre Tätigkeit an eine G41- oder vergleichbare Tauglichkeit gebunden ist, gehört das in die Berufsbeschreibung im Antrag – ausdrücklich. Nur dann ist im Leistungsfall dokumentiert, dass diese Voraussetzung Teil Ihres Berufsbilds war. Wer das weglässt, diskutiert Jahre später mit einem Sachbearbeiter darüber, ob Schreibtischarbeit nicht auch Elektrotechnik sei.
Die 6 häufigsten Fehler von Elektroingenieuren bei der BU
Aus Beratungsgesprächen mit Studierenden, Entwicklern, Inbetriebnehmern und Projektleitern. Und aus Leistungsfällen, in denen es später eng wurde.
Fehler 1: Den Verzicht auf abstrakte Verweisung nicht prüfen
Kurz erklärt: Die abstrakte Verweisung erlaubt dem Versicherer, Sie auf einen Beruf zu verweisen, den Sie theoretisch noch ausüben könnten, auch wenn Sie ihn nie ausgeübt haben und niemand Sie dafür einstellen würde.
In der Elektrotechnik ist das besonders scharf, weil das Berufsbild von der Mikroelektronik bis zur Netzplanung reicht. Wer als Inbetriebnehmer ausfällt, gilt schnell als „noch einsetzbar" in der Dokumentation, in der Arbeitsvorbereitung, im Innendienst. Was diese Stellen zahlen und ob es sie überhaupt gibt, spielt bei der abstrakten Verweisung keine Rolle.
Ohne diesen Verzicht ist nicht Ihr Beruf versichert, sondern das, was ein Sachbearbeiter Ihnen theoretisch noch zutraut. Bei guten Tarifen gehört er zum Standard. Nachsehen kostet fünf Minuten.
Fehler 2: Tauglichkeitsanforderungen im Antrag verschweigen
Wer regelmäßig auf Anlagen, Masten oder in Höhen arbeitet, unterliegt arbeitsmedizinischen Vorgaben. Diese Anforderung gehört in die Tätigkeitsbeschreibung – aus zwei Gründen.
Erstens ist sie im Leistungsfall Ihr Beweis, dass die Tauglichkeit Teil des Berufsbilds war. Zweitens bewerten Versicherer sie unterschiedlich: Manche stufen Höhenarbeit schlechter ein, andere unterscheiden sauber zwischen gelegentlicher Begehung und dauerhafter Montagetätigkeit. Wer beides in einen Topf wirft, zahlt entweder zu viel oder hat später eine Lücke.
Fehler 3: Zu spät abschließen, weil „gerade nichts ist"
Der teuerste Satz in unseren Beratungsgesprächen lautet: „Ich mache das, wenn ich die Probezeit hinter mir habe." Oder nach dem Umzug. Oder wenn das Gehalt steht.
Der Beitrag richtet sich nach dem Eintrittsalter und bleibt über die gesamte Laufzeit auf diesem Niveau. Wer mit 24 abschließt statt mit 30, friert das Preisniveau sechs Jahre früher ein. Und ist in diesen sechs Jahren gesundheitlich mit hoher Wahrscheinlichkeit noch unbelastet. Nach den ersten Projektjahren steht oft mehr in der Akte, als einem lieb ist.
Gute Tarife versichern Studierende bereits mit der angestrebten akademischen Tätigkeit als Lebensstellung. Versichert ist damit der Ingenieur, der Sie werden, nicht der Werkstudent, der Sie sind.
Fehler 4: Weltweiten Schutz für selbstverständlich halten
Netzausbau in Skandinavien, Halbleiterfertigung in Asien, Windparks vor der Küste, Inbetriebnahmen beim Kunden auf drei Kontinenten: Auslandseinsätze gehören für viele Elektroingenieure zum Alltag.
Viele Standardtarife begrenzen den Versicherungsschutz nach sechs bis zwölf Monaten Auslandsaufenthalt auf Länderlisten. Wer achtzehn Monate eine Fertigungslinie in Fernost begleitet, fällt damit aus dem Schutz, meist ohne es zu wissen. Gefordert ist unbeschränkter weltweiter Schutz, auch für mehrjährige Einsätze. Kostet in der Regel keinen Aufpreis, steht aber nicht in jedem Bedingungswerk.
Fehler 5: Die BU-Rente nie wieder anfassen
Elektrotechnik ist eine Mangeldisziplin, und das schlägt sich in den Gehältern nieder. Wer beim Einstieg 1.500 Euro Monatsrente versichert und den Vertrag danach nie wieder öffnet, hat mit Mitte vierzig eine Absicherung, die vielleicht ein Viertel des dann üblichen Nettoeinkommens deckt.
Die Nachversicherungsgarantie löst das: das Recht, die Rente ohne erneute Gesundheitsprüfung zu erhöhen, bei Anlässen wie Studienabschluss, Gehaltssprung, Heirat oder Geburt eines Kindes. Manche Tarife bieten zusätzlich eine anlassunabhängige Erhöhung in den ersten Jahren. Beim Abschluss kostet dieser Baustein praktisch nichts – nachrüsten lässt er sich nicht.
Fehler 6: Als VEFK die eigene Verantwortung unterschätzen
Wer als verantwortliche Elektrofachkraft benannt ist, trägt Verantwortung für Anlagen, Prüfungen und Personal. Und muss diese Rolle persönlich ausfüllen können. Fällt die Fähigkeit zur Beurteilung oder zur Vor-Ort-Präsenz weg, ist die Funktion nicht mehr ausfüllbar, auch wenn allgemeine Bürotätigkeit noch möglich wäre.
Solche Funktionsbeschreibungen gehören ausdrücklich in den Antrag. Sie schärfen im Leistungsfall die Frage, was genau Ihr Beruf war. Und machen den Unterschied zwischen „Elektroingenieur" als Sammelbegriff und Ihrer tatsächlichen Rolle.
Was kostet die BU für Elektroingenieure?
Eine belastbare Zahl gibt es erst mit Ihren Daten. Zur Einordnung hilft trotzdem eine Spanne. Die Werte gelten für eine 26-jährige Person, 2.500 Euro versicherte Monatsrente, Laufzeit bis 67, Nichtraucher, ohne Vorerkrankungen:
| Tätigkeitsschwerpunkt | Monatsbeitrag (ca.) | Was den Ausschlag gibt |
|---|---|---|
| Student Elektrotechnik | 55–70 € | Niedrigstes Eintrittsalter, akademische Lebensstellung |
| Entwicklung, Simulation, Netzplanung | 65–85 € | Reine Schreibtischtätigkeit, beste Berufsgruppe |
| Hardware-Entwicklung mit Laboranteil | 75–95 € | Prüfplatz, Messtechnik, gelegentliche Handarbeit |
| Projektleitung mit Baustellenbezug | 85–110 € | Regelmäßige Präsenz vor Ort |
| Inbetriebnahme, Montage, Höhenarbeit | 110–145 € | Körperlicher Anteil, Tauglichkeitsanforderungen |
Beispielhafte Größenordnungen, vorbehaltlich Gesundheitsprüfung, Alter, Hobbys und Raucherstatus. Kein verbindliches Angebot.
Zwischen der zweiten und der letzten Zeile liegt mehr als das Doppelte – bei identischem Studienabschluss. Die Zuordnung ergibt sich daraus, wie Ihre Tätigkeit beschrieben wird und welcher Versicherer sie wie gewichtet. Genau dort setzen wir an.
BU-Beiträge zählen zu den sonstigen Vorsorgeaufwendungen. Bei den meisten Angestellten ist der Höchstbetrag durch Kranken- und Pflegeversicherung längst ausgeschöpft, dann bringt der Abzug faktisch nichts. Bei Selbstständigen sieht das anders aus. Wir sagen Ihnen, ob es in Ihrem Fall etwas bringt, statt es als Verkaufsargument zu benutzen.
BU nach Karrierephase: vom Grundstudium bis zur Anlagenverantwortung
Studium Elektrotechnik
Niedrigster Beitrag, kaum Vorerkrankungen. Gute Tarife versichern bereits die angestrebte Ingenieurstätigkeit als Lebensstellung, unabhängig davon, ob Sie später entwickeln oder in Betrieb nehmen. Mehr im Ratgeber zur BU für Studenten.
Berufseinstieg
Das erste Gehalt in einer Mangeldisziplin ist ordentlich – die Rente sollte mitziehen. Mindestens 2.500 Euro, mit Nachversicherungsgarantie für die Sprünge, die noch kommen.
Wechsel in die Inbetriebnahme
Wer vom Schreibtisch an die Anlage wechselt, ändert sein Risikoprofil erheblich. Prüfen, ob der bestehende Vertrag die neue Tätigkeit ohne Nachprüfung abdeckt – gute Verträge tun das.
Projekt- und Teamleitung
Ab etwa fünf unterstellten Mitarbeitenden honorieren mehrere Versicherer die Führungsverantwortung mit einer besseren Berufsgruppe. Das passiert nicht automatisch – melden.
Selbstständig & Sachverständiger
Als Prüfsachverständiger oder Ingenieurbüro greift die Umorganisationsklausel, und die gesetzliche Absicherung entfällt je nach Versicherungsverlauf. Höhere Rente, klare Freiberufler-Regelung.
Welche elektrotechnische Tätigkeit üben Sie aus?
Elektrotechnik reicht vom Mikrochip bis zum Übertragungsnetz. Und die Versicherer bewerten das sehr unterschiedlich.
💻 Entwicklung & Simulation
Reine Schreibtischtätigkeit, beste Berufsgruppe, günstigster Beitrag. Der Verzicht auf abstrakte Verweisung ist trotzdem Pflicht, gerade weil sich Ihr Beruf leicht auf einfachere Tätigkeiten herunterdefinieren lässt.
🔌 Hardware & Leistungselektronik
Prüfplatz, Messtechnik, Lötarbeiten an Prototypen. Sehkraft und Feinmotorik sind hier berufskritisch – ein Punkt, der in die Tätigkeitsbeschreibung gehört.
🏗️ Inbetriebnahme & Anlagenbau
Vor-Ort-Einsätze, Schaltberechtigung, häufig Auslandsprojekte. Unbeschränkter weltweiter Schutz und die Dokumentation der Tauglichkeitsanforderungen sind hier die entscheidenden Punkte.
🌬️ Windenergie & erneuerbare Anlagen
Höhentauglichkeit nach G41, Offshore teils zusätzliche Anforderungen. Der Verlust dieser Tauglichkeit beendet die Tätigkeit, ohne dass Sie im medizinischen Sinn krank sein müssen.
⚡ Netzplanung & Energieversorgung
Überwiegend Büro, gelegentliche Begehungen. Günstige Einstufung – wichtig ist, dass gelegentliche Vor-Ort-Termine nicht pauschal als Montagetätigkeit gewertet werden.
🤖 Automatisierung & Steuerungstechnik
Zwischen Engineering und Anlage, oft mit Kundeneinsätzen. Die Prozentaufteilung zwischen Programmierung und Vor-Ort-Arbeit entscheidet hier über die Berufsgruppe.
Sie lesen Datenblätter. Bedingungswerke sind schwieriger.
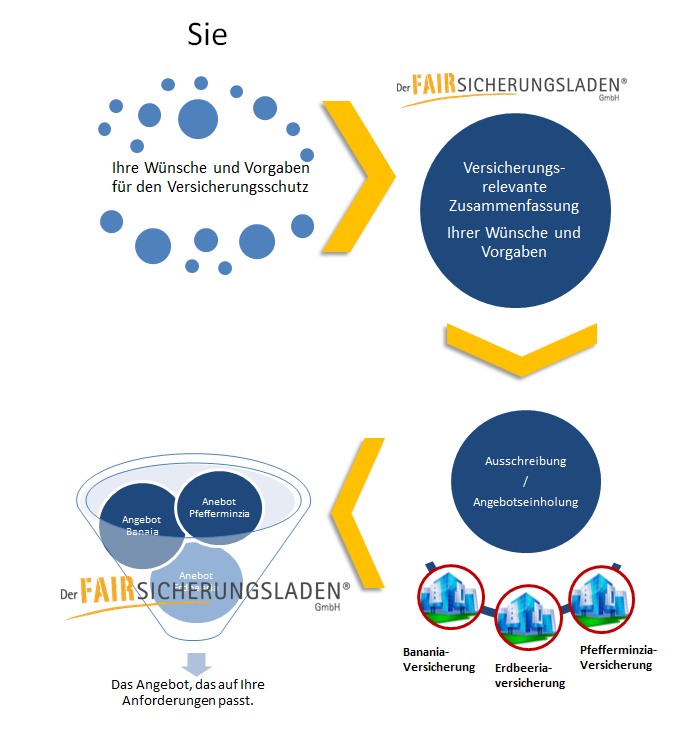
Sie könnten das selbst vergleichen, und wir haben nichts gegen vorbereitete Mandanten. Nur sparen Sie über ein Portal keinen Euro: Die Abschlusskosten stecken in jedem Vertrag, ob jemand berät oder nicht. Weg ist nur die Person, die weiß, wo die Fallen sitzen.
Vergleichsrechner kennen ein Feld für den Beruf, nicht für G41, Schaltberechtigung oder VEFK-Funktion. Genau diese Angaben entscheiden aber im Leistungsfall darüber, was als Ihr Beruf gilt.
Die Physiotherapie nach dem Skiurlaub, das Gespräch beim Betriebsarzt, der auffällige Blutdruckwert bei der Vorsorge. Sie erinnern sich in fünf Jahren nicht mehr daran. Ihre Krankenakte schon.
Wer selbst beantragt und abgelehnt wird, muss das künftig überall angeben – auch bei anderen Gesellschaften. Die anonyme Voranfrage, die nur Maklern offensteht, klärt vorher risikofrei, wer Sie zu welchen Bedingungen nimmt.
Entwicklung, Projektleitung, vielleicht eigenes Ingenieurbüro. Ob Ihr Vertrag Rollenwechsel abdeckt und ohne neue Gesundheitsprüfung mitwächst, entscheiden Klauseln, die Sie heute festlegen.
Viele Elektroingenieure haben im Studium „irgendetwas" abgeschlossen, oft über Uni-Stände oder Strukturvertriebe. Ob Verweisungsverzicht, weltweiter Schutz und hinterlegte Tätigkeit noch passen, prüfen wir ergebnisoffen. Es endet öfter mit „behalten Sie den", als Sie vermutlich denken.
Beraterinnen und Berater im Festgehalt – nicht auf Provision
Bei uns verdient niemand mehr, weil ein Vertrag größer wird. Wir empfehlen, was zu Ihrer Tätigkeit passt – nicht, was die Bilanz füttert. #besserberaten
Bernd Krause – Geschäftsführer, Der Fairsicherungsladen GmbH
Seit 1983 berät Der Fairsicherungsladen Akademiker und technische Berufe in BU, PKV und Altersvorsorge – heute geführt von Bernd Krause. Focus Top 300 Versicherungsmakler. Autor des Finanzplaners für Akademiker. Über 200 YouTube-Videos zu Versicherungs- und Finanzthemen.
So funktioniert unsere BU-Beratung – in 4 Schritten
Anfrage stellen
Sie melden sich über das Formular oder telefonisch. Wir rufen zurück, klären offene Fragen und vereinbaren einen Termin.
Tätigkeit sauber erfassen
Wir halten fest, was Ihren Beruf ausmacht: Anteile zwischen Engineering und Anlage, Tauglichkeitsanforderungen, Auslandseinsätze, Verantwortungsfunktionen. Parallel bereiten wir Ihre Gesundheitsdaten der letzten fünf Jahre ambulant, zehn Jahre stationär auf.
Anonyme Risikovoranfrage
Wo nötig, fragen wir bei mehreren Versicherern anonym an – ohne dass Ihr Name gespeichert oder eine Ablehnung dokumentiert wird.
Vergleich, Empfehlung, Entscheidung
Wir vergleichen über 30 Tarife mit neutralen Vergleichsrechnern, erklären die Unterschiede – Sie entscheiden ohne Abschlussdruck. Den vollständigen Ablauf mit allen Zwischenschritten haben wir in unserem Ratgeber zur BU-Beratung aufgeschrieben.
Onlineberatung deutschlandweit – seit 2015
Wir beraten zur BU seit 2015 online, mit über zehn Jahren Routine und hunderten Beratungen bundesweit. Sie sehen unseren Monitor und sprechen mit uns von Angesicht zu Angesicht. Keine Installation, kein Datenrisiko – PC, Tablet oder Handy mit Internet genügen. Praktisch, wenn Sie unter der Woche ohnehin auf Montage sind. Mehr zur Onlineberatung.
Kunde werden geht auch ohne Wechsel
Der häufigste Grund, warum Menschen sich nicht bei uns melden: Sie haben bereits eine Berufsunfähigkeitsversicherung und nehmen an, ein Gespräch laufe zwangsläufig auf einen Neuabschluss hinaus. Das ist nicht so, und es wäre auch kein guter Rat.
Als Versicherungsmakler übernehmen wir Ihren bestehenden Vertrag einfach in die Betreuung. Ohne Kündigung, ohne neue Gesundheitsprüfung, ohne Mehrkosten.
Sie bleiben bei Ihrem Versicherer und bei Ihren Konditionen. Was sich ändert, ist die Betreuung: Ab dann haben Sie jemanden, der den Vertrag kennt, bei Änderungen erreichbar ist und im Leistungsfall auf Ihrer Seite steht. Die Courtage, die bisher der bisherige Vermittler bekommt, geht dann an uns. Für Sie kostet das keinen Cent extra, Ihr Beitrag bleibt exakt gleich.
Ihr Vertrag ist gut, Sie brauchen nur jemanden, der ihn betreut. Wir übernehmen ihn per Maklermandat, Sie ändern sonst nichts.
Wir sehen uns Bedingungen, Rentenhöhe und die hinterlegte Tätigkeit an. Bei Elektroingenieuren besonders auf den weltweiten Schutz und dokumentierte Tauglichkeitsanforderungen. Das Ergebnis bekommen Sie schriftlich, auch wenn es lautet: alles in Ordnung.
Häufig passt der Vertrag im Kern, nur die Einstellung stimmt nicht mehr: zu niedrige Rente, veraltete Tätigkeit, ungenutzte Nachversicherungsgarantie. Das lässt sich meist im Bestand regeln.
Bei Verträgen, die älter als sechs Jahre sind, haben sich die Bedingungen am Markt oft spürbar verbessert. Ein Wechsel kommt aber erst infrage, wenn der neue Vertrag wirklich besser ist und angenommen wurde. Der alte bleibt bis dahin bestehen.
Diese Reihenfolge ist uns wichtig: erst prüfen, dann entscheiden. Wer zuerst kündigt und dann schaut, steht im schlimmsten Fall ohne Schutz da, weil sich die Gesundheit seit dem ersten Abschluss verändert hat. Das passiert öfter, als man denkt.
Bevor Sie anfragen: Das hier beantwortet die meisten Fragen vorab
Eine BU-Beratung ist kein Verkaufstermin, sondern Arbeit an Ihrer Akte. Damit Sie vorher wissen, worauf Sie sich einlassen, haben wir jeden Schritt aufgeschrieben.
Wie läuft das bei uns ab?
Vom ersten Kontakt bis zur Police, ohne Überraschungen.
- So beraten wir zur BUDer komplette Ablauf, von der ersten Anfrage bis zur Police
- Die Gesundheitsprüfung Schritt für SchrittWas der Versicherer prüft und wie lange das dauert
- Die größten Fehler bei VoranfragenAus der Praxis: Was schiefgeht, bevor der Antrag überhaupt läuft
Was, wenn schon etwas in der Akte steht?
In der Elektrotechnik begegnen uns vor allem Gehörthemen aus dem Lärmbereich, Knieverletzungen aus Montageeinsätzen und Rückenbeschwerden aus langer Bildschirmarbeit.
- BU trotz TinnitusFür Tätigkeiten im Lärmbereich besonders relevant
- BU trotz HörsturzEinmalig oder wiederkehrend – das macht den Unterschied
- BU trotz RückenbeschwerdenBandscheibe, Verspannung, Physio: Wann Versicherer trotzdem annehmen
- Alle Diagnosen im ÜberblickUnser Ratgeber zur BU trotz Vorerkrankung
Woran erkenne ich einen guten Tarif?
Die Kriterien, auf die wir bei jedem Vergleich schauen.
- Die beste BU: worauf es ankommtWelche Kriterien wirklich zählen und welche nur im Prospekt gut aussehen
- Gute und schlechte AusschlüsseNicht jeder Ausschluss ist ein Problem. Manche sind es sehr wohl
- BU-VergleichsrechnerErste Orientierung zu Beiträgen, bevor wir ins Detail gehen
Bernd erklärt im Video
Wenn Sie sich vorab ein Bild machen möchten: In drei Minuten sehen Sie, wie wir konkret vorgehen – von der ersten Anfrage bis zum Vertragsangebot.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen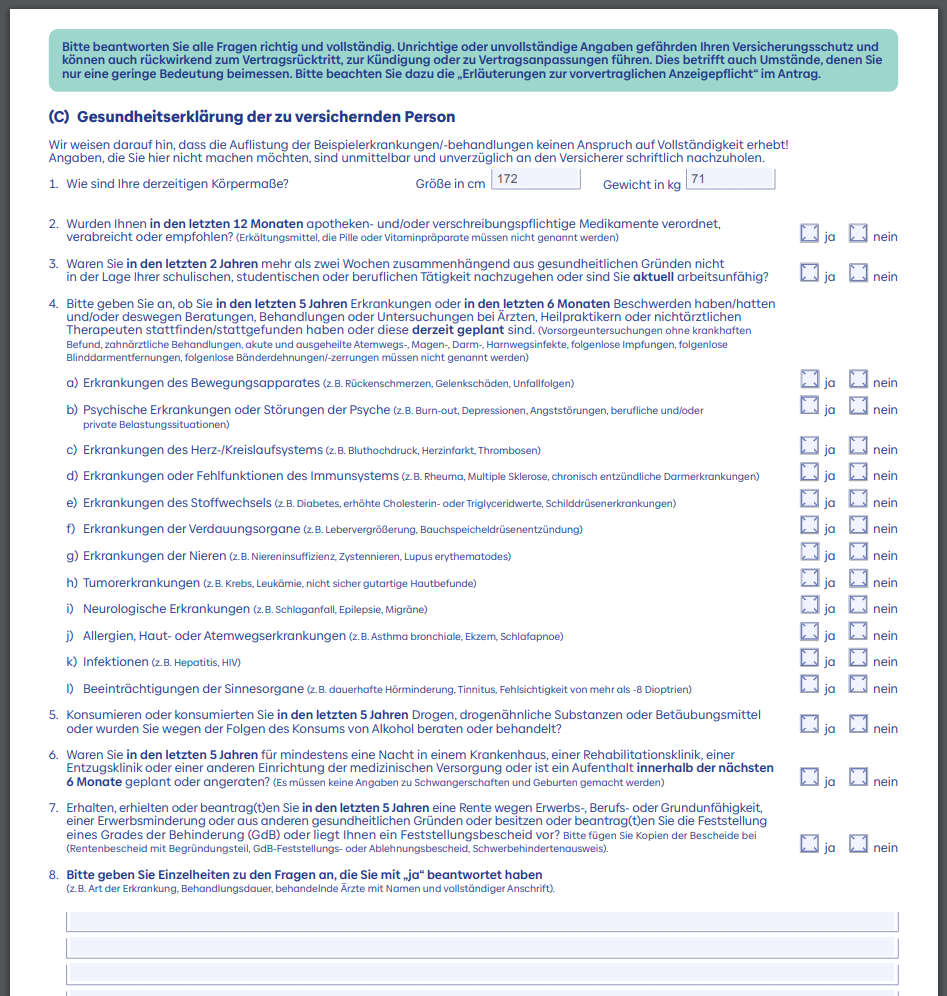
Der wichtigste Satz vorweg: Nichts von dem, was Sie uns erzählen, geht ohne Ihre Freigabe an einen Versicherer. Die anonyme Voranfrage klärt Ihre Chancen, bevor irgendwo Ihr Name auftaucht. Das ist der Grund, warum wir so hartnäckig auf die Reihenfolge achten.
Testsieger sind ein Anfang, keine Antwort
Kein Rating berücksichtigt, ob ein Versicherer den Verlust der G41-Tauglichkeit als Leistungsfall behandelt. Genau daran hängt es aber.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenDiese BU-Tarife können wir miteinander vergleichen
Damit „anbieterunabhängig" nicht nur ein Wort bleibt, hier die Gesellschaften, die wir in der Beratung tatsächlich gegenüberstellen können:
- Allianz Lebensversicherung AG
- Alte Leipziger Lebensversicherung a.G.
- AXA Lebensversicherung AG
- Barmenia Lebensversicherung AG
- Basler Lebensversicherung AG
- Canada Life
- Concordia oeco Lebensversicherung AG
- Condor Lebensversicherung AG
- Continentale Lebensversicherung AG
- Delta Direkt (Risikolebensversicherung)
- Deutsche Beamtenversicherung AG
- Die Bayerische
- Dialog Lebensversicherungs-AG
- DLV Lebensversicherung AG (Risikolebensversicherung)
- Europa Lebensversicherung AG *
- ERGO Lebensversicherung AG
- Gothaer Lebensversicherung AG
- Hannoversche Lebensversicherung AG *
- Hanse Merkur Lebensversicherung AG
- HDI Lebensversicherung AG
- InterRisk Lebensversicherung AG
- Klinikrente
- Lebensversicherung von 1871 a.G. München
- Metallrente
- Nürnberger Lebensversicherung AG
- Standard Life plc
- Signal Iduna
- Stuttgarter Lebensversicherung a.G.
- Swiss Life AG
- Universa Lebensversicherung a.G.
- Volkswohl Bund Lebensversicherung a.G.
- Württembergische Lebensversicherung AG
- WWK
- Zurich Deutscher Herold Lebensversicherung AG
* Europa und Hannoversche nur bei Courtagezahlung durch den Kunden.
Wir vergleichen diese mit umfangreichen Leistungsgegenüberstellungen und erläutern Ihnen die Tarifunterschiede, fragen Sie uns gerne.
Datenblatt vor Verkaufsgespräch – kennen wir
Bevor Sie mit uns sprechen, dürfen Sie sich gern selbst ein Bild machen. In unserer Ratgeber-Bibliothek liegen über 50 PDFs, unter anderem der BU-Ratgeber mit den fünf Punkten, an denen Verträge im Ernstfall scheitern.
Ratgeber ansehen →BU-Beratung für Elektroingenieure anfragen
Schildern Sie kurz Ihre Situation – Entwicklung, Inbetriebnahme, Anlagenbau oder Lehre. Und ob eine G41-Untersuchung für Sie eine Rolle spielt.
Lieber direkt sprechen? 0721 358 369 · oder per E-Mail an anfrage@fair-ka.de
Häufige Fragen von Elektroingenieuren zur BU
Das hängt vom Vertrag ab. Wenn Ihre Tätigkeit eine arbeitsmedizinische Tauglichkeit voraussetzt und diese entfällt, können Sie Ihren bisherigen Beruf faktisch nicht mehr ausüben, auch wenn Sie sich gesund fühlen. Entscheidend ist, dass diese Anforderung in der Berufsbeschreibung dokumentiert ist und der Verzicht auf abstrakte Verweisung vereinbart wurde.
Als Faustregel 60 bis 80 Prozent des Nettoeinkommens. Beim Berufseinstieg meist 2.000 bis 2.500 Euro, mit einigen Jahren Erfahrung eher 3.000 bis 4.000 Euro monatlich. Ab etwa 2.500 Euro Rente verlangen viele Versicherer eine ärztliche Untersuchung. Wichtiger als der Startwert ist die Nachversicherungsgarantie.
Es ist der beste Zeitpunkt. Der Beitrag richtet sich nach dem Eintrittsalter und bleibt über die gesamte Laufzeit auf diesem Niveau. Und Versicherbarkeit ist kein Dauerzustand: Ein Facharzttermin, eine Therapiesitzung oder ein auffälliger Vorsorgewert genügen, damit ein Risikoprüfer künftig Ausschlüsse setzt oder Zuschläge verlangt. Solange nichts in der Akte steht, haben Sie die freie Auswahl.
Das hängt an der Tätigkeit, nicht am Abschluss. Entwicklung, Simulation und Netzplanung landen meist in der besten Gruppe. Inbetriebnahme, Montage und Höhenarbeit werden deutlich schlechter eingestuft – zwischen beiden Enden liegen bis zu 25 Prozent Beitragsunterschied. Deshalb gehört eine Beschreibung mit Prozentangaben in den Antrag.
Ja. Master und Dipl.-Ing. werden bei gleicher Tätigkeit häufig günstiger eingestuft als Bachelor, mit Promotion und Führungsverantwortung kommen weitere Stufen hinzu. Über 35 Berufsjahre summiert sich das auf vier- bis fünfstellige Beträge.
Bei Inbetriebnahmen, Anlagenbau oder internationalen Projekten unbedingt. Viele Standardtarife begrenzen den Schutz nach sechs bis zwölf Monaten Auslandsaufenthalt auf Länderlisten. Gefordert ist unbeschränkter weltweiter Schutz, meist ohne Aufpreis, aber nicht in jedem Bedingungswerk enthalten.
Ja, sofern sie nicht als Vorerkrankung ausgeschlossen wurden. Psychische Ursachen sind der häufigste Grund für Berufsunfähigkeit überhaupt, auch in technischen Berufen. Vorsicht bei Tarifen mit Sonderregelungen wie einer verkürzten Leistungsdauer – solche Klauseln entwerten den Schutz genau dort, wo das Risiko am größten ist.
Das Risikoprofil ändert sich erheblich. Gute Verträge decken solche Wechsel ohne erneute Prüfung ab – das sollte vor dem Wechsel im Bedingungswerk nachgelesen werden. Umgekehrt hat Anspruch auf eine günstigere Berufsgruppe, wer von der Anlage an den Schreibtisch wechselt. Das passiert nicht automatisch, es muss gemeldet werden.
Als Angestellter praktisch nie. Für beratende Ingenieure gibt es in einzelnen Bundesländern eigene Versorgungseinrichtungen, für die meisten gilt die gesetzliche Rentenversicherung. Deren Erwerbsminderungsrente prüft nicht, ob Sie noch in Ihrem Beruf arbeiten können, sondern ob Sie irgendeine Tätigkeit mindestens drei Stunden täglich schaffen. Die volle Rente erreicht höchstens rund 30 Prozent des letzten Bruttoeinkommens.
Für Sie entstehen keine Mehrkosten: Kein Tarif wird durch unsere Beratung teurer als beim Direktabschluss. Unsere Berater arbeiten im Festgehalt ohne individuellen Provisionsanreiz. Sollte im Einzelfall eine Honorarberatung sinnvoll sein, besprechen wir das vorher transparent.
Ja, das ist sogar der häufigere Fall. Als Versicherungsmakler übernehmen wir Ihren bestehenden Vertrag per Maklermandat in die Betreuung – ohne Kündigung, ohne neue Gesundheitsprüfung und ohne Mehrkosten. Ihr Beitrag bleibt exakt gleich, die Courtage wechselt lediglich vom bisherigen Vermittler zu uns. Anschließend prüfen wir Bedingungen, Rentenhöhe und die hinterlegte Tätigkeit. Oft passt der Vertrag im Kern und muss nur nachjustiert werden. Ein Wechsel kommt nur infrage, wenn ein neuer Vertrag wirklich besser ist und angenommen wurde – der alte bleibt bis dahin bestehen.
Weiterführende Informationen
Das Kapitel, das die meisten überspringen
Als Elektroingenieurin oder Elektroingenieur bekommen Sie überall Finanztipps. Was fehlt, ist jemand, der Ihnen die Reihenfolge erklärt. Genau dafür hat Bernd Krause den Finanzplaner für Akademiker geschrieben – und das Kapitel zur Berufsunfähigkeit beginnt mit einem Bild, das hängen bleibt:
„Stellen Sie sich vor, im Keller Ihres Hauses steht ein Geldautomat. Würden Sie den versichern? Was wäre, wenn er kein Geld mehr ausspucken würde? Ihr eigener Geldautomat sind Sie."
Der Finanzplaner für Akademiker, Kapitel Top-3-Versicherungen nach der UniRechnen Sie einmal nach: Bruttoeinkommen mal zwölf, mal die Jahre bis 67. Setzen Sie sich vielleicht hin, bevor Sie auf „Ergebnis" drücken. Das ist die Untergrenze, ohne jede Gehaltssteigerung.
Zum Buch: Der Finanzplaner für Akademiker →Redundanz planen Sie beruflich jeden Tag. Machen Sie es einmal für sich selbst.
Niemand bei uns verdient mehr, wenn Sie mehr abschließen. Deshalb hören Sie von uns auch mal, dass etwas nicht nötig ist. Empfohlen wird, was zu Ihrer Tätigkeit passt, ob Entwicklungslabor, Schaltanlage oder Windpark. #besserberaten
Jetzt BU-Beratung anfragen →