
BU für Wirtschaftsingenieure: Zwei Kollegen, derselbe Abschluss – bis zu 30 % Beitragsunterschied
Sie haben Technik und Betriebswirtschaft studiert, weil beides zusammengehört. Ihr Versicherer sieht das anders: Er muss sich für eine Seite entscheiden. Und diese Entscheidung kostet oder spart Ihnen über die Laufzeit einen fünfstelligen Betrag. Wir zeigen Ihnen, woran sie hängt und welche sechs Fehler beim Abschluss richtig teuer werden.

Die Einstufungsfrage: Sind Sie Techniker oder Kaufmann?
Diese Frage stellt Ihnen kein Personaler. Ihr Versicherer stellt sie. Und beantwortet sie im Zweifel selbst, wenn Sie es nicht tun.
Versicherer arbeiten mit Berufsgruppen. In der besten liegen Akademiker mit reiner Schreibtischtätigkeit, in den schlechteren alles, was mit Werkhalle, Baustelle oder körperlicher Arbeit zu tun hat. Für die meisten Berufe ist die Zuordnung eindeutig. Für Wirtschaftsingenieure nicht.
Denn „Wirtschaftsingenieur" sagt über Ihren Arbeitsalltag ungefähr so viel aus wie „Akademiker": nichts Konkretes. Der eine sitzt im Controlling und rechnet Produktlinien durch. Der andere leitet ein Werk, geht täglich durch die Fertigung und fliegt zu Lieferantenaudits. Beide haben denselben Abschluss. Beide bekommen sehr unterschiedliche Angebote.
Zwei Lebensläufe, ein Studiengang
| Wirtschaftsingenieur A | Wirtschaftsingenieur B | |
|---|---|---|
| Abschluss | Master Wirtschaftsingenieurwesen | Master Wirtschaftsingenieurwesen |
| Position | Strategischer Einkauf, Konzernzentrale | Produktionsleitung, Werk mit 180 Mitarbeitenden |
| Arbeitsplatz | Büro, gelegentliche Lieferantentermine | Täglich Fertigungsbereich, Schichtübergaben |
| Körperlicher Anteil | praktisch null | Begehungen, Sicherheitsschuhe, Lärmbereich |
| Typische Einstufung | beste Berufsgruppe | zwei bis drei Stufen darunter |
| Beitragsunterschied | bis zu 30 % über die gesamte Laufzeit | |
Über 35 Berufsjahre gerechnet summiert sich das auf einen mittleren fünfstelligen Betrag. Und die Zuordnung liegt nicht fest: Sie ergibt sich daraus, wie Ihre Tätigkeit im Antrag steht, welche Anteile Sie angeben und welcher Versicherer sie wie gewichtet.
Wir formulieren diese Beschreibung mit Ihnen gemeinsam – korrekt, aber nicht nachlässig. Wer pauschal „Wirtschaftsingenieur" hinschreibt, überlässt die Einstufung dem Sachbearbeiter. Wer präzise beschreibt, dass 85 Prozent der Arbeitszeit auf Analyse, Verhandlung und Planung entfallen, bekommt oft eine bessere Gruppe. Und zwar zu Recht.
Was passiert, wenn Sie ausfallen?
Kurze Bestandsaufnahme, weil viele Wirtschaftsingenieure das nie durchgerechnet haben. Für Ärzte, Apotheker und Architekten gibt es berufsständische Versorgungswerke. Für beratende Ingenieure existieren in einzelnen Bundesländern eigene Versorgungseinrichtungen – für Wirtschaftsingenieure in der Industrie praktisch nie. Es bleibt die gesetzliche Rentenversicherung.
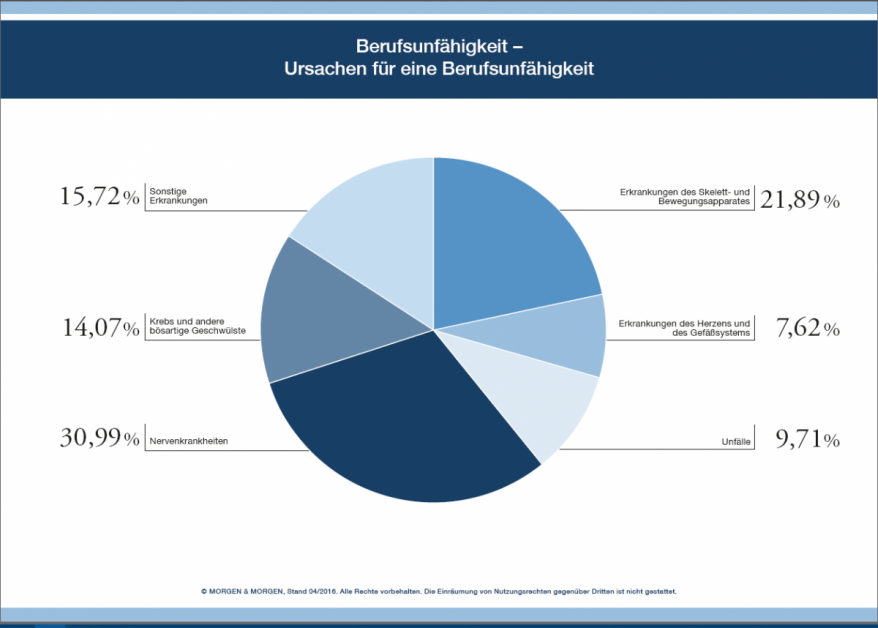
Und die kennt keine Berufsunfähigkeit, sondern nur Erwerbsminderung. Der Unterschied klingt nach Wortklauberei und ist existenziell: Die gesetzliche Rente fragt nicht, ob Sie noch als Wirtschaftsingenieur arbeiten können, sondern ob Sie noch irgendeine Tätigkeit auf dem allgemeinen Arbeitsmarkt ausüben können. Wer täglich noch drei bis sechs Stunden schafft, bekommt die halbe Rente. Wer sechs Stunden schafft, bekommt nichts.
Quelle: Deutsche Rentenversicherung, Rentenbestand. Und zwar brutto: Kranken- und Pflegeversicherung gehen davon noch ab.
Ein Rechenbeispiel
Ein Wirtschaftsingenieur, 35, Bereichsleiter Supply Chain, 4.600 Euro netto. Nach einem schweren Bandscheibenvorfall mit Nervenschädigung sind lange Arbeitstage, Reisen und Werksbegehungen dauerhaft nicht mehr möglich.
Volle Erwerbsminderungsrente abgelehnt, weil eine ruhige Bürotätigkeit medizinisch noch zumutbar wäre – es bleibt die halbe Rente, rund 600 Euro netto. Bis zum Rentenalter fehlen bei 32 verbleibenden Berufsjahren über 1,5 Millionen Euro. Ohne die Gehaltssteigerungen, die in seiner Laufbahn noch gekommen wären.
Eine private BU über 3.500 Euro Monatsrente hätte diese Lücke weitgehend geschlossen. Abgeschlossen im Studium hätte sie ihn im Bereich von 60 Euro monatlich gekostet.
Das ist der ganze Grund, warum wir bei dieser Berufsgruppe so hartnäckig auf die Bedingungen schauen. Und nicht auf die letzten drei Euro Beitragsunterschied.
Die 6 häufigsten Fehler von Wirtschaftsingenieuren bei der BU
Diese Punkte stehen in keinem Tarif-Ranking. Sie kommen aus Beratungsgesprächen mit Studierenden, Trainees, Werkleitern und Einkäufern. Und aus Leistungsfällen, in denen es später eng wurde.
Fehler 1: „Wirtschaftsingenieur" als Berufsbezeichnung stehen lassen
Der häufigste und teuerste Fehler, und er passiert in dreißig Sekunden: Im Antragsformular steht ein Feld „Beruf", man trägt „Wirtschaftsingenieur" ein und geht weiter.
Damit haben Sie die wichtigste Entscheidung des gesamten Vertrags aus der Hand gegeben. Viele Versicherer stufen bei unklarer Angabe vorsichtshalber in eine mittlere Gruppe ein – schließlich könnten Sie ja in der Fertigung stehen. Wer dagegen Tätigkeitsanteile beschreibt, bekommt die Gruppe, die zu seinem Alltag passt.
Was hilft: Prozentangaben. „Etwa 80 Prozent Analyse und Verhandlung am Schreibtisch, 15 Prozent Besprechungen, 5 Prozent Werksbegehungen ohne eigene Handarbeit" ist eine Beschreibung, mit der ein Risikoprüfer arbeiten kann. „Wirtschaftsingenieur" ist keine.
Fehler 2: Den Karrieresprung nicht nachziehen
Wirtschaftsingenieure wechseln häufiger die Rolle als die meisten anderen Akademiker – vom Trainee in die Projektarbeit, von dort in die Werkleitung, später vielleicht in die Zentrale. Das ist der Reiz des Berufs.
Versicherungstechnisch bedeutet es: Wer aus einer produktionsnahen Rolle in eine kaufmännische wechselt, hat oft Anspruch auf eine günstigere Berufsgruppe – manchmal mehrere Stufen. Das passiert nicht automatisch. Sie müssen es melden, und viele wissen das nicht.
Genauso wichtig ist die Gegenrichtung: Wer aus dem Büro in die Werkleitung wechselt, sollte prüfen, ob der bestehende Vertrag diese Tätigkeit noch abdeckt. Gute Verträge tun das ohne Nachprüfung. Bei anderen kann es im Leistungsfall unangenehm werden.
Unsere Erfahrung: Bei den Bestandsverträgen, die wir für Wirtschaftsingenieure prüfen, passt die hinterlegte Tätigkeit auffallend oft nicht mehr zur Realität – in beide Richtungen.
Fehler 3: Auf den Verzicht auf abstrakte Verweisung verzichten
Kurz erklärt, weil der Begriff sperrig ist: Die abstrakte Verweisung erlaubt es dem Versicherer, Sie auf einen anderen Beruf zu verweisen, den Sie theoretisch noch ausüben könnten, auch wenn Sie ihn nie ausgeübt haben und dort niemand Sie einstellen würde.
Für Wirtschaftsingenieure ist das besonders scharf, weil Ihre Ausbildung so breit ist. Wer als Produktionsleiter ausfällt, gilt schnell als „noch einsetzbar" in der Arbeitsvorbereitung, im Controlling, in der Sachbearbeitung. Ob es solche Stellen gibt, ob Sie sie bekämen und was sie zahlen, spielt dabei keine Rolle.
Ohne diesen Verzicht ist nicht Ihr Beruf versichert, sondern das, was ein Sachbearbeiter Ihnen theoretisch noch zutraut. Bei guten Tarifen gehört er zum Standard. Nachsehen sollten Sie trotzdem.
Fehler 4: Auslandseinsätze und Lieferantenaudits übersehen
Supply Chain, Qualitätssicherung, technischer Einkauf: In diesen Rollen fliegt man zu Lieferanten nach Osteuropa, China oder Mexiko. Manche Wirtschaftsingenieure verbringen Monate am ausländischen Produktionsstandort.
Viele Standardtarife begrenzen den Versicherungsschutz nach sechs bis zwölf Monaten Auslandsaufenthalt auf Länderlisten. Wer für achtzehn Monate den Werksaufbau in Asien begleitet, fällt damit aus dem Schutz – oder braucht vorher eine Genehmigung, von der er nichts weiß.
Gefordert ist ein Tarif mit unbeschränktem weltweitem Schutz. Der kostet in der Regel keinen Aufpreis, man muss ihn nur auswählen.
Fehler 5: Personalverantwortung nicht angeben
Ein Punkt, den fast niemand kennt: Mehrere Versicherer honorieren Führungsverantwortung mit einer besseren Berufsgruppe. Die Logik dahinter ist simpel – wer ein Team führt, arbeitet in der Regel weniger operativ und mehr koordinierend.
Ab etwa fünf unterstellten Mitarbeitenden ist ein Aufstieg oft möglich, mit spürbarem Beitragsvorteil. Im Antragsformular gibt es dafür aber selten ein eigenes Feld. Wer es nicht aktiv erwähnt, verschenkt den Vorteil.
Fehler 6: Die BU-Rente am Einstiegsgehalt bemessen
Wirtschaftsingenieure haben eine der steileren Gehaltskurven unter den Akademikern, gerade wer in Richtung Werkleitung, Einkaufsleitung oder Geschäftsführung geht, verdoppelt das Einstiegsgehalt im Lauf der Karriere oft.
Wer beim Berufseinstieg 1.500 Euro Monatsrente versichert und nie wieder hinschaut, hat mit Mitte vierzig eine Absicherung, die vielleicht ein Viertel des dann üblichen Nettoeinkommens deckt. Rechnerisch versichert, praktisch wertlos.
Die Lösung heißt Nachversicherungsgarantie: das Recht, die Rente ohne erneute Gesundheitsprüfung zu erhöhen – bei Anlässen wie Studienabschluss, Gehaltssprung, Heirat oder Geburt eines Kindes. Beim Abschluss kostet dieser Baustein praktisch nichts. Später lässt er sich nicht mehr nachrüsten.
Was kostet die BU für Wirtschaftsingenieure?
Ohne Ihre Daten wäre jede Zahl geraten. Zur Einordnung taugen Spannen trotzdem. Die Werte gelten für eine 26-jährige Person, 2.500 Euro versicherte Monatsrente, Laufzeit bis 67, Nichtraucher, ohne Vorerkrankungen:
| Tätigkeitsschwerpunkt | Monatsbeitrag (ca.) | Was den Ausschlag gibt |
|---|---|---|
| Student Wirtschaftsingenieurwesen | 55–70 € | Niedrigstes Eintrittsalter, akademische Lebensstellung |
| Einkauf, Controlling, Vertriebsinnendienst | 65–85 € | Reine Bürotätigkeit, beste Berufsgruppe |
| Projektmanagement, Beratung | 70–90 € | Reiseanteil, wechselnde Standorte |
| Qualitätsmanagement mit Werksbezug | 80–105 € | Regelmäßige Präsenz in der Fertigung |
| Produktions- und Werkleitung | 95–125 € | Täglicher Fertigungsbezug, teils Schichtbetrieb |
Beispielhafte Größenordnungen, vorbehaltlich Gesundheitsprüfung, Alter, Hobbys und Raucherstatus. Kein verbindliches Angebot.
Zwischen der zweiten und der letzten Zeile liegt fast das Doppelte – bei identischem Abschluss. Genau deshalb lohnt sich die halbe Stunde, die wir gemeinsam in die Tätigkeitsbeschreibung stecken, mehr als jeder Preisvergleich.
BU-Beiträge zählen zu den sonstigen Vorsorgeaufwendungen. Bei den meisten Angestellten ist der Höchstbetrag durch Kranken- und Pflegeversicherung längst ausgeschöpft, dann bringt der Abzug faktisch nichts. Bei Selbstständigen und in einzelnen Konstellationen sieht das anders aus. Wir sagen Ihnen, ob es in Ihrem Fall etwas bringt, statt es als Verkaufsargument zu benutzen.
BU nach Karrierephase: vom Studium bis zur Werkleitung
Studium
Niedrigster Beitrag, kaum Vorerkrankungen. Gute Tarife versichern bereits die angestrebte akademische Tätigkeit als Lebensstellung, unabhängig davon, ob Sie später technisch oder kaufmännisch arbeiten. Details im Ratgeber zur BU für Studenten. Das nimmt die Einstufungsfrage vorweg.
Trainee & Berufseinstieg
Erstes Gehalt, oft mit Rotation durch mehrere Bereiche. Rente auf mindestens 2.500 Euro anheben und die Nachversicherungsgarantie sichern, bevor sich die Rolle festlegt.
Erster Rollenwechsel
Der Sprung ins Projekt, in den Einkauf oder in die Produktion verändert Ihre Berufsgruppe. Beide Richtungen gehören dem Versicherer gemeldet – die günstigere zahlt sich sofort aus.
Führungsverantwortung
Ab etwa fünf unterstellten Mitarbeitenden ist bei mehreren Versicherern ein Gruppenaufstieg möglich. Gleichzeitig ist das Einkommen deutlich gestiegen – Nachversicherung ohne neue Gesundheitsfragen nutzen.
Selbstständigkeit & Interim
Als Interim Manager oder Berater greift die Umorganisationsklausel, und die gesetzliche Absicherung entfällt je nach Versicherungsverlauf. Höhere Rente und klare Regelungen für Freiberufler sind hier Pflicht.
Welche Rolle üben Sie tatsächlich aus?
Wirtschaftsingenieurwesen führt in sehr verschiedene Arbeitsalltage. Und jeder davon wird anders bewertet.
🛒 Strategischer Einkauf & Supply Chain
Überwiegend Analyse und Verhandlung, beste Berufsgruppe. Aufpassen bei Lieferantenaudits im Ausland: Hier zählt unbeschränkter weltweiter Schutz mehr als der letzte Euro Beitragsersparnis.
🏭 Produktions- und Werkleitung
Täglicher Fertigungsbezug, Lärm- und Sicherheitsbereiche, oft Schichtübergaben. Die Einstufung fällt spürbar schlechter aus – dafür ist eine präzise Beschreibung des Büroanteils umso wertvoller.
📈 Controlling & Kaufmännische Leitung
Reine Schreibtischtätigkeit, günstigster Beitrag. Wenn Ihr Vertrag noch aus der Zeit stammt, als Sie in der Fertigung waren: unbedingt aktualisieren lassen.
🔧 Qualitätsmanagement & Prozessoptimierung
Zwischen Schreibtisch und Halle. Genau hier entscheidet die Prozentangabe im Antrag über die Berufsgruppe – pauschale Angaben führen fast immer zur schlechteren Einstufung.
🤝 Technischer Vertrieb
Hoher Reiseanteil, Kundentermine in Werken und auf Baustellen. Manche Versicherer bewerten Außendienst schlechter als Innendienst – ein Vergleich mehrerer Anbieter lohnt sich hier besonders.
💼 Beratung & Interim Management
Projektdruck, Reisetätigkeit, wechselnde Auftraggeber. Neben dem weltweiten Schutz zählt hier die Umorganisationsregelung, sobald Sie auf eigene Rechnung arbeiten.
Sie rechnen beruflich Angebote durch. Warum nicht auch dieses?
Können Sie, und wir haben nichts gegen vorbereitete Mandanten. Nur sparen Sie über ein Portal keinen Euro: Die Abschlusskosten stecken in jedem Vertrag, ob jemand berät oder nicht. Weg ist nur derjenige, der Ihre Einstufung beim Versicherer ausargumentiert.
Vergleichsrechner kennen ein Feld für den Beruf, nicht für die Tätigkeitsverteilung. Genau die entscheidet aber über bis zu 30 Prozent Beitragsunterschied. Wir argumentieren die Einstufung beim Versicherer aus, statt sie ihm zu überlassen.
Die Physiotherapie nach dem Skiurlaub, das Gespräch beim Betriebsarzt, der Eintrag in der Vorsorgeakte. Beim Antrag wirkt das belanglos. Beim Leistungsfall ist es die Akte, aus der vorgelesen wird.
Wer selbst beantragt und abgelehnt wird, muss das künftig überall angeben – auch bei anderen Gesellschaften. Die anonyme Voranfrage, die nur Maklern offensteht, klärt vorher risikofrei, wer Sie zu welchen Bedingungen nimmt.
Projekt, Teamleitung, Werkleitung, vielleicht Geschäftsführung. Ob Ihr Vertrag ohne neue Gesundheitsprüfung mitwächst und Rollenwechsel abdeckt, entscheiden Klauseln, die Sie heute festlegen. Nicht später.
Gerade bei Wirtschaftsingenieuren finden wir häufig Verträge, deren hinterlegte Tätigkeit Jahre alt ist. Wer inzwischen kaufmännisch arbeitet, zahlt womöglich seit Jahren die Werkstatt mit. Die Prüfung ist ergebnisoffen. Oft genug lautet das Ergebnis: Vertrag behalten, nur die neue Tätigkeit melden.
Beraterinnen und Berater im Festgehalt – nicht auf Provision
Bei uns verdient niemand mehr, weil ein Vertrag größer wird. Wir empfehlen, was zu Ihrer Rolle passt – nicht, was die Bilanz füttert. #besserberaten
Bernd Krause – Geschäftsführer, Der Fairsicherungsladen GmbH
Seit 1983 berät Der Fairsicherungsladen Akademiker und technische Berufe in BU, PKV und Altersvorsorge – heute geführt von Bernd Krause. Focus Top 300 Versicherungsmakler. Autor des Finanzplaners für Akademiker. Über 200 YouTube-Videos zu Versicherungs- und Finanzthemen.
So funktioniert unsere BU-Beratung – in 4 Schritten
Anfrage stellen
Sie melden sich über das Formular oder telefonisch. Wir rufen zurück, klären offene Fragen und vereinbaren einen Termin.
Tätigkeit sauber erfassen
Wir gehen Ihren Arbeitstag durch und halten Anteile fest: Schreibtisch, Besprechung, Werksbezug, Reise, Führungsverantwortung. Das ist die Grundlage für die Einstufung. Parallel bereiten wir Ihre Gesundheitsdaten der letzten fünf Jahre ambulant, zehn Jahre stationär auf.
Anonyme Risikovoranfrage
Wo nötig, fragen wir bei mehreren Versicherern anonym an – ohne dass Ihr Name gespeichert oder eine Ablehnung dokumentiert wird.
Vergleich, Empfehlung, Entscheidung
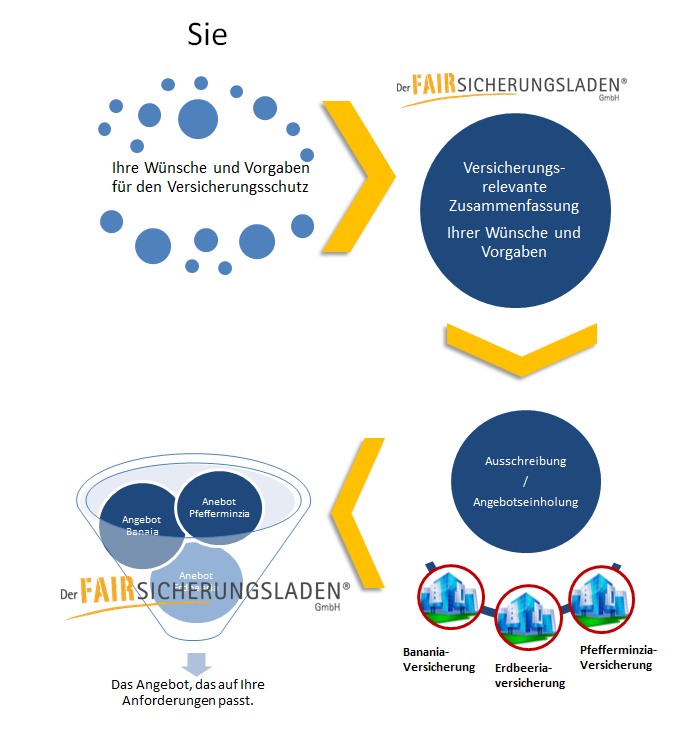
Wir vergleichen über 30 Tarife mit neutralen Vergleichsrechnern, erklären die Unterschiede – Sie entscheiden ohne Abschlussdruck. Den vollständigen Ablauf mit allen Zwischenschritten haben wir in unserem Ratgeber zur BU-Beratung aufgeschrieben.
Onlineberatung deutschlandweit – seit 2015
Wir beraten zur BU seit 2015 online, mit über zehn Jahren Routine und hunderten Beratungen bundesweit. Sie sehen unseren Monitor und sprechen mit uns von Angesicht zu Angesicht. Keine Installation, kein Datenrisiko – PC, Tablet oder Handy mit Internet genügen. Mehr zur Onlineberatung.
Kunde werden geht auch ohne Wechsel
Der häufigste Grund, warum Menschen sich nicht bei uns melden: Sie haben bereits eine Berufsunfähigkeitsversicherung und nehmen an, ein Gespräch laufe zwangsläufig auf einen Neuabschluss hinaus. Das ist nicht so, und es wäre auch kein guter Rat.
Als Versicherungsmakler übernehmen wir Ihren bestehenden Vertrag einfach in die Betreuung. Ohne Kündigung, ohne neue Gesundheitsprüfung, ohne Mehrkosten.
Sie bleiben bei Ihrem Versicherer und bei Ihren Konditionen. Was sich ändert, ist die Betreuung: Ab dann haben Sie jemanden, der den Vertrag kennt, bei Änderungen erreichbar ist und im Leistungsfall auf Ihrer Seite steht. Die Courtage, die bisher der bisherige Vermittler bekommt, geht dann an uns. Für Sie kostet das keinen Cent extra, Ihr Beitrag bleibt exakt gleich.
Ihr Vertrag ist gut, Sie brauchen nur jemanden, der ihn betreut. Wir übernehmen ihn per Maklermandat, Sie ändern sonst nichts.
Wir sehen uns Bedingungen, Rentenhöhe und die hinterlegte Tätigkeit an. Bei Wirtschaftsingenieuren besonders auf die Einstufung, die nach einem Rollenwechsel oft nicht mehr stimmt. Das Ergebnis bekommen Sie schriftlich, auch wenn es lautet: alles in Ordnung.
Häufig passt der Vertrag im Kern, nur die Einstellung stimmt nicht mehr: zu niedrige Rente, veraltete Tätigkeit, ungenutzte Nachversicherungsgarantie. Das lässt sich meist im Bestand regeln.
Bei Verträgen, die älter als sechs Jahre sind, haben sich die Bedingungen am Markt oft spürbar verbessert. Ein Wechsel kommt aber erst infrage, wenn der neue Vertrag wirklich besser ist und angenommen wurde. Der alte bleibt bis dahin bestehen.
Diese Reihenfolge ist uns wichtig: erst prüfen, dann entscheiden. Wer zuerst kündigt und dann schaut, steht im schlimmsten Fall ohne Schutz da, weil sich die Gesundheit seit dem ersten Abschluss verändert hat. Das passiert öfter, als man denkt.
Bevor Sie anfragen: Das hier beantwortet die meisten Fragen vorab
Eine BU-Beratung ist kein Verkaufstermin, sondern Arbeit an Ihrer Akte. Damit Sie vorher wissen, worauf Sie sich einlassen, haben wir jeden Schritt aufgeschrieben.
Wie läuft das bei uns ab?
Vom ersten Kontakt bis zur Police, ohne Überraschungen.
- So beraten wir zur BUDer komplette Ablauf, von der ersten Anfrage bis zur Police
- Die Gesundheitsprüfung Schritt für SchrittWas der Versicherer prüft und wie lange das dauert
- Die größten Fehler bei VoranfragenAus der Praxis: Was schiefgeht, bevor der Antrag überhaupt läuft
Was, wenn schon etwas in der Akte steht?
Wer zwischen Büro und Werkhalle pendelt, bringt oft eine gemischte Vorgeschichte mit: Rücken vom Sitzen, Knie von der Begehung, Gehör vom Lärmbereich.
- BU trotz RückenbeschwerdenBandscheibe, Verspannung, Physio: Wann Versicherer trotzdem annehmen
- BU trotz KnieverletzungKreuzband, Meniskus, Knorpel – die Unterschiede sind erheblich
- BU trotz TinnitusAkut oder chronisch entscheidet über das Ergebnis
- Alle Diagnosen im ÜberblickUnser Ratgeber zur BU trotz Vorerkrankung
Woran erkenne ich einen guten Tarif?
Die Kriterien, auf die wir bei jedem Vergleich schauen.
- Die beste BU: worauf es ankommtWelche Kriterien wirklich zählen und welche nur im Prospekt gut aussehen
- Gute und schlechte AusschlüsseNicht jeder Ausschluss ist ein Problem. Manche sind es sehr wohl
- BU-VergleichsrechnerErste Orientierung zu Beiträgen, bevor wir ins Detail gehen
Bernd erklärt im Video
Wenn Sie sich vorab ein Bild machen möchten: In drei Minuten sehen Sie, wie wir konkret vorgehen – von der ersten Anfrage bis zum Vertragsangebot.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen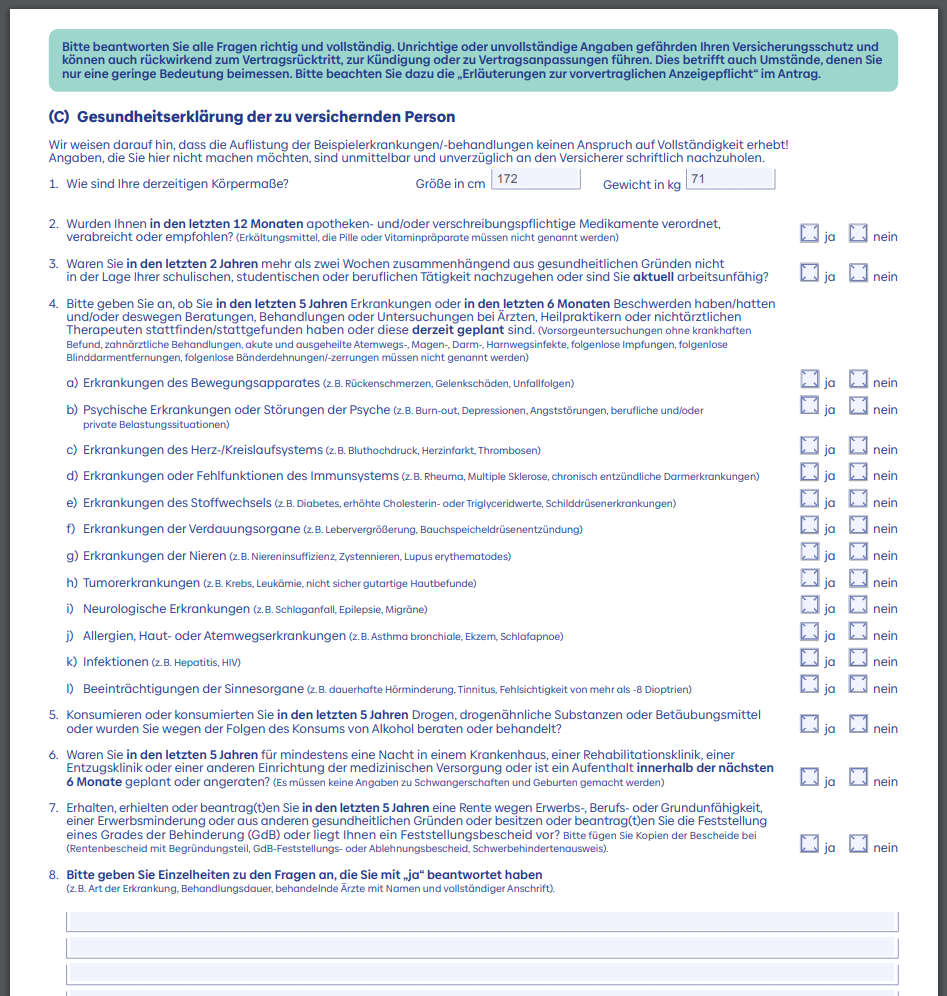
Der wichtigste Satz vorweg: Nichts von dem, was Sie uns erzählen, geht ohne Ihre Freigabe an einen Versicherer. Die anonyme Voranfrage klärt Ihre Chancen, bevor irgendwo Ihr Name auftaucht. Das ist der Grund, warum wir so hartnäckig auf die Reihenfolge achten.
Was ein Testsieger-Siegel nicht abbildet
Bewertet wird das Bedingungswerk, nicht Ihr Tätigkeitsmix. Bei einem kaufmännisch-technischen Profil entscheidet genau der über den Beitrag.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenDiese BU-Tarife können wir miteinander vergleichen
Damit „anbieterunabhängig" nicht nur ein Wort bleibt, hier die Gesellschaften, die wir in der Beratung tatsächlich gegenüberstellen können:
- Allianz Lebensversicherung AG
- Alte Leipziger Lebensversicherung a.G.
- AXA Lebensversicherung AG
- Barmenia Lebensversicherung AG
- Basler Lebensversicherung AG
- Canada Life
- Concordia oeco Lebensversicherung AG
- Condor Lebensversicherung AG
- Continentale Lebensversicherung AG
- Delta Direkt (Risikolebensversicherung)
- Deutsche Beamtenversicherung AG
- Die Bayerische
- Dialog Lebensversicherungs-AG
- DLV Lebensversicherung AG (Risikolebensversicherung)
- Europa Lebensversicherung AG *
- ERGO Lebensversicherung AG
- Gothaer Lebensversicherung AG
- Hannoversche Lebensversicherung AG *
- Hanse Merkur Lebensversicherung AG
- HDI Lebensversicherung AG
- InterRisk Lebensversicherung AG
- Klinikrente
- Lebensversicherung von 1871 a.G. München
- Metallrente
- Nürnberger Lebensversicherung AG
- Standard Life plc
- Signal Iduna
- Stuttgarter Lebensversicherung a.G.
- Swiss Life AG
- Universa Lebensversicherung a.G.
- Volkswohl Bund Lebensversicherung a.G.
- Württembergische Lebensversicherung AG
- WWK
- Zurich Deutscher Herold Lebensversicherung AG
* Europa und Hannoversche nur bei Courtagezahlung durch den Kunden.
Wir vergleichen diese mit umfangreichen Leistungsgegenüberstellungen und erläutern Ihnen die Tarifunterschiede, fragen Sie uns gerne.
Erst die Unterlagen, dann das Gespräch
Sie kennen das aus Projekten: Wer vorbereitet in den Termin geht, spart beiden Seiten Zeit. Unsere Ratgeber-Bibliothek hat über 50 PDFs, darunter einen kompakten BU-Ratgeber mit den fünf teuersten Fehlern beim Abschluss.
Zu den Ratgebern →BU-Beratung für Wirtschaftsingenieure anfragen
Beschreiben Sie kurz Ihren Tätigkeitsmix – kaufmännischer Anteil, technischer Anteil, Zeit in Produktion oder Werkshalle. Wir melden uns in der Regel innerhalb eines Werktages.
Lieber direkt sprechen? 0721 358 369 · oder per E-Mail an anfrage@fair-ka.de
Häufige Fragen von Wirtschaftsingenieuren zur BU
Das hängt an der Tätigkeit, nicht am Abschluss. Wer überwiegend am Schreibtisch analysiert, verhandelt und plant, landet meist in der besten Berufsgruppe. Wer täglich in der Fertigung ist, wird zwei bis drei Stufen darunter eingestuft. Zwischen beiden Enden liegen bis zu 30 Prozent Beitragsunterschied – deshalb gehört in den Antrag eine Beschreibung mit Prozentangaben.
Als Faustregel 60 bis 80 Prozent des Nettoeinkommens. Beim Berufseinstieg meist 2.000 bis 2.500 Euro, in Führungsrollen eher 3.500 bis 5.000 Euro monatlich. Ab etwa 2.500 Euro Rente verlangen viele Versicherer eine ärztliche Untersuchung. Wichtiger als der Startwert ist die Nachversicherungsgarantie.
Häufig ja, zu Ihren Gunsten. Der Wechsel in eine überwiegend kaufmännische Tätigkeit kann eine bessere Berufsgruppe und einen niedrigeren Beitrag bedeuten. Das passiert nicht automatisch – die neue Tätigkeit muss dem Versicherer gemeldet werden. Umgekehrt sollte bei einem Wechsel in eine produktionsnahe Rolle geprüft werden, ob der Vertrag das ohne Nachprüfung abdeckt.
Bei mehreren Versicherern ja. Ab etwa fünf unterstellten Mitarbeitenden ist ein Aufstieg in eine bessere Berufsgruppe oft möglich, mit spürbarem Beitragsvorteil. Im Antragsformular gibt es dafür selten ein eigenes Feld – wer es nicht aktiv erwähnt, verschenkt den Vorteil.
Ja. Master und Diplom werden bei gleicher Tätigkeit häufig günstiger eingestuft als Bachelor, mit Promotion und Führungsverantwortung kommen weitere Stufen hinzu. Über eine Laufzeit von 35 Jahren summiert sich das auf vier- bis fünfstellige Beträge.
Bei regelmäßigen Auslandseinsätzen unbedingt. Viele Standardtarife begrenzen den Schutz nach sechs bis zwölf Monaten Auslandsaufenthalt auf Länderlisten. Wer einen Werksaufbau begleitet oder längere Zeit am ausländischen Standort arbeitet, braucht unbeschränkten weltweiten Schutz.
Sie erlaubt dem Versicherer, Sie auf einen anderen Beruf zu verweisen, den Sie theoretisch noch ausüben könnten. Für Wirtschaftsingenieure ist das gefährlich, weil die Ausbildung so breit ist: Wer als Produktionsleiter ausfällt, gilt schnell als einsetzbar in Arbeitsvorbereitung oder Sachbearbeitung. Mit Verzicht zählt nur der zuletzt ausgeübte Beruf.
In der Industrie praktisch nie. Für beratende Ingenieure gibt es in einzelnen Bundesländern eigene Versorgungseinrichtungen, für angestellte Wirtschaftsingenieure gilt die gesetzliche Rentenversicherung. Deren Erwerbsminderungsrente prüft nicht, ob Sie noch in Ihrem Beruf arbeiten können, sondern ob Sie irgendeine Tätigkeit mindestens drei Stunden täglich schaffen.
Ja. Der Beitrag richtet sich nach dem Eintrittsalter und bleibt über die Laufzeit auf diesem Niveau. Im Studium ist zudem noch offen, ob Sie später technisch oder kaufmännisch arbeiten – gute Tarife versichern die angestrebte akademische Tätigkeit als Lebensstellung und nehmen die Einstufungsfrage damit vorweg.
Für Sie entstehen keine Mehrkosten: Kein Tarif wird durch unsere Beratung teurer als beim Direktabschluss. Unsere Berater arbeiten im Festgehalt ohne individuellen Provisionsanreiz. Sollte im Einzelfall eine Honorarberatung sinnvoll sein, besprechen wir das vorher transparent.
Ja, das ist sogar der häufigere Fall. Als Versicherungsmakler übernehmen wir Ihren bestehenden Vertrag per Maklermandat in die Betreuung – ohne Kündigung, ohne neue Gesundheitsprüfung und ohne Mehrkosten. Ihr Beitrag bleibt exakt gleich, die Courtage wechselt lediglich vom bisherigen Vermittler zu uns. Anschließend prüfen wir Bedingungen, Rentenhöhe und die hinterlegte Tätigkeit. Oft passt der Vertrag im Kern und muss nur nachjustiert werden. Ein Wechsel kommt nur infrage, wenn ein neuer Vertrag wirklich besser ist und angenommen wurde – der alte bleibt bis dahin bestehen.
Weiterführende Informationen
Das Kapitel, das die meisten überspringen
Als Wirtschaftsingenieurin oder Wirtschaftsingenieur bekommen Sie überall Finanztipps. Was fehlt, ist jemand, der Ihnen die Reihenfolge erklärt. Genau dafür hat Bernd Krause den Finanzplaner für Akademiker geschrieben – und das Kapitel zur Berufsunfähigkeit beginnt mit einem Bild, das hängen bleibt:
„Stellen Sie sich vor, im Keller Ihres Hauses steht ein Geldautomat. Würden Sie den versichern? Was wäre, wenn er kein Geld mehr ausspucken würde? Ihr eigener Geldautomat sind Sie."
Der Finanzplaner für Akademiker, Kapitel Top-3-Versicherungen nach der UniRechnen Sie einmal nach: Bruttoeinkommen mal zwölf, mal die Jahre bis zur Rente. Setzen Sie sich vielleicht hin, bevor Sie auf „Ergebnis" drücken. Und denken Sie daran, dass Gehaltssteigerungen da noch nicht drin sind.
Zum Buch: Der Finanzplaner für Akademiker →Ihr Abschluss verbindet zwei Welten. Ihr Vertrag sollte beide kennen.
Bei uns hängt kein Gehalt an Ihrer Unterschrift. Das merkt man spätestens dann, wenn wir Ihnen von etwas abraten. Was am Ende empfohlen wird, richtet sich nach Ihrer tatsächlichen Rolle, ob Schreibtisch, Werkhalle oder beides. #besserberaten
Jetzt BU-Beratung anfragen →