
Verbeamtung zur Professur: Dienstunfähigkeit und PKV richtig regeln
In den ersten fünf Jahren gibt es bei Dienstunfähigkeit meist keine Pension, auch nicht für Professoren auf Lebenszeit. Hier steht, wie groß die Lücke ist, was eine echte DU-Klausel leisten muss und warum die PKV ins selbe Gespräch gehört.
Seit 1983 in Karlsruhe | Festgehalt statt Provision | Deutschlandweit online
Bekannt aus
Sind Sie hier richtig? Diese Seite behandelt die Absicherung bei Dienstunfähigkeit rund um die Verbeamtung zur Professur. Für die anderen Fragen:
- Die PKV-Entscheidung bei der Berufung: PKV für Professoren
- Ruf an eine andere Hochschule, Forschung im Ausland: Ruf und Hochschulwechsel
- Akademischer Rat und Mittelbau: PKV für Akademische Räte
Von Bernd Krause, Geschäftsführer und Vorsorgespezialist bei Der Fairsicherungsladen GmbH, Autor von „Der Finanzplaner für Akademiker"
Wenn die Beamtung mit einer Professur auf Zeit oder sogar Professor auf Lebenszeit ansteht, geht es natürlich um die Fragen, was mit der Beamtung bei Versicherungen alles zu tun ist. Wichtig ist bei Beamtung mit Professur auf Zeit oder Professur auf Lebenszeit die wesentliche Frage nach privater Krankenversicherung und Dienstunfähigkeitsversicherung.
Private Krankrankenversicherung mit Beamtung und Professur
Was wenn die Professur oder die Juniorprofessur vor der Tür steht, müssen Sie sich natürlich mit dem Thema der privaten Krankenversicherung als Beamte beschäftigen. Die Auswahl sollte natürlich sorgfältig anhand diverser Preisleistungsverhältnisse, sowie dem persönlichen Gesundheitszustand und dem der Angehörigen erfolgen.
Hier möchten wir Ihnen einen Eindruck geben, wie das Ganze funktioniert und was zu berücksichtigen ist, auch wenn es nicht in Gänze individuell abzubilden ist. Was melden Sie sich auf jeden Fall gerne für ein unverbindliches Gespräch bei uns. Und jetzt erstmal zum Thema:
Private Krankenversicherung für Professoren
Und sobald die Professur im Raum steht, geht es natürlich um Beihilfe und ergänzend um die private Krankenversicherung. In der privaten Krankenversicherung erfolgt die Einstufung anhand von alter, statistischer Lebenserwartung, Gesundheitszustand und letzten Endes der jeweiligen Landesbeihilfe.
Auch wenn diverse Online-Vergleichsportale suggerieren, dass private Krankenversicherungen nach einem einfachen Rot-Grün-Schema in den Leistungen zu beurteilen sind, malt am Ende des Tages das Kleingedruckte.
Das Kleingedruckte sind auch in der privaten Krankenversicherung nichts anderes als juristische Texte, die darüber bestimmen, welche Leistungen und in welchem Umfang man zugute hat.
Das bedeutet ein grünes Häckchen ist nicht gleich ein grünes Häckchen, ohne die Leistung im Detail nachzulesen, wofür es explizite Leistungstext-Vergleiche gibt. Ein Beispiel finden Sie auf unserer Informationsseite zur Beratung der PKV.
Wie sind Professoren krankenversichert?
Im wesentlichen Bestehen durch die Beihilfe und die PKV gemeinsam eine 100% Abdeckung für die sogenannten Krankheitskosten. Es ist also wichtig sich zu gegenwärtigen, dass es sich um eine Kostenerstattung handelt in beiden Fällen. Das ist einer der maßgeblichen Unterschiede zur gesetzlichen Krankenkasse.
Die Beihilfeordnungen der Länder und vom Bund unterscheiden sich jedoch stark voneinander. In diesem Sinne haben wir 17 Beihilfeordnungen, die es zu berücksichtigen gilt, wenn es um die Beamtung mit Professur geht. Das trifft übrigens auch Richter und Staatsanwälte.
Durch diverse Einschränkungen der Länder, was die Erstattung von Rechnungen bei Krankheit von der Beihilfe betrifft, muss die PKV die man sich auswählt auch zum jeweiligen Land passen. Das ist den wenigsten bewusst.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenWas die Beihilfe ist und wie sie mit der PKV zusammenspielt.
Die PKV setzt sich zusammen aus den Grundleistungen für ambulante, stationäre und zahnmedizinische Leistungen. Dann gibt es noch den sogenannten Beihilfeergänzungstarif, der die Leistungen der Beihilfe aufstocken soll. Auch namhafte private Krankenversicherer haben leider eine Kopplung des Beihilfeergänzungs-Tarifs an eine Vorleistung der Beihilfe. Nun ist es in der Praxis so dass jedoch die jeweilige Landesbeihilfe manche Leistungen ausklammert oder abmindert, also sogar schlechter ist als die gesetzliche Krankenkasse.
Wenn man dann nicht für das jeweilige Land eine passende private Krankenversicherung hat, deren Beihilfeergänzungstarif gut aufgestellt ist, kann das im Zweifel böse enden. Das merken die meisten natürlich nicht, wenn nichts Großes gesundheitlich passiert. Außer später im hohen Alter wenn Rechnungen öfter aufschlagen.
Kein Wechsel im höheren Alter ist bei der privaten Krankenversicherung natürlich auch nicht sinnvoll. Deswegen Provokant angesprochen: Augen auf bei der richtigen Auswahl je nach Land, Einstiegs Alter und Gesundheitszustand.
Selbstverständlich helfen wir gern dabei, wir helfen über 100 Beamten und deren Familien pro Jahr in die richtige private Krankenversicherung.
Wie viel zahlt man für private Krankenversicherung als Beamter bzw. akademischer Rat?
Die Krankenversicherung als Beamter richtet sich im Wesentlichen nach dem Einstiegsalter und der statistischen Restlebenserwartung.
Ein häufiger Fehler ist dabei nun mal leider dass man sich gerne mit Bekannten und Kollegen vergleicht, was die in der PKV bezahlen. Das ist nicht zielführend, weil neben dem Gruppen genannten Einstiegsalter auch der persönliche Gesundheitszustand und dann noch das Preis-/ Leistungsverhältnis des jeweiligen Anbieters entscheidend sind.
Um ein kleines Beispiel zu nennen, ob Vorsorgeuntersuchungen von der Beitragsrückerstattung ausgeschlossen sind, ob Hebammen bezahlt werden, oder es sich wirklich um einen offenen Hilfsmittelkatalog handelt.
Es gibt also eine Matrix von preisbestimmenden Faktoren, die nicht pauschal zu beantworten ist. Gerade bei der Gesundheitsprüfung muss sehr behutsam und mit anonymen Voranfragen vorgegangen werden. Wollen sie billig, gut, oder ausgewogen? Diese Grundsatzfrage müssen Sie durchaus beantworten können, zumindest nach einem Beratungsgespräch.
Warum lohnt sich PKV für Beamte?
Die private Krankenversicherung in Kombination mit der Beihilfe ist im Wesentlichen deutlich günstiger als die gesetzliche Krankenkasse. Da viele Länder keine pauschale Beihilfe anbieten und noch dazu in der Pension der Beihilfesatz von in der Regel 50 auf 70% steigt, ist die PKV sowohl leistungstechnisch als auch preislich meistens die beste Wahl für angehende Professoren.
Erst recht wenn man gesund ist, sollte man sich eine beitragsstabile private Krankenversicherung mit einem ausgewogenen Preis Leistungsverhältnis heraussuchen. Die Kosten der privaten Krankenversicherung für Professoren liegen in der Regel bei der Hälfte eines Beitrags zur gesetzlichen Krankenkasse. Oftmals sogar niedriger. Kinder und Ehepartner können den Preis natürlich beeinflussen, da diese separat in der PKV kalkuliert werden.
Der begrenzende Faktor an der Stelle ist jedoch oftmals, dass sowohl ihr Partner mit eigener Berufstätigkeit als auch Kinder sobald sie berufstätig sind aus der Beihilfe wieder herausfallen und somit auch aus der PKV. Der Beitrag ist also langfristig sehr überschaubar und günstig für den hauptversicherten Beamten.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSo läuft eine PKV-Beratung bei uns ab.
Haben Lehrer eine private Krankenversicherung?
Lehrer und Professoren haben in der Regel eine private Krankenversicherung weil diese wirtschaftlich gesehen viel günstiger und besser ist in Kombination mit der Beihilfe als die gesetzliche Krankenkasse, zu der es keinen Zuschuss gibt.
selbst in Ländern wie Hamburg, in denen es eine pauschale Beihilfe gibt, zeigt die Erfahrung dass die meisten Beamten aus Preis-/Leistungsgründen in die private Krankenversicherung wechseln. Das bedeutet im Klartext über 85% der Beamten, sowohl Lehrer als auch Professoren in solchen Ländern mit pauschaler Beihilfe, wechseln nach wie vor in die PKV sofern sie können.
Private Krankenversicherung oder GKV?
Die Frage haben wir fast schon mit der vorhergehenden beantwortet. Die private Krankenversicherung bietet deutlich höhere Leistungen für Beamte, insbesondere Professoren, als die gesetzliche Krankenkasse.
Selbst in Familienkonstellation mit bis zu 3 Kindern ist die PKV mittelfristig ungefähr äquivalent zur gesetzlichen, aber leistungsstärker und langfristig auf jeden Fall günstiger als die gesetzliche Krankenkasse. Das zeigen wesentliche Erfahrungswerte aus den Ländern mit pauschaler Beihilfe. Nach wie vor wechseln die meisten Beamten sofern sie können in die PKV mit normaler Beihilfe.
Kosten der privaten Krankenversicherung mit Beihilfe?
Die Kosten der privaten Krankenversicherung Mitbeihilfe sind relativ zu beurteilen. Wie gesagt sind das Eintrittsalter, die Anzahl der Personen und deren jeweiliger Gesundheitszustand entscheidend.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenWie PKV-Beiträge berechnet werden und warum der Vergleich mit Kollegen wenig sagt.
Kinder können mit pauschal 45 bis 70€ pro Monat Was ist je nach PKV und Preis Leistungsverhältnis versichert werden. Ehepartner und die hauptversicherte Person, in dem Fall der Beamte mit Professur, liegen sehr unterschiedlich zwischen in der Regel 250 und 500€ pro Monat. Dabei ist jedoch hier überhaupt nicht gesagt, dass die teuren Tarife wahnsinnig besser sind als die aus dem mittleren Preissegment, was wir ihnen gerne zeigen und beweisen im Gespräch.
Wie die Familie versichern bei Professur oder Beamtung als akademischer Rat?
Entweder sie verbleiben in der pauschalen Beihilfe, sofern das Land in dem sie beamtet werden mit Professur dieses anbietet.
Andernfalls wechseln sie gegebenenfalls mit Kindern und oder Ehepartner in die private Krankenversicherung, was mittel oder langfristig die bessere Lösung sein kann. Dies ist jedoch individuell zu bewerten anhand der Gesundheitszustände und jeweiligen Eintrittsalter. Eine pauschale Aussage ist hier seriös nicht möglich.
Haben Sie Fragen oder suchen Sie eine (Online-)Beratung? Dann kontaktieren Sie uns jetzt gerne über unser Kontaktformular oder rufen Sie uns an +49 (0)721 358 369. Wir würden uns freuen Sie kennen zu lernen.
Dienstunfähigkeit und Berufsunfähigkeit für Professoren bei Beamtung
Die Dienstunfähigkeitsabsicherung als Ersatz einer normalen Berufsunfähigkeitsversicherung ist für Professoren durchaus eine Überlegung.
Angehende Professoren haben genau das gleiche Problem wie jeder andere Beamte auch, dass es in den ersten 5 Jahren ab Beamtung auf Probe noch keine Grundabsicherung über das Land gibt. Bei Unfall, Krankheit oder körperlichen Kräfteverfall wird man also aus dem Beamtenverhältnis entlassen und steht ohne Absicherung für sich und seine Familie da. Das ist natürlich besonders ärgerlich, wenn man eine Beamtenbesoldung als Professor gewohnt ist und dann im Prinzip von jetzt auf gleich auf 0 zurückfällt, obwohl man etwaige Verbindlichkeiten hat.
Insbesondere ist der Sonderfall zu betrachten, das bei Professur letztlich die Beamtung auf Lebenszeit auch vor den 5 Jahren Wartezeit der Grundabsicherung eintreten kann. Insbesondere bei Professoren kommt es mit der sogenannten Berufs- und Dienstunfähigkeitsversicherung (beides in einem)darauf an, dass man adäquate Absicherungshöhen vereinbart und das auch die Beamtung auf Lebenszeit vor 5 Jahren der Mindestzeit der Beamtenversorgung mitversichert gilt. In vernünftiger Höhe. Das Kleingedruckte der Dienstunfähigkeitsversicherung ist also enorm wichtig vor Professoren.
Wie viel bekommt ein Beamter bei Dienstunfähigkeit?
Die Absicherung des Beamten bei Dienstunfähigkeit entspricht den sogenannten Ruhegehaltsansprüchen. Wenn man sich die Bundesbeihilfeverordnung durchliest, stellt man fest, dass die Dienstunfähigkeit einer Pensionierung vor der regulären Alterszeit mit 67 entspricht.
Das bedeutet man hat lediglich die Ansprüche, die man sich bis dahin erdient hat. Die Beihilfeordnung geht dabei davon aus, dass ein Beamter nach 40 Jahre in vollem Dienst ungefähr 72 Prozent Pension vom letzten Einkommen erzielt, wenn man mit 67 Jahren in Pension geht.
Jedes volle Jahr als Beamter mit einer vollen Stelle entspricht also ungefähr 1,8 Prozentpunkten.
Eine halbe Stelle würde beispielsweise mit 0,9 Prozentpunkten angerechnet.
Gerade Professoren mit spätem Einstieg wir sind also entsprechend schlecht aufgestellt und benötigen sowohl eine vernünftige Dienstunfähigkeitsversicherung als auch eine ergänzende Altersvorsorge.
Nach 5 Jahren besteht einen Mindestanspruch auf 1800€ übers Land. Dieser wird gegengerechnet. Die Dienstunfähigkeitsversicherung soll also die Lücke schließen zwischen der Grundabsicherung und der tatsächlichen Besoldung, erst recht wenn man private Verbindlichkeiten und Familie hintendran hat.
Da es sich nur um eine Differenzabsicherung handelt, ist diese auch entsprechend günstig. Trotzdem bieten nur ungefähr 7 Versicherer vom 48 eine richtige Dienstunfähigkeitsversicherung an. Von diesen wiederum ungefähr 4 mit einer für Professoren adäquaten Absicherung. Auf keinen Fall sollte hier eine reine Berufsunfähigkeitsversicherung ohne Dienstunfähigkeitsklausel als ausreichend betrachtet werden.
Dienstunfähigkeit Beamte 5 Jahre?
Beamte haben in den ersten 5 Jahren überhaupt keine Absicherung bei den Dienstherrn, erst nach 5 Jahren vollen Dienst besteht eine Grundabsicherung von 1800€, die jedoch mit dem tatsächlichen Einkommen weit auseinanderliegen kann.
Deswegen gibt es ja das Produkt der Dienstunfähigkeitsversicherung, um die Lücke zu schließen. Angepasst sowohl in den ersten 5 Jahren als auch danach als Differenz Abdeckung, gibt es eine Mischkalkulation, die sehr günstig für angehende Beamte ist. Insbesondere bei Professoren, Richtern und Staatsanwälten ist das zu berücksichtigen.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenWarum Berufs- und Dienstunfähigkeitsversicherung für angehende Beamte zusammengehören.
In welchem Alter gehen Professoren in den Ruhestand?
Reguläre Pensionseintritt vor Professoren in den Ruhestand ist das 67. Lebensjahr wie für alle anderen auch.
Sie bekommen in der Regel jährlich eine Versorgungsauskunft von ihrem Dienstherr, aus dem die Pensionsbezüge und damit gleichzeitig die Bezüge bei eintretender Dienstunfähigkeit, also der überwiegenden nicht Fähigkeit seinen Dienst auszuüben, hervorgehen.
Eine Dienstunfähigkeit entspricht tatsächlich einer Pensionierung vor dem 67. Lebensjahr mit entsprechend großen Abzügen in der Pension. Obwohl jedenfalls private Verbindlichkeiten private Krankenversicherung so wie Steuern weiter zu bezahlen sind.
Wann gilt man als dienstunfähig?
Dienstunfähig ist nach Bundesbeamtengesetz kurz gesagt, wer überwiegend zur Ausübung seiner Pflicht in den letzten 3 Monate nicht in der Lage war und auch in den nächsten 3 Monaten keine Besserung zu erwarten ist.
Die Kriterien sind also Wachsweich und gehen lediglich aus der Bundesbeamten-Gesetzgebung hervor. Eine konkrete Faustformel gibt es nicht, was die private Absicherung umso wertvoller macht.
Diese setzt sowohl die Dienstunfähigkeit als Entscheidung des Dienstherrn gleich einem ärztlichen Attest zur Berufsunfähigkeit. Als auch die Berufsunfähigkeit, wenn man in Rücksprache mit seinem privat behandelnden Arzt entschließt, dass man sich auf seine Gesundung konzentrieren will und dem Dienstherrn erstmal nicht mehr zur Verfügung steht.
Damit schützt die Berufs- und Dienstunfähigkeitsversicherung einen selbst vor der Auslieferung der freien Entscheidungen des Dienstherrn. So kann man sich auf seine Gesundung konzentrieren. Die Absicherung ist grundsätzlich sehr günstig, weil es sich wie oben erklärt immer um eine Differenz Abdeckung handelt.
So bereiten wir Ihre Absicherung zur Professur vor
- Versorgung klären. Ernennungstermin, Status, Besoldung und was der Dienstherr bei Dienstunfähigkeit zahlen würde.
- Gesundheitsfragen einmal sauber aufbereiten. Für DU und PKV gemeinsam, mit anonymen Voranfragen bei mehreren Versicherern.
- Tarife vergleichen. Nur Tarife mit echter DU-Klausel und passender Höhe, nebeneinander per Bildschirm.
- Antrag stellen. Mit Zusatzerklärungen, wo sie helfen, damit es im Leistungsfall keine Diskussion gibt.
Festgehalt statt Provision
Unsere Berater verdienen nicht mehr, wenn Ihre DU-Rente höher ausfällt. Wir empfehlen die Höhe, die zu Ihrer Lücke passt.
6.000+ BU-Beratungen
Mit anonymen Voranfragen, bevor ein Antrag gestellt wird.
Im Leistungsfall an Ihrer Seite
Als Makler vertreten wir Ihre Interessen gegenüber dem Versicherer, auch wenn es ernst wird.
Was es kostet
Im Regelfall kein separates Beratungshonorar. Die Beiträge sind dieselben wie direkt beim Versicherer.
„Heute erhielt ich meinen Leistungsbescheid für die Berufsunfähigkeitsversicherung. Damit fällt mir wirklich ein Riesen-Stein vom Herzen."
M. H. aus Nürnberg„Dank seines kontinuierlichen Engagements und genauer Kenntnis des Marktes konnte ich eine BU ohne jegliche Ausschlüsse bekommen."
M. M. aus Karlsruhe„Herr Krause Senior hat das Mandat übernommen und meine Interessen vertreten. Herr Krause hat meine Ansprüche durchgesetzt und eine entsprechend hohe Nachzahlung erwirkt."
R. S. aus GermersheimBU/DU-Anfrage zur Professur
Schicken Sie uns Ernennungstermin, Status, Besoldungsgruppe und, falls vorhanden, Ihre bestehende BU. Wir melden uns in der Regel innerhalb von 24 Stunden an Werktagen.
- Unverbindlich
- Berater auf Festgehalt
- Online oder in Karlsruhe
- 4,89 von 5 Sternen bei 904+ Bewertungen
E-Mail-Anfrage mit Musteranschreiben öffnen
Oder nutzen Sie direkt das Formular:
Häufige Fragen zu Dienstunfähigkeit und PKV für Professoren
In der Regel nicht. Ohne Dienstunfall entsteht ein Anspruch auf Ruhegehalt erst nach fünf Dienstjahren. Vorher folgt die Entlassung mit Nachversicherung in der gesetzlichen Rentenversicherung.
Nein. Auch bei einer Verbeamtung auf Lebenszeit direkt mit der Berufung läuft die fünfjährige Wartezeit für das Ruhegehalt. Ihre DU-Versicherung sollte diesen Fall ausdrücklich mitversichern.
Nach fünf Dienstjahren gibt es eine Mindestversorgung, deren Höhe vom Dienstherrn abhängt. Für eine Professorenbesoldung ist das weit weniger als das gewohnte Einkommen.
Nein. Es braucht eine echte Dienstunfähigkeitsklausel, die die Entscheidung des Dienstherrn anerkennt. Ohne sie kann es passieren, dass der Dienstherr Sie in den Ruhestand versetzt, der Versicherer aber nicht zahlt.
Wenn er dauerhaft unfähig ist, seine Dienstpflichten zu erfüllen. Maßgeblich sind die Beamtengesetze von Bund und Ländern, die Entscheidung trifft der Dienstherr. Eine feste Faustformel gibt es nicht.
Meist nicht. Nach den ersten fünf Jahren geht es nur noch um die Differenz zwischen Mindestversorgung und Besoldung. Der Beitrag hängt vor allem von Alter, Gesundheit und Rentenhöhe ab.
Vorbereiten ja. Beide Anträge stellen Gesundheitsfragen. Wer sie gemeinsam aufbereitet, vermeidet widersprüchliche Angaben und kann mit anonymen Voranfragen klären, wo welcher Antrag Chancen hat.
Vorab selbst einlesen
Dienstunfähigkeitsversicherung verstehen
Was eine DU-Versicherung leisten muss und worauf Beamte achten sollten. Kostenlos, ohne Anmeldung.
Ratgeber als PDF öffnenDienstunfähigkeit nach Status
Widerruf, Probe, Zeit, Lebenszeit: was in welchem Status gilt.
Zur ÜbersichtDas Buch
„Der Finanzplaner für Akademiker": Versicherungen, Vorsorge und Geldanlage in der richtigen Reihenfolge.
Mehr zum BuchÜber 60 weitere Ratgeber zum Download zu Versicherungen, Vorsorge und Beamtenthemen finden Sie in unserer Ratgeber-Übersicht.
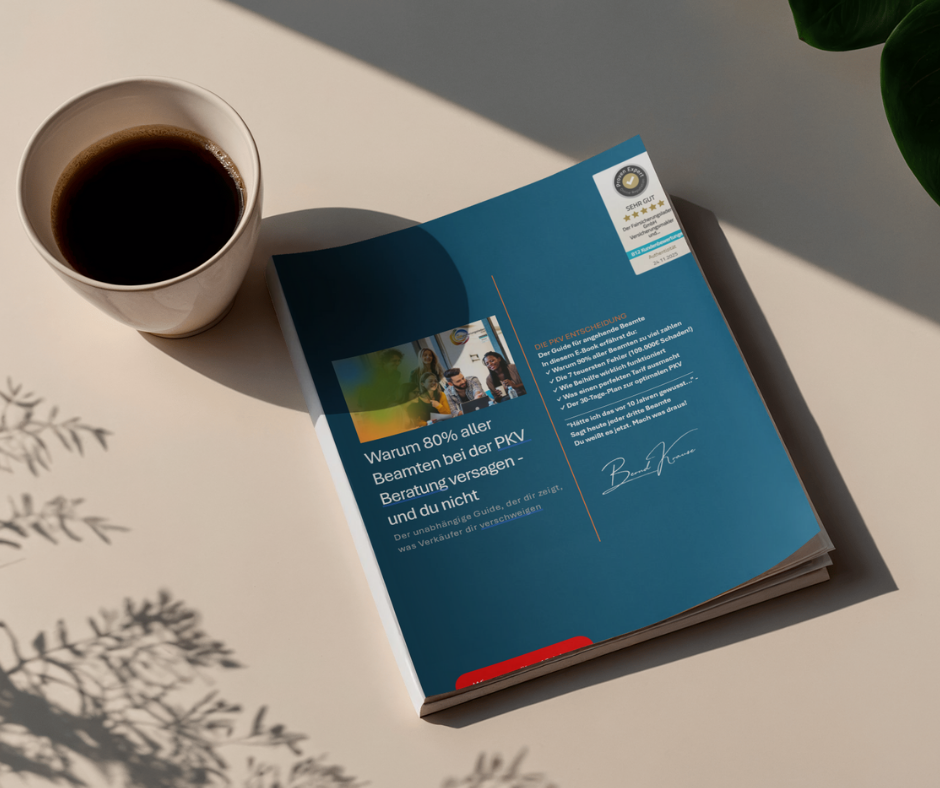
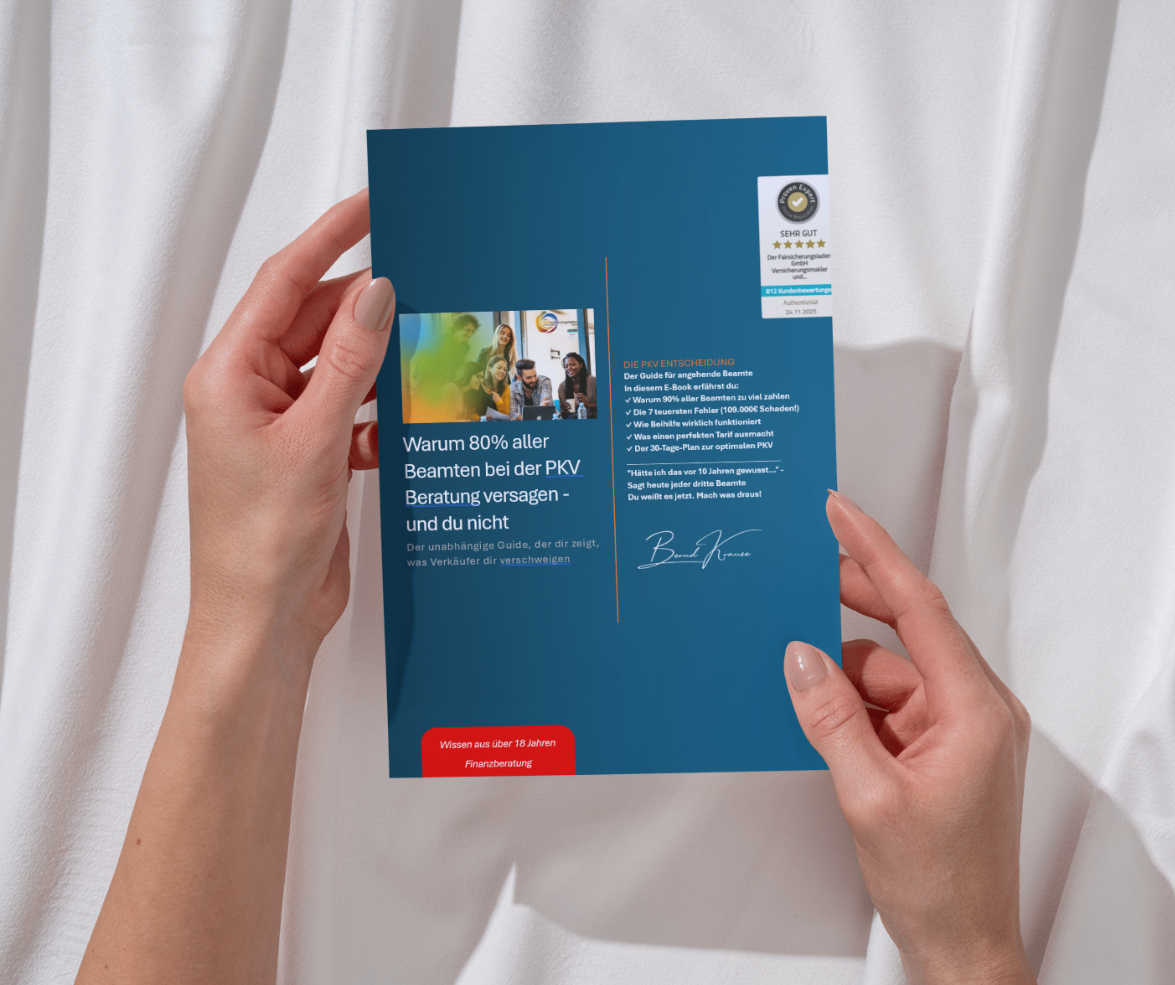
Die PKV-Entscheidung: 86 Seiten Praxiswissen
Beihilfe für Ihre Beamtengruppe, Tarif-Fallen, Dienstunfähigkeit und ein 30-Tage-Aktionsplan. Dazu Fallbeispiele aus der Beratung: vom Rechtsreferendar über die Professorin bis zum Polizisten mit DU-Fall.
3,90 € als Sofort-Download
Zum E-BookWeiterlesen: Das passt zum Thema

Wer verliert, zahlt.
Jede Versicherung ist eine Wette. Sie wetten darauf, dass etwas passiert, der Versicherer wettet dagegen. Bei der Dienstunfähigkeit ist der Einsatz klein und der mögliche Verlust riesig, vor allem in den ersten fünf Jahren. Das ist eine der wenigen Wetten, die ich jedem Beamten empfehle.
In „Der Finanzplaner für Akademiker“ erkläre ich, welche Versicherungen sich lohnen und welche nicht, warum Beamte eine Dienstunfähigkeitsklausel brauchen und wie man die Pensionslücke schließt. Geschrieben für Akademiker in Du-Form, ohne Produktkatalog.


Erst die Berufung feiern. Dann die ersten fünf Jahre absichern.
Die Lücke ist am Anfang am größten und der Schutz am günstigsten, solange Sie gesund sind. Lassen Sie uns das vor der Ernennung klären.
BU/DU zur Professur prüfen lassenHinweis: Diese Seite ersetzt keine individuelle Beratung und keine Rechtsberatung. Versorgungsregeln, Abschläge und Mindestversorgung unterscheiden sich je Dienstherr. Die Zahlen sind gerundete Orientierungswerte. Kundenstimmen sind Auszüge aus Bewertungen auf externen Bewertungsportalen.
Der Fairsicherungsladen GmbH, Waldstr. 65, 76133 Karlsruhe, anfrage@fair-ka.de, Telefon 0721 358 369