
BU für Wissenschaftler: Was Sie tun, zählt. Nicht Ihr Titel.
Vom ersten Drittmittelprojekt bis zur Professur ändert sich Ihre Absicherungslage mehrfach grundlegend – und mit der Verbeamtung ändert sich sogar die Frage, die der Versicherer überhaupt stellt.
Anbieterunabhängig · 34 BU-Tarife im Vergleich · Antwort in der Regel binnen eines Werktages

Der wissenschaftliche Karriereweg: an jedem Punkt eine andere Wirklichkeit
Kaum ein Berufsweg verändert die Absicherungslage so oft wie dieser. Wer mit einer Police aus der Promotionszeit bis zur Professur durchläuft, hat am Ende häufig einen Vertrag, der zur eigenen Situation kaum noch passt.
Der Grund liegt in einem Bruch, den es in kaum einem anderen Beruf gibt: Solange Sie angestellt sind, geht es um Berufsunfähigkeit. Sobald Sie verbeamtet werden, geht es um Dienstunfähigkeit – und das ist rechtlich etwas völlig anderes. Ein Vertrag, der diesen Übergang nicht vorsieht, verliert genau in dem Moment an Wert, in dem Sie das Ziel erreicht haben.
| Karrierestufe | Status | Was für die Absicherung gilt |
|---|---|---|
| Promotion | angestellt, meist befristet | Klassische BU. Günstigstes Eintrittsalter, kürzeste Krankenakte. Details auf unserer Seite für wissenschaftliche Mitarbeiter. |
| Postdoc, Habilitation | angestellt, befristet | Höhe nachziehen, Nachversicherungsgarantien nutzen. Die Auslandsstation gehört mitgedacht. |
| Juniorprofessur | je nach Land verbeamtet auf Zeit oder angestellt | Hier entscheidet sich, ob eine Dienstunfähigkeitsklausel gebraucht wird. Die Regelung unterscheidet sich zwischen den Bundesländern. |
| Professur W2 / W3 | meist verbeamtet auf Lebenszeit | Dienstunfähigkeit statt Berufsunfähigkeit. Ohne passende Klausel entsteht eine Lücke, die vorher nicht da war. |
| Wissenschaft in der Wirtschaft | angestellt, unbefristet | Deutlich höheres Einkommen, entsprechend höherer Absicherungsbedarf. Klassische BU bleibt richtig. |
Verbeamtete Professoren: Die Dienstunfähigkeitsklausel ist nicht verhandelbar
Wenn wir bei Wissenschaftlern auf einem Punkt bestehen, dann auf diesem. Er entscheidet darüber, ob der Vertrag im Ernstfall überhaupt greift.
Als verbeamteter Professor werden Sie nicht berufsunfähig geschrieben, sondern dienstunfähig. Über die Dienstunfähigkeit entscheidet der Dienstherr auf Grundlage eines amtsärztlichen Gutachtens – und die Kriterien sind andere als die einer privaten Versicherung. Es kann sein, dass Sie dienstunfähig sind, ohne die Fünfzig-Prozent-Schwelle der klassischen BU-Definition zu erreichen. Ohne passende Klausel steht Ihr Versicherer dann auf dem Standpunkt, dass kein Leistungsfall vorliegt.
| Klausel | Was sie leistet | Einschätzung |
|---|---|---|
| Echte Dienstunfähigkeitsklausel | Der Versicherer erkennt die Versetzung in den Ruhestand wegen Dienstunfähigkeit als Leistungsfall an, ohne eigene Prüfung des Grades. | Das ist die Variante, die wir suchen. |
| Unechte Klausel | Der Versicherer prüft zusätzlich selbst, ob nach seiner Definition Berufsunfähigkeit vorliegt. | Bringt im Zweifel genau nichts – dafür braucht man die Klausel nicht. |
| Keine Klausel | Nur die allgemeine BU-Definition. | Für verbeamtete Wissenschaftler eine offene Flanke. |
Der Fall, der uns am häufigsten begegnet: Eine BU aus der Promotionszeit, damals ordentlich abgeschlossen, läuft nach der Berufung unverändert weiter. Zehn Jahre später kommt die Dienstunfähigkeit – und der Versicherer prüft nach seiner eigenen Definition. Was dann folgt, ist ein Verfahren, das sich über Jahre zieht. Diese Klausel gehört vor der Verbeamtung in den Vertrag, nicht danach.
Für den beamtenrechtlichen Hintergrund und die Frage, was der Dienstherr im Fall der Fälle tatsächlich zahlt, haben wir eine eigene Domain aufgebaut: beamtenberatung-plus.de. Dort steht das Thema Dienstunfähigkeit ausführlich.
Was Sie wirklich tun – die Einstufung folgt der Tätigkeit
Für einen Versicherer ist „Wissenschaftler" keine Kategorie. Entscheidend ist, womit Sie Ihre Arbeitszeit verbringen – und das unterscheidet sich zwischen den Disziplinen dramatisch.
Dazu kommt ein Faktor, der bei Wissenschaftlern besonders häufig übersehen wird: die Reisetätigkeit. Wer regelmäßig zu Konferenzen fliegt, Messkampagnen im Ausland durchführt oder eine Gastprofessur auf einem anderen Kontinent antritt, sollte prüfen, ob der Vertrag weltweiten Versicherungsschutz bietet und ob es Einschränkungen für längere Auslandsaufenthalte gibt. Bei guten Tarifen ist das kein Thema. Bei anderen steht eine Klausel im Kleingedruckten, die Sie erst im Leistungsfall lesen.
Wenn Ihr Fach ein eigenes Profil hat, lohnt zusätzlich der Blick auf die fachspezifischen Seiten – dort steht im Detail, wie Versicherer die jeweilige Tätigkeit bewerten: Chemie, Informatik, Ingenieurwissenschaften und Medizin.
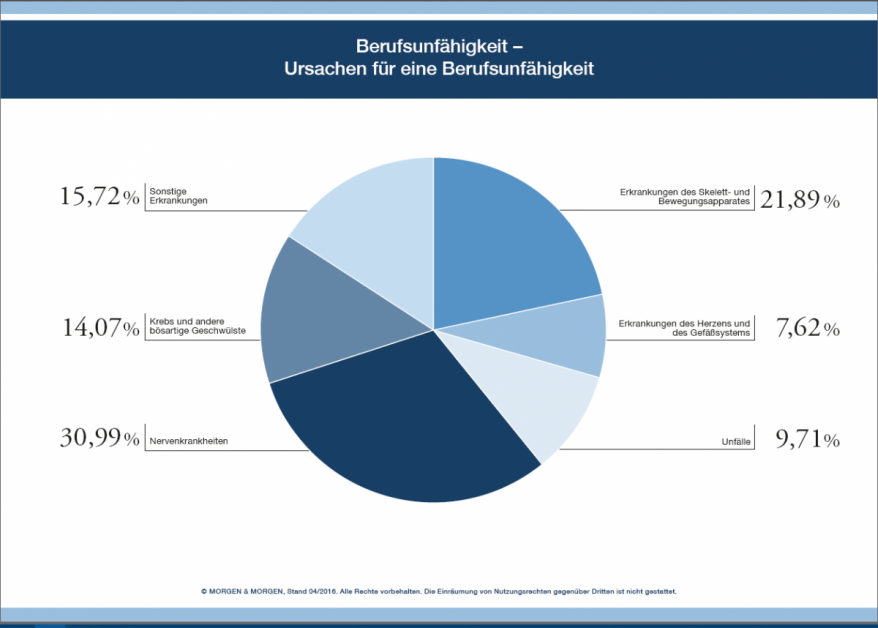
Sie können nicht mehr als Wissenschaftler arbeiten – was dann?
Die entscheidende Frage lautet nicht, ob Sie noch irgendetwas tun können. Sie lautet, ob der Versicherer Sie darauf verweisen darf.
Ohne den Verzicht auf die abstrakte Verweisung kann der Versicherer argumentieren, Sie könnten mit Ihrer Qualifikation ja noch in der Wissenschaftsverwaltung arbeiten, in einem Verlag lektorieren oder Gutachten schreiben. Ob es solche Stellen gibt, ob Sie eine bekämen und was sie zahlen würde, spielt bei der abstrakten Verweisung keine Rolle. Bei hochqualifizierten Menschen ist dieses Argument besonders naheliegend – Ihre Ausbildung wird gegen Sie verwendet.
Deshalb steht dieser Verzicht bei uns nicht zur Diskussion. Was zählt, ist die zuletzt tatsächlich ausgeübte Tätigkeit in ihrer konkreten Ausgestaltung.
Zwei weitere Punkte, die im Wissenschaftskontext wichtig sind:
- Rückwirkende Leistung: Gute Tarife zahlen ab Eintritt der Berufsunfähigkeit, auch wenn die Meldung später erfolgt – bei schleichenden Verläufen relevant, und die sind im Wissenschaftsbetrieb der Normalfall.
- Prognosezeitraum: Eine Leistungsprognose von sechs Monaten ist Standard und deutlich besser als längere Zeiträume. Manche ältere Tarife verlangen drei Jahre.
Mehr zu diesen und weiteren Bedingungen steht in unserem Ratgeber zu den wichtigsten BU-Klauseln.
Gewollt oder ungewollt Karriere gemacht – deckt Ihr Vertrag das ab?
Der wissenschaftliche Weg endet für die einen auf einem Lehrstuhl, für die anderen in einem Forschungsbereich der Industrie, für wieder andere in einer Institutsleitung im öffentlichen Dienst. Vorhersagen lässt sich das mit dreißig nicht. Absichern schon.
Die Berufsunfähigkeitsversicherung ist der einzige Baustein Ihrer Vorsorge, den Sie später praktisch nicht mehr austauschen. Wer mit fünfzig feststellt, dass die Klauseln nicht passen, kann in aller Regel nichts mehr korrigieren – das Eintrittsalter ist ein anderes, die Krankenakte ist gewachsen, und manche Diagnose macht einen Neuabschluss unmöglich. Was Ihr Vertrag in zwanzig Jahren können soll, entscheidet sich heute.
Die Berufung kommt
Mit der Verbeamtung wechselt der Maßstab: Nicht mehr Berufsunfähigkeit zählt, sondern die Dienstunfähigkeit, über die der Dienstherr nach amtsärztlichem Gutachten entscheidet.
Ohne echte Dienstunfähigkeitsklausel prüft Ihr Versicherer weiterhin nach seiner eigenen Definition – und beides kann auseinanderfallen. Nachrüsten geht bei vielen Tarifen nicht.
Der Wechsel in die Industrie
Forschungsleitung, Entwicklung, Medical Affairs, Data Science. Das Einkommen verdoppelt sich nicht selten gegenüber der Hochschule.
Ohne Nachversicherungsgarantie bleibt Ihre Absicherung auf dem Niveau der Postdoc-Zeit stehen – und jede spätere Erhöhung bedeutet eine neue Gesundheitsprüfung mit allem, was inzwischen in der Akte steht.
Angestellt im öffentlichen Dienst
Institutsleitung, Dauerstelle, wissenschaftliche Leitung in einer Behörde. Sicher, aber ohne Beamtenstatus – und damit ohne Anspruch auf Ruhegehalt bei Dienstunfähigkeit.
Hier zählt die Höhe: Die gesetzliche Erwerbsminderungsrente ersetzt einen Bruchteil, die VBL bleibt eine Betriebsrente. Die Lücke schließt nur die private Absicherung.
Und dann ist da noch das Renteneintrittsalter
Verträge enden zu einem festen Alter, meist 67. Wird die Regelaltersgrenze angehoben, fehlt Ihnen am Ende genau die Zeitspanne, in der das Risiko am höchsten ist – und mit sechzig lässt sich kein neuer Vertrag mehr abschließen. Tarife mit Verlängerungsoption ohne erneute Gesundheitsprüfung nehmen dieses Risiko heraus. Der Aufpreis dafür ist gering, der Unterschied im Ernstfall erheblich.
Wir bauen einen Vertrag deshalb nicht für Ihre heutige Position, sondern für den Korridor, in dem Ihre Karriere realistisch verlaufen kann. Bei Wissenschaftlern ist dieser Korridor breiter als in fast jedem anderen akademischen Beruf – und genau das macht die Auswahl der Klauseln hier so viel wichtiger als den Beitrag.
Was kostet die BU für Wissenschaftler?
Wie immer gilt: Zahlen auf einer Website sind Größenordnungen, keine Angebote. Der tatsächliche Beitrag hängt an Alter, Gesundheitszustand, Laufzeit und der konkreten Tätigkeit.
| Ausgangslage | BU-Rente | Größenordnung monatlich |
|---|---|---|
| 29 Jahre, Postdoc Geisteswissenschaften, Lehre und Schreibtisch | 2.000 € | ca. 65–95 € |
| 34 Jahre, Habilitation Naturwissenschaften, Laboranteil | 2.500 € | ca. 135–195 € |
| 38 Jahre, Juniorprofessur, mit Dienstunfähigkeitsklausel | 3.000 € | ca. 190–275 € |
| 42 Jahre, W2-Professur verbeamtet, mit Dienstunfähigkeitsklausel | 3.000 € | ca. 250–360 € |
Die Dienstunfähigkeitsklausel kostet Aufschlag – das ist der ehrliche Teil. Sie ist trotzdem der wichtigste Baustein, den ein verbeamteter Wissenschaftler haben kann, weil ohne sie im Ernstfall die Prüfung nach der allgemeinen BU-Definition läuft. Wer an dieser Stelle spart, spart an genau der Leistung, für die er die Versicherung abschließt.
Beraterinnen und Berater im Festgehalt – nicht auf Provision
Für Menschen, die beruflich Interessenkonflikte offenlegen müssen, ist das vermutlich das nachvollziehbarste Argument.
Unsere Beraterinnen und Berater bekommen ein festes Monatsgehalt. Kein Anteil daran hängt davon ab, welchen Tarif Sie abschließen, wie hoch der Beitrag ist oder ob Sie überhaupt abschließen. Wir erhalten wie jeder Makler eine Courtage vom Versicherer – die ist im Beitrag jedes Vertrags ohnehin eingerechnet, unabhängig davon, wo Sie ihn abschließen. Der Unterschied ist, dass diese Courtage bei uns nicht auf dem Konto der beratenden Person landet.
So funktioniert unsere BU-Beratung – in 4 Schritten
Karrierestufe klären
Angestellt, verbeamtet auf Zeit, verbeamtet auf Lebenszeit – und wohin es gehen soll. Daran hängt, ob eine Dienstunfähigkeitsklausel gebraucht wird.
Gesundheitsangaben aufbereiten
Gemeinsam durch die Krankenakte. Bei Bedarf holen wir Befunde ein, damit im Antrag nichts unklar bleibt.
Anonyme Voranfrage
Bei Vorerkrankungen fragen wir bei mehreren Versicherern an, ohne Ihren Namen zu nennen. So kennen Sie Ihre Chancen, bevor eine Ablehnung aktenkundig wird.
Vergleich und Entscheidung
Die Angebote nebeneinander, mit den Unterschieden in den Bedingungen im Klartext. Entscheiden können Sie danach – oder auch nicht.
Für die Beratung selbst stellen wir Ihnen keine Rechnung. Die Vergütung erfolgt über die Courtage des Versicherers, die im Beitrag jedes Vertrags ohnehin enthalten ist – unabhängig davon, wo Sie abschließen.
Kunde werden geht auch ohne Wechsel
Die meisten Wissenschaftler, die zu uns kommen, haben bereits eine BU – abgeschlossen im Studium oder während der Promotion. Sie müssen nichts kündigen, um bei uns Kunde zu werden.
Als Versicherungsmakler können wir bestehende Verträge in unsere Betreuung übernehmen, ohne dass Sie wechseln. Ihre Beiträge bleiben identisch. Die Courtage, die bisher an den vermittelnden Vertreter fließt, kommt dann zu uns. Für Sie entstehen keine Mehrkosten – und Sie haben jemanden, der im Leistungsfall auf Ihrer Seite steht.
Was wir dann üblicherweise prüfen:
- Ist eine Dienstunfähigkeitsklausel enthalten? Bei Verträgen aus der Promotionszeit fast nie – und bei bevorstehender Berufung ist das der wichtigste Punkt überhaupt.
- Passt die Höhe noch? Eine Rente von 1.500 Euro aus der Promotionszeit passt selten zu einem W2-Gehalt. Über Nachversicherungsgarantien lässt sich das oft ohne neue Gesundheitsprüfung anheben.
- Lohnt ein Update? Gerade bei Tarifen, die älter als sechs Jahre sind. Die Bedingungswerke haben sich deutlich verbessert, manche Versicherer bieten den Wechsel in aktuelle Bedingungen ohne neue Gesundheitsprüfung an.
- Und wenn ein Wechsel sinnvoll wäre? Dann prüfen wir parallel. Der alte Vertrag bleibt bestehen, bis der neue steht.
Bevor Sie anfragen: Das hier beantwortet die meisten Fragen vorab
Eine BU-Beratung ist kein Verkaufstermin, sondern Arbeit an Ihrer Akte. Damit Sie vorher wissen, worauf Sie sich einlassen, haben wir jeden Schritt aufgeschrieben.
Wie läuft das bei uns ab?
Vom ersten Kontakt bis zur Police, ohne Überraschungen.
- So beraten wir zur BUDer komplette Ablauf, von der ersten Anfrage bis zur Police
- Die Gesundheitsprüfung Schritt für SchrittWas der Versicherer prüft und wie lange das dauert
- Die größten Fehler bei VoranfragenAus der Praxis: Was schiefgeht, bevor der Antrag überhaupt läuft
Was, wenn schon etwas in der Akte steht?
Bei Wissenschaftlern sind es meist zwei Themen: der Rücken vom vielen Sitzen und die Folgen von Dauerbelastung über lange Projektphasen.
- BU trotz RückenbeschwerdenBandscheibe, Verspannung, Physio: Wann Versicherer trotzdem annehmen
- BU trotz MigräneHäufig bei Bildschirmarbeit – und meist kein Ausschlussgrund
- Alle Diagnosen im ÜberblickUnser Ratgeber zur BU trotz Vorerkrankung
Woran erkenne ich einen guten Tarif?
Die Kriterien, auf die wir bei jedem Vergleich schauen.
- BU-Klauseln verständlich erklärtAbstrakte Verweisung, Dynamik, Nachversicherung
- Gute und schlechte AusschlüsseNicht jeder Ausschluss ist ein Problem. Manche sind es sehr wohl
- BU-VergleichsrechnerErste Orientierung zu Beiträgen, bevor wir ins Detail gehen
Bernd erklärt im Video
Wenn Sie sich vorab ein Bild machen möchten: In drei Minuten sehen Sie, wie wir konkret vorgehen – von der ersten Anfrage bis zum Vertragsangebot.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenDer wichtigste Satz vorweg: Nichts von dem, was Sie uns erzählen, geht ohne Ihre Freigabe an einen Versicherer. Die anonyme Voranfrage klärt Ihre Chancen, bevor irgendwo Ihr Name auftaucht. Das ist der Grund, warum wir so hartnäckig auf die Reihenfolge achten.
Testsieger, Ratings und das, was wirklich zählt
Bernd erklärt im Video, warum ein Spitzenrating nichts über Ihren Vertrag sagt. Bei einem Karriereweg mit möglicher Verbeamtung gilt das besonders – keine Testtabelle bewertet Dienstunfähigkeitsklauseln.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenDiese BU-Tarife können wir miteinander vergleichen
Damit „anbieterunabhängig" nicht nur ein Wort bleibt, hier die Gesellschaften, die wir in der Beratung tatsächlich gegenüberstellen können:
- Allianz Lebensversicherung AG
- Alte Leipziger Lebensversicherung a.G.
- AXA Lebensversicherung AG
- Barmenia Lebensversicherung AG
- Basler Lebensversicherung AG
- Canada Life
- Concordia oeco Lebensversicherung AG
- Condor Lebensversicherung AG
- Continentale Lebensversicherung AG
- Delta Direkt (Risikolebensversicherung)
- Deutsche Beamtenversicherung AG
- Die Bayerische
- Dialog Lebensversicherungs-AG
- DLV Lebensversicherung AG (Risikolebensversicherung)
- Europa Lebensversicherung AG *
- ERGO Lebensversicherung AG
- Gothaer Lebensversicherung AG
- Hannoversche Lebensversicherung AG *
- Hanse Merkur Lebensversicherung AG
- HDI Lebensversicherung AG
- InterRisk Lebensversicherung AG
- Klinikrente
- Lebensversicherung von 1871 a.G. München
- Metallrente
- Nürnberger Lebensversicherung AG
- Standard Life plc
- Signal Iduna
- Stuttgarter Lebensversicherung a.G.
- Swiss Life AG
- Universa Lebensversicherung a.G.
- Volkswohl Bund Lebensversicherung a.G.
- Württembergische Lebensversicherung AG
- WWK
- Zurich Deutscher Herold Lebensversicherung AG
* Europa und Hannoversche nur bei Courtagezahlung durch den Kunden.
Wir vergleichen diese mit umfangreichen Leistungsgegenüberstellungen und erläutern Ihnen die Tarifunterschiede, fragen Sie uns gerne.
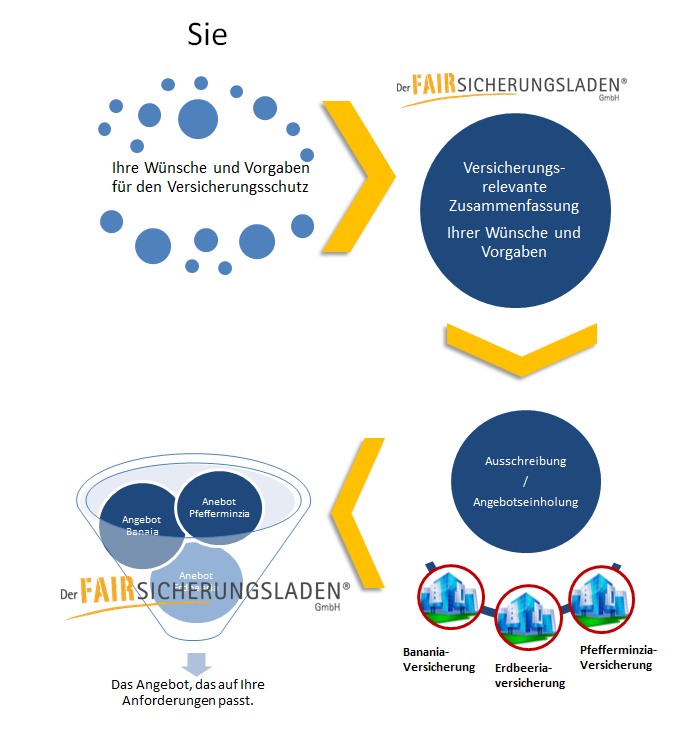
Quellenlage zuerst? Bitte sehr.
Wer wissenschaftlich arbeitet, will die Grundlage sehen, bevor er der Schlussfolgerung glaubt. In unserer Ratgeber-Bibliothek stehen über 50 PDFs bereit – darunter die fünf Punkte, an denen BU-Verträge im Leistungsfall regelmäßig auseinanderfallen.
Ratgeber herunterladen →BU-Beratung für Wissenschaftler anfragen
Schreiben Sie kurz, wo Sie im Karriereweg stehen – Postdoc, Habilitation, Juniorprofessur oder bereits berufen – und ob eine Verbeamtung ansteht. Daran hängt, welche Klauseln Ihr Vertrag braucht.
Lieber direkt sprechen? 0721 358 369 · oder per E-Mail an anfrage@fair-ka.de
Häufige Fragen von Wissenschaftlern zur BU
Berufsunfähigkeit ist ein privatrechtlicher Begriff: Der Versicherer prüft, ob Sie Ihren zuletzt ausgeübten Beruf zu mindestens fünfzig Prozent nicht mehr ausüben können. Dienstunfähigkeit ist ein beamtenrechtlicher Begriff: Der Dienstherr entscheidet auf Grundlage eines amtsärztlichen Gutachtens über die Versetzung in den Ruhestand. Beides kann auseinanderfallen – man kann dienstunfähig sein, ohne die Fünfzig-Prozent-Schwelle zu erreichen. Genau deshalb brauchen verbeamtete Wissenschaftler eine passende Klausel im Vertrag.
Eine echte Klausel bedeutet, dass der Versicherer die Versetzung in den Ruhestand wegen Dienstunfähigkeit als Leistungsfall anerkennt, ohne selbst noch einmal zu prüfen, ob nach seiner Definition Berufsunfähigkeit vorliegt. Bei einer unechten Klausel behält er sich diese eigene Prüfung vor – dann bringt die Klausel im Zweifel nichts. Der Unterschied steht im Bedingungswerk und ist beim Vergleich einer der wichtigsten Punkte überhaupt.
Vermutlich ja, und zwar am besten vorher. Verträge aus der Promotionszeit enthalten fast nie eine Dienstunfähigkeitsklausel. Manche Tarife lassen sich nachträglich ergänzen, andere nicht – dann kann ein Wechsel sinnvoll sein, für den eine erneute Gesundheitsprüfung ansteht. Deshalb sollte diese Frage geklärt werden, solange die Berufung noch bevorsteht und nicht erst danach.
Weil Ihre Qualifikation gegen Sie verwendet werden kann. Ohne den Verzicht auf abstrakte Verweisung darf der Versicherer argumentieren, Sie könnten mit Ihrem Hintergrund noch in der Wissenschaftsverwaltung arbeiten, lektorieren oder Gutachten schreiben. Ob es solche Stellen gibt, ob Sie eine bekämen und was sie zahlen würde, spielt dabei keine Rolle. Bei einem Verzicht zählt nur die zuletzt tatsächlich ausgeübte Tätigkeit.
Bei guten Tarifen gilt weltweiter Versicherungsschutz ohne Einschränkung. Es gibt aber Bedingungswerke mit Klauseln für längere Auslandsaufenthalte – etwa die Pflicht, sich für die Leistungsprüfung in Deutschland untersuchen zu lassen. Wer eine Gastprofessur oder mehrjährige Auslandsstationen plant, sollte das vor Abschluss prüfen lassen, nicht danach.
Diese Seite betrachtet den gesamten Karriereweg bis zur Professur, mit dem Schwerpunkt auf Verbeamtung und Dienstunfähigkeit. Wenn Sie sich in der Qualifikationsphase befinden – Promotion oder Postdoc auf befristeter Stelle –, sind die Themen Befristung, Einstufung und Nachversicherung wichtiger. Die stehen ausführlich auf unserer Seite zur BU für wissenschaftliche Mitarbeiter.
Als Orientierung dient das Nettoeinkommen abzüglich dessen, was der Dienstherr im Fall der Dienstunfähigkeit tatsächlich leistet – und das ist bei einer Verbeamtung in jungen Jahren oft weniger, als viele erwarten, weil die Versorgungsbezüge von der Dienstzeit abhängen. Wer mit vierzig berufen und mit fünfundvierzig dienstunfähig wird, hat eine erhebliche Lücke. Wir rechnen das anhand Ihrer konkreten Besoldungsgruppe und Dienstzeit durch.
Meistens ja. Für die Einstufung zählt nicht der Titel, sondern die Tätigkeit: Wer mit Gefahrstoffen umgeht, an Prüfständen arbeitet oder im Gelände unterwegs ist, wird anders bewertet als jemand mit reiner Schreibtischtätigkeit. Zwischen den Berufsgruppen liegen bei gleicher Leistung häufig zwanzig bis dreißig Prozent Beitrag. Wichtig ist, die Tätigkeit im Antrag präzise zu beschreiben, damit im Leistungsfall keine Diskussion entsteht.
Nein. Die Abschluss- und Vertriebskosten sind in jedem Vertrag eingepreist, unabhängig davon, über welchen Weg er zustande kommt. Der Beitrag ist überall identisch. Unsere Berater arbeiten auf Festgehalt, ohne Provisionsanreiz je Abschluss. Der Unterschied liegt in der Einstufung, den Klauseln und der Antragsvorbereitung – nicht im Preis.
Ja. Als Makler können wir bestehende Verträge in unsere Betreuung übernehmen, ohne dass Sie kündigen oder etwas Neues abschließen. Ihre Beiträge bleiben identisch, für Sie entstehen keine Mehrkosten. Anschließend prüfen wir ergebnisoffen: Ist eine Dienstunfähigkeitsklausel enthalten, passt die Höhe zur aktuellen Besoldung, und lohnt bei einem älteren Tarif der Blick auf zwischenzeitlich verbesserte Bedingungen.
Ihr Vertrag läuft weiter, unabhängig vom Arbeitgeber. Wichtig ist, dem Versicherer den Berufswechsel zu melden – bei einem Wechsel in eine risikoärmere Tätigkeit kann sich der Beitrag sogar verbessern. Gute Tarife nennen den Berufswechsel außerdem als Nachversicherungsanlass, sodass Sie die Rente an das höhere Einkommen anpassen können, ohne erneut durch die Gesundheitsprüfung zu müssen.
Häufig ja – aber nicht über einen unvorbereiteten Online-Antrag. Versicherer bewerten dieselbe Diagnose sehr unterschiedlich. Über die anonyme Risikovoranfrage klären wir vorab bei mehreren Gesellschaften, wer Sie zu welchen Bedingungen annimmt, ohne dass Ihr Name fällt und ohne dass eine Ablehnung in einer Datenbank landet. Erst danach entscheiden Sie, wo ein Antrag gestellt wird.
Weiterführende Informationen
Wer das hier schreibt
Bernd Krause führt den Fairsicherungsladen in zweiter Generation und hat mit „Der Finanzplaner für Akademiker" ein Buch geschrieben, das sich genau an Menschen mit langer Qualifikationsphase richtet. Wer prüfen möchte, ob unsere Argumente tragen, findet dort die ausführliche Fassung – mit Rechenwegen statt Behauptungen.
Ergänzend erklärt er auf unserem YouTube-Kanal in über 200 Videos einzelne Bausteine. Mehr über uns steht auf der Seite Über uns.
Ihre Karriere ändert sich mehrfach. Ihr Vertrag sollte mitkommen.
Wir schauen uns an, wo Sie stehen und wohin es geht – und sagen Ihnen ehrlich, ob Ihr bestehender Vertrag das abbildet. Auch wenn das Ergebnis lautet, dass alles passt.
Anbieterunabhängig · Berater auf Festgehalt · 34 BU-Tarife im Vergleich · seit 1983 in Karlsruhe