
PKV für Professoren: Was bei der Berufung wirklich zählt
Spät verbeamtet, oft mit Familie und einem Vertrag aus der Zeit als Mitarbeiter: Die PKV-Entscheidung bei der Berufung ist eine andere als mit 27. Hier steht, welcher Weg zu Ihnen passt, was es kostet und worauf es im Kleingedruckten ankommt.
Seit 1983 | Festgehalt statt Provision | 9 von 10 Beratungen online, bundesweit
Bekannt aus

Sind Sie hier richtig? Diese Seite ist der Überblick zur PKV bei der Berufung. Für speziellere Lagen gibt es eigene Seiten:
- Ruf an eine andere Hochschule, Bleibeverhandlung, Forschung im Ausland: Ruf und Hochschulwechsel
- Akademischer Rat, Habilitation, Mittelbau: PKV für Akademische Räte
- Dienstunfähigkeit und Pension bei der Verbeamtung: DU und PKV zur Professur
Von Bernd Krause, Geschäftsführer und Vorsorgespezialist bei Der Fairsicherungsladen GmbH, Autor von „Der Finanzplaner für Akademiker"
Die meisten Professorinnen und Professoren werden nicht mit 27 verbeamtet, sondern irgendwo zwischen Ende dreißig und Mitte vierzig. Mit Familie, mit einer Krankengeschichte aus zehn Jahren Wissenschaft und oft mit einem Vertrag, der aus der Zeit als wissenschaftlicher Mitarbeiter stammt. Genau deshalb ist die PKV-Entscheidung bei der Berufung eine andere als bei Lehramtsanwärtern.
Online-Vergleichsportale tun gern so, als ließen sich private Krankenversicherungen nach einem Rot-Grün-Schema beurteilen. Am Ende entscheidet das Kleingedruckte, also juristische Texte darüber, welche Leistungen in welchem Umfang erstattet werden. Ein grünes Häkchen ist nicht gleich ein grünes Häkchen. Das gilt für Professoren mit Mitte vierzig noch mehr als für Berufseinsteiger, weil ein späterer Wechsel des Versicherers kaum noch sinnvoll ist.
Wie sind verbeamtete Professoren krankenversichert? Über Beihilfe und private Krankenversicherung, die zusammen 100 Prozent der Krankheitskosten erstatten. Die Beihilfe des Dienstherrn trägt in der Regel 50 Prozent, mit zwei oder mehr Kindern 70 Prozent und im Ruhestand 70 Prozent. Den Rest deckt ein Beihilfetarif der PKV. Weil es 17 verschiedene Beihilfeverordnungen gibt, muss der Tarif zum Dienstherrn passen.
1. Woher Sie kommen, bestimmt den Weg in die PKV
Die wichtigste Frage bei der Berufung ist nicht „Welcher Tarif?“, sondern „Wie bin ich heute versichert?“. Davon hängt ab, was Sie tun müssen und was Sie sich bewahren können.
| Heute | Was mit der Verbeamtung passiert | Worauf Sie achten sollten |
|---|---|---|
| Gesetzlich versichert als wissenschaftlicher Mitarbeiter | Die Versicherungspflicht endet mit der Ernennung. Sie können in die PKV wechseln oder freiwillig in der Kasse bleiben | Erst Tarif und Voranfrage, dann kündigen. Die Kasse nie vorher verlassen |
| Schon privat versichert als Angestellter über der Versicherungspflichtgrenze | Ihr Normaltarif passt nicht mehr, weil jetzt die Beihilfe die Hälfte trägt | Umstellung auf einen Beihilfetarif beim bisherigen Versicherer, meist ohne neue Gesundheitsprüfung. Lohnt der Verbleib, oder ist ein Wechsel trotz Gesundheitsprüfung besser? |
| Aus dem Ausland berufen | Keine Vorversicherung in Deutschland. Der Weg in die Kasse ist meist versperrt oder unattraktiv | PKV mit Gesundheitsprüfung, Unterlagen aus dem Ausland frühzeitig zusammentragen. Den Partner gleich mitdenken |
| Juniorprofessur (W1) | Beamter auf Zeit mit Beihilfe | Einen Tarif wählen, der auch nach dem Tenure-Track passt, und einen Plan für den Fall ohne Verstetigung haben |
Die zweite Zeile wird oft übersehen. Wer schon privat versichert ist, hat Alterungsrückstellungen aufgebaut. Die bleiben bei einem Tarifwechsel innerhalb desselben Versicherers vollständig erhalten. Wechseln Sie den Versicherer, nehmen Sie davon nur einen Teil mit. Ob der alte Versicherer für Beamte in Ihrem Land gut aufgestellt ist, ist deshalb die erste Rechnung, die wir machen.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenWarum die PKV vor der amtsärztlichen Untersuchung stehen sollte, gerade bei einer Berufung.
2. Was kostet die PKV als Professor?
Die Kosten richten sich nach Eintrittsalter, Gesundheitszustand und dem Preis-Leistungs-Verhältnis des Tarifs. Nicht nach der Besoldung. Ein W3-Professor zahlt für denselben Tarif dasselbe wie eine W2-Professorin gleichen Alters. Aus unserer Beratungspraxis:
| Person | Typischer Monatsbeitrag Beihilfetarif |
|---|---|
| Professorin oder Professor, hauptversichert | meist 250 bis 500 € |
| Beihilfeberechtigter Ehepartner | meist 250 bis 500 € |
| Kind (80 Prozent Beihilfe) | meist 45 bis 80 € |
Zum Vergleich: In der gesetzlichen Kasse gibt es für Beamte keinen Arbeitgeberanteil. Wer als Professor über der Beitragsbemessungsgrenze verdient, zahlt den Höchstbeitrag komplett allein, beim ermäßigten Satz plus durchschnittlichem Zusatzbeitrag knapp 1.000 € im Monat, nur für die Krankenversicherung. Die PKV kostet bei Beamten im Regelfall rund die Hälfte davon, oft weniger. Das steht so auch in meinem Buch, und es hat sich seit Jahren nicht geändert.
Ein häufiger Fehler ist der Vergleich mit Kollegen. „Mein Kollege zahlt 280 Euro“ sagt nichts, solange Sie nicht wissen, mit welchem Alter er eingestiegen ist, wie gesund er war und ob in seinem Tarif Vorsorgeuntersuchungen die Beitragsrückerstattung kosten, Hebammenleistungen fehlen oder der Hilfsmittelkatalog geschlossen ist.
Und dann die Grundsatzfrage, die Sie nach einem Beratungsgespräch beantworten können sollten: Wollen Sie billig, gut oder ausgewogen?
3. Worauf es im Tarif für Professoren ankommt
Der Beihilfetarif besteht aus Bausteinen für ambulant, stationär und Zahn, dazu kommt meist ein Beihilfeergänzungstarif. Der soll aufstocken, wo die Beihilfe Leistungen kürzt oder ausklammert. Auch namhafte Versicherer koppeln diesen Ergänzungstarif aber an eine Vorleistung der Beihilfe. Zahlt die Beihilfe in Ihrem Land für etwas gar nichts, zahlt dann auch der Ergänzungstarif nichts. Das merkt man in jungen Jahren selten. Im Alter, wenn öfter Rechnungen kommen, sehr wohl.
- Beihilfeergänzung offen formuliert, ohne Kopplung an eine Vorleistung der Beihilfe.
- Offener Hilfsmittelkatalog, nicht nur dem Namen nach.
- Keine Selbstbeteiligung. Für Beamte rechnet sie sich fast nie.
- Auslandsschutz, der zu Ihrer Forschung passt. Wie lange ein Aufenthalt außerhalb Europas versichert ist, steht im Kleingedruckten und unterscheidet sich stark. Mehr dazu auf der Seite zu Ruf, Hochschulwechsel und Forschungsaufenthalt.
- Beitragsstabilität, nachweislich über viele Jahre.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenPKV und Beihilfe für Beamte: So entsteht der passende Tarif.
Wir vergleichen dafür über 100 Versicherer. Für Beamte bleibt nach dieser Prüfung erfahrungsgemäß nur ein kleiner Teil übrig, und je nach Dienstherr ein anderer.





Eine Auswahl der Gesellschaften, die wir vergleichen. Die Logos sind keine Rangliste.
Der Ruf ist da, die Verbeamtung steht an? Schicken Sie uns Bundesland, Alter und Ihre heutige Versicherung. Wir sagen Ihnen, welcher Weg sich für Sie rechnet.
PKV-Anfrage als Professor senden4. Familie: Partner, Kinder und die pauschale Beihilfe
Kinder sind in der Beihilfe mit 80 Prozent berücksichtigt und deshalb in der PKV günstig. Ab zwei Kindern steigt Ihr eigener Beihilfesatz in vielen Ländern auf 70 Prozent, Ihr Beitrag sinkt. Beim Partner kommt es auf das eigene Einkommen an: Wer über der Einkommensgrenze des Dienstherrn verdient, ist nicht beihilfeberechtigt und braucht eine eigene Lösung, oft die gesetzliche Kasse über den eigenen Arbeitgeber.
Das klingt nach einem Nachteil, ist langfristig aber eher ein Vorteil. Partner mit eigenem Job und Kinder, die irgendwann selbst arbeiten, fallen wieder aus Beihilfe und PKV heraus. Der Beitrag für den hauptversicherten Beamten bleibt dagegen überschaubar.
In Ländern mit pauschaler Beihilfe gibt es eine Alternative: gesetzlich versichert bleiben, der Dienstherr zahlt die Hälfte des Beitrags. Für große Familien mit gesundheitlichen Belastungen kann das passen. Die Wahl ist unwiderruflich. Unsere Erfahrung: Wer gesund ist und die Wahl hat, landet trotzdem meist in der PKV.
5. Ruhestand und späte Berufung
Im Ruhestand steigt die Beihilfe in der Regel auf 70 Prozent. Ihr PKV-Tarif muss dann nur noch 30 Prozent der Kosten tragen, der Beitrag sinkt entsprechend. Dazu kommen die Alterungsrückstellungen und der gesetzliche Zuschlag, den Sie vom 21. bis zum 60. Lebensjahr zahlen und der ab 65 zur Beitragsentlastung eingesetzt wird.
Die eigentliche Lücke liegt woanders. Wer mit 42 berufen wird, kommt bis 67 auf 25 Dienstjahre. Rund 1,8 Prozent Pension pro vollem Dienstjahr ergeben dann etwa 45 Prozent, nicht die oft genannten 72. Vordienstzeiten aus der Wissenschaft können einen Teil ausgleichen, aber selten alles. Und in den ersten fünf Dienstjahren gibt es bei Dienstunfähigkeit in der Regel gar keine Pension. Beides steht ausführlich auf der Seite Dienstunfähigkeit und PKV bei der Verbeamtung zur Professur. Einen ersten Überblick liefert unser Pensionslückenrechner.
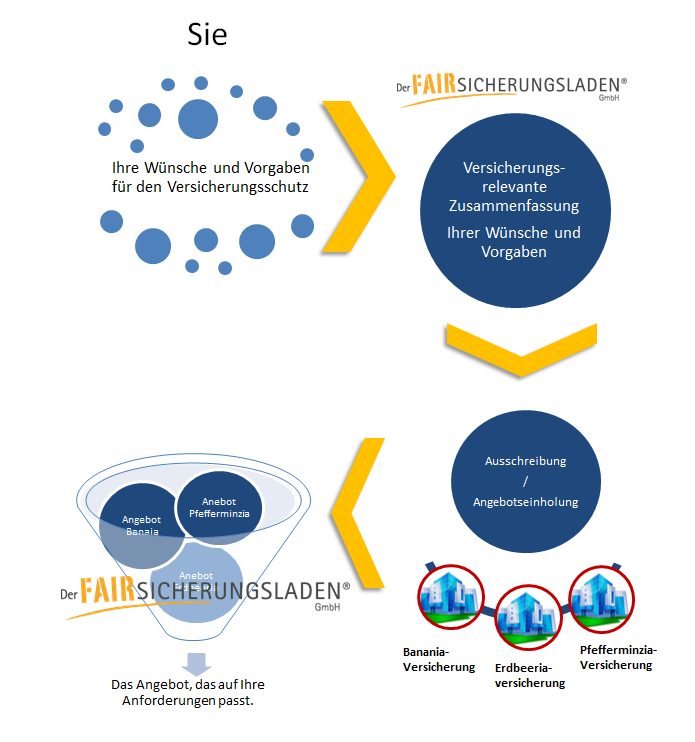
So läuft Ihre PKV-Beratung zur Berufung ab
- Ausgangslage klären. Heutige Versicherung, Bundesland, Familie, Termin der Ernennung.
- Gesundheit aufbereiten. Wir gehen die Fragen der Versicherer mit Ihnen durch und stellen bei Bedarf anonyme Voranfragen.
- Vergleich. Tarife, die zur Beihilfe Ihres Dienstherrn passen, nebeneinander, per Bildschirm oder vor Ort in Karlsruhe und Landau.
- Antrag und Kündigung. In der richtigen Reihenfolge, damit keine Lücke entsteht.
Festgehalt statt Provision
Unsere Berater verdienen an Ihrem Tarif nichts extra. Ob Sie beim alten Versicherer bleiben oder wechseln, ist für uns finanziell egal.
Spezialisiert auf Beamte
Ärztehausprinzip: Bei uns berät zur Beamten-PKV jemand, der nichts anderes macht.
Über 100 Versicherer
Vergleich quer durch den Markt, mit Blick ins Kleingedruckte.
Was es kostet
Im Regelfall kein separates Beratungshonorar. Die Beiträge sind dieselben wie direkt beim Versicherer.
„Als BEAMTER habe ich einen sehr speziellen und komplizierten Beratungsbedarf in Sachen Versicherung und Vorsorge, für den ein fundiertes Spezialwissen notwendig ist."
S. F. aus Ludwigshafen„My wife has recently been verbeamtet and has moved from the public to private health insurance. I needed advice on what to do about my own health insurance."
C. M. T. aus Karlsruhe„Frau Nagy hat sich viel Zeit genommen und alles möglich gemacht, um noch vor der Weihnachtszeit erste Dinge klären zu können."
Bewertung auf ProvenExpertPKV-Anfrage zur Berufung
Schicken Sie uns Bundesland, Geburtsdatum, Ihre heutige Versicherung und wer mitversichert werden soll. Wir melden uns in der Regel innerhalb von 24 Stunden an Werktagen.
Neun von zehn Beratungen laufen bei uns online per Video, bundesweit. Wer lieber persönlich kommt: Wir sind in Karlsruhe und in Landau in der Pfalz.
- Unverbindlich
- Berater auf Festgehalt
- Online bundesweit, vor Ort in Karlsruhe und Landau
- 4,89 von 5 Sternen bei 904+ Bewertungen
E-Mail-Anfrage mit Musteranschreiben öffnen
Oder nutzen Sie direkt das Formular:
Häufige Fragen zur PKV für Professoren
Nein. Verbeamtete Professoren können auch freiwillig gesetzlich versichert bleiben, zahlen dann aber den Beitrag allein, außer das Land bietet eine pauschale Beihilfe. Für die meisten ist die PKV mit Beihilfe deutlich günstiger.
Für die hauptversicherte Person meist 250 bis 500 Euro im Monat, für Kinder meist 45 bis 80 Euro. Entscheidend sind Eintrittsalter, Gesundheit und Tarif, nicht die Besoldungsgruppe.
Ihr Normaltarif wird auf einen Beihilfetarif umgestellt, beim bisherigen Versicherer in der Regel ohne neue Gesundheitsprüfung, und die Alterungsrückstellungen bleiben erhalten. Ob der Verbleib die beste Lösung ist, hängt davon ab, wie gut der Versicherer für Beamte in Ihrem Land aufgestellt ist.
In der Regel 50 Prozent, mit zwei oder mehr Kindern in vielen Ländern 70 Prozent, im Ruhestand 70 Prozent. Kinder erhalten 80 Prozent. Die Details regelt die Beihilfeverordnung Ihres Dienstherrn.
Meist ja, weil der GKV-Beitrag ohne Arbeitgeberanteil sehr hoch ist. Der Einstiegsbeitrag in der PKV liegt höher als mit 30, und Vorerkrankungen wiegen schwerer. Deshalb vorher anonym anfragen und rechnen.
Über einen normalen Antrag mit Gesundheitsprüfung. Wichtig ist, ärztliche Unterlagen aus dem Ausland früh zu sammeln und den Partner gleich mitzudenken, weil der Weg in die gesetzliche Kasse ohne deutsche Vorversicherung meist schwierig ist.
Mit einem Vergleich, der die Beihilfeverordnung Ihres Dienstherrn und das Kleingedruckte berücksichtigt: offene Beihilfeergänzung, offener Hilfsmittelkatalog, keine Selbstbeteiligung, passender Auslandsschutz. Ein Rechner mit grünen Häkchen reicht dafür nicht.
Vorab selbst einlesen
Beihilfe und Heilfürsorge verstehen
Wie Beihilfe, Heilfürsorge und PKV zusammenspielen, kompakt als PDF. Kostenlos, ohne Anmeldung.
Ratgeber als PDF öffnenPensionslücke berechnen
Wie viel Pension Ihnen bei später Berufung tatsächlich bleibt.
Zum RechnerDas Buch
„Der Finanzplaner für Akademiker": Versicherungen, Vorsorge und Geldanlage in der richtigen Reihenfolge.
Mehr zum BuchÜber 60 weitere Ratgeber zum Download zu Versicherungen, Vorsorge und Beamtenthemen finden Sie in unserer Ratgeber-Übersicht.

Die PKV-Entscheidung: 86 Seiten Praxiswissen
Beihilfe für Ihre Beamtengruppe, Tarif-Fallen, Dienstunfähigkeit und ein 30-Tage-Aktionsplan. Dazu Fallbeispiele aus der Beratung: vom Rechtsreferendar über die Professorin bis zum Polizisten mit DU-Fall.
3,90 € als Sofort-Download
Zum E-BookWeiterlesen: Das passt zum Thema

Weder zu billig noch zu teuer.
So steht es im Buch, und für Professoren gilt es doppelt. Billige Tarife rächen sich im Alter, teure haben selten eine Rechtfertigung. Dazwischen liegt ein mittlerer Korridor mit den wirklich ausgewogenen und beitragsstabilen Tarifen. Ihn zu finden ist Handarbeit.
In „Der Finanzplaner für Akademiker“ erkläre ich, worauf es bei PKV, Berufs- und Dienstunfähigkeit und Altersvorsorge ankommt, und wie man Beratungsgespräche durchschaut. Geschrieben für Akademiker in Du-Form, ohne Produktkatalog.


Der Ruf ist eine Auszeichnung. Die PKV sollte dazu passen.
Bevor Sie die Ernennungsurkunde in der Hand halten, sollte klar sein, wie Sie versichert sind. Lassen Sie uns das in Ruhe vorbereiten.
PKV-Anfrage als Professor sendenHinweis: Diese Seite ersetzt keine individuelle Beratung und keine Rechtsberatung. Beitragsangaben sind Erfahrungswerte aus unserer Beratung und keine Angebote. Beihilferegeln unterscheiden sich je Dienstherr. Kundenstimmen sind Auszüge aus Bewertungen auf externen Bewertungsportalen.
Der Fairsicherungsladen GmbH, Waldstr. 65, 76133 Karlsruhe, Telefon 0721 358 369. Niederlassung Landau: Horstring 14, 76829 Landau in der Pfalz, Telefon 06341 2663048. E-Mail: anfrage@fair-ka.de