
Für Beamte in Städten, Gemeinden und Landkreisen · Berater auf Festgehalt · Seit 1983
Kommunalbeamte und PKV: ein Formular, drei Monate Zeit, dreißig Jahre Folgen
In Kommunalverwaltungen wird häufig aus dem Angestelltenverhältnis heraus verbeamtet. In diesem Moment entsteht eine Wahlmöglichkeit bei der Krankenversicherung, die es davor nicht gab und danach so nicht wiederkommt. Die meisten merken davon nichts – bis der erste Beihilfebescheid im Briefkasten liegt.
✓ Berater auf Festgehalt ✓ Beihilferecht aller Länder ✓ Anonyme Voranfrage ✓ Seit 1983

Der Moment, um den es geht
Die meisten Ratgeber zur Beamten-PKV richten sich an Anwärter und Referendare – junge Menschen, die direkt in den Dienst eintreten. In Kommunalverwaltungen sieht der typische Weg anders aus.
Da arbeitet jemand seit sechs Jahren als Angestellter im Bauamt, im Bürgerbüro oder in der Kämmerei, gesetzlich krankenversichert wie alle anderen auch. Dann kommt die Verbeamtung. Und mit ihr etwas, das im Personalgespräch selten erwähnt wird: Sie sind ab jetzt beihilfeberechtigt.
Das ändert die Rechnung vollständig. Ihr Dienstherr übernimmt einen Teil Ihrer Krankheitskosten direkt – bei einem Beamten in der Regel die Hälfte, mit zwei Kindern häufig deutlich mehr. Für die verbleibenden Kosten brauchen Sie eine Absicherung. Und für die gibt es zwei bis drei Wege, die sich in den Kosten über ein Berufsleben um erhebliche Beträge unterscheiden.
Die Beihilfe ist kein Bonus. Sie ist die Hälfte Ihrer Krankenversicherung – und sie verlangt, dass die andere Hälfte dazu passt.
Wichtig vorweg: Ihre Beihilfe richtet sich nach Landesrecht
Kommunalbeamte unterliegen der Beihilfeverordnung des Landes, in dem ihr Dienstherr sitzt – oder einer daran angelehnten kommunalen Regelung. Die Sätze, die Wahlleistungen, der Umgang mit Ehepartnern und Kindern: All das ist von Land zu Land unterschiedlich geregelt und wird regelmäßig geändert.
Was auf dieser Seite steht, beschreibt deshalb die Systematik und die Fragen, die Sie klären müssen – nicht die Zahlen Ihres konkreten Dienstherrn. Die schauen wir uns im Gespräch gemeinsam an.
Ihre drei Wege – und was sie unterscheidet
Weg 1: Private Krankenversicherung mit Beihilfeergänzung
Der klassische Weg für Beamte. Die Beihilfe übernimmt ihren Prozentsatz, Sie versichern privat genau den Rest – bei einem Beihilfesatz von 50 Prozent also einen Tarif über 50 Prozent. Solche Tarife heißen Restkostentarife oder beihilfekonforme Tarife.
Der Vorteil liegt auf der Hand: Sie zahlen nur für die Hälfte, die Sie selbst tragen müssen. Das macht die private Absicherung für Beamte deutlich günstiger als für Angestellte. Der Nachteil: Es ist eine Entscheidung mit langer Bindung, die Beiträge steigen mit dem Alter, und ein Rückweg in die gesetzliche Versicherung ist als Beamter praktisch ausgeschlossen.
Weg 2: Freiwillig gesetzlich versichert bleiben
Sie können in der gesetzlichen Krankenversicherung bleiben. Nur: Als Beamter zahlen Sie dort den vollen Beitrag selbst – es gibt keinen Arbeitgeberanteil wie im Angestelltenverhältnis, und die Beihilfe können Sie neben einer gesetzlichen Vollversicherung in der Regel nicht sinnvoll nutzen.
Für die meisten ist das die teuerste Variante. Es gibt aber Konstellationen, in denen sie richtig ist: bei erheblichen Vorerkrankungen, die eine private Annahme erschweren, oder bei mehreren Kindern, die in der gesetzlichen Familienversicherung beitragsfrei mitlaufen.
Weg 3: Pauschale Beihilfe – wo es sie gibt
Ein Teil der Länder hat inzwischen eine pauschale Beihilfe eingeführt. Dabei erhalten Sie einen Zuschuss zu Ihrem gesetzlichen Krankenversicherungsbeitrag, statt die individuelle Beihilfe abzurechnen. Damit wird der Verbleib in der gesetzlichen Versicherung wirtschaftlich attraktiver.
Ob es diese Option bei Ihrem Dienstherrn gibt und wie sie ausgestaltet ist, unterscheidet sich erheblich. Und der entscheidende Punkt: Die Entscheidung für die pauschale Beihilfe ist in der Regel unwiderruflich. Wer sie wählt, gibt den individuellen Beihilfeanspruch dauerhaft auf. Mehr dazu auf unserer Seite zur pauschalen Beihilfe.
Was Kommunalbeamte von anderen unterscheidet
Die Systematik ist überall dieselbe. Vier Punkte kommen in Kommunalverwaltungen aber deutlich häufiger vor als anderswo – und jeder davon kann die Rechnung drehen.
Sie kommen aus dem Angestelltenverhältnis
Das ist der kommunale Normalfall und gleichzeitig der Punkt mit der größten Fallhöhe. Wer zehn Jahre gesetzlich versichert war, hat sich nie mit Beihilfesätzen befasst und geht selbstverständlich davon aus, dass alles bleibt, wie es ist. Dabei entsteht mit der Ernennungsurkunde eine Wahlmöglichkeit mit langer Wirkung.
Und es gibt einen zweiten Effekt: Sie sind jetzt älter als der typische Anwärter. Das Eintrittsalter bestimmt den Beitrag über die gesamte Laufzeit, und die Gesundheitsakte ist mit Mitte dreißig länger als mit Anfang zwanzig. Beides spricht dafür, die Entscheidung nicht liegen zu lassen.
Prüffrage: Wann wurden Sie ernannt – und wie lange läuft Ihr Zeitfenster noch?
Ihr Dienstherr ist nicht das Land
Gemeinde, Stadt, Landkreis, Zweckverband, kommunaler Eigenbetrieb: Kommunale Dienstherren gibt es in vielen Formen. Für die Beihilfe gilt in der Regel das Recht des Landes, in dem Ihr Dienstherr sitzt – manche Kommunen haben zusätzlich eigene Regelungen oder sind Mitglied in einer kommunalen Versorgungskasse, die die Abwicklung übernimmt.
Praktisch heißt das: Für die Auswahl des Tarifs ist entscheidend, welche Beihilfeverordnung für Sie gilt und wie Ihre Beihilfestelle sie auslegt. Ein Tarif, der in einem Land exakt passt, kann im Nachbarland eine Lücke lassen.
Prüffrage: Wer ist Ihr Dienstherr, in welchem Bundesland – und wer rechnet Ihre Beihilfe ab?
Ihr Beihilfesatz ändert sich mehrfach im Leben
Er ist keine feste Größe. In den meisten Regelungen steigt er, sobald zwei Kinder berücksichtigungsfähig sind, und er steigt noch einmal mit dem Eintritt in den Ruhestand. Umgekehrt kann er sinken, wenn Kinder aus der Berücksichtigung fallen.
Ein guter Restkostentarif bildet das ab: Er passt den versicherten Prozentsatz an, wenn sich der Beihilfesatz ändert – ohne neue Gesundheitsprüfung. Fehlt diese Option, zahlen Sie im Ruhestand für einen Anteil, den längst die Beihilfe trägt. Über zwanzig Ruhestandsjahre summiert sich das erheblich.
Prüffrage: Enthält Ihr Tarif eine Anpassungsoption bei Änderung des Beihilfesatzes?
Ehepartner und Kinder folgen eigenen Regeln
Kinder sind in der Regel mit einem hohen Satz beihilfeberechtigt – ihre Restkostenabsicherung ist entsprechend günstig. Beim Ehepartner ist es komplizierter: Ob und in welcher Höhe er beihilfeberechtigt ist, hängt in vielen Ländern von seinem eigenen Einkommen ab, und diese Grenzen werden regelmäßig angepasst.
Wer hier falsch plant, hat entweder eine Lücke oder eine doppelte Absicherung. Beides fällt oft erst beim ersten größeren Behandlungsfall auf.
Prüffrage: Ist Ihr Ehepartner erwerbstätig, und wie hoch ist das Einkommen im Verhältnis zur Grenze in Ihrem Land?
Worauf es im Tarif ankommt
Ein beihilfekonformer Tarif ist kein Standardprodukt. Diese Punkte prüfen wir bei jedem Angebot – und Sie sollten sie bei jedem prüfen, das Ihnen jemand vorlegt.
Passgenauigkeit
Deckt der Tarif exakt den Prozentsatz ab, den die Beihilfe nicht trägt? Ein zu niedriger Anteil lässt eine Lücke, ein zu hoher ist bezahlte Doppelversicherung.
Anpassung bei Satzänderung
Steigt oder fällt Ihr Beihilfesatz, muss der Tarif ohne neue Gesundheitsprüfung mitziehen können. Das ist der wichtigste Einzelpunkt.
Beihilfelücken
Manche Leistungen werden von der Beihilfe gar nicht oder nur begrenzt getragen. Ein guter Tarif schließt diese Lücken, statt sie zu spiegeln.
Wahlleistungen
Ob Ein- oder Zweibettzimmer und Chefarztbehandlung beihilfefähig sind, ist landesrechtlich unterschiedlich und ändert sich. Der Tarif sollte das auffangen.
Beitragsentwicklung
Wie hat sich der Tarif in der Vergangenheit entwickelt und wie ist die Alterungsrückstellung kalkuliert? Der Einstiegsbeitrag sagt darüber wenig aus.
Ruhestandsregelung
Was passiert beim Übergang in die Pension? Der Beitrag sollte planbar sein, nicht überraschend.
Der Punkt, der Ihnen wirklich Geld spart
Nicht der niedrigste Einstiegsbeitrag. Sondern ein Tarif, dessen Kalkulation trägt und der sich an Ihren Beihilfesatz anpasst, wenn sich Ihr Leben ändert. Ein Angebot, das heute zwanzig Euro günstiger ist und in zwanzig Jahren nicht mehr zu Ihrem Beihilfesatz passt, war kein gutes Geschäft.
Vor dem Antrag: die anonyme Voranfrage
Wenn in Ihrer Krankenakte etwas steht – und mit Mitte dreißig steht dort fast immer etwas –, gehört dieser Schritt an den Anfang. Wir schildern Ihre gesundheitliche Situation mehreren Versicherern, ohne Ihren Namen zu nennen. Sie sehen die Antworten: normale Annahme, Zuschlag, Ausschluss oder Ablehnung.
Warum die Reihenfolge zählt: Ein abgelehnter Antrag ist im Hinweis- und Informationssystem der Versicherungswirtschaft für andere Gesellschaften sichtbar. Wer erst beantragt und dann merkt, dass es schwierig wird, hat sich den Weg zu den übrigen Anbietern erschwert. Bei der anonymen Voranfrage passiert das nicht – Ihr Name kommt erst ins Spiel, wenn die Antwort feststeht.
Mehr dazu auf unserer Seite zur Risikovoranfrage für Beamte und zu den Gesundheitsfragen in der Beamten-PKV.
So läuft die Beratung ab
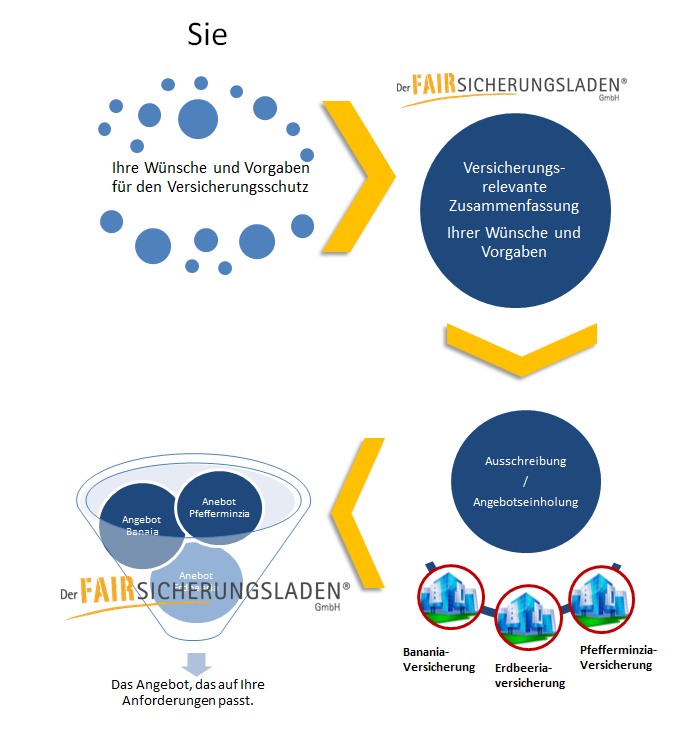
Dienstherr, Bundesland, Beihilfesatz, Familienstand, Ernennungsdatum. Ohne diese fünf Angaben ist jede Empfehlung geraten.
Wir stellen die Optionen gegenüber, die für Sie tatsächlich offen sind – einschließlich der Frage, ob eine pauschale Beihilfe bei Ihrem Dienstherrn existiert.
Bei Vorerkrankungen fragen wir ohne Ihren Namen bei mehreren Versicherern an. Sie sehen die Reaktionen, bevor irgendwo ein Antrag registriert wird.
Sie bekommen die Gegenüberstellung und entscheiden. Wenn der Verbleib in der gesetzlichen Versicherung für Sie besser ist, sagen wir das.
Warum wir Ihnen auch von der PKV abraten können
Unsere Beraterinnen und Berater arbeiten auf Festgehalt. Kein individueller Provisionsanreiz, keine Mindestabschlüsse, keine bevorzugten Gesellschaften. Bei einer Entscheidung, die Sie kaum rückgängig machen können, ist das der Unterschied, auf den es ankommt.
Es gibt Konstellationen, in denen wir zum Verbleib in der gesetzlichen Versicherung raten – bei erheblichen Vorerkrankungen etwa oder bei mehreren Kindern. Solche Sätze sagt man nicht, wenn das eigene Einkommen am Abschluss hängt.
Bernd Krause – Geschäftsführer, Der Fairsicherungsladen GmbH
Spezialist Berufsunfähigkeitsversicherung
Seit 1983 berät Der Fairsicherungsladen Beamte, Anwärter und Akademiker zu Beihilfe, PKV und Dienstunfähigkeit. Focus Top 300 Versicherungsmakler. Autor des Finanzplaners für Akademiker, über 200 Videos auf dem YouTube-Kanal.
Erst selbst einlesen? Gern.
In unserer Ratgeber-Bibliothek liegen über 50 PDFs zum Download – darunter die Unterlagen zur Beihilfe, zur Tarifauswahl für Beamte und zur anonymen Risikovoranfrage.
Ratgeber ansehen →PKV-Beratung für Kommunalbeamte anfragen
Schreiben Sie kurz, bei welchem Dienstherrn Sie sind, in welchem Bundesland und seit wann Sie verbeamtet sind. Damit können wir die Beihilfeseite schon vor dem Gespräch klären. Wir melden uns in der Regel innerhalb eines Werktages.
Oder rufen Sie an: +49 (0)721 358 369
4,89 von 5 Sternen bei 893 Bewertungen auf ProvenExpert · 100 % Empfehlungsquote
Häufige Fragen von Kommunalbeamten
Ich werde aus dem Angestelltenverhältnis verbeamtet. Was muss ich jetzt tun?
Als Erstes klären, wie hoch Ihr Beihilfesatz ist und welche Fristen für Sie gelten. Mit der Ernennung entsteht der Beihilfeanspruch, und in der Regel gibt es ein begrenztes Zeitfenster, in dem sich eine private Absicherung besonders günstig und ohne Wartezeiten abschließen lässt. Wer das Fenster verstreichen lässt, kann sich später zwar noch versichern, aber zu den dann geltenden Bedingungen.
Gilt für mich die Beihilfe des Landes oder eine kommunale Regelung?
In der Regel die Beihilfeverordnung des Landes, in dem Ihr Dienstherr sitzt. Manche Kommunen haben ergänzende eigene Regelungen, und die Abwicklung übernimmt häufig eine kommunale Versorgungskasse. Für die Tarifauswahl ist entscheidend, welche Verordnung gilt und wie Ihre Beihilfestelle sie anwendet – das klären wir vor jeder Empfehlung.
Kann ich als Beamter in der gesetzlichen Krankenversicherung bleiben?
Ja, freiwillig versichert. Sie zahlen dort allerdings den vollen Beitrag selbst, weil es keinen Arbeitgeberanteil gibt, und Ihren individuellen Beihilfeanspruch können Sie neben einer gesetzlichen Vollversicherung meist nicht sinnvoll nutzen. Für die meisten Beamten ist das die teurere Variante – es gibt aber Konstellationen, in denen sie richtig ist.
Was ist die pauschale Beihilfe und lohnt sie sich?
Ein Teil der Länder gewährt statt der individuellen Beihilfe einen Zuschuss zum gesetzlichen Krankenversicherungsbeitrag. Das macht den Verbleib in der gesetzlichen Versicherung wirtschaftlich attraktiver. Ob es die Option bei Ihrem Dienstherrn gibt, ist unterschiedlich – und die Entscheidung dafür ist in der Regel unwiderruflich. Deshalb gehört sie durchgerechnet, nicht aus dem Bauch getroffen.
Ändert sich mein Beihilfesatz im Lauf der Zeit?
In den meisten Regelungen ja. Er steigt üblicherweise, sobald zwei Kinder berücksichtigungsfähig sind, und noch einmal beim Eintritt in den Ruhestand. Er kann auch sinken, wenn Kinder aus der Berücksichtigung fallen. Ein guter Restkostentarif passt den versicherten Anteil dann ohne neue Gesundheitsprüfung an – fehlt diese Option, zahlen Sie irgendwann für etwas, das die Beihilfe längst trägt.
Ist mein Ehepartner auch beihilfeberechtigt?
Das hängt vom Landesrecht und meist vom eigenen Einkommen des Ehepartners ab. Es gibt Einkommensgrenzen, oberhalb derer kein Anspruch besteht, und diese Grenzen werden regelmäßig angepasst. Wer hier falsch plant, hat entweder eine Lücke oder zahlt doppelt – beides fällt oft erst beim ersten größeren Behandlungsfall auf.
Was passiert, wenn ich zu einer Kommune in einem anderen Bundesland wechsle?
Dann gilt für Sie die Beihilfeverordnung des neuen Landes, und die kann anders aussehen – bei den Sätzen, bei den Wahlleistungen, bei der Behandlung von Angehörigen. Ihr Versicherungsschutz sollte darauf reagieren können. Das ist einer der Punkte, die man vor dem Wechsel klärt und nicht danach.
Was ist eine anonyme Risikovoranfrage?
Wir schildern Ihre gesundheitliche Situation mehreren Versicherern, ohne Ihren Namen zu nennen. Sie sehen die Reaktionen – Annahme, Zuschlag, Ausschluss oder Ablehnung –, bevor irgendwo ein Antrag mit Ihrem Namen registriert wird. Wichtig ist das, weil eine Ablehnung im Hinweis- und Informationssystem der Versicherungswirtschaft für andere Gesellschaften sichtbar ist.
Was kostet die Beratung bei Ihnen?
Für Sie entstehen keine Mehrkosten. Kein Tarif wird durch unsere Beratung teurer als beim Direktabschluss, weil die Vertriebskosten in jedem Vertrag ohnehin einkalkuliert sind. Unsere Beraterinnen und Berater arbeiten im Festgehalt, ohne individuellen Provisionsanreiz. Sollte in einem Sonderfall eine Honorarvereinbarung sinnvoll sein, sprechen wir das vorher an.
Brauche ich als Kommunalbeamter auch eine Dienstunfähigkeitsversicherung?
Das ist eine eigene Frage, aber eine wichtige. Die Versorgung bei vorzeitiger Dienstunfähigkeit ist gerade in den ersten Dienstjahren gering – wer früh dienstunfähig wird, erhält oft deutlich weniger, als die meisten erwarten. Eine Absicherung mit echter Dienstunfähigkeitsklausel schließt diese Lücke. Das schauen wir uns im selben Gespräch mit an.
Weiterführende Seiten
Fünf Angaben, und die Rechnung steht
Dienstherr, Bundesland, Beihilfesatz, Familienstand, Ernennungsdatum. Mehr brauchen wir nicht, um Ihnen zu sagen, welche Wege für Sie offen sind und was sie über ein Berufsleben kosten. Unverbindlich und ohne Abschlussdruck.
✓ Festgehalt · ✓ Beiträge bleiben identisch · ✓ Seit 1983 · ✓ Online seit 2015 & Karlsruhe