Berufsunfähigkeitsversicherung · Beitrag verstehen
Was kostet eine Berufsunfähigkeitsversicherung? Der Preis ist das Ergebnis, nicht die Eingabe.
Der Rechner sagt 38 Euro. Ihr Kollege zahlt 94 Euro für scheinbar dasselbe. Beide Zahlen können stimmen. Auf dieser Seite steht, woraus sich Ihr Beitrag wirklich zusammensetzt, welche Zahl Sie sich zeigen lassen sollten und warum die billigste Police regelmäßig die teuerste ist.
✓ Berater auf Festgehalt · ✓ Unverbindlich · ✓ Anonyme Voranfrage möglich · ✓ Seit 1983 in Karlsruhe

Sie haben schon eine BU und finden den Beitrag zu hoch?
Dann sind Sie hier eine Seite zu weit rechts. Für bestehende Verträge gibt es fünf Stellschrauben, und Kündigen ist die schlechteste davon. Wir haben das getrennt aufgeschrieben: BU-Beitrag zu hoch – was Sie tun können, bevor Sie kündigen.
Die kurze Antwort – und warum sie allein nichts wert ist
Für eine akademische Bürotätigkeit, Mitte zwanzig bis Anfang dreißig, 1.500 Euro monatliche BU-Rente bis zum Endalter 67, liegen die Zahlbeiträge im Markt grob zwischen 45 und 90 Euro im Monat. Für Pflege, Handwerk oder Bau ist das Zwei- bis Vierfache normal. Das ist die Spanne, die wir in der Beratung Woche für Woche sehen.
Eine Faustformel, die überraschend gut trägt: Der Jahresbeitrag entspricht ungefähr einer bis zwei Monatsrenten. Wer 1.500 Euro absichert, zahlt im Regelfall zwischen 600 und 1.800 Euro im Jahr.
Ob das viel ist, hängt davon ab, wen Sie fragen. Für eine Pflegekraft liegt der Beitrag im Verhältnis zum Jahreseinkommen im zweistelligen Prozentbereich. Für eine Ingenieurin, einen Arzt oder eine wissenschaftliche Mitarbeiterin meist im niedrigen einstelligen. „Teuer“ ist also keine Eigenschaft des Beitrags, sondern eine Frage der Perspektive – und was eine Absicherung wert sein darf, entscheidet sich an dem, was auf der anderen Seite steht.
Rechnen wir die andere Seite einmal aus. 1.500 Euro Rente über 25 Jahre Restlaufzeit sind 450.000 Euro. Wer diese Summe auf dem Konto liegen hat, braucht über eine Berufsunfähigkeitsversicherung tatsächlich nicht nachzudenken. Alle anderen kaufen mit dem Beitrag genau diesen Betrag.
So weit die Zahl, die Sie überall bekommen. Jetzt die Frage, die kaum jemand stellt: Ist das der Netto- oder der Bruttobeitrag? Wer darauf keine Antwort hat, kennt seinen Preis nicht. Er kennt nur den Werbeausdruck davon.
Netto und Brutto – der Kostenfaktor, den kein Vergleichsrechner zeigt
Jede Berufsunfähigkeitsversicherung hat zwei Beiträge. Immer. Bei jedem Anbieter.
Der Zahlbeitrag, auch Nettobeitrag genannt, ist das, was Sie überweisen. Der tarifliche Beitrag, der Bruttobeitrag, ist das, was Sie laut Vertrag schulden. Die Differenz finanziert der Versicherer aus Überschüssen – aus Geld also, das er erwirtschaftet hat und zurückgibt, solange er es kann.
Überschüsse sind keine Zusage. Sie sind eine Prognose mit Rückfahrkarte.
Fallen die Überschüsse weg, darf der Versicherer Ihren Zahlbeitrag anheben. Nicht ins Unendliche, aber bis zum Bruttobeitrag. Ohne Ihre Zustimmung, ohne Sonderkündigungsrecht, ohne dass irgendetwas Unrechtes daran wäre. Es steht so im Vertrag, den Sie unterschrieben haben.
Und jetzt raten Sie, welche der beiden Zahlen Vergleichsportale in der Ergebnisliste anzeigen. Richtig: die kleinere.
| Zwei Tarife, dieselbe Rente | Tarif A | Tarif B |
|---|---|---|
| Zahlbeitrag (netto) | 42 € | 49 € |
| Tariflicher Beitrag (brutto) | 78 € | 61 € |
| Puffer nach oben | +86 % | +24 % |
| Platz in der Rechner-Liste | weiter oben | weiter unten |
| Maximale Belastung über 35 Jahre | 32.760 € | 25.620 € |
Beispielhafte Größenordnungen zur Veranschaulichung des Netto-Brutto-Verhältnisses, keine Angebotsdaten. Ihre konkreten Werte hängen von Beruf, Alter und Gesundheit ab.
Tarif A gewinnt jeden Preisvergleich und kann trotzdem der teurere Vertrag sein. Nicht muss. Kann. Genau das ist der Punkt: Sie kaufen einen Vertrag mit 35 Jahren Laufzeit, und der Preis, den Sie vergleichen, gilt garantiert nur für das erste Jahr.
Die eine Frage, die Sie jedem Anbieter stellen sollten
„Wie hoch ist der Bruttobeitrag, und wie hat sich das Verhältnis von Zahl- zu Bruttobeitrag bei Ihnen in den letzten zehn Jahren entwickelt?“ Wer darauf keine saubere Antwort gibt, hat entweder nicht verglichen oder will nicht darüber reden. Beides ist ein Grund, weiterzuschauen.
Wogegen Sie sich eigentlich absichern
Bevor es um den Beitrag geht, lohnt ein Blick auf das, was ohne Vertrag passiert. Die meisten Menschen unterschätzen nicht das Risiko – sie überschätzen die staatliche Auffanglinie.
Sechs Wochen Lohnfortzahlung
Sie werden krankgeschrieben und sind damit zunächst arbeitsunfähig, nicht berufsunfähig. Ihr Arbeitgeber zahlt das Gehalt weiter, bis zu sechs Wochen lang. In dieser Phase merken Sie finanziell nichts.
Dann Krankengeld: 70 Prozent vom Brutto, und nur bis zur Beitragsbemessungsgrenze
Ab Woche sieben übernimmt die Krankenkasse. Das Krankengeld beträgt 70 Prozent des Bruttoeinkommens, gedeckelt durch die Beitragsbemessungsgrenze. Je mehr Sie verdienen, desto größer wird die Lücke prozentual. Schließen lässt sie sich mit einer Krankentagegeldversicherung – die ist aber ein eigener Vertrag und nicht Teil der BU.
Nach 72 Wochen: nichts mehr
Das ist der Punkt, an dem die meisten Gespräche in unserem Büro kippen. Nach achtzehn Monaten endet das Krankengeld. Wer dann keine private Absicherung hat, steht vor der Erwerbsminderungsrente.
Erwerbsminderungsrente: maximal 34 Prozent vom letzten Brutto
Und das auch nur, wenn Sie weniger als drei Stunden täglich irgendeine Tätigkeit ausüben können. Reicht es noch für drei bis sechs Stunden, sind es rund 17 Prozent. Entscheidend ist dabei nicht Ihr erlernter Beruf, sondern ob Sie überhaupt noch arbeiten können – eine Ärztin, die nicht mehr operieren kann, aber Gutachten schreiben könnte, bekommt von dort nichts.
Und die Rentenlücke, an die niemand denkt
Wer berufsunfähig ist, bekommt kein Gehalt und zahlt damit auch nicht mehr in die gesetzliche Rentenversicherung ein. Die Rentenansprüche steigen nicht weiter. Die Berufsunfähigkeit von heute wird also zur Altersarmut von übermorgen, wenn die BU-Rente nur die laufenden Kosten deckt und nichts für die Vorsorge übrig lässt.
Deshalb gehört ein Puffer für die Altersvorsorge in die Rentenhöhe eingerechnet.Eine Unfallversicherung ersetzt das übrigens nicht. Sie zahlt nur, wenn ein Unfall die Ursache ist. Der weit überwiegende Teil der Berufsunfähigkeitsfälle entsteht aber aus Krankheit.
Neun Faktoren bestimmen Ihren Beitrag
Die Reihenfolge ist nicht zufällig. Sie entspricht dem Gewicht, das die Faktoren in der Kalkulation tatsächlich haben.
Ihr Beruf – genauer: Ihre Tätigkeit
Der mit Abstand größte Hebel. Und der am häufigsten falsch erfasste. Versicherer stufen nicht nach Berufsbezeichnung ein, sondern nach dem, was Sie den ganzen Tag tun. Bewertet werden Außendienst- und Reiseanteil, Büroanteil, körperliche Tätigkeit, Personalverantwortung – und sogar der akademische Abschluss. Bachelor, Master oder Promotion können den Beitrag verändern.
Ein Bauingenieur mit 80 Prozent Büroanteil und ein Bauingenieur mit 80 Prozent Baustelle landen bei demselben Versicherer in zwei verschiedenen Berufsgruppen. Zwischen diesen Gruppen können 40 Prozent Beitragsunterschied liegen. Dieselbe Person, dieselbe Ausbildung, derselbe Arbeitgeber.
Maschinenbauingenieur ist eben nicht gleich Maschinenbauingenieur.Ihr Eintrittsalter
Jedes Jahr, das Sie warten, kostet grob drei bis fünf Prozent mehr Beitrag – dauerhaft, für die gesamte Laufzeit. Der Mechanismus dahinter ist simpel: Eine Versicherung ist eine Wette. Der Versicherer weiß, welche Prämiensumme über die Laufzeit zusammenkommen muss, damit die Wette bei einer bestimmten Eintrittswahrscheinlichkeit aufgeht. Diese Summe lässt sich strecken, und je länger die Laufzeit, desto niedriger der monatliche Beitrag.
Der unangenehmere Effekt liegt woanders. Mit 24 sind die meisten Menschen gesundheitlich blank. Mit 34 stehen im Regelfall zwei Physiotherapie-Serien, eine Knie-MRT und irgendein Befund in der Akte. Das kostet dann nicht drei Prozent, sondern einen Zuschlag oder einen Ausschluss.
Für Studierende und Auszubildende kommt ein zweites Argument dazu: Die gesetzliche Erwerbsminderungsrente setzt voraus, dass in den fünf Jahren davor mindestens drei Jahre eingezahlt wurde. Wer noch nicht so lange im Beruf steht, hat dort schlicht gar keinen Anspruch.
Die Höhe Ihrer BU-Rente
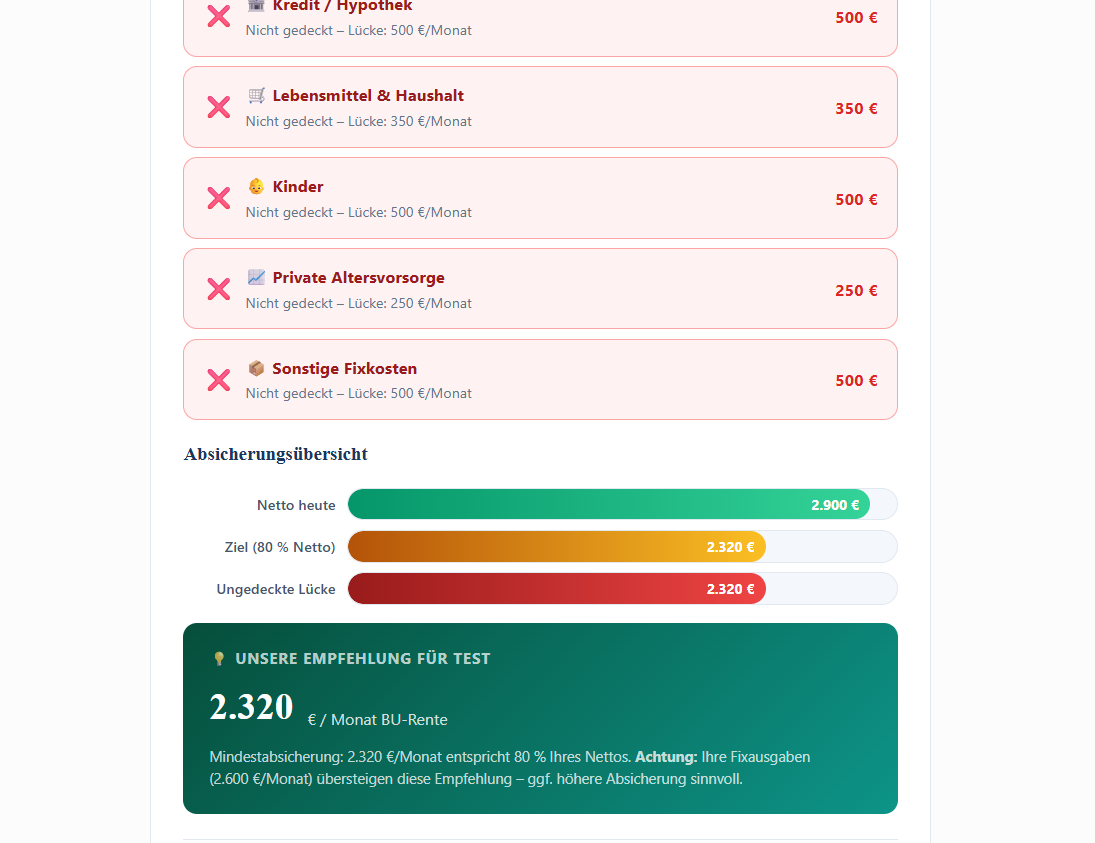
Der einzige Faktor, den Sie frei steuern können, und er wirkt linear: doppelte Rente, doppelter Beitrag. Als Orientierung gelten 60 bis 80 Prozent Ihres Nettoeinkommens, mehr geben die Versicherer in aller Regel nicht her.
Hier wird aus Wettbewerbsgründen gerne zu tief gezielt, weil eine niedrige Rente ein niedriges Angebot ergibt und ein niedriges Angebot gut aussieht. Unterhalb von 1.000 Euro monatlich wird es allerdings heikel. Wer 500 Euro absichert, hat im Ernstfall einen Vertrag, der die Miete zur Hälfte zahlt. Mehr dazu in unserem Beitrag Wie hoch sollte die BU-Rente sein?
Das Endalter
Ein Vertrag bis 63 statt bis 67 senkt den Beitrag spürbar. Er senkt aber auch den Schutz genau dort, wo statistisch die meisten Leistungsfälle liegen: in den letzten Berufsjahren. Auch das ist ein Punkt, an dem manche Berater aus Wettbewerbsgründen kürzen – ein Angebot bis 60 oder 62 steht im Vergleich eben besser da.
Rechnen Sie es einmal durch. Vier Jahre weniger Schutz bei 1.500 Euro Rente sind 72.000 Euro, auf die Sie im Ernstfall verzichten. Dafür sparen Sie über die Laufzeit vielleicht 3.000 Euro Beitrag. Das ist kein guter Tausch – außer, Sie wissen sehr genau, dass Sie mit 63 aufhören.
Ihr Gesundheitszustand
Vorerkrankungen führen zu Zuschlägen, zu Ausschlüssen einzelner Diagnosen, zu Zurückstellungen oder zur Ablehnung. Was davon eintritt, hängt weniger von Ihrem Befund ab als davon, welcher Versicherer ihn liest. Die Annahmerichtlinien unterscheiden sich massiv, und kein Vergleichsrechner der Welt bildet sie ab.
Deshalb fragen wir vorher an – anonym, ohne Ihren Namen, ohne Eintrag in eine Wagnisdatei. Wie das funktioniert, steht in Risikovoranfrage für BU, DU und PKV – okay, aber bitte richtig.
Ihre Gesundheitshistorie
Nicht dasselbe wie der Zustand von heute. Abgefragt wird ein Zeitraum, und der unterscheidet sich je Gesellschaft – üblich sind fünf Jahre für stationäre und bis zu zehn Jahre für ambulante Behandlungen, dazu chronische Erkrankungen und laufende Medikamente ohne zeitliche Begrenzung.
Genau deshalb ist der Zeitpunkt des Abschlusses ein Kostenfaktor für sich: Was vor sieben Jahren behandelt wurde, fällt bei dem einen Versicherer noch in den Abfragezeitraum und bei dem anderen nicht mehr.
Raucher oder Nichtraucher
Der Aufschlag liegt je nach Gesellschaft bei 30 bis 60 Prozent. Als Raucher gilt bei den meisten Versicherern, wer in den letzten zwölf Monaten geraucht hat – E-Zigarette und gelegentliche Zigarre eingeschlossen.
Die gute Nachricht für später: Viele Tarife erlauben eine nachträgliche Umstufung, wenn Sie eine definierte Zeit rauchfrei sind. Das muss man allerdings beantragen. Von allein macht es niemand.
Hobbys und Nebentätigkeiten
Motorrad, Tauchen, Klettern, Reiten, Fallschirm, Kampfsport. Hier gehen die Bewertungen der Gesellschaften am weitesten auseinander. Ein schönes Beispiel ist Selbstverteidigung, etwa Krav Maga: Manche Versicherer schließen das vom Schutz aus, andere haben damit überhaupt kein Problem.
Und wie beim Gesundheitszustand gilt: Weder Sie noch wir entscheiden, ob ein Hobby „ja eigentlich harmlos“ ist. Lieber vorher anonym anfragen, ob es beitragsneutral mitversichert ist.
Zusatzbausteine
Jeder Baustein kostet Beitrag, und zwei davon sind das Geld in aller Regel wert.
Die Arbeitsunfähigkeitsklausel ist der praktisch wichtigste. Sie bringt die Rente schon dann ins Laufen, wenn Sie eine bestimmte Zeit am Stück krankgeschrieben sind – meist sechs Monate –, ohne dass vorher der volle Nachweis der Berufsunfähigkeit steht. Genau in dem Fenster, in dem oben das Krankengeld ausläuft.
Die Leistungsdynamik lässt Ihre Rente auch während des Leistungsbezugs weitersteigen. Ein Leistungsfall mit 45 kann zwanzig Jahre dauern. Ohne Dynamik verliert die Rente in dieser Zeit real ein Drittel ihres Werts.
Ob sich weitere Bausteine lohnen, lässt sich nicht pauschal sagen. Manchmal sind sie sinnvoll, manchmal bringen sie wegen anderer bestehender Verträge keinen Mehrwert.
Ein Hinweis noch zur Körpergröße und zum Gewicht: Der Body-Mass-Index fließt in die Risikoeinschätzung ein, man mag davon halten was man will. In einem mittleren Bereich passiert nichts; oberhalb davon rechnen die Gesellschaften unterschiedlich, von einem moderaten Zuschlag bis zur Ablehnung. Wo genau die Grenzen liegen, unterscheidet sich von Haus zu Haus erheblich und wird nicht veröffentlicht. Auch das klärt eine anonyme Voranfrage in wenigen Tagen.
Vier Dinge, die den Beitrag nicht senken – obwohl viele es glauben
„Über einen Makler wird es teurer.“
Nein. Ein Tarif kostet überall dasselbe. Wenn zwei Angebote unterschiedlich ausfallen, wurde nicht mit denselben Parametern gerechnet oder es ist nicht dieselbe Tariflinie. Die Vertriebskosten sind einkalkuliert, ob Sie über uns, über einen Vertreter oder über ein Portal abschließen. Eine Beratung macht die Tarife keinen Cent teurer.
„Nettotarife sind immer günstiger.“
Nettotarife ohne einkalkulierte Vertriebskosten gibt es, und sie können sich rechnen. Sie kosten dafür ein Honorar, das Sie separat zahlen. Ob das aufgeht, hängt von Laufzeit, Beitragshöhe und Honorarhöhe ab. Pauschal günstiger ist daran nichts, und wer Ihnen das erzählt, hat nicht gerechnet.
„Als Frau zahle ich mehr.“
Seit Dezember 2012 gelten Unisex-Tarife. Das Geschlecht darf in der Kalkulation keine Rolle mehr spielen. Was bleibt, sind die Berufe – und da gibt es nach wie vor Verteilungen, die sich im Durchschnittsbeitrag niederschlagen.
„Der Vergleichsrechner zeigt mir schon den besten Tarif.“
Er zeigt Ihnen Preise. Er kennt Ihre Diagnose nicht, Ihre Tätigkeitsanteile nicht und die Annahmepraxis der Gesellschaften schon gar nicht. Dazu kommt ein technisches Detail, das kaum jemand auf dem Schirm hat: In unserer Branche gibt es keine einheitliche Schnittstelle. Jeder Vergleichsrechner wird einzeln programmiert, und entsprechend unterschiedlich fallen die Ergebnisse aus.
Wir arbeiten deshalb mit einer lizenzierten Software, die es online gar nicht gibt und die uns jeden Monat einen hübschen dreistelligen Betrag kostet. Nicht, weil das schick ist, sondern weil die frei zugänglichen Rechner den Facettenreichtum nicht abbilden, auf den es hier ankommt.
Was wir regelmäßig sehen: Jemand rechnet online 41 Euro aus, stellt den Antrag direkt beim Versicherer und bekommt nach acht Wochen ein Angebot über 63 Euro mit Ausschluss der Wirbelsäule. Der Antrag ist dann gestellt, die Anfrage aktenkundig, und der Weg zu einem anderen Versicherer wird schmaler. Ähnlich wie beim Auto gilt: Reparieren kann man das – aber auf eigenes Risiko.
Ihr Beitrag bleibt nicht, wo er heute ist
Zwei Mechanismen sorgen dafür – und der eine ist kein Problem, sondern eine Notwendigkeit.
Die Beitragsdynamik hebt Beitrag und Rente jährlich um einen vereinbarten Prozentsatz an, meist zwischen zwei und fünf Prozent, ohne neue Gesundheitsprüfung. Das sieht auf dem Kontoauszug nach Kostensteigerung aus. Tatsächlich ist es das Gegenteil: 1.500 Euro Rente sind bei zwei Prozent Inflation in dreißig Jahren noch rund 830 Euro wert. Wer die Dynamik konsequent ablehnt, hat am Ende einen billigen Vertrag, der zu wenig zahlt.
Aufpassen sollten Sie bei einem Detail: In vielen Bedingungswerken erlischt das Recht auf die Dynamik, wenn Sie zwei- oder dreimal in Folge widersprechen. Danach kommen Sie nur noch mit Gesundheitsprüfung nach oben. Mehr dazu in Beitragsdynamik in BU und Rentenversicherung.
Der zweite Mechanismus ist die oben beschriebene Anhebung des Zahlbeitrags in Richtung Bruttobeitrag. Die ist nicht planbar, nicht angekündigt und nicht verhandelbar. Deshalb steht sie in diesem Text so weit oben.
| Woher Sie Ihren Beitrag bekommen | Auswahl | Gesundheitsprüfung | Im Leistungsfall |
|---|---|---|---|
| Vergleichsportal | groß, aber nur Preise | Sie stellen den Antrag selbst | Callcenter, wechselnde Ansprechpartner |
| Ausschließlichkeitsvertreter | ein Haus | direkt beim eigenen Versicherer | vertritt vertraglich seinen Versicherer |
| Makler auf Provision | breit | anonyme Voranfrage möglich | vertritt Sie – hat aber je Abschluss ein Eigeninteresse |
| Makler auf Festgehalt | breit | anonyme Voranfrage möglich | vertritt Sie, ohne Abschlussanreiz |
Der Beitrag ist in allen vier Zeilen identisch. Was sich unterscheidet, ist alles andere.
Warum unsere Berater kein Interesse an Ihrem Beitrag haben
Der Fairsicherungsladen erhält Courtage vom Versicherer, wie jeder Makler. Unsere Beraterinnen und Berater bekommen davon nichts. Sie arbeiten auf Festgehalt – ohne Abschlussprämie, ohne Zielvorgabe, ohne bevorzugte Gesellschaft.
Das klingt nach einem Detail der Personalabteilung. Für Sie heißt es: Niemand hier hat einen Grund, Ihnen zum teureren Tarif zu raten. Oder zum billigeren, um den Abschluss schneller durchzubekommen. Das ist der Unterschied, den man erst merkt, wenn man ihn einmal erlebt hat.
Warum der günstigste Tarif regelmäßig der teuerste ist
Rechnen wir es einmal aus, weil abstrakte Warnungen niemanden überzeugen.
Sie entscheiden sich für den Tarif, der acht Euro im Monat günstiger ist. Über 35 Jahre sparen Sie damit 3.360 Euro. Das ist echtes Geld, keine Frage.
Nun tritt der Fall ein, für den Sie den Vertrag abgeschlossen haben. Sie sind 47, es geht nicht mehr, und im Bedingungswerk des günstigen Tarifs steht eine abstrakte Verweisung. Der Versicherer prüft, ob Sie theoretisch eine andere Tätigkeit ausüben könnten, die Ihrer Ausbildung und Lebensstellung entspricht. Er findet eine. Er lehnt ab.
1.500 Euro Rente, 20 Jahre Restlaufzeit: 360.000 Euro. Gespart hatten Sie 3.360 Euro.
Das ist kein Extremszenario, sondern der Grund, warum Bedingungen vor Beitrag kommen. Die entscheidenden Klauseln sind schnell aufgezählt: Verzicht auf abstrakte Verweisung, Prognosezeitraum von sechs Monaten, rückwirkende Leistung ab Beginn der Berufsunfähigkeit, Nachversicherungsgarantien ohne Gesundheitsprüfung, keine Umorganisationsklausel für Selbstständige mit engen Voraussetzungen. Was dahintersteckt, erklären wir in BU-Klauseln: abstrakte Verweisung, Dynamik, Nachversicherung.
Und noch etwas, das man bei der Anbieterwahl leicht übersieht: Versicherer sind nicht in allen Sparten gleich gut. Es gibt Häuser, die Wohngebäude oder Autos hervorragend versichern und trotzdem ein schwaches BU-Bedingungswerk haben. Der Name auf der Police sagt Ihnen über die BU nichts.
Beim Beitrag sparen ist sinnvoll
- über die Zahlweise – jährlich statt monatlich bringt je nach Gesellschaft zwei bis fünf Prozent
- über die richtige Berufsgruppen-Einstufung, nicht über eine geschönte
- über einen früheren Abschluss, solange die Akte dünn ist
- über eine Rente, die zu Ihrem Einkommen passt statt zum Wunschdenken
Beim Beitrag sparen wird teuer
- über ein niedrigeres Endalter, nur damit die Zahl kleiner wird
- über schwächere Bedingungen, die man erst im Leistungsfall liest
- über dauerhaften Verzicht auf die Dynamik
- über eine Rente unter 1.000 Euro, die im Ernstfall nicht trägt
- über ungenaue Angaben im Antrag – das ist kein Sparen, das ist ein Risiko
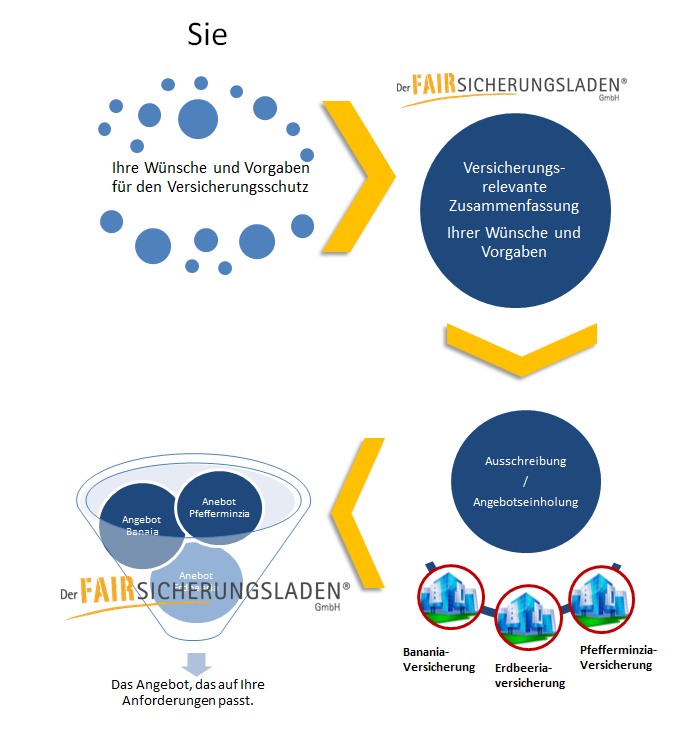
So kommen wir zu Ihrem Beitrag
Beruf mit Tätigkeitsanteilen, Alter, Wunschrente, Hobbys, gesundheitliche Themen. Zehn Minuten am Telefon oder im Video-Termin reichen für den Anfang.
Wir schauen, in welche Berufsgruppen Sie bei welcher Gesellschaft fallen. Genau hier entstehen die größten Beitragsunterschiede.
Bei gesundheitlichen Vorbelastungen fragen wir ohne Ihren Namen an – Sie sehen die Rückmeldungen der Gesellschaften, bevor irgendein Antrag existiert.
Sie bekommen Zahlbeitrag und tariflichen Beitrag, die Bedingungsunterschiede im Klartext und unsere Einschätzung dazu. Entscheiden können Sie danach – oder gar nicht.
Wie wir Ihre Unterlagen aufbereiten
Eine anonyme Voranfrage ist keine Aktenweiterleitung. Einfach die Abrechnungsauskunft oder die Patientenakte an einen Antrag zu hängen, ist das Gegenteil von Sorgfalt – schon bei vermeintlichen Kleinigkeiten wie Verspannungen ist die Formulierung eine Kunst für sich. Unsere Aufgabe ist es, Ihre Angaben so zu ordnen und zu erläutern, dass die Risikoprüfung sie richtig einordnen kann. Bildlich gesprochen verschnüren wir die Daten zu einem Paket, das dem Versicherer gefallen soll.
Bernd Krause – Geschäftsführer, Der Fairsicherungsladen GmbH
Spezialist Berufsunfähigkeitsversicherung
Seit 1983 berät Der Fairsicherungsladen Akademikerinnen, Akademiker und technische Berufe zu BU, PKV und Altersvorsorge. Focus Top 300 Versicherungsmakler. Autor des Finanzplaners für Akademiker, über 200 Videos auf dem YouTube-Kanal.
Im Video: Bernd Krause über die Einflussfaktoren
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenIm Video sind es die sieben wichtigsten Faktoren. Auf dieser Seite stehen neun – die Gesundheitshistorie und die Zusatzbausteine begegnen uns in der Beratung inzwischen genauso häufig und haben wir deshalb ergänzt.
Lieber erst selbst hineinschauen?
In unserer Ratgeber-Bibliothek liegen über 50 PDFs zum Download – darunter der BU-Ratgeber mit den Punkten, an denen Verträge im Leistungsfall regelmäßig scheitern, und die Unterlagen zur anonymen Risikovoranfrage.
Ratgeber ansehen →Was Ihre BU tatsächlich kosten würde
Schreiben Sie uns Ihren Beruf, Ihr Alter und Ihre Wunschrente. Sie bekommen eine Gegenüberstellung mit Zahlbeitrag und tariflichem Beitrag – und eine ehrliche Einschätzung, wo Sie sparen können und wo es teuer wird.
Oder rufen Sie an: +49 (0)721 358 369
4,89 von 5 Sternen bei 893 Bewertungen auf ProvenExpert · 100 % Empfehlungsquote
Häufige Fragen zum Beitrag der Berufsunfähigkeitsversicherung
Was kostet eine Berufsunfähigkeitsversicherung im Monat?
Für eine akademische Bürotätigkeit im Alter zwischen 25 und 32 Jahren, 1.500 Euro monatliche Rente und Endalter 67 liegen die Zahlbeiträge im Markt grob zwischen 45 und 90 Euro. Für körperlich geprägte Berufe ist das Zwei- bis Vierfache üblich. Eine belastbare Zahl entsteht erst, wenn Beruf, Tätigkeitsanteile, Alter, Gesundheit und gewünschte Rente feststehen.
Warum zeigt mir jeder Rechner einen anderen Beitrag?
Weil es in der Versicherungsbranche keine einheitliche Schnittstelle gibt und jeder Vergleichsrechner einzeln programmiert wird. Dazu kommen unterschiedliche Annahmen: andere Berufsgruppen-Zuordnung, anderes Endalter, andere Dynamik, teils andere Bedingungsstände. Und fast alle zeigen den Zahlbeitrag, nicht den tariflichen Beitrag. Zwei Angebote sind erst dann vergleichbar, wenn Rente, Endalter, Dynamik, Bedingungswerk und beide Beitragsgrößen übereinstimmen.
Was ist der Unterschied zwischen Zahlbeitrag und tariflichem Beitrag?
Der Zahlbeitrag ist das, was Sie überweisen. Der tarifliche Beitrag ist das, was Sie laut Vertrag schulden. Die Differenz finanziert der Versicherer aus Überschüssen. Fallen diese Überschüsse weg, darf er den Zahlbeitrag bis zur Höhe des tariflichen Beitrags anheben, ohne dass Sie ein Sonderkündigungsrecht haben. Deshalb sollten Sie sich immer beide Zahlen nennen lassen.
Wird die Berufsunfähigkeitsversicherung über einen Makler teurer?
Nein. Ein Tarif kostet überall dasselbe. Fallen zwei Angebote unterschiedlich aus, wurde nicht mit denselben Parametern gerechnet oder es handelt sich nicht um dieselbe Tariflinie. Die Vertriebskosten sind im Beitrag einkalkuliert, unabhängig davon, ob Sie über einen Makler, einen Vertreter oder ein Portal abschließen. Unterschiedlich ist, aus wie vielen Tarifen ausgewählt wird, ob vor dem Antrag anonym angefragt wird und wer im Leistungsfall für Sie eintritt.
Was zahlt der Staat, wenn ich berufsunfähig werde?
Zunächst zahlt Ihr Arbeitgeber sechs Wochen lang das Gehalt weiter. Danach übernimmt die Krankenkasse mit 70 Prozent des Bruttoeinkommens, begrenzt durch die Beitragsbemessungsgrenze. Nach 72 Wochen endet das Krankengeld. Dann bleibt die Erwerbsminderungsrente: maximal 34 Prozent des letzten Bruttoeinkommens, und das auch nur, wenn Sie weniger als drei Stunden täglich irgendeine Tätigkeit ausüben können. Bei drei bis sechs Stunden sind es rund 17 Prozent.
Warum reicht eine Unfallversicherung nicht aus?
Weil sie nur leistet, wenn ein Unfall die Ursache ist. Der weit überwiegende Teil der Berufsunfähigkeitsfälle entsteht dagegen aus Krankheit. Eine Unfallversicherung ist eine sinnvolle Ergänzung, aber kein Ersatz für die Absicherung der Arbeitskraft.
Wie viel spart ein früherer Abschluss wirklich?
Jedes Jahr Warten kostet grob drei bis fünf Prozent mehr Beitrag über die gesamte Laufzeit. Der größere Effekt liegt aber bei der Gesundheit: Mit Mitte zwanzig ist die Krankenakte in der Regel dünn, mit Mitte dreißig stehen häufig Befunde darin, die zu Zuschlägen oder Ausschlüssen führen. Für Studierende und Auszubildende kommt hinzu, dass die gesetzliche Erwerbsminderungsrente drei Beitragsjahre in den letzten fünf Jahren voraussetzt – ohne die gibt es von dort gar nichts.
Lohnt sich ein niedrigeres Endalter, um Beitrag zu sparen?
In den seltensten Fällen. Ein Vertrag bis 63 statt 67 senkt den Beitrag spürbar, streicht aber genau die Jahre, in denen statistisch die meisten Leistungsfälle auftreten. Bei 1.500 Euro Rente entsprechen vier fehlende Jahre 72.000 Euro Absicherung, denen über die Laufzeit meist wenige Tausend Euro Beitragsersparnis gegenüberstehen.
Kann ich den Beitrag durch jährliche Zahlweise senken?
Ja, das ist einer der wenigen Rabatte, die real und sofort wirken. Je nach Gesellschaft liegt der Nachlass für jährliche statt monatliche Zahlung bei etwa zwei bis fünf Prozent. Voraussetzung ist, dass Sie den Jahresbeitrag am Stück aufbringen können und wollen.
Was kostet die Dynamik – und kann ich sie weglassen?
Die Beitragsdynamik hebt Beitrag und Rente jährlich um einen vereinbarten Prozentsatz an, ohne erneute Gesundheitsprüfung. Sie können einzelnen Erhöhungen widersprechen. In vielen Bedingungswerken erlischt das Recht auf künftige Dynamiken jedoch, wenn Sie zwei- oder dreimal in Folge widersprechen. Danach ist eine Erhöhung nur noch mit Gesundheitsprüfung möglich.
Wie hoch sollte meine BU-Rente sein?
Als Orientierung gelten 60 bis 80 Prozent des Nettoeinkommens; mehr akzeptieren die Versicherer in der Regel nicht. Denken Sie daran, dass Sie während einer Berufsunfähigkeit nicht mehr in die gesetzliche Rentenversicherung einzahlen und Ihre Altersrente entsprechend nicht weiter steigt. Ein Anteil für die Altersvorsorge gehört deshalb in die Rentenhöhe eingerechnet. Unterhalb von 1.000 Euro monatlich wird der Schutz schnell zur Alibi-Absicherung.
Bin ich im Ausland versichert?
In aller Regel ja, aber die Bedingungen unterscheiden sich deutlich. Zu prüfen sind drei Punkte: ob der Schutz weltweit gilt oder regional begrenzt ist, ob Sie im Leistungsfall zur Untersuchung nach Deutschland zurückkehren müssen und ob eine dauerhafte Verlegung des Wohnsitzes ins Ausland Auswirkungen hat. Entscheidend sind dabei immer das konkrete Land und die Dauer. Wer längere Zeit im Ausland verbringt, sollte das vor Antragstellung klären, nicht danach.
Werden Verwaltungskosten extra berechnet?
Nein. Abschluss- und Verwaltungskosten sind im Zahlbeitrag einkalkuliert, es gibt keine separate Rechnung. Interessant ist dabei: Bei günstigen Angeboten können die einkalkulierten Kosten sogar höher liegen als bei teureren. Lassen Sie sich davon nicht irritieren – entscheidend ist das Verhältnis von Zahlbeitrag zu tariflichem Beitrag, nicht die Kostenquote.
Kann ich die Beiträge steuerlich absetzen?
Eine eigenständige Berufsunfähigkeitsversicherung zählt zu den sonstigen Vorsorgeaufwendungen. Bei Angestellten ist der dafür vorgesehene Höchstbetrag durch die Kranken- und Pflegeversicherungsbeiträge meist bereits ausgeschöpft, sodass praktisch nichts übrig bleibt. Wird die Absicherung an eine Rentenversicherung gekoppelt, ändert sich die steuerliche Behandlung – auch die spätere Leistung. Diese Kombination hat allerdings weitere Nachteile, etwa die Bindung bis zum Rentenbeginn. Was in Ihrem Fall zutrifft, gehört in die Hand Ihres Steuerberaters.
Lohnen sich Sonderaktionen der Versicherer?
Oft ja, aber selten beim Preis. Die meisten Aktionen betreffen die Gesundheitsprüfung: weniger Fragen, kürzere Rückfragezeiträume, vereinfachte Annahme für bestimmte Berufs- oder Altersgruppen. Für Menschen mit Vorbefunden kann das den Unterschied zwischen Annahme und Ablehnung machen. Beitragsrabatte sind dagegen die Ausnahme. Solche Aktionen sind befristet und tauchen in Vergleichsrechnern in der Regel nicht auf.
Ist eine anonyme Risikovoranfrage kostenpflichtig?
Für Sie entstehen dabei keine Mehrkosten. Wir fragen Ihre gesundheitliche Situation ohne Ihren Namen bei mehreren Gesellschaften an und erhalten deren Einschätzung, bevor ein Antrag gestellt wird. So entsteht kein Eintrag in der Hinweis- und Informationsdatei der Versicherungswirtschaft und keine Vorfestlegung, die spätere Anträge belastet.
Weiterlesen zum Thema BU
Sie wollen keine Schätzung, sondern Ihre Zahl
Nennen Sie uns Beruf, Alter und Wunschrente. Wir rechnen den Markt durch, prüfen Ihre Berufsgruppen-Einstufung und sagen Ihnen, was realistisch ist – inklusive der Zahl, die Ihnen sonst niemand zeigt.
✓ Festgehalt · ✓ Beiträge bleiben identisch · ✓ Seit 1983 · ✓ Online seit 2015 & Karlsruhe