Ist meine DU-Klausel echt? Zehn Prüfpunkte für Beamte
Fast jede BU für Beamte trägt „Dienstunfähigkeit“ im Namen. Ob die Klausel im Ernstfall leistet, entscheidet der Wortlaut. Mit diesen zehn Punkten prüfen Sie Ihre Police selbst, und wissen danach, ob Sie behalten, ergänzen oder ersetzen sollten.
Seit 1983 | Festgehalt statt Provision | 9 von 10 Beratungen online, bundesweit
Bekannt aus
Sind Sie hier richtig? Diese Seite ist für Beamte, die schon eine BU mit DU-Klausel haben. Für andere Fragen:
- Was eine DU-Klausel ist: Dienstunfähigkeitsklausel in der BU
- Sie suchen noch eine DU-Versicherung: DU-Versicherung für Beamte
- Dienstunfähigkeit nach Status: Widerruf, Probe, Lebenszeit
Von Bernd Krause, Geschäftsführer und Vorsorgespezialist bei Der Fairsicherungsladen GmbH, Autor von „Der Finanzplaner für Akademiker"
Fast jede Berufsunfähigkeitsversicherung, die Beamten angeboten wird, hat irgendetwas mit „Dienstunfähigkeit“ im Namen. Ob die Klausel im Ernstfall leistet, entscheidet der Wortlaut. Und der unterscheidet sich mehr, als die Prospekte vermuten lassen.
Diese Seite ist für alle, die schon eine BU mit DU-Klausel haben, im Studium, im Referendariat oder bei der Verbeamtung abgeschlossen, und wissen wollen, ob sie taugt. Zehn Prüfpunkte, die Sie mit Ihren Bedingungen in einer halben Stunde selbst durchgehen können. Und die Antwort darauf, was Sie tun, wenn einer davon nicht passt.
Woran erkennt man eine echte Dienstunfähigkeitsklausel? Eine echte DU-Klausel erkennt die Entscheidung des Dienstherrn an: Wird ein Beamter wegen allgemeiner Dienstunfähigkeit in den Ruhestand versetzt oder entlassen, gilt das als Berufsunfähigkeit, ohne dass der Versicherer selbst noch einmal prüft. Sie gilt für Beamte auf Widerruf, auf Probe und auf Lebenszeit und erfasst ausdrücklich auch die Entlassung, nicht nur den Ruhestand.
1. Echte und unechte DU-Klausel
| Echte DU-Klausel | Unechte oder eingeschränkte Klausel | |
|---|---|---|
| Wer entscheidet | Der Dienstherr. Seine Entscheidung gilt als Berufsunfähigkeit | Der Versicherer prüft selbst, oft nach dem üblichen BU-Maßstab |
| Für wen | Widerruf, Probe, Lebenszeit, oft auch Zeit | Manchmal nur Lebenszeit |
| Welche Fälle | Ruhestand und Entlassung wegen Dienstunfähigkeit | Manchmal nur Ruhestand |
| Folge im Ernstfall | Leistung mit dem Bescheid des Dienstherrn | Mögliche Diskussion, obwohl Sie aus dem Dienst entlassen sind |
Die dritte Zeile ist die, an der es am häufigsten hängt. Beamte auf Widerruf und auf Probe werden bei Dienstunfähigkeit in der Regel nicht in den Ruhestand versetzt, sondern entlassen. Spricht die Klausel nur vom Ruhestand, ist ausgerechnet die Phase ohne Pensionsanspruch nicht sauber erfasst. Was Dienstunfähigkeit je nach Status bedeutet, steht auf der Seite Dienstunfähigkeit nach Beamtenstatus. Die Grundlagen der Klausel erklärt die Seite Dienstunfähigkeitsklausel in der BU.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenWie wir Berufs- und Dienstunfähigkeitsversicherungen für Beamte prüfen und vergleichen.
2. Zehn Prüfpunkte für Ihre Police
Legen Sie Ihre Versicherungsbedingungen daneben, den Abschnitt zur Dienstunfähigkeit. Jeder Punkt lässt sich mit Ja oder Nein beantworten.
- Erkennt die Klausel die Entscheidung des Dienstherrn an, ohne eigene Prüfung des Versicherers nach BU-Maßstab?
- Gilt sie für Beamte auf Widerruf und auf Probe, nicht nur auf Lebenszeit?
- Erfasst sie die Entlassung wegen Dienstunfähigkeit, nicht nur die Versetzung in den Ruhestand?
- Passt sie zu Ihrer Laufbahn? Für Polizei, Feuerwehr und Justizvollzug gibt es besondere Dienstunfähigkeiten. Sind sie ausdrücklich erfasst, wenn Sie in einem dieser Dienste sind?
- Nennt sie Richter ausdrücklich, falls Sie in der Justiz sind?
- Gibt es eine Höchstgrenze für die DU-Rente, und reicht sie für Ihre Besoldung?
- Wie wird Teildienstunfähigkeit behandelt? Begrenzte Dienstfähigkeit ist ein eigener Fall. Mehr dazu auf der Seite zur Teildienstunfähigkeit.
- Gibt es eine Nachversicherungsgarantie bei Verbeamtung, Beförderung oder Heirat, ohne neue Gesundheitsprüfung?
- Steigt die Rente im Leistungsfall? Eine Leistungsfalldynamik gleicht über Jahrzehnte die Inflation aus.
- Sind die Gesundheitsangaben im Antrag vollständig? Die beste Klausel hilft nicht, wenn der Versicherer wegen einer vergessenen Angabe zurücktreten kann.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenWarum die Leistungsfalldynamik über Jahrzehnte so viel ausmacht.
Ein Punkt ist ein Nein, oder Sie sind sich beim Wortlaut nicht sicher? Schicken Sie uns Ihre Bedingungen. Wir gehen die zehn Punkte mit Ihnen durch.
DU-Klausel prüfen lassen3. Auswertung: behalten, ergänzen oder ersetzen?
| Ergebnis | Was wir in der Regel empfehlen |
|---|---|
| Punkte 1, 2, 3 und 10 sind ein Ja | Behalten. Bei Bedarf über die Nachversicherung erhöhen |
| Punkt 6 oder 8 ist ein Nein | Behalten und mit einer zweiten Absicherung ergänzen, wenn die Höhe nicht reicht |
| Punkt 1, 2 oder 3 ist ein Nein | Ersatz rechnen. Aber erst kündigen, wenn der neue Vertrag angenommen ist |
| Punkt 10 ist unsicher | Zuerst klären. Eine nachträgliche Anzeige ist oft besser als ein Leistungsfall mit offener Frage |
Die wichtigste Regel: Kündigen Sie eine bestehende BU nie, bevor ein neuer Vertrag angenommen ist. Ein neuer Antrag bedeutet eine neue Gesundheitsprüfung mit Ihrem heutigen Alter. Wer die alte Police zu früh aufgibt, steht im schlechtesten Fall ohne Schutz da. Die Seite DU-Versicherung nach fünf Jahren kündigen? zeigt, warum.
Je nach Laufbahn gibt es übrigens unterschiedliche tarifliche Bedingungen im Kleingedruckten, etwa zwischen Lehrkräften und Polizeibeamten. Das steht so auch in meinem Buch. Wer seine Klausel an der eigenen Laufbahn misst, ist besser aufgestellt als jemand, der nur auf den Namen des Tarifs schaut.



Eine Auswahl der Gesellschaften, die wir vergleichen. Die Logos sind keine Rangliste.
So prüfen wir Ihre DU-Klausel
- Bedingungen schicken. Versicherungsschein und Bedingungswerk, dazu Status und Laufbahn.
- Zehn Punkte durchgehen. Schriftlich, mit dem genauen Wortlaut.
- Empfehlung. Behalten, ergänzen oder Ersatz rechnen.
- Umsetzung, wenn gewünscht. Voranfrage, neuer Antrag, Kündigung erst nach Annahme.
Festgehalt statt Provision
Unsere Berater verdienen nichts, wenn Sie Ihren Vertrag behalten. Sie empfehlen es trotzdem, wenn er gut ist.
6.000+ BU-Beratungen
Mit anonymen Voranfragen als Standard.
Im Leistungsfall an Ihrer Seite
Als Makler vertreten wir Ihre Interessen gegenüber dem Versicherer.
Was es kostet
Im Regelfall kein separates Beratungshonorar für die Prüfung.
„Herr Krause hat meine Ansprüche durchgesetzt und eine entsprechend hohe Nachzahlung erwirkt."
R. S. aus Germersheim„Heute erhielt ich meinen Leistungsbescheid für die Berufsunfähigkeitsversicherung. … Gut, dass ich damals auf Sie gehört habe mit der Wahl der Versicherung."
M. H. aus Nürnberg„Als Beamter habe ich einen sehr speziellen und komplizierten Beratungsbedarf."
S. F. aus LudwigshafenDU-Klausel prüfen lassen
Schicken Sie uns Versicherungsschein, Bedingungen, Status und Laufbahn. Wir melden uns in der Regel innerhalb von 24 Stunden an Werktagen.
Neun von zehn Beratungen laufen bei uns online per Video, bundesweit. Wer lieber persönlich kommt: Wir sind in Karlsruhe und in Landau in der Pfalz.
- Unverbindlich
- Berater auf Festgehalt
- Online bundesweit, vor Ort in Karlsruhe und Landau
- 4,89 von 5 Sternen bei 904+ Bewertungen
E-Mail-Anfrage mit Musteranschreiben öffnen
Oder nutzen Sie direkt das Formular:
Häufige Fragen zur Prüfung der DU-Klausel
Eine Klausel, nach der die Entscheidung des Dienstherrn, Sie wegen allgemeiner Dienstunfähigkeit in den Ruhestand zu versetzen oder zu entlassen, als Berufsunfähigkeit gilt, ohne eigene Prüfung des Versicherers.
Beamte auf Widerruf und auf Probe werden bei Dienstunfähigkeit meist entlassen, nicht pensioniert. Eine Klausel, die nur den Ruhestand nennt, deckt genau diese Phase nicht sauber ab.
Ja, wenn sie auch bei Polizeidienstunfähigkeit leisten soll. Dasselbe gilt für Feuerwehr und Justizvollzug. Die besondere Dienstunfähigkeit muss ausdrücklich erfasst sein.
Nicht sofort. Erst einen neuen Vertrag beantragen und annehmen lassen, dann kündigen. Ein Neuantrag bedeutet eine neue Gesundheitsprüfung mit Ihrem heutigen Alter.
Das sollte geklärt werden, bevor ein Leistungsfall eintritt. Eine nachträgliche Anzeige ist oft der bessere Weg als eine offene Frage im Ernstfall.
Nicht automatisch. Begrenzte Dienstfähigkeit ist ein eigener Fall und muss im Tarif ausdrücklich geregelt sein.
Im Regelfall kein separates Beratungshonorar. Wir sagen Ihnen auch, wenn Ihr Vertrag gut ist und bleiben sollte.
Vorab selbst einlesen
Die DU-Klausel verstehen
Was eine Dienstunfähigkeitsklausel ist und warum Beamte sie brauchen.
Zum RatgeberDienstunfähigkeitsversicherung verstehen
Was eine DU-Versicherung leisten muss und worauf Beamte achten sollten. Kostenlos, ohne Anmeldung.
Ratgeber als PDF öffnenDas Buch
„Der Finanzplaner für Akademiker": Versicherungen, Vorsorge und Geldanlage in der richtigen Reihenfolge.
Mehr zum BuchÜber 60 weitere Ratgeber zum Download zu Versicherungen, Vorsorge und Beamtenthemen finden Sie in unserer Ratgeber-Übersicht.
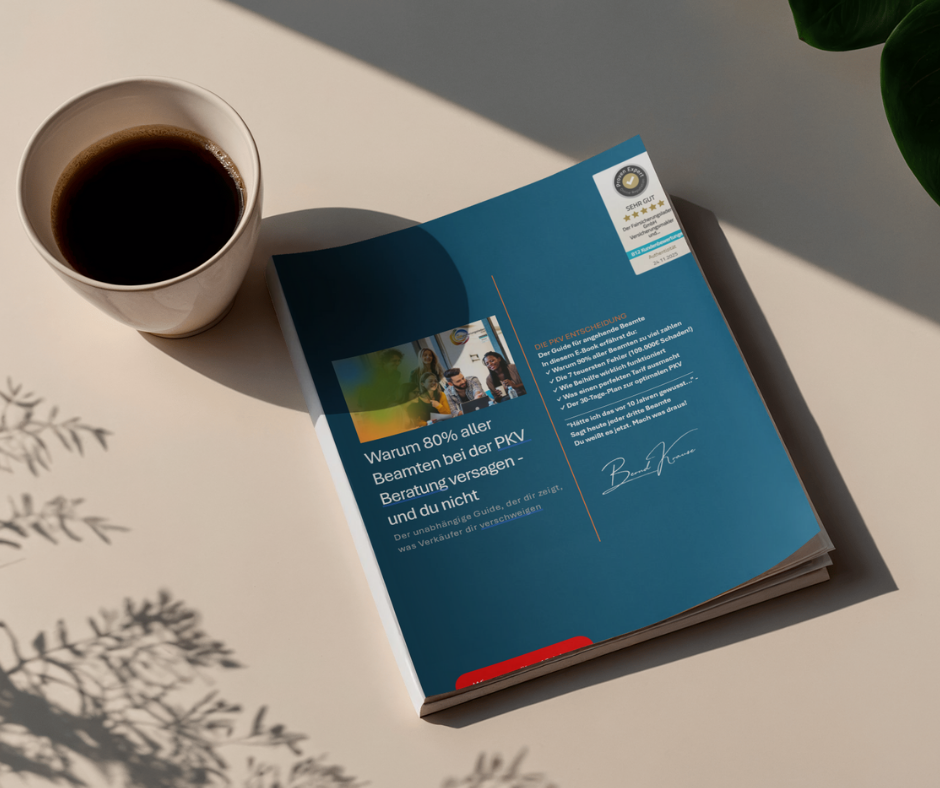
Die PKV-Entscheidung: 86 Seiten Praxiswissen
Beihilfe für Ihre Beamtengruppe, Tarif-Fallen, Dienstunfähigkeit und ein 30-Tage-Aktionsplan. Dazu Fallbeispiele aus der Beratung: vom Rechtsreferendar über die Professorin bis zum Polizisten mit DU-Fall.
3,90 € als Sofort-Download
Zum E-BookWeiterlesen: Das passt zum Thema

Lehrer oder Polizist: Das Kleingedruckte ist ein anderes.
Im Buch schreibe ich, dass Beamte eine Dienstunfähigkeitsversicherung als Zusatzvereinbarung in einer BU brauchen, dass nur wenige Versicherer beides gut kombinieren und dass es je nach Laufbahn unterschiedliche Bedingungen im Kleingedruckten gibt. Genau das prüfen die zehn Punkte auf dieser Seite.
„Der Finanzplaner für Akademiker“ erklärt die Versicherungen, die nach dem Studium zählen, für Angestellte und Beamte. Geschrieben in Du-Form, ohne Produktkatalog.


Der Name des Tarifs sagt wenig. Der Wortlaut alles.
Schicken Sie uns Ihre Bedingungen. Wir sagen Ihnen, ob Ihre DU-Klausel hält, was sie verspricht.
DU-Klausel prüfen lassenHinweis: Diese Seite ersetzt keine individuelle Beratung und keine Rechtsberatung. Die Prüfpunkte ersetzen keine Rechtsberatung. Maßgeblich sind die Bedingungen Ihres Vertrags und die Entscheidung Ihres Dienstherrn. Kundenstimmen sind Auszüge aus Bewertungen auf externen Bewertungsportalen.
Der Fairsicherungsladen GmbH, Waldstr. 65, 76133 Karlsruhe, Telefon 0721 358 369. Niederlassung Landau: Horstring 14, 76829 Landau in der Pfalz, Telefon 06341 2663048. E-Mail: anfrage@fair-ka.de