
⚡ Für Elektroingenieurinnen und Elektroingenieure · Beratung auf Festgehalt · Seit 1983
BU für Elektroingenieure: Warum der sicherste Beruf oft die unsicherste Absicherung hat
Sie sitzen in einer der besten Berufsgruppen, die Versicherer zu vergeben haben. Genau das ist das Problem: Wenn der Beitrag ohnehin niedrig ist, schaut kaum jemand noch auf die Bedingungen. Und dort entscheidet sich, ob im Ernstfall gezahlt wird.
✓ Berater auf Festgehalt ✓ 34 BU-Versicherer im Vergleich ✓ Anonyme Voranfragen ✓ Online oder in Karlsruhe

Das Paradox: beste Konditionen, schwächste Verträge
Elektroingenieurinnen und Elektroingenieure entwickeln Antriebe, Netze, Steuerungen, Ladeinfrastruktur. Die Nachfrage ist hoch, die Gehälter sind es auch, und bei Versicherern gelten Sie als hervorragendes Risiko: überwiegend planerische Tätigkeit, akademische Ausbildung, niedriger Beitrag.
Und genau hier beginnt das Problem. Wenn ein Vertrag ohnehin günstig ist, wird selten weiter geprüft. Man vergleicht zwei Beiträge, nimmt den niedrigeren und hakt das Thema ab. Dabei liegt der Unterschied zwischen einem guten und einem schwachen Tarif nicht im Beitrag, sondern in vier, fünf Klauseln, die kein Vergleichsportal anzeigt.
Was in Ihrem Beruf tatsächlich zur Berufsunfähigkeit führt
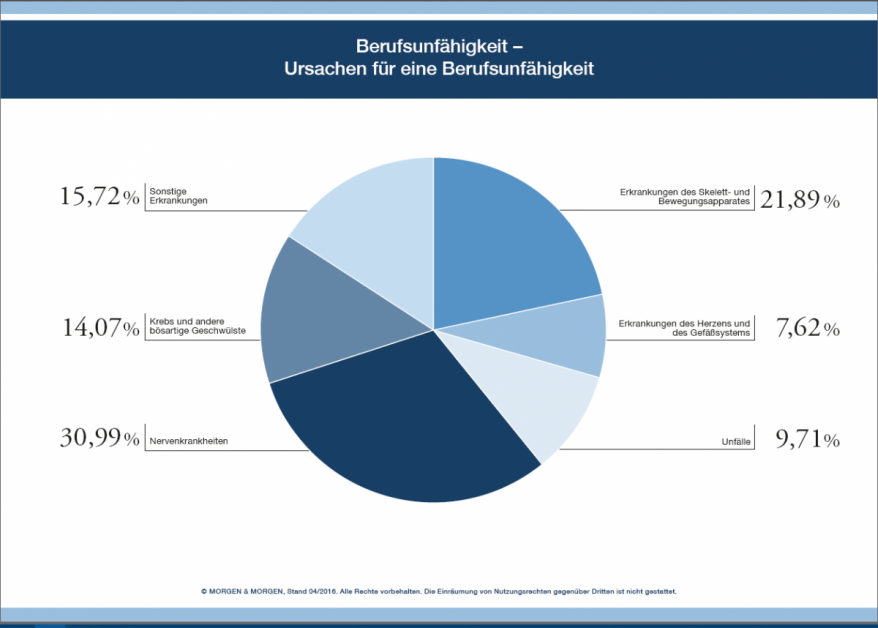
Die Vorstellung, ein Schreibtischberuf sei risikoarm, hält sich hartnäckig. Sie stimmt für Unfälle – die machen weniger als jeden zehnten Fall aus. Der größte Block sind Nervenkrankheiten, gefolgt vom Bewegungsapparat. Beides trifft Menschen mit Bildschirmarbeit genauso wie alle anderen, und der Projektdruck in Entwicklungsabteilungen macht es nicht besser.
Der Punkt, den nur Elektroingenieure kennen: die Tauglichkeit
Es gibt eine Konstellation, die in keiner allgemeinen BU-Beratung vorkommt und für einen Teil unserer Mandanten zur Kernfrage wird: Sie sind gesund genug für den Alltag, aber nicht mehr tauglich für die arbeitsmedizinische Vorsorgeuntersuchung, die Ihre Tätigkeit voraussetzt.
Wer an elektrischen Anlagen arbeitet, braucht je nach Tätigkeit eine bestätigte Eignung – Stichwort G41 bei Arbeiten mit Absturzgefahr, dazu Anforderungen an Sehvermögen, Gleichgewichtssinn und Reaktionsfähigkeit. Fällt diese Eignung weg, dürfen Sie Ihre bisherige Tätigkeit nicht mehr ausüben, obwohl Sie sich womöglich gesund fühlen.
Warum das versicherungstechnisch heikel ist
Die BU prüft, ob Sie Ihren zuletzt ausgeübten Beruf zu mindestens fünfzig Prozent nicht mehr ausüben können. Wenn ein behördlich oder betriebsärztlich veranlasstes Tätigkeitsverbot der Grund ist und nicht eine Krankheit im engeren Sinne, kommt es auf die Formulierung im Bedingungswerk an. Genau danach fragen wir gezielt – bei jedem Tarif, der für Sie in Frage kommt.
Die Karrierelücke: vom Entwickler zur Bereichsleitung
Elektroingenieure haben einen der steilsten Einkommensverläufe überhaupt. Vom Berufseinstieg über den Senior Engineer und die Projektleitung bis zur Abteilungs- oder Bereichsleitung kann sich das Einkommen im Lauf der Jahre annähernd verdoppeln. Die BU-Rente aus dem ersten Vertrag verdoppelt sich nicht mit.
Ein Vertrag über 1.500 Euro, abgeschlossen im Studium, ist ein guter Anfang. Wer damit zwanzig Jahre später in der Bereichsleitung sitzt, hat eine Absicherung, die nicht einmal die laufenden Fixkosten deckt. Das passiert nicht durch einen Fehler, sondern durch Nichtstun.
| Karrierestufe | Was sich ändert | Was der Vertrag können muss |
|---|---|---|
| Berufseinstieg | erstes festes Gehalt, erste echte Lücke | Nachversicherungsgarantie mit ausdrücklich genannten Anlässen |
| Senior Engineer | Gehaltssprung, oft erste Projektverantwortung | Erhöhung ohne neue Gesundheitsprüfung nutzen |
| Projekt- und Teamleitung | Personalverantwortung kommt dazu | Einstufung neu prüfen – Führungsverantwortung wirkt oft positiv |
| Abteilungs- und Bereichsleitung | höchstes Einkommen, höchster Bedarf | Rentenhöhe nachziehen, Dynamik prüfen |
| Selbstständigkeit | kein Arbeitgeber als Netz | Umorganisationsklausel wird zum Kernthema |
Die Klausel, die das löst
Eine Nachversicherungsgarantie erlaubt die Erhöhung der BU-Rente bei bestimmten Anlässen ohne erneute Gesundheitsprüfung. Gute Tarife nennen Gehaltssteigerung, Beförderung, Heirat, Geburt und Immobilienkauf ausdrücklich. Der Aufpreis dafür ist gering – der Unterschied im Ernstfall erheblich. Mehr dazu in unserem Ratgeber zu den BU-Klauseln.
Woran ein günstiger Tarif meistens spart
Zwischen dem günstigsten und dem passendsten Angebot liegen bei gleicher Rentenhöhe oft dreißig Prozent Beitrag. Der Unterschied steckt selten in der Leistungshöhe, fast immer in diesen Punkten:
- Abstrakte Verweisung nicht ausgeschlossen. Der Versicherer darf Sie auf einen anderen Beruf verweisen, den Sie theoretisch noch ausüben könnten. Bei hoher Qualifikation ist das besonders naheliegend – Ihre Ausbildung wird gegen Sie verwendet.
- Weltweiter Schutz zeitlich begrenzt. Nach sechs oder zwölf Monaten gilt der Schutz nur noch in bestimmten Ländern. Für Inbetriebnahme und internationale Projekte unbrauchbar.
- Prognosezeitraum von drei Jahren statt sechs Monaten. Ein Arzt muss dann bescheinigen, dass der Zustand drei Jahre anhält. Das bekommt kaum jemand.
- Keine oder schwache Nachversicherungsgarantie. Der Schutz altert mit dem ersten Gehaltssprung.
- Nur Beitragsdynamik, keine Rentendynamik. Der Beitrag steigt, die abgesicherte Rente nicht – über dreißig Jahre verliert sie real erheblich an Wert.
Warum Testsieger-Listen wenig über Ihren Vertrag sagen
Kein Rating weiß, ob ein Versicherer den Verlust Ihrer arbeitsmedizinischen Eignung als Leistungsfall behandelt. Bernd erklärt im Video, worauf es stattdessen ankommt.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenWas Sie in jedem Beratungsgespräch fragen sollten
Vier Fragen, die klären, womit Sie es zu tun haben – bei uns genauso wie anderswo:
Für wen arbeiten Sie rechtlich?
Vertreter, Makler oder Berater – die Antwort steht in der Erstinformation nach § 60 VVG, die Sie vor dem Gespräch bekommen. Alle drei sind zulässig, sie bedeuten nur Unterschiedliches.
Welche Gesellschaften haben Sie verglichen?
Eine Liste sollte auf Nachfrage kommen. Unsere steht weiter unten vollständig.
Wie behandelt der Tarif den Verlust der arbeitsmedizinischen Eignung?
Die Frage stellt fast niemand – und sie ist für einen Teil der Elektroingenieure die wichtigste überhaupt.
Wie sieht die Beitragsentwicklung über die volle Laufzeit aus?
Nicht nur die ersten Jahre. Teilen Sie den Bruttobeitrag durch den Zahlbeitrag – das Ergebnis ist Ihre Beitragsspanne.
Kein Anteil unseres Einkommens hängt davon ab, welchen Tarif Sie wählen oder ob Sie überhaupt abschließen. Deshalb hören Sie von uns auch, wenn Ihr bestehender Vertrag gut ist. #besserberaten
(893+ Bewertungen)
Onlineberatung seit 2015
Diese 34 BU-Tarife können wir gegenüberstellen
Damit „anbieterübergreifend" nicht nur ein Wort bleibt:
- Allianz Lebensversicherung AG
- Alte Leipziger Lebensversicherung a.G.
- AXA Lebensversicherung AG
- Barmenia Lebensversicherung AG
- Basler Lebensversicherung AG
- Canada Life
- Concordia oeco Lebensversicherung AG
- Condor Lebensversicherung AG
- Continentale Lebensversicherung AG
- Delta Direkt (Risikolebensversicherung)
- Deutsche Beamtenversicherung AG
- Die Bayerische
- Dialog Lebensversicherungs-AG
- DLV Lebensversicherung AG (Risikolebensversicherung)
- Europa Lebensversicherung AG *
- ERGO Lebensversicherung AG
- Gothaer Lebensversicherung AG
- Hannoversche Lebensversicherung AG *
- Hanse Merkur Lebensversicherung AG
- HDI Lebensversicherung AG
- InterRisk Lebensversicherung AG
- Klinikrente
- Lebensversicherung von 1871 a.G. München
- Metallrente
- Nürnberger Lebensversicherung AG
- Standard Life plc
- Signal Iduna
- Stuttgarter Lebensversicherung a.G.
- Swiss Life AG
- Universa Lebensversicherung a.G.
- Volkswohl Bund Lebensversicherung a.G.
- Württembergische Lebensversicherung AG
- WWK
- Zurich Deutscher Herold Lebensversicherung AG
* Europa und Hannoversche nur bei Courtagezahlung durch den Kunden.
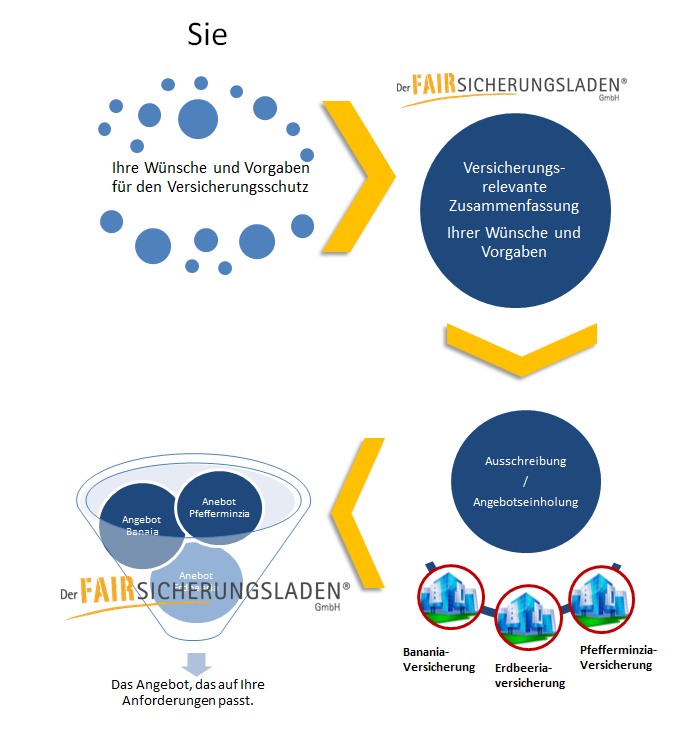
Wir vergleichen diese mit umfangreichen Leistungsgegenüberstellungen und erläutern Ihnen die Tarifunterschiede, fragen Sie uns gerne.
Bernd Krause – Geschäftsführer, Der Fairsicherungsladen GmbH
Spezialist Berufsunfähigkeitsversicherung
Seit 1983 berät Der Fairsicherungsladen Akademikerinnen, Akademiker und technische Berufe zu BU, PKV und Altersvorsorge. Focus Top 300 Versicherungsmakler. Autor des Finanzplaners für Akademiker, über 200 Videos auf dem YouTube-Kanal.
Datenblatt vor Verkaufsgespräch – kennen wir
Bevor Sie mit uns sprechen, dürfen Sie sich gern selbst ein Bild machen. In unserer Ratgeber-Bibliothek liegen über 50 PDFs, unter anderem der BU-Ratgeber mit den fünf Punkten, an denen Verträge im Ernstfall scheitern.
Ratgeber ansehen →BU-Beratung für Elektroingenieure anfragen
Schildern Sie kurz Ihre Situation – Entwicklung, Inbetriebnahme, Anlagenbau oder Lehre. Und ob eine arbeitsmedizinische Eignung für Sie eine Rolle spielt. Wir melden uns in der Regel innerhalb eines Werktages.
Oder rufen Sie an: +49 (0)721 358 369
4,89 von 5 Sternen bei 893 Bewertungen auf ProvenExpert · 100 % Empfehlungsquote
Häufige Fragen von Elektroingenieuren zur BU
Brauche ich als Elektroingenieur mit gutem Einkommen überhaupt eine BU?
Gerade dann. Je höher das Einkommen, desto größer die Lücke im Ernstfall. Die gesetzliche Erwerbsminderungsrente fragt nicht danach, ob Sie noch als Ingenieur arbeiten können, sondern ob Sie irgendeine Tätigkeit auf dem allgemeinen Arbeitsmarkt drei Stunden täglich schaffen – und sie liegt weit unter einem Ingenieursgehalt.
Was passiert, wenn ich meine arbeitsmedizinische Eignung verliere?
Das hängt am Bedingungswerk. Wenn ein betriebsärztlich veranlasstes Tätigkeitsverbot der Grund ist und nicht eine Erkrankung im engeren Sinne, kommt es darauf an, wie der Versicherer den Leistungsfall definiert. Wir fragen diesen Punkt bei jedem Tarif gezielt ab, bevor wir eine Empfehlung aussprechen.
Warum kostet derselbe Schutz bei verschiedenen Anbietern so unterschiedlich viel?
Weil die Berufsgruppen-Einstufung sich unterscheidet und weil in den Bedingungen unterschiedlich viel enthalten ist. Ein günstiger Beitrag ist häufig ein Hinweis darauf, dass an einer der entscheidenden Klauseln gespart wurde – abstrakte Verweisung, Weltschutz, Prognosezeitraum, Nachversicherung. Der Beitrag allein sagt darüber nichts aus.
Wie hoch sollte die BU-Rente sein?
Als Orientierung 60 bis 80 Prozent des Nettoeinkommens. Wichtiger als der Startwert ist, dass der Vertrag mitwachsen kann: Über Nachversicherungsgarantien lässt sich die Rente bei Gehaltssprüngen ohne neue Gesundheitsprüfung anheben. Die Rente darf 80 Prozent des Nettoeinkommens nicht übersteigen, sonst nehmen Versicherer Abschläge vor.
Bin ich bei Auslandseinsätzen versichert?
Bei guten Tarifen gilt weltweiter Schutz ohne Einschränkung. Manche Bedingungswerke begrenzen ihn nach sechs oder zwölf Monaten auf bestimmte Länderlisten. Wer regelmäßig Anlagen im Ausland in Betrieb nimmt, sollte diese Klausel vor Abschluss prüfen lassen – nicht danach.
Lohnt sich der Abschluss schon im Studium?
Meistens ja. Der Beitrag richtet sich nach dem Eintrittsalter und friert auf niedrigem Niveau ein, und die Gesundheitsakte ist mit Anfang zwanzig kürzer als zehn Jahre später. Wichtig ist, dass der Vertrag Nachversicherungsgarantien enthält, damit er später mit dem Einkommen mitwachsen kann. Mehr dazu auf unserer Seite zur BU für Studenten.
Was kostet die Beratung bei Ihnen?
Keine Mehrkosten. Kein Tarif wird durch unsere Beratung teurer als beim Direktabschluss, weil die Vertriebskosten in jedem Vertrag ohnehin eingerechnet sind. Unsere Beraterinnen und Berater arbeiten im Festgehalt, ohne individuellen Provisionsanreiz.
Weiterführende Informationen
Redundanz kennen Sie beruflich. Bei der eigenen Absicherung auch?
Wir schauen uns Ihre Tätigkeit an, prüfen die Klauseln, die für Elektroingenieure zählen, und sagen Ihnen ehrlich, was passt – auch wenn das Ergebnis lautet, dass Ihr bestehender Vertrag bleiben sollte. #besserberaten
✓ Festgehalt · ✓ Anbieterübergreifend · ✓ Seit 1983 · ✓ Online & Karlsruhe