
⚙️ Für Ingenieurinnen und Ingenieure · Beratung auf Festgehalt · Seit 1983
BU für Ingenieure: Warum das erste Angebot fast nie das passende ist
Als Ingenieur bekommen Sie viele Angebote – im Studium, beim Berufseinstieg, beim ersten Gehaltssprung. Die meisten davon sehen sich verblüffend ähnlich. Das liegt nicht an Ihnen, sondern daran, wie sie zustande kommen. Hier steht, woran Sie ein zugeschnittenes Angebot erkennen.
✓ Berater auf Festgehalt ✓ 34 BU-Versicherer im Vergleich ✓ Anonyme Voranfragen ✓ Online seit 2015 oder Karlsruhe

Warum sich die Angebote so ähneln
Wenn Sie mehrere Angebote nebeneinanderlegen, fällt oft auf: Es sind immer dieselben zwei, drei Gesellschaften, und häufig ist der Berufsunfähigkeitsschutz mit einer Altersvorsorge kombiniert. Das ist kein Zufall und auch keine Verschwörung, sondern eine Folge davon, wie Vertriebswege funktionieren.
Ein Vermittler, der an ein Haus gebunden ist, bietet die Produkte dieses Hauses an. Ein Vertrieb mit einem Standardprozess arbeitet mit einem Standardangebot. Beides ist völlig legal und für viele Kunden auch völlig in Ordnung. Es hat nur eine Konsequenz, die man kennen sollte: Ein Standardangebot beschreibt einen Standardkunden. Und den gibt es unter Ingenieuren praktisch nicht.
Drei Muster, an denen Sie ein Standardangebot erkennen
- Immer dieselbe Gesellschaft. Wenn drei Bekannte aus Ihrem Semester denselben Anbieter empfohlen bekommen haben, obwohl einer in die Konstruktion geht, einer in die Inbetriebnahme und einer promoviert – dann war die Auswahl nicht die Variable.
- Berufsunfähigkeit und Altersvorsorge in einem Vertrag. Kombiprodukte sind nicht per se schlecht, aber sie binden zwei Entscheidungen aneinander, die eigentlich unabhängig sind. Wer später nur einen Teil ändern will, kann das meist nicht.
- Keine Frage nach Ihrer tatsächlichen Tätigkeit. Wenn niemand wissen wollte, wie viel Zeit Sie in der Halle verbringen, ob Sie Personal führen und wie oft Sie im Ausland sind, dann fehlen genau die Angaben, an denen Ihre Einstufung hängt.
Der Punkt ist nicht, dass jemand Ihnen etwas Schlechtes verkaufen will. Der Punkt ist, dass ein Prozess ohne diese Fragen kein Ergebnis liefern kann, das zu Ihnen passt – so wie eine Berechnung ohne Randbedingungen kein belastbares Ergebnis liefert.
Die Kombination aus BU und Altersvorsorge: worauf zu achten ist
Weit verbreitet sind Verträge, die den Berufsunfähigkeitsschutz an eine Altersvorsorge koppeln – häufig an eine Basisrente. Der Verkaufsgedanke dahinter ist der Steuervorteil. In unserer Beratungspraxis raten wir überwiegend zur Trennung. Nicht, weil Kombinationen grundsätzlich falsch wären, sondern aus diesen vier Gründen:
- Zwei Entscheidungen, ein Vertrag. Sie binden Absicherung und Vermögensaufbau aneinander. Wenn sich an einem der beiden Bedürfnisse etwas ändert, betrifft es beide.
- Kosten je Baustein. Für beide Teile fallen Kosten an. Ob die Kombination günstiger ist als zwei getrennte Verträge, lässt sich nur im konkreten Fall rechnen – lassen Sie sich beide Varianten nebeneinander zeigen und die Summe über die Laufzeit ausweisen.
- Der beste BU-Anbieter ist selten der beste für die Altersvorsorge. Bei getrennten Verträgen können Sie für jeden Bereich den passenden Anbieter wählen.
- Bei der Basisrente kommen Einschränkungen dazu: keine Kapitalauszahlung, keine freie Vererbbarkeit, keine Kündigungsmöglichkeit. Der Steuervorteil wirkt vor allem bei hohen Einkommen. Für viele Berufseinsteiger ist das die falsche Hülle. Mehr dazu auf unserer Seite zur Basisrente (Rürup-Rente).
Die eine Frage, die alles klärt
Bitten Sie um zwei Angebote nebeneinander: einmal die Kombination, einmal getrennte Verträge – bei gleicher BU-Rente und gleicher Sparrate. Wenn beide Rechnungen auf dem Tisch liegen, entscheidet sich die Frage von selbst. Wer Ihnen nur eine der beiden zeigt, hat die Entscheidung schon für Sie getroffen.
Wie wir das mit einer Rentenversicherung sehen, erklärt Bernd Krause außerdem in diesem Video.
Die fünf Fehler, die Ingenieure am häufigsten machen
Aus unserer Beratungspraxis – jeder dieser Punkte kostet entweder unnötigen Beitrag oder, schlimmer, die Leistung im Ernstfall.
Die Berufsgruppen-Einstufung nicht hinterfragen
Versicherer stufen nach tatsächlicher Tätigkeit ein, nicht nach Studienfach. Eine reine Bürotätigkeit, die im Antrag als „Mischtätigkeit" landet, kostet dauerhaft mehr – bei identischer Leistung. Personalverantwortung, akademischer Grad und der konkrete Bürozeitanteil gehören präzise in den Antrag. Wie stark das wirkt, steht auf unserer Seite zur BU für Ingenieure.
Die abstrakte Verweisung nicht ausschließen
Ohne den Verzicht auf die abstrakte Verweisung kann der Versicherer Sie auf einen anderen Beruf verweisen, den Sie theoretisch noch ausüben könnten. Ein Konstrukteur, der nicht mehr konstruieren kann, hört dann womöglich: Sie könnten doch im Vertrieb beraten. Ob es solche Stellen gibt und was sie zahlen, spielt keine Rolle. Mit Verzicht zählt nur der zuletzt ausgeübte Beruf. Details in unserem Ratgeber zu den BU-Klauseln.
Zu niedrig absichern, weil der Beitrag gerade passt
Eine BU-Rente von 1.000 Euro aus der Studienzeit ist ein guter Anfang und selten das Ziel. Wer als fertiger Ingenieur 3.000 bis 4.000 Euro braucht, aber nie nachjustiert hat, steht im Ernstfall mit einem Bruchteil da. Der Schutz veraltet still, ohne dass etwas passiert.
Die Nachversicherungsgarantie übersehen
Ingenieure machen typische Karrieresprünge: Senior Engineer, Teamleitung, Abteilungsleitung, manchmal Selbstständigkeit. Eine Nachversicherungsgarantie erlaubt es, die Rente bei solchen Anlässen ohne neue Gesundheitsprüfung anzuheben. Ohne sie muss jede Erhöhung erneut durch die Prüfung – mit allem, was zwischenzeitlich in der Akte gelandet ist.
Nach Preis vergleichen statt nach Bedingungen
Ein Vergleichsportal sortiert nach Beitrag. Was es nicht zeigt: ob der weltweite Schutz zeitlich begrenzt ist, wie der Prognosezeitraum aussieht, ob rückwirkend ab Eintritt der Berufsunfähigkeit geleistet wird und welche Nachversicherungsanlässe genannt sind. Das sind die Punkte, die im Leistungsfall entscheiden.
Einer dieser Punkte kommt Ihnen bekannt vor? Dann lassen Sie uns Ihren Fall durchgehen – anbieterübergreifend und ohne Abschlussdruck.
BU-Beratung anfragen →
Zwei Verträge statt einem: wann das sinnvoll ist
Ein Ansatz, der bei jungen Ingenieurinnen und Ingenieuren oft übersehen wird: die gewünschte Absicherung auf zwei Verträge zu verteilen, statt sie in einen zu packen. Das ist keine Pauschalempfehlung, hat aber in bestimmten Konstellationen handfeste Vorteile:
| Aspekt | Ein Vertrag | Zwei Verträge |
|---|---|---|
| Ärztliche Untersuchung | ab einer bestimmten Rentenhöhe üblich | lässt sich durch Aufteilung oft vermeiden |
| Nachversicherung | eine Garantie | zwei Garantien, entsprechend mehr Spielraum |
| Anbieter | einer | zwei – Risiko verteilt sich |
| Verwaltung | einfacher | zwei Verträge, zwei Beitragsabbuchungen |
| Kosten | eine Vertragskostenstruktur | zwei – muss im Einzelfall gerechnet werden |
Ob sich die Aufteilung für Sie rechnet, hängt an der gewünschten Rentenhöhe, Ihrem Alter und Ihrer Gesundheitshistorie. Wir rechnen beide Varianten durch und zeigen Ihnen die Zahlen nebeneinander – auch dann, wenn am Ende der einzelne Vertrag gewinnt.
Was eine gute BU für Ingenieure enthalten muss
Diese Punkte prüfen wir in jedem Bedingungswerk, bevor wir eine Empfehlung aussprechen:
- Verzicht auf abstrakte Verweisung – damit nur Ihr zuletzt ausgeübter Beruf zählt
- Echter weltweiter Schutz – ohne Begrenzung auf Länderlisten nach 6 oder 12 Monaten
- Leistung rückwirkend ab Eintritt der Berufsunfähigkeit – nicht erst ab Meldung
- Sechs Monate Prognosezeitraum – statt längerer Wartezeiten
- Nachversicherungsgarantien mit ausdrücklich genannten Anlässen: Gehaltssprung, Beförderung, Promotion, Heirat, Geburt, Immobilienkauf
- Rentendynamik, nicht nur Beitragsdynamik – sonst verliert die Rente über Jahrzehnte real an Wert
- Infektionsschutzklausel bei Labor-, Verfahrens- oder Reinraumtätigkeit
- Beitragsstundung bei Elternzeit oder Sabbatical – ohne Verlust des Schutzes
- Verlängerungsoption für den Fall, dass die Regelaltersgrenze steigt
Warum Testsieger-Listen wenig über Ihren Vertrag sagen
Ratings bewerten Bedingungswerke im Durchschnitt. Ob ein Versicherer Ihre konkrete Tätigkeit gut einstuft, steht in keiner Testtabelle. Bernd erklärt im Video, worauf es stattdessen ankommt.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenWas Sie in jedem Beratungsgespräch fragen sollten
Diese fünf Fragen klären in wenigen Minuten, womit Sie es zu tun haben – bei uns genauso wie anderswo:
Für wen arbeiten Sie rechtlich?
Die Antwort steht in der Erstinformation, die Ihnen nach § 60 VVG vor dem Gespräch ausgehändigt werden muss: Vertreter, Makler oder Berater. Alle drei sind zulässig – Sie sollten nur wissen, welches davon vor Ihnen sitzt.
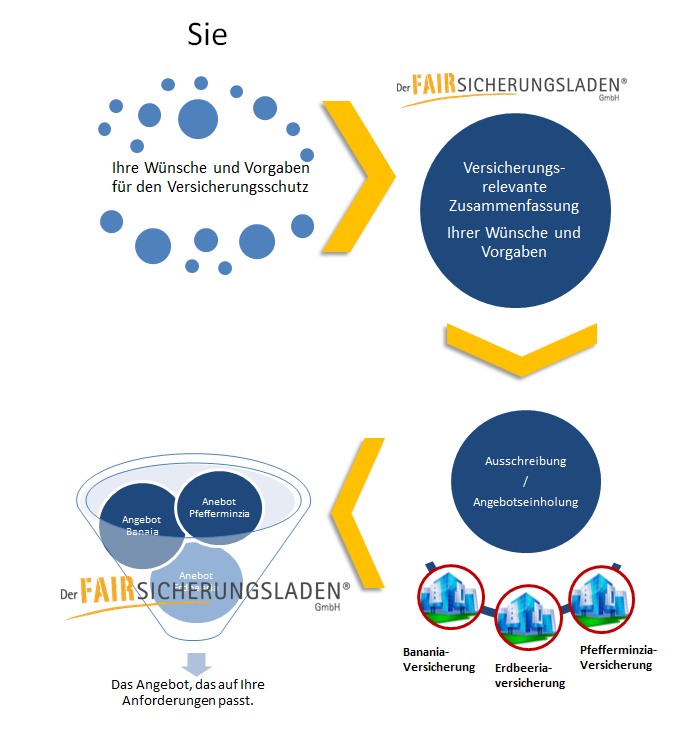
Wie viele Gesellschaften haben Sie verglichen?
Und welche? Eine Liste sollte auf Nachfrage kommen. Unsere steht weiter unten vollständig auf dieser Seite.
Wo steht der Verzicht auf die abstrakte Verweisung?
Lassen Sie sich die Stelle im Bedingungswerk zeigen, nicht im Prospekt.
Wie sieht die Beitragsentwicklung über die volle Laufzeit aus?
Nicht nur die ersten Jahre. Teilen Sie den Bruttobeitrag durch den Zahlbeitrag – das ist Ihre Beitragsspanne.
Wie sähe die getrennte Variante aus?
Wenn ein Kombiprodukt vorgeschlagen wird: Bitten Sie um die Alternative mit zwei getrennten Verträgen, zum Vergleich.
Kein Anteil unseres Einkommens hängt davon ab, welchen Tarif Sie abschließen oder ob Sie überhaupt abschließen. Deshalb können wir Ihnen auch sagen, wenn Ihr bestehender Vertrag gut ist und wir nichts zu tun haben. #besserberaten
(893+ Bewertungen)
Onlineberatung seit 2015
Diese 34 BU-Tarife können wir gegenüberstellen
Damit „anbieterübergreifend" nicht nur ein Wort bleibt, hier die Gesellschaften, die wir in der Beratung tatsächlich vergleichen können:
- Allianz Lebensversicherung AG
- Alte Leipziger Lebensversicherung a.G.
- AXA Lebensversicherung AG
- Barmenia Lebensversicherung AG
- Basler Lebensversicherung AG
- Canada Life
- Concordia oeco Lebensversicherung AG
- Condor Lebensversicherung AG
- Continentale Lebensversicherung AG
- Delta Direkt (Risikolebensversicherung)
- Deutsche Beamtenversicherung AG
- Die Bayerische
- Dialog Lebensversicherungs-AG
- DLV Lebensversicherung AG (Risikolebensversicherung)
- Europa Lebensversicherung AG *
- ERGO Lebensversicherung AG
- Gothaer Lebensversicherung AG
- Hannoversche Lebensversicherung AG *
- Hanse Merkur Lebensversicherung AG
- HDI Lebensversicherung AG
- InterRisk Lebensversicherung AG
- Klinikrente
- Lebensversicherung von 1871 a.G. München
- Metallrente
- Nürnberger Lebensversicherung AG
- Standard Life plc
- Signal Iduna
- Stuttgarter Lebensversicherung a.G.
- Swiss Life AG
- Universa Lebensversicherung a.G.
- Volkswohl Bund Lebensversicherung a.G.
- Württembergische Lebensversicherung AG
- WWK
- Zurich Deutscher Herold Lebensversicherung AG
* Europa und Hannoversche nur bei Courtagezahlung durch den Kunden.
Wir vergleichen diese mit umfangreichen Leistungsgegenüberstellungen und erläutern Ihnen die Tarifunterschiede, fragen Sie uns gerne.
Bernd Krause – Geschäftsführer, Der Fairsicherungsladen GmbH
Spezialist Berufsunfähigkeitsversicherung
Seit 1983 berät Der Fairsicherungsladen Akademikerinnen, Akademiker und technische Berufe zu BU, PKV und Altersvorsorge. Focus Top 300 Versicherungsmakler. Autor des Finanzplaners für Akademiker, über 200 Videos auf dem YouTube-Kanal.
Erst selbst durcharbeiten? Nur zu.
Sie prüfen beruflich Spezifikationen, bevor Sie etwas freigeben – hier ist es nicht anders. In unserer Ratgeber-Bibliothek stehen über 50 PDFs bereit, darunter die fünf Punkte, an denen BU-Verträge im Leistungsfall regelmäßig auseinanderfallen.
Zu den Ratgebern →BU-Beratung für Ingenieure anfragen
Schreiben Sie kurz, was Sie tatsächlich tun – Konstruktion, Projektleitung, Inbetriebnahme, Forschung – und welchen Abschluss Sie haben. Genau daran hängt die Einstufung. Wir melden uns in der Regel innerhalb eines Werktages.
Oder rufen Sie an: +49 (0)721 358 369
Häufige Fragen von Ingenieuren zur BU
Brauche ich als gut verdienender Ingenieur überhaupt eine BU?
Gerade dann. Je höher Ihr Einkommen, desto größer die Lücke, die bei Berufsunfähigkeit entsteht. Die gesetzliche Erwerbsminderungsrente knüpft nicht an Ihren Beruf an, sondern an die Frage, ob Sie irgendeine Tätigkeit noch drei Stunden täglich schaffen – und sie liegt weit unter einem Ingenieursgehalt.
Reicht eine BU über den Arbeitgeber?
Das kommt auf die Ausgestaltung an. Betriebliche Lösungen sind oft niedriger dotiert, und bei einem Jobwechsel stellt sich die Frage der Übertragbarkeit. Die spätere Leistung ist außerdem in der Regel voll steuerpflichtig. Prüfen sollte man beides – eine bestehende betriebliche Zusage schließt eine private Ergänzung nicht aus.
Bin ich als Ingenieur auch im Ausland versichert?
Bei guten Tarifen gilt weltweiter Schutz ohne Einschränkung. Es gibt aber Bedingungswerke, die den Schutz nach 6 oder 12 Monaten auf bestimmte Länderlisten begrenzen. Für Inbetriebnahme, Montage und Service ist das unbrauchbar – wir prüfen die Klausel vor Abschluss im Bedingungswerk.
Was passiert bei einem Berufswechsel?
Ihr Vertrag läuft weiter. Bei einem Wechsel in eine risikoärmere Tätigkeit kann sich die Einstufung sogar verbessern – melden Sie den Wechsel dem Versicherer. Gute Tarife nennen den Berufswechsel zusätzlich als Nachversicherungsanlass, sodass Sie die Rente ohne neue Gesundheitsprüfung anheben können.
Lohnt sich eine BU auch noch mit Mitte vierzig?
In vielen Fällen ja. Die letzten Berufsjahre sind die mit dem höchsten Einkommen und zugleich dem höchsten Krankheitsrisiko. Der Beitrag ist höher als mit fünfundzwanzig, das ist der ehrliche Teil – aber eine Lücke von zwanzig Jahren ohne Absicherung ist die teurere Variante. Wir rechnen es Ihnen konkret aus.
Was kostet die BU-Beratung bei Ihnen?
Keine Mehrkosten. Kein Tarif wird durch unsere Beratung teurer als beim Direktabschluss, weil die Vertriebskosten in jedem Vertrag ohnehin eingerechnet sind. Unsere Beraterinnen und Berater arbeiten im Festgehalt, ohne individuellen Provisionsanreiz.
Ich habe schon eine BU – lohnt sich eine Prüfung?
Häufig ja, vor allem wenn der Vertrag älter als fünf bis sieben Jahre ist oder sich Ihre Tätigkeit verändert hat. Wir übernehmen bestehende Verträge auch in die Betreuung, ohne dass Sie wechseln – Ihre Beiträge bleiben identisch. Zum BU-Check.
Weiterführende Informationen
Ein Angebot, das zu Ihrer Tätigkeit passt – nicht zu einem Musterkunden
Wir schauen uns an, was Sie tatsächlich tun, vergleichen anbieterübergreifend und sagen Ihnen ehrlich, was passt. Auch wenn das Ergebnis lautet, dass Ihr bestehender Vertrag bleiben sollte. #besserberaten
✓ Festgehalt · ✓ Anbieterübergreifend · ✓ Seit 1983 · ✓ Online seit 2015 & Karlsruhe