PKV-Vergleich für Beamte: Sechs Kriterien statt einer Rangliste
Der beste Tarif für Beamte hängt an Beihilfe, Alter und Gesundheit. Hier steht, nach welchen Kriterien wir vergleichen, warum die Beitragshistorie wichtiger ist als der Einstiegspreis und wie Sie ein Angebot selbst gegen den Markt halten.
Seit 1983 | Festgehalt statt Provision | 9 von 10 Beratungen online, bundesweit
Bekannt aus
Sind Sie hier richtig? Diese Seite erklärt, wie ein PKV-Vergleich für Beamte funktioniert. Für speziellere Fragen:
- Online-Rechner und Portale: PKV-Vergleichsportal für Beamte
- Ein Angebot liegt schon vor: PKV-Angebot prüfen
- Sie haben Vorerkrankungen: Anonyme Risikovoranfrage
Von Bernd Krause, Geschäftsführer und Vorsorgespezialist bei Der Fairsicherungsladen GmbH, Autor von „Der Finanzplaner für Akademiker"
Wer „PKV Vergleich Beamte“ sucht, will meistens eine Rangliste. Platz eins, zwei, drei, fertig. Die bekommen Sie hier nicht, und das hat einen Grund. Ein Tarif, der für eine 28-jährige Lehrerin in Bayern ohne Vorerkrankungen der beste ist, kann für einen 41-jährigen Finanzbeamten in Bremen mit Heuschnupfen der falsche sein. Beihilfe ist Ländersache, Gesundheit ist Privatsache, und beides verschiebt die Rangliste.
Was Sie hier bekommen, ist die Methode: nach welchen Kriterien wir für Beamte vergleichen, warum der Beitrag von heute die schwächste davon ist und wie Sie selbst ein Angebot gegen den Markt halten können.
Wie vergleicht man PKV-Tarife für Beamte richtig? Nach sechs Kriterien: Passung zur Beihilfe des Dienstherrn, Beitragshistorie der letzten zehn bis fünfzehn Jahre, Leistungsumfang im Bedingungstext, Annahmepolitik bei Vorerkrankungen, Anpassbarkeit bei Familien- und Beihilfeänderungen sowie Service und Finanzstärke des Versicherers. Der Einstiegsbeitrag allein sagt wenig über die Kosten über 40 Dienstjahre.
1. Warum es hier keine Rangliste gibt
Ranglisten für Beamten-PKV haben zwei Probleme. Erstens beziehen sie sich meist auf eine Musterperson, die es so nicht gibt. Zweitens bewerten sie Tarife unabhängig von der Beihilfe des Landes. Ein Tarif, der die Beihilfe in Nordrhein-Westfalen gut ergänzt, kann in Bremen eine Lücke bei Wahlleistungen haben, weil die Bremer Beihilfe dort gar nichts zahlt.
Dazu kommt die Annahmepolitik. Versicherer bewerten dieselbe Vorerkrankung sehr unterschiedlich. Wo einer einen Zuschlag verlangt, nimmt ein anderer zu normalen Bedingungen an. Welcher Tarif für Sie der beste ist, steht also erst fest, wenn Ihre Gesundheitsangaben auf dem Tisch liegen. Bewertungen einzelner Versicherer finden Sie auf dieser Seite deshalb bewusst nicht. Sie gehören in die persönliche Beratung, wo wir sie mit Bedingungstexten und Beitragsdaten belegen können.



Eine Auswahl der Gesellschaften, die wir vergleichen. Die Logos sind keine Rangliste.
Wir vergleichen über 100 Versicherer. Für Beamte bleibt nach der Prüfung erfahrungsgemäß nur ein kleiner Teil übrig, und je nach Dienstherr ein anderer.
2. Die sechs Kriterien
- Passung zur Beihilfe. Der Tarif muss die Lücken Ihrer Beihilfeverordnung schließen, inklusive einer Beihilfeergänzung, die nicht an eine Vorleistung der Beihilfe gekoppelt ist.
- Beitragshistorie. Wie hat sich der Beitrag in den letzten zehn bis fünfzehn Jahren entwickelt? Das ist der wichtigste einzelne Hinweis auf die Zukunft.
- Leistungsumfang im Wortlaut. Hilfsmittelkatalog offen und ohne Zustimmungsvorbehalt, Zahnersatz ohne lange Staffel, Anschlussheilbehandlung und Reha. Nicht die Ampel im Rechner, sondern der Bedingungstext zählt.
- Annahmepolitik. Wie geht der Versicherer mit Ihren Vorerkrankungen um? Das klärt die anonyme Risikovoranfrage, bevor ein Antrag gestellt wird.
- Anpassbarkeit. Lässt sich der Tarif bei Bundeslandwechsel, Heirat, Kindern und im Ruhestand ohne neue Gesundheitsprüfung umstellen?
- Service und Finanzstärke. Erstattungsdauer, Erreichbarkeit, Kapitalausstattung. Im Leistungsfall zählt Verlässlichkeit.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenWarum das Erstgespräch und die ersten Angebote die Richtung vorgeben.
3. Beitragshistorie: die unterschätzte Zahl
Ein Tarif, der jedes Jahr um 5 Prozent teurer wird, verdoppelt sich in rund 14 Jahren. Einer, der um 3 Prozent steigt, braucht dafür etwa 23 Jahre. Über ein Beamtenleben ist dieser Unterschied größer als jede Differenz beim Einstiegsbeitrag.
Ein vereinfachtes Rechenbeispiel, keine Prognose für einen bestimmten Tarif. Es zeigt aber, warum wir uns die Beitragsentwicklung der Vergangenheit für jeden Tarif in der engeren Wahl ansehen. Eine Garantie für die Zukunft ist sie nicht. Ein Hinweis, wie sorgfältig ein Versicherer kalkuliert, ist sie schon.
Sie wollen wissen, welche Tarife für Ihr Land, Ihr Alter und Ihre Gesundheit infrage kommen? Schicken Sie uns Ihre Eckdaten. Wir vergleichen nach den sechs Kriterien, nicht nach dem Preis allein.
Persönlichen PKV-Vergleich anfragen4. Wie wir vergleichen
Wenn wir einen Beamten ohne Qualitätsfilter in den Vergleichsrechner eingeben, kommen rund 290 Tarifvarianten heraus. Jeder Versicherer bietet durch Bausteinsysteme im Schnitt etwa zehn. Den Überblick zu bekommen ist schwierig, aber machbar. So gehen wir vor:
| Schritt | Was passiert |
|---|---|
| 1. Filter Beihilfe | Nur Tarife, die zur Beihilfeverordnung Ihres Dienstherrn passen |
| 2. Filter Mindestleistungen | Offener Hilfsmittelkatalog, Beihilfeergänzung ohne Kopplung, keine Selbstbeteiligung |
| 3. Beitragshistorie | Für die verbleibenden Tarife, so weit zurück wie möglich |
| 4. Bedingungstexte | Die Punkte, die Ihnen wichtig sind, im Wortlaut |
| 5. Voranfrage | Anonym bei zwei bis drei Wunschanbietern |
| 6. Entscheidung | Sie wählen, wir begleiten den Antrag |
Sie sehen dabei jeden Schritt mit, per Bildschirm oder vor Ort in Karlsruhe und Landau. Wer schon ein Angebot hat, kann es selbst mit unseren Prüffragen gegenhalten, etwa auf der Seite PKV-Angebot prüfen oder der Seite zu den teuersten PKV-Fehlern. Und wer zuerst einen Online-Rechner bemühen will: Was so ein Portal für Beamte leisten kann und was nicht, steht auf der Seite PKV-Vergleichsportal für Beamte.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenWarum die saubere Aufbereitung der Gesundheitsdaten über das Ergebnis der Voranfrage entscheidet.
So läuft Ihr persönlicher PKV-Vergleich
- Eckdaten. Dienstherr, Alter, Familie, Wünsche.
- Gesundheit. Fragebogen, Atteste, wo nötig.
- Vergleich nach sechs Kriterien. Drei bis sechs Tarife in der engeren Wahl, mit Bedingungstexten.
- Voranfrage und Antrag. Anonym bei den Wunschanbietern, dann gemeinsam ausgefüllt.
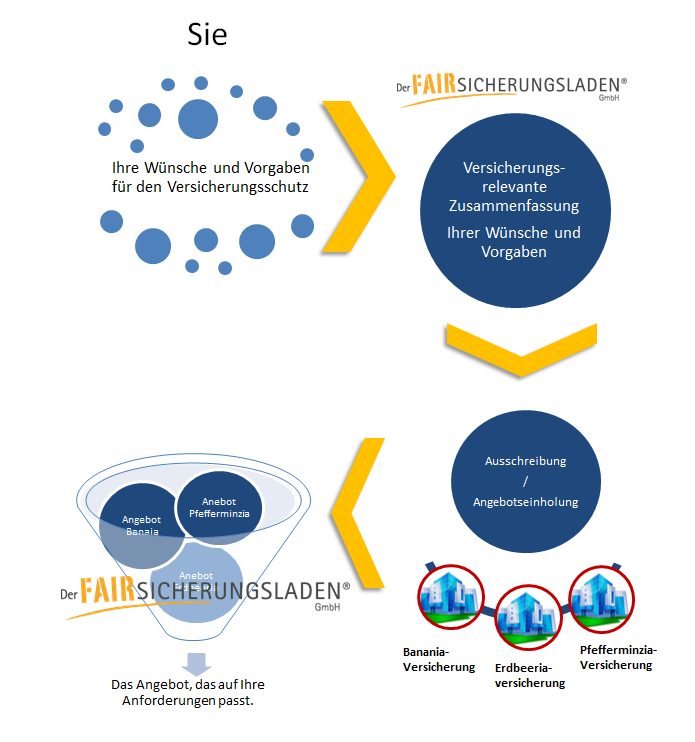
Festgehalt statt Provision
Unsere Berater verdienen an keinem Tarif mehr als am anderen. Deshalb ist die Reihenfolge im Vergleich nicht gekauft.
Über 100 Versicherer
Vergleich quer durch den Markt, mit Blick in die Bedingungstexte.
Voranfrage inklusive
Anonym, bevor ein Antrag irgendwo Spuren hinterlässt.
Was es kostet
Im Regelfall kein separates Beratungshonorar. Die Beiträge sind dieselben wie direkt beim Versicherer.
„Bei der Auswahl der angebotenen Versicherungen wurde nicht nur auf den Preis, sondern auch ganz stark auf die Qualität geachtet. Mit der damals gewählten Versicherung war und bin ich sehr zufrieden."
B. D. aus Karlsruhe„Mir wurde sehr ausführlich in einem Gespräch erläutert, welche Vor- und Nachteile die verschiedenen Versicherungen haben, vor allem transparent und mit sehr viel Fachwissen."
Z. W. aus Karlsruhe„Kennt sich am Markt hervorragend aus und wählt kompetent aus einer Vielzahl von Anbietern."
U. H. aus KarlsruhePersönlicher PKV-Vergleich für Beamte
Schicken Sie uns Dienstherr, Geburtsdatum, Familienstand und Ihre Wünsche an den Tarif. Wir melden uns in der Regel innerhalb von 24 Stunden an Werktagen.
Neun von zehn Beratungen laufen bei uns online per Video, bundesweit. Wer lieber persönlich kommt: Wir sind in Karlsruhe und in Landau in der Pfalz.
- Unverbindlich
- Berater auf Festgehalt
- Online bundesweit, vor Ort in Karlsruhe und Landau
- 4,89 von 5 Sternen bei 904+ Bewertungen
E-Mail-Anfrage mit Musteranschreiben öffnen
Oder nutzen Sie direkt das Formular:
Häufige Fragen zum PKV-Vergleich für Beamte
Das hängt von Ihrer Beihilfeverordnung, Ihrem Alter und Ihrer Gesundheit ab. Eine allgemeine Rangliste hilft wenig. Entscheidend sind Beihilfe-Passung, Beitragshistorie, Leistungswortlaut, Annahmepolitik, Anpassbarkeit und Service.
Weil die Reihenfolge für jede Person anders ausfällt und wir Bewertungen nur dort abgeben, wo wir sie mit Bedingungstexten und Beitragsdaten belegen können: in der persönlichen Beratung.
Sehr. Ein Tarif, der jährlich 5 Prozent steigt, verdoppelt sich in rund 14 Jahren. Die Entwicklung der Vergangenheit ist keine Garantie, aber der beste Hinweis darauf, wie sorgfältig ein Tarif kalkuliert ist.
Ohne Qualitätsfilter kommen im Vergleichsrechner rund 290 Tarifvarianten heraus. Nach Beihilfe-Passung und Mindestleistungen bleiben meist nur wenige übrig.
Zur Orientierung ja. Für Beamte fehlen in Online-Rechnern aber oft die Beihilfe-Passung, der Blick in den Bedingungstext und die anonyme Voranfrage.
Im Regelfall kein separates Beratungshonorar. Wir werden über die Courtage der Versicherer bezahlt, unsere Berater bekommen ein Festgehalt.
Vor der Verbeamtung oder dem Vorbereitungsdienst, möglichst vor der amtsärztlichen Untersuchung. Und später bei jeder Änderung der Beihilfe oder bei Beitragserhöhungen, dann mit Blick auf einen Tarifwechsel beim eigenen Versicherer.
Vorab selbst einlesen
Die PKV: teure Fehler vermeiden
Woran man einen guten PKV-Tarif erkennt und welche Fehler am meisten kosten. Kostenlos, ohne Anmeldung.
Ratgeber als PDF öffnenDas Buch
„Der Finanzplaner für Akademiker": Versicherungen, Vorsorge und Geldanlage in der richtigen Reihenfolge.
Mehr zum BuchÜber 60 weitere Ratgeber zum Download zu Versicherungen, Vorsorge und Beamtenthemen finden Sie in unserer Ratgeber-Übersicht.
Die PKV-Entscheidung: 86 Seiten Praxiswissen
Beihilfe für Ihre Beamtengruppe, Tarif-Fallen, Dienstunfähigkeit und ein 30-Tage-Aktionsplan. Dazu Fallbeispiele aus der Beratung: vom Rechtsreferendar über die Professorin bis zum Polizisten mit DU-Fall.
3,90 € als Sofort-Download
Zum E-BookWeiterlesen: Das passt zum Thema

Die PKV rechnet mit Sterbetafeln, nicht mit Werbeversprechen.
Im Buch erkläre ich die personenindividuelle Kalkulation der PKV: Der Versicherer weiß, wie alt Sie heute sind, und kann anhand der Sterbetafeln die Laufzeit Ihres Vertrags errechnen. Wer das versteht, versteht auch, warum ein Vergleich nach dem Einstiegsbeitrag zu kurz greift.
„Der Finanzplaner für Akademiker“ erklärt PKV, Berufs- und Dienstunfähigkeit, Altersvorsorge und Geldanlage, und wie man Beratung einordnet. Geschrieben in Du-Form, ohne Produktkatalog.


Kein Platz eins für alle. Aber einer für Sie.
Lassen Sie uns nach den sechs Kriterien vergleichen, mit Ihrer Beihilfe, Ihrem Alter und Ihrer Gesundheit.
Persönlichen PKV-Vergleich anfragenHinweis: Diese Seite ersetzt keine individuelle Beratung und keine Rechtsberatung. Rechenbeispiele sind vereinfacht und keine Prognose für einzelne Tarife. Alle genannten Marken- und Unternehmensnamen sind Eigentum der jeweiligen Inhaber; die Logos zeigen eine Auswahl verglichener Gesellschaften und stellen keine Bewertung dar. Kundenstimmen sind Auszüge aus Bewertungen auf externen Bewertungsportalen.
Der Fairsicherungsladen GmbH, Waldstr. 65, 76133 Karlsruhe, Telefon 0721 358 369. Niederlassung Landau: Horstring 14, 76829 Landau in der Pfalz, Telefon 06341 2663048. E-Mail: anfrage@fair-ka.de