
Berufsunfähigkeitsversicherung für Geschäftsführer: Wer haftet, wenn Sie ausfallen?
Ob Gesellschafter-Geschäftsführer im Familienbetrieb oder angestellt in der Geschäftsleitung: Für Ihr Unternehmen gibt es einen Notfallplan. Für Sie selbst meistens nicht.
Anbieterunabhängig · 34 BU-Tarife im Vergleich · Antwort in der Regel binnen eines Werktages

Sie haben bereits eine Berufsunfähigkeitsversicherung? Dann ist wahrscheinlich nicht der Abschluss Ihre Frage, sondern ob der Vertrag noch zu Ihrer heutigen Position passt. Dafür haben wir eine eigene Seite: bestehende Verträge prüfen lassen.
Die Lücke, die kaum jemand kennt: Für viele Geschäftsführer zahlt der Staat null
Angestellte haben ein staatliches Netz. Es ist dünn, aber es ist da. Für einen großen Teil der Geschäftsführer in Deutschland existiert es überhaupt nicht – und die meisten erfahren davon erst, wenn sie es brauchen.
Der Unterschied hängt an einem Wort: beherrschend. Wer als Gesellschafter-Geschäftsführer die Mehrheit der Anteile hält oder über eine Sperrminorität Weisungen an sich selbst verhindern kann, gilt sozialversicherungsrechtlich als selbstständig. Keine Beiträge zur gesetzlichen Rentenversicherung, folglich auch kein Anspruch auf Erwerbsminderungsrente. Wer über Jahre keine Pflichtbeiträge gezahlt hat, hat den Anspruch endgültig verloren.
Das ist übrigens keine Ausnahme, die nur ein paar Unternehmer betrifft. Es ist der Normalfall im inhabergeführten Mittelstand – vom Maschinenbauer mit 40 Beschäftigten über das Ingenieurbüro bis zur Softwarefirma, die aus einer Ausgründung entstanden ist.
Bei angestellten Geschäftsführern ohne Beteiligung sieht es anders aus – dort läuft die Sozialversicherung normal weiter. Nur hilft das wenig: Die Erwerbsminderungsrente knüpft nicht an Ihren Beruf an, sondern an die Frage, ob Sie irgendeine Tätigkeit auf dem allgemeinen Arbeitsmarkt noch drei Stunden täglich schaffen. Wer nach einem Schlaganfall keine Verhandlung mehr führen, aber Telefondienst leisten kann, bekommt nichts. Und selbst die volle Erwerbsminderungsrente liegt im Schnitt bei einem Bruchteil dessen, was ein Geschäftsführergehalt ausmacht.
Der Denkfehler, den wir am häufigsten sehen: „Wenn mir etwas passiert, zahlt die Firma weiter." Der Anstellungsvertrag regelt in der Regel eine Gehaltsfortzahlung von sechs oder zwölf Monaten. Danach endet sie. Und wenn Sie zugleich Gesellschafter sind, zahlen Sie sich das Geld faktisch selbst – aus einem Unternehmen, das ohne Sie gerade weniger verdient.
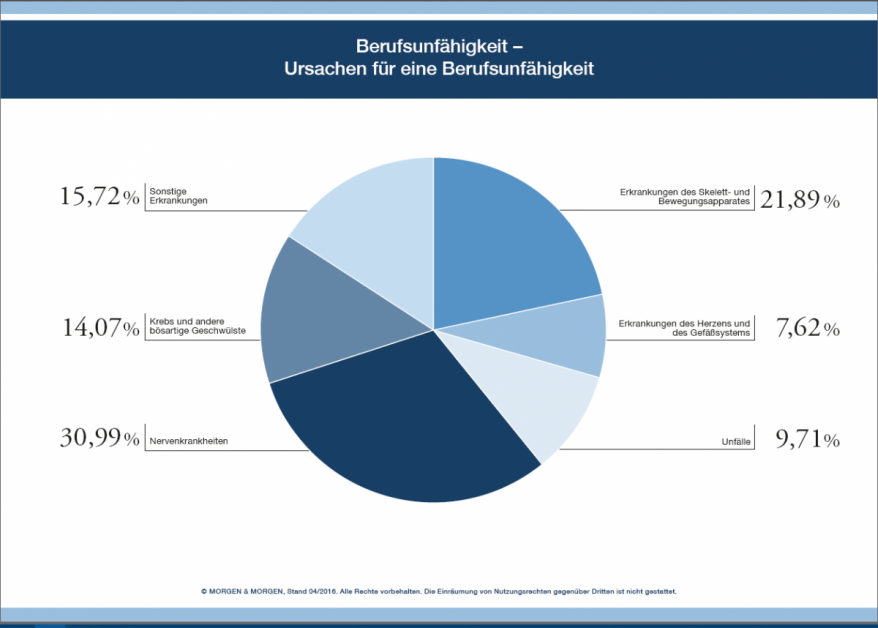
Erst klären: Welcher Typ Geschäftsführer sind Sie?
Vier Konstellationen, vier völlig verschiedene Ausgangslagen. Bevor über Tarife gesprochen wird, muss diese Frage geklärt sein – sie entscheidet über die nötige Höhe und über die Klauseln.
| Konstellation | Sozialversicherung | Was das für die BU bedeutet |
|---|---|---|
| Beherrschender Gesellschafter-Geschäftsführer Mehrheit der Anteile oder Sperrminorität | selbstständig, kein Anspruch auf Erwerbsminderungsrente | Die private BU ist die einzige Absicherung. Höhe entsprechend am tatsächlichen Bedarf ausrichten, nicht am Bauchgefühl. |
| Minderheitsgesellschafter mit Geschäftsführung ohne Sperrminorität | meist abhängig beschäftigt – aber Einzelfallprüfung | Status gehört vor Vertragsabschluss geklärt. Ein Statusfeststellungsverfahren bringt Sicherheit. |
| Angestellter Geschäftsführer ohne Beteiligung | abhängig beschäftigt | Erwerbsminderungsrente vorhanden, aber berufsfremd und niedrig. Die Lücke bleibt groß. |
| Geschäftsführer in Freien Berufen Kanzlei, Praxis, Planungsbüro | je nach Kammer Versorgungswerk | Das Versorgungswerk leistet meist erst bei vollständiger Berufsaufgabe. Für die Geschäftsführungstätigkeit hilft das selten. |
Aus der Praxis: Die Sperrminorität ist der häufigste Stolperstein. Wir hatten den Fall eines Geschäftsführers mit 26 Prozent der Anteile, der sich für abhängig beschäftigt hielt. Der Gesellschaftsvertrag verlangte für wesentliche Beschlüsse jedoch 75 Prozent – womit er jede Weisung an sich selbst hätte blockieren können. Ergebnis: selbstständig, kein staatliches Netz, und das seit elf Jahren.
Die 6 teuersten Fehler von Geschäftsführern bei der BU
Die Umorganisationsklausel übersehen
Der größte Unterschied zwischen einer BU für Angestellte und einer für Geschäftsführer. Der Versicherer darf prüfen, ob sich Ihr Betrieb so umbauen ließe, dass Sie weiterarbeiten könnten – etwa indem Sie die Außentermine abgeben und nur noch im Büro sitzen. Gute Tarife verzichten für leitende Positionen darauf oder setzen enge Grenzen.
Die BU-Rente am Gehalt statt am Bedarf bemessen
Bei Gesellschafter-Geschäftsführern hängt oft mehr am Einkommen als die eigene Lebenshaltung: Tilgung von Gesellschafterdarlehen, private Bürgschaften für Betriebskredite, Altersvorsorge, die über das Unternehmen läuft. Wer nur das Nettogehalt ersetzt, deckt die Hälfte.
Firmen-BU und private BU verwechseln
Eine über die Firma finanzierte BU ist bequem, aber die Leistung ist dann in aller Regel voll zu versteuern. Und sie hängt am Unternehmen – wenn Sie ausscheiden oder verkaufen, wird es kompliziert. Was im Einzelfall günstiger ist, lässt sich rechnen. Pauschal ist keines von beidem besser.
Zu spät abschließen
Mit 45 kostet derselbe Schutz ein Vielfaches – und die Gesundheitsprüfung fällt anders aus. Der typische Geschäftsführer kommt zu uns, wenn die Bank für einen Kredit eine Absicherung sehen will. Das ist der schlechteste Zeitpunkt: unter Zeitdruck und mit der ersten Diagnose in der Akte.
Nachversicherung nicht vereinbaren
Ihre Position ändert sich: Anteile kommen dazu, das Gehalt steigt, ein zweiter Standort entsteht. Gute Verträge lassen sich bei solchen Anlässen ohne neue Gesundheitsprüfung erhöhen. Wer diese Option nicht hat, muss beim nächsten Mal erneut durch die Prüfung – mit fünf Jahren mehr Krankenakte.
Das Unternehmen absichern, sich selbst nicht
Betriebshaftpflicht, D&O, Cyber, Betriebsunterbrechung – all das steht meist. Die Person, ohne die nichts davon gebraucht würde, ist häufig die einzige ungeschützte Position in der Aufstellung.
Die Umorganisationsklausel – das eigentliche Geschäftsführer-Thema
Wenn wir bei Geschäftsführerverträgen etwas hart verhandeln, dann diese eine Bedingung. Sie entscheidet häufiger über die Leistung als der Beitrag über den Vertrag.
Die Logik dahinter ist aus Sicht des Versicherers nachvollziehbar: Wer ein Unternehmen leitet, bestimmt selbst über die Aufgabenverteilung. Wer also nach einem Bandscheibenvorfall keine Baustellen mehr besichtigen kann, könnte diese Aufgabe theoretisch an einen Mitarbeiter abgeben und selbst im Büro bleiben. Der Versicherer sagt dann: Sie sind nicht berufsunfähig, Sie müssen nur anders organisieren.
In der Praxis stößt das schnell an Grenzen. In einem Betrieb mit acht Beschäftigten gibt es niemanden, an den sich etwas abgeben ließe. Und wer die Hälfte seiner Tätigkeit auslagert, muss die entsprechende Stelle bezahlen – aus einem Gewinn, der ohnehin schrumpft. Genau deshalb enthalten gute Bedingungswerke Grenzen: Eine Umorganisation muss zumutbar sein, darf keine erheblichen Einkommenseinbußen verursachen und keine Investitionen erfordern. Manche Versicherer verzichten für akademische und leitende Berufsgruppen ganz auf die Prüfung.
Worauf wir im Bedingungswerk schauen: Ist die Umorganisation überhaupt vorgesehen? Gibt es eine Zumutbarkeitsgrenze beim Einkommensverlust – und wie hoch ist sie? Muss der Versicherer die Umorganisation konkret nachweisen, oder reicht die theoretische Möglichkeit? Und gilt der Verzicht auch dann noch, wenn Sie später Anteile erwerben?
Die zweite Klausel, bei der wir nicht nachgeben: der Verzicht auf abstrakte Verweisung. Ohne ihn darf der Versicherer Sie auf einen anderen Beruf verweisen, den Sie theoretisch noch ausüben könnten – ob es solche Stellen gibt und was sie zahlen, spielt keine Rolle. Für Geschäftsführer ist das besonders heikel, weil Ihnen jeder Sachbearbeiterposten als zumutbare Alternative vorgehalten werden kann. Was Sie tatsächlich verdient haben, interessiert dann niemanden mehr. Mehr dazu steht in unserem Ratgeber zu den wichtigsten BU-Klauseln.
Was kostet eine BU für Geschäftsführer?
Vorweg: Jede Zahl auf einer Website ist eine Orientierung, kein Angebot. Der tatsächliche Beitrag hängt an Alter, Gesundheitszustand, Laufzeit und der konkreten Tätigkeit – und die ist bei Geschäftsführern selten eindeutig.
| Ausgangslage | BU-Rente | Größenordnung monatlich |
|---|---|---|
| 30 Jahre, kaufmännische Geschäftsführung, reine Bürotätigkeit | 3.000 € | ca. 95–140 € |
| 35 Jahre, Geschäftsführung mit regelmäßigen Werks- und Baustellenterminen | 3.500 € | ca. 150–220 € |
| 40 Jahre, geschäftsführender Gesellschafter, überwiegend Büro | 4.000 € | ca. 230–330 € |
| 45 Jahre, Geschäftsführung im produzierenden Gewerbe | 4.000 € | ca. 340–480 € |
Spannweiten von hundert Euro sind kein Ausweichen, sondern die ehrliche Antwort. Zwischen dem günstigsten und dem passendsten Tarif liegen bei gleicher Leistung oft dreißig Prozent – und der günstigste ist regelmäßig der mit der weichsten Umorganisationsklausel. Was Sie am Ende zahlen, sagen wir Ihnen nach dem Vergleich, nicht vorher.
Ein Wort zur Steuer: Beiträge zu einer privaten BU zählen zu den sonstigen Vorsorgeaufwendungen und lassen sich als Sonderausgaben ansetzen – bei vielen Geschäftsführern ist der Höchstbetrag durch Kranken- und Pflegeversicherung allerdings längst ausgeschöpft. Bei einer über die Firma finanzierten Lösung sieht die Rechnung anders aus, dafür ist die spätere Rente voll steuerpflichtig. Was in Ihrem Fall günstiger ist, rechnen wir gemeinsam durch – die verbindliche Beurteilung gehört zu Ihrem Steuerberater.
Firmen-BU oder privat? Eine Rechnung, die man führen muss
Die Frage kommt in fast jedem Gespräch. Eine pauschale Antwort gibt es nicht – aber es gibt eine saubere Systematik.
| Private BU | Über die Firma finanziert | |
|---|---|---|
| Beiträge | aus dem versteuerten Einkommen, begrenzt als Sonderausgaben ansetzbar | je nach Gestaltung Betriebsausgabe der Gesellschaft |
| Leistung im Ernstfall | nur der Ertragsanteil ist steuerpflichtig – netto bleibt deutlich mehr | in der Regel voll steuerpflichtig |
| Bei Ausscheiden oder Verkauf | gehört Ihnen, läuft unverändert weiter | Übertragung muss geregelt werden, sonst wird es unangenehm |
| Bei Insolvenz der Gesellschaft | unberührt | je nach Konstruktion gefährdet |
Unsere Erfahrung nach vielen dieser Gespräche: Für den beherrschenden Gesellschafter-Geschäftsführer ist die private Lösung in der Mehrzahl der Fälle die robustere – schlicht weil sie unabhängig vom Schicksal des Unternehmens ist. Bei angestellten Geschäftsführern großer Gesellschaften kann eine betriebliche Zusage attraktiv sein, wenn sie sauber übertragbar gestaltet ist. Beides zusammen ist ebenfalls möglich und in manchen Konstellationen die beste Antwort.
Wovon wir abraten: Eine Firmen-BU abzuschließen, ohne die Übertragbarkeit beim Ausscheiden zu regeln. Wir sehen regelmäßig Verträge, bei denen der Geschäftsführer nach dem Verkauf seiner Anteile ohne Absicherung dasteht – mit fünfzig, nach zwölf Jahren Beitragszahlung, und einer Gesundheitsakte, die einen Neuabschluss teuer macht.
Was Sie tatsächlich tun, entscheidet über die Einstufung
„Geschäftsführer" ist für einen Versicherer keine Berufsbezeichnung, sondern eine Funktion. Für die Einstufung zählt der Anteil körperlicher Tätigkeit – und der ist von Betrieb zu Betrieb völlig verschieden.
Diese Einordnung ist keine Formalie. Zwischen der besten und der drittbesten Berufsgruppe liegen bei gleicher Leistung regelmäßig zwanzig bis dreißig Prozent Beitrag. Und wichtiger noch: Wenn Ihre Tätigkeit im Antrag zu pauschal beschrieben ist, kann der Versicherer im Leistungsfall darauf zurückkommen. Wir formulieren die Tätigkeitsbeschreibung deshalb mit Ihnen gemeinsam, bevor sie irgendwo eingereicht wird.
Für Geschäftsführer aus dem technischen Umfeld: Wenn Sie aus dem Ingenieurwesen oder der IT kommen, lohnt der Blick auf die fachspezifischen Seiten – dort steht, wie Versicherer die jeweilige Tätigkeit bewerten: BU für Ingenieure, BU für Informatiker und BU für Wirtschaftsingenieure.
Beraterinnen und Berater im Festgehalt – nicht auf Provision
Der Satz steht auf vielen Websites. Bei uns steht dahinter eine Gehaltsabrechnung.
Unsere Beraterinnen und Berater bekommen ein festes Monatsgehalt. Kein Anteil daran hängt davon ab, welchen Tarif Sie abschließen, wie hoch der Beitrag ist oder ob Sie überhaupt abschließen. Wir erhalten wie jeder Makler eine Courtage vom Versicherer – die ist im Beitrag jedes Vertrags ohnehin eingerechnet, egal über welchen Weg Sie ihn abschließen. Der Unterschied ist, dass diese Courtage bei uns nicht auf dem Konto der beratenden Person landet.
Warum das gerade bei Geschäftsführern zählt: Ihre Verträge sind groß. Eine BU mit 4.000 Euro Monatsrente ist für einen provisionsabhängigen Vermittler ein anderer Termin als eine mit 1.200 Euro. Bei uns nicht. Und deshalb können wir Ihnen auch sagen, wenn Ihr bestehender Vertrag gut ist und wir nichts zu tun haben.
So funktioniert unsere BU-Beratung – in 4 Schritten
Bestandsaufnahme
Gesellschafterstellung, Anstellungsvertrag, bestehende Verträge, betriebliche Zusagen. Wir schauen uns an, was schon da ist, bevor wir über Neues reden.
Gesundheitsangaben aufbereiten
Wir gehen Ihre Krankenakte gemeinsam durch, holen bei Bedarf Befunde ein und formulieren die Angaben so, dass sie vollständig und zugleich richtig eingeordnet sind.
Anonyme Voranfrage
Bei Vorerkrankungen fragen wir bei mehreren Versicherern an, ohne Ihren Namen zu nennen. So erfahren Sie Ihre Chancen, ohne dass eine Ablehnung aktenkundig wird.
Vergleich und Entscheidung
Sie bekommen die Angebote im Vergleich, mit den Unterschieden in den Bedingungen im Klartext. Entscheiden können Sie danach – oder auch nicht.
Für die Beratung selbst stellen wir Ihnen keine Rechnung. Die Vergütung erfolgt über die Courtage des Versicherers, die im Beitrag jedes Vertrags ohnehin enthalten ist – unabhängig davon, wo Sie abschließen.
Kunde werden geht auch ohne Wechsel
Ein Missverständnis, das uns oft begegnet: dass man bei uns nur Kunde werden kann, wenn man etwas Neues abschließt. Das ist nicht so.
Als Versicherungsmakler können wir bestehende Verträge in unsere Betreuung übernehmen – ohne dass Sie kündigen, wechseln oder irgendetwas neu abschließen. Ihre Beiträge bleiben identisch. Die Courtage, die bisher an den vermittelnden Vertreter fließt, kommt dann zu uns. Für Sie entstehen keine Mehrkosten, und Sie bekommen einen Ansprechpartner, der im Leistungsfall Ihrer Seite verpflichtet ist.
Was wir dabei üblicherweise tun:
- Bestehende BU prüfen: Ergebnisoffen. Manchmal ist das Ergebnis, dass alles passt und Sie nichts tun müssen.
- Bedarf neu einstellen: Wenn sich Ihre Position verändert hat – neue Anteile, höheres Gehalt, zusätzliche Verpflichtungen –, prüfen wir, ob sich der Vertrag über Nachversicherungsgarantien anpassen lässt.
- Update prüfen: Gerade bei Tarifen, die älter als sechs Jahre sind, lohnt der Blick. Bedingungswerke haben sich erheblich verbessert. Manche Versicherer bieten einen Wechsel in aktuelle Bedingungen ohne neue Gesundheitsprüfung an.
- Parallel prüfen: Falls tatsächlich ein Wechsel sinnvoll wäre, prüfen wir das parallel – der alte Vertrag bleibt bestehen, bis der neue in trockenen Tüchern ist. Andersherum wird es gefährlich.
Bevor Sie anfragen: Das hier beantwortet die meisten Fragen vorab
Eine BU-Beratung ist kein Verkaufstermin, sondern Arbeit an Ihrer Akte. Damit Sie vorher wissen, worauf Sie sich einlassen, haben wir jeden Schritt aufgeschrieben.
Wie läuft das bei uns ab?
Vom ersten Kontakt bis zur Police, ohne Überraschungen.
- So beraten wir zur BUDer komplette Ablauf, von der ersten Anfrage bis zur Police
- Die Gesundheitsprüfung Schritt für SchrittWas der Versicherer prüft und wie lange das dauert
- Die größten Fehler bei VoranfragenAus der Praxis: Was schiefgeht, bevor der Antrag überhaupt läuft
Was, wenn schon etwas in der Akte steht?
Bei Geschäftsführern sind es meist drei Themen: der Rücken vom Sitzen und Reisen, der Blutdruck – und die Folgen dauerhafter Belastung.
- BU trotz RückenbeschwerdenBandscheibe, Verspannung, Physio: Wann Versicherer trotzdem annehmen
- BU trotz VerspannungenDer häufigste Eintrag überhaupt – und meist kein Hindernis
- Alle Diagnosen im ÜberblickUnser Ratgeber zur BU trotz Vorerkrankung
Woran erkenne ich einen guten Tarif?
Die Kriterien, auf die wir bei jedem Vergleich schauen.
- BU-Klauseln verständlich erklärtAbstrakte Verweisung, Dynamik, Nachversicherung
- Gute und schlechte AusschlüsseNicht jeder Ausschluss ist ein Problem. Manche sind es sehr wohl
- BU-VergleichsrechnerErste Orientierung zu Beiträgen, bevor wir ins Detail gehen
Bernd erklärt im Video
Wenn Sie sich vorab ein Bild machen möchten: In drei Minuten sehen Sie, wie wir konkret vorgehen – von der ersten Anfrage bis zum Vertragsangebot.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen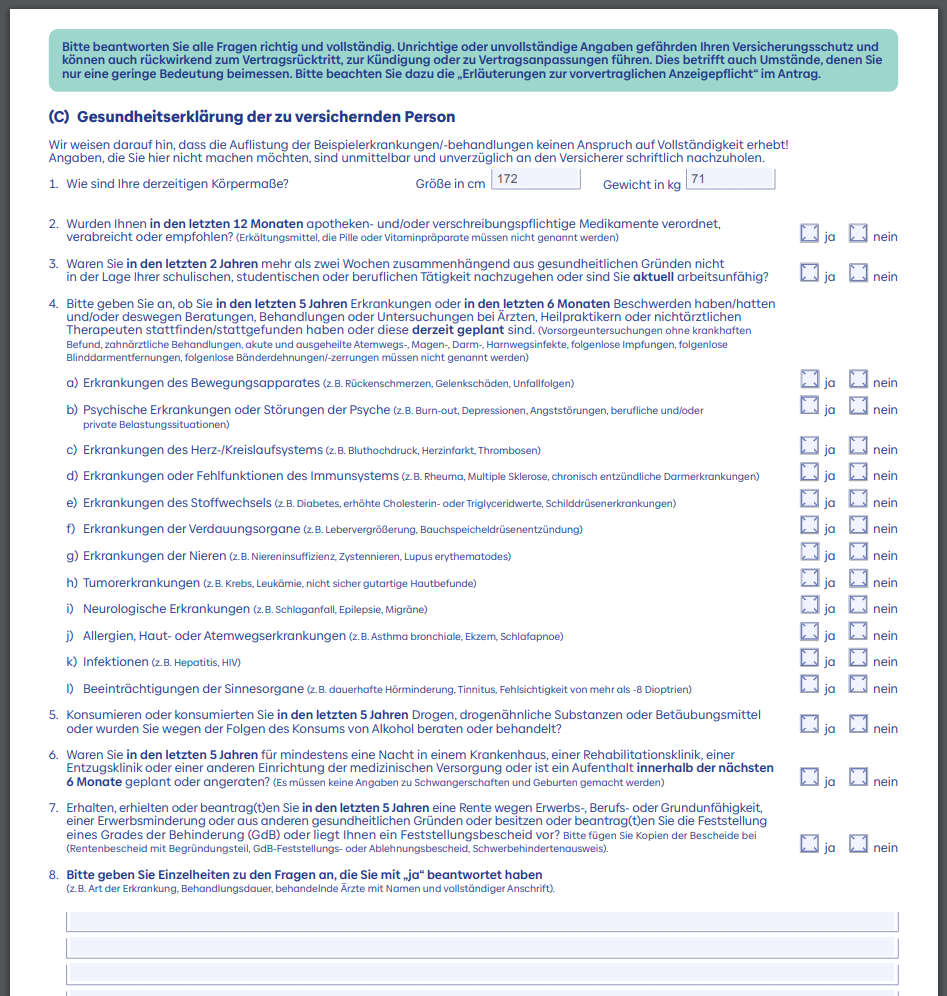
Der wichtigste Satz vorweg: Nichts von dem, was Sie uns erzählen, geht ohne Ihre Freigabe an einen Versicherer. Die anonyme Voranfrage klärt Ihre Chancen, bevor irgendwo Ihr Name auftaucht. Das ist der Grund, warum wir so hartnäckig auf die Reihenfolge achten.
Was Kunden über die Beratung sagen
4,89 von 5 Sternen bei 893+ Bewertungen auf ProvenExpert · 100 % Empfehlungsquote
Testsieger-Listen kennen Ihre Gesellschafterstellung nicht
Ein Spitzenrating hilft wenig, wenn die Umorganisationsklausel für Geschäftsführer weich formuliert ist. Das steht in keiner Tabelle.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenDiese BU-Tarife können wir miteinander vergleichen
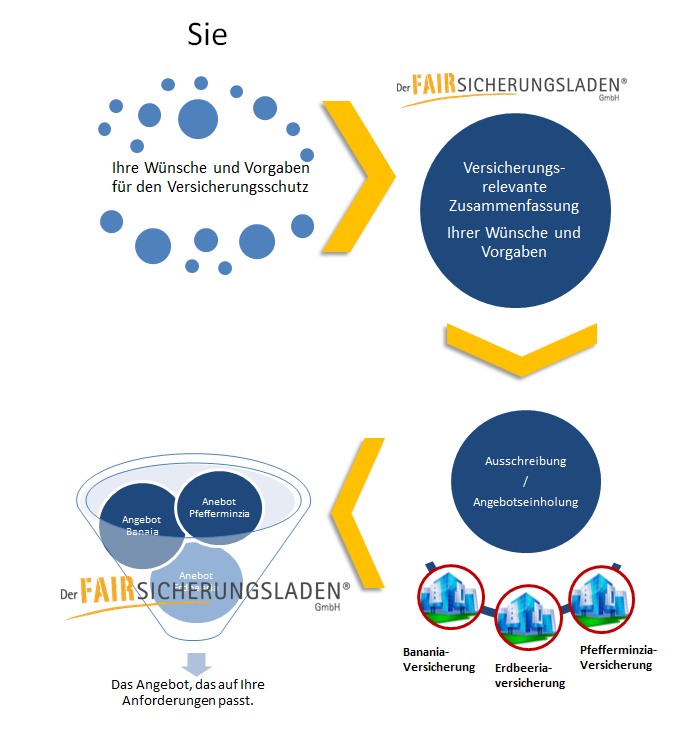
Damit „anbieterunabhängig" nicht nur ein Wort bleibt, hier die Gesellschaften, die wir in der Beratung tatsächlich gegenüberstellen können:
- Allianz Lebensversicherung AG
- Alte Leipziger Lebensversicherung a.G.
- AXA Lebensversicherung AG
- Barmenia Lebensversicherung AG
- Basler Lebensversicherung AG
- Canada Life
- Concordia oeco Lebensversicherung AG
- Condor Lebensversicherung AG
- Continentale Lebensversicherung AG
- Delta Direkt (Risikolebensversicherung)
- Deutsche Beamtenversicherung AG
- Die Bayerische
- Dialog Lebensversicherungs-AG
- DLV Lebensversicherung AG (Risikolebensversicherung)
- Europa Lebensversicherung AG *
- ERGO Lebensversicherung AG
- Gothaer Lebensversicherung AG
- Hannoversche Lebensversicherung AG *
- Hanse Merkur Lebensversicherung AG
- HDI Lebensversicherung AG
- InterRisk Lebensversicherung AG
- Klinikrente
- Lebensversicherung von 1871 a.G. München
- Metallrente
- Nürnberger Lebensversicherung AG
- Standard Life plc
- Signal Iduna
- Stuttgarter Lebensversicherung a.G.
- Swiss Life AG
- Universa Lebensversicherung a.G.
- Volkswohl Bund Lebensversicherung a.G.
- Württembergische Lebensversicherung AG
- WWK
- Zurich Deutscher Herold Lebensversicherung AG
* Europa und Hannoversche nur bei Courtagezahlung durch den Kunden.
Wir vergleichen diese mit umfangreichen Leistungsgegenüberstellungen und erläutern Ihnen die Tarifunterschiede, fragen Sie uns gerne.
Erst prüfen, dann entscheiden
Sie treffen beruflich Entscheidungen auf Basis von Unterlagen, nicht von Zusagen. Unsere Ratgeber-Bibliothek stellt über 50 PDFs bereit, unter anderem den BU-Ratgeber mit den fünf Punkten, an denen Verträge im Leistungsfall auseinanderfallen.
Zu den Ratgebern →BU-Beratung für Geschäftsführer anfragen
Schreiben Sie kurz, wie Ihre Konstellation aussieht – Anteile oder angestellt, Branche, und wie viel Zeit Sie tatsächlich außerhalb des Büros verbringen. Daran hängt fast alles Weitere.
Lieber direkt sprechen? 0721 358 369 · oder per E-Mail an anfrage@fair-ka.de
Häufige Fragen von Geschäftsführern zur BU
Wenn Sie als beherrschender Gesellschafter-Geschäftsführer gelten, in der Regel nicht. Wer die Mehrheit der Anteile hält oder über eine Sperrminorität Weisungen an sich selbst verhindern kann, ist sozialversicherungsrechtlich selbstständig und zahlt keine Pflichtbeiträge zur gesetzlichen Rentenversicherung. Damit entfällt der Anspruch auf Erwerbsminderungsrente. Ob Sie als beherrschend gelten, entscheidet nicht Ihr Gefühl, sondern der Gesellschaftsvertrag – ein Statusfeststellungsverfahren schafft Klarheit.
Sie erlaubt dem Versicherer zu prüfen, ob sich Ihr Betrieb so umbauen ließe, dass Sie trotz gesundheitlicher Einschränkung weiterarbeiten könnten – etwa indem Sie Außentermine abgeben. Für Angestellte spielt das keine Rolle, für Geschäftsführer sehr wohl, weil Sie über die Aufgabenverteilung selbst bestimmen. Gute Bedingungswerke setzen enge Grenzen: Die Umorganisation muss zumutbar sein, darf keine erheblichen Einkommenseinbußen bringen und keine Investitionen erfordern. Manche Versicherer verzichten für leitende Positionen ganz darauf.
Nicht am Nettogehalt orientieren, sondern am tatsächlichen Bedarf. Bei Gesellschafter-Geschäftsführern hängen häufig weitere Verpflichtungen am Einkommen: Tilgung von Gesellschafterdarlehen, private Bürgschaften für Betriebskredite, eine Altersvorsorge, die über das Unternehmen läuft. Wer nur die Lebenshaltung ersetzt, deckt oft die Hälfte des Bedarfs. Wir rechnen das mit Ihnen konkret durch, statt eine Faustformel anzuwenden.
Das lässt sich nur im Einzelfall beantworten. Bei der Firmenlösung sind die Beiträge je nach Gestaltung Betriebsausgabe, die spätere Rente ist dafür in der Regel voll steuerpflichtig. Die private BU wird aus versteuertem Einkommen bezahlt, dafür ist im Leistungsfall nur der Ertragsanteil steuerpflichtig – netto bleibt deutlich mehr. Für beherrschende Gesellschafter-Geschäftsführer ist die private Lösung in der Mehrzahl der Fälle robuster, weil sie unabhängig vom Schicksal des Unternehmens ist. Die verbindliche steuerliche Beurteilung gehört zu Ihrem Steuerberater.
Das hängt vollständig von der Gestaltung ab – und genau hier sehen wir die meisten Probleme. Ist die Übertragung auf Sie persönlich nicht von vornherein geregelt, stehen Sie nach einem Verkauf oder Ausscheiden ohne Absicherung da. Bei einem Neuabschluss mit fünfzig Jahren und gewachsener Krankenakte wird es teuer, manchmal unmöglich. Wenn Sie eine Firmenlösung haben, sollten Sie diesen Punkt prüfen lassen, bevor er akut wird.
Nur befristet. Anstellungsverträge regeln typischerweise eine Fortzahlung über sechs oder zwölf Monate, danach endet sie. Und wenn Sie zugleich Gesellschafter sind, zahlen Sie sich das Geld wirtschaftlich selbst – aus einem Unternehmen, das ohne Sie in aller Regel weniger erwirtschaftet. Eine dauerhafte Absicherung ist das nicht.
Meist ja, aber weniger als viele befürchten. Entscheidend ist der Anteil körperlicher Tätigkeit: Wer regelmäßig in der Halle unterwegs ist oder selbst an Maschinen arbeitet, wird anders eingestuft als eine rein kaufmännische Leitung. Zwischen den Berufsgruppen liegen bei gleicher Leistung oft zwanzig bis dreißig Prozent. Wichtig ist, dass die Tätigkeit im Antrag präzise beschrieben ist – sonst kann der Versicherer im Leistungsfall darauf zurückkommen.
So früh wie möglich, idealerweise lange bevor Sie die Geschäftsführung übernehmen. Der Beitrag friert auf jungem Niveau ein, und die Gesundheitsakte ist mit dreißig kürzer als mit fünfundvierzig. Wer schon in der Position ist: Der zweitbeste Zeitpunkt ist jetzt. Der schlechteste ist der, an dem eine Bank für einen Kredit eine Absicherung sehen will – dann entscheiden Sie unter Zeitdruck.
Wenn Ihr Vertrag entsprechende Nachversicherungsgarantien enthält, ja – und zwar ohne erneute Gesundheitsprüfung. Gute Tarife nennen Anlässe wie Gehaltssteigerung, Übernahme von Gesellschaftsanteilen, Heirat oder Geburt eines Kindes ausdrücklich. Fehlt diese Option, müssen Sie bei jeder Erhöhung erneut durch die Prüfung, mit allem, was zwischenzeitlich in der Akte gelandet ist. Das ist einer der Punkte, die im Vergleich mehr wert sind als zehn Euro Beitragsunterschied.
Nein. Die Abschluss- und Vertriebskosten sind in jedem Vertrag eingepreist, unabhängig davon, über welchen Weg er zustande kommt. Der Beitrag ist überall identisch. Unsere Berater arbeiten auf Festgehalt, ohne Provisionsanreiz je Abschluss. Der Unterschied liegt in der Einstufung, den Klauseln und der Antragsvorbereitung – nicht im Preis.
Ja. Als Makler können wir bestehende Verträge in unsere Betreuung übernehmen, ohne dass Sie kündigen oder etwas Neues abschließen. Ihre Beiträge bleiben identisch, für Sie entstehen keine Mehrkosten. Anschließend prüfen wir den Vertrag ergebnisoffen – gerade bei Tarifen, die älter als sechs Jahre sind, lohnt der Blick auf zwischenzeitlich verbesserte Bedingungen.
Häufig ja – aber nicht über einen unvorbereiteten Online-Antrag. Versicherer bewerten dieselbe Diagnose sehr unterschiedlich. Über die anonyme Risikovoranfrage klären wir vorab bei mehreren Gesellschaften, wer Sie zu welchen Bedingungen annimmt, ohne dass Ihr Name fällt und ohne dass eine Ablehnung in einer Datenbank landet. Erst danach entscheiden Sie, wo ein Antrag gestellt wird.
Weiterführende Informationen
Das Kapitel, das die meisten überspringen
In meinem Buch „Der Finanzplaner für Akademiker" gibt es ein Bild, das ich bei Geschäftsführern besonders oft verwende: Ihre Arbeitskraft ist ein Geldautomat, der über die nächsten Jahrzehnte eine bestimmte Summe ausspuckt. Bei einem Geschäftsführergehalt von 120.000 Euro und zwanzig verbleibenden Berufsjahren sind das zwei Komma vier Millionen Euro. Ein Gerät dieses Werts würden Sie im Betrieb selbstverständlich versichern – gegen Feuer, gegen Diebstahl, gegen Betriebsunterbrechung.
Bei sich selbst machen es die wenigsten. Und das liegt nicht an Nachlässigkeit, sondern daran, dass man als Geschäftsführer den ganzen Tag über Risiken des Unternehmens nachdenkt und dabei die eigene Person aus der Betrachtung herausfällt. Sie sind in Ihrer eigenen Risikoanalyse blinder Fleck.
Was ich Ihnen ehrlich sagen kann, aus einigen tausend Beratungen: Die Menschen, die zu uns kommen, nachdem etwas passiert ist, sagen nie „ich hätte einen billigeren Tarif gebraucht". Sie sagen, dass niemand ihnen erklärt hat, was in den Bedingungen wirklich steht.
Ihr Unternehmen hat einen Notfallplan. Sie auch?
Wir schauen uns Ihre Konstellation an – Gesellschafterstellung, bestehende Verträge, tatsächlicher Bedarf – und sagen Ihnen ehrlich, was fehlt und was nicht. Auch wenn das Ergebnis ist, dass alles passt.
Anbieterunabhängig · Berater auf Festgehalt · 34 BU-Tarife im Vergleich · seit 1983 in Karlsruhe