HUK-Coburg PKV für Beamte: Was der günstige Beitrag wirklich bedeutet
Die HUK-Coburg ist als Kfz-Versicherer jedem bekannt. Auch als Beamtenversicherer wirbt sie mit günstigen Beiträgen. Was hinter diesem Preis steckt – und warum kein unabhängiger Makler die HUK vermitteln kann – erklären wir Ihnen hier offen und ohne Scheuklappen.
Seit 1983 · 6.000+ PKV-Beratungen · Festgehalt statt Provision · #besserberaten
Hinweis vorab: Die HUK-Coburg und HUK24 vertreiben ihre Produkte ausschließlich über den eigenen Vertrieb. Wir als Versicherungsmakler können Sie dort nicht versichern – und wir sind damit nicht allein: Das gilt für alle unabhängigen Makler. Warum erklären wir Ihnen die HUK trotzdem? Weil wir in der Beratung täglich Fragen dazu bekommen und ehrliche Information wichtiger ist als Schweigen.
„Günstig" – aber wofür eigentlich?
Die HUK-Coburg hat eine lange Geschichte als Versicherer für Beamte und öffentliche Bedienstete. Günstige Beiträge sind das Hauptargument – und das stimmt. Besonders junge Beamtenanwärter werden von den niedrigen Einstiegsprämien angesprochen.
Aber „günstig" beschreibt nur die eine Seite einer Gleichung. Die andere Seite ist das Leistungsniveau. Und genau hier empfehlen wir, genauer hinzuschauen – bevor man eine Entscheidung für die nächsten 40 Dienstjahre trifft.
Bernd Krause, Geschäftsführer
„Der Beitrag ist das, was Sie heute zahlen. Die Leistung ist das, was zählt, wenn Sie sie wirklich brauchen. Wir erleben in der Beratung regelmäßig Menschen, die jahrelang günstig versichert waren – und beim ersten ernsthaften Krankenhausaufenthalt feststellen, was ihr Tarif tatsächlich kann."
Der Fairsicherungsladen, Karlsruhe – seit 1983 unabhängigStärken und Schwächen der HUK-Coburg PKV für Beamte
Wir wollen fair sein. Die HUK hat Stärken – und sie hat Schwächen. Beides gehört auf den Tisch.
✓ Was für die HUK spricht
- Günstiger Einstiegsbeitrag, besonders für Anwärter
- Bekannte Marke, finanzstark
- Solide Grundversorgung für einfache Fälle
- Beitragsrückerstattung bei Leistungsfreiheit
- Digitale Schadenmeldung über HUK24
✕ Was gegen die HUK spricht
- Stationäre Leistungen eher auf GKV-Niveau
- Keine standardmäßige Chefarztbehandlung
- Eingeschränkte Abrechnung höherer GOÄ-Sätze
- Lücken bei Spezialisten und Privatkliniken
- Kein unabhängiger Makler als Interessenvertreter
- Keine Maklervermittlung möglich
Das strukturelle Problem: Direktversicherer ohne Makler
Es gibt einen Aspekt, der über das Kleingedruckte hinausgeht: Als HUK-Versicherter haben Sie im Leistungsfall keinen unabhängigen Anwalt an Ihrer Seite. Ein Versicherungsmakler ist gesetzlich verpflichtet, die Interessen seiner Kunden gegenüber dem Versicherer zu vertreten – im Streit um Rechnungen, bei strittigen Gutachten, wenn ein Versicherer zögerlich reagiert.
Bei Direktversicherern wie der HUK stehen Sie in diesem Moment allein. Nicht, weil die HUK zwangsläufig schlecht reguliert – sondern weil es niemanden gibt, der auf Ihrer Seite steht. Das ist ein struktureller Unterschied, der sich jahrelang kaum bemerkbar macht. Und dann, im entscheidenden Moment, sehr wohl.
Unser Rat aus der Beratungspraxis: Der günstigste Beitrag ist nicht automatisch die günstigste Versicherung. Wenn ein Tarif eine Versorgungslücke lässt, zahlen Sie die Differenz selbst – plus Beitrag. Dann war „günstig" nichts anderes als teuer.
Ein Beispiel aus der Beratungspraxis
Szenarien helfen manchmal mehr als Tabellen. Stellen Sie sich zwei junge Beamte vor – beide 28 Jahre alt, beide gerade verbeamtet, beide gesund.
Thomas wählt die HUK – wegen 30 € weniger im Monat
Thomas vergleicht Beiträge. Die HUK liegt günstiger. Er schließt ab. In den ersten Jahren läuft alles gut – er ist jung und selten krank. Mit Anfang 40 wird ein Krankenhausaufenthalt nötig. Thomas erfährt, dass sein Tarif stationäre Wahlleistungen nicht in dem Maß abdeckt, wie er das dachte. Die Abrechnung mit dem Professor-Doktor-Spezialisten führt zu einem Eigenanteil von 1.400 €. Die 30 € monatliche Ersparnis der vergangenen 12 Jahre? 4.320 €. Aufgebraucht in einem einzigen Aufenthalt.
Carolin wählt nach Leistung – mit Beratung
Carolin lässt sich beraten. Sie zahlt 35 € mehr im Monat als Thomas. Dafür hat sie einen Tarif mit echten stationären Wahlleistungen, einen offenen Hilfsmittelkatalog und – das ist ihr wichtig – einen unabhängigen Makler, der im Leistungsfall für sie kämpft. Als ihr Versicherer eine Rechnung des Orthopäden zunächst kürzen will, übernehmen wir die Kommunikation. Die Rechnung wird vollständig reguliert.
Das sind keine erfundenen Geschichten. Das ist der Alltag in der PKV-Beratung. Die richtige Entscheidung hängt nicht von 30 € im Monat ab – sondern davon, was dieser Tarif kann, wenn es darauf ankommt.
Jetzt Beratungstermin vereinbaren →HUK-Coburg im Marktvergleich für Beamte
| Kriterium | HUK-Coburg | Makler-Tarife (z. B. Barmenia, Alte Oldenburger) |
|---|---|---|
| Stationäre Wahlleistungen | Eingeschränkt, Basisniveau | Einbettzimmer & Chefarzt möglich |
| GOÄ-Abrechnung ambulant | Lücken bei hohen Faktoren | Offene oder klar definierte Erstattung |
| Hilfsmittelkatalog | Geschlossener Katalog, Einschränkungen | Offene Kataloge, medizinisch anerkannte Hilfsmittel |
| Maklervertrieb | Nein – nur Eigenvertrieb | Ja – unabhängige Beratung und Betreuung |
| Interessenvertretung Leistungsfall | Keine externe Unterstützung | Makler gesetzlich zu Ihrer Interessenvertretung verpflichtet |
| Interner Tarifwechsel | Begrenzte Optionen | § 204 VVG anwendbar |
| Beitragsrückerstattung | Vorhanden bei Leistungsfreiheit | Je nach Tarif bis zu 4 Monatsbeiträge |
| Einstiegsbeitrag (Tendenz) | Günstig | Mittel bis höher – mehr Leistung inklusive |
Was bedeutet das für Ihre Entscheidung? Wenn Sie jung, gesund und kostenbewusst sind und akzeptieren, dass Sie im Leistungsfall keine externe Unterstützung haben – kann die HUK durchaus passen. Wenn Sie Wert auf umfassende Versorgung und einen unabhängigen Berater im Leistungsfall legen, sollten Sie den Markt breiter vergleichen lassen.
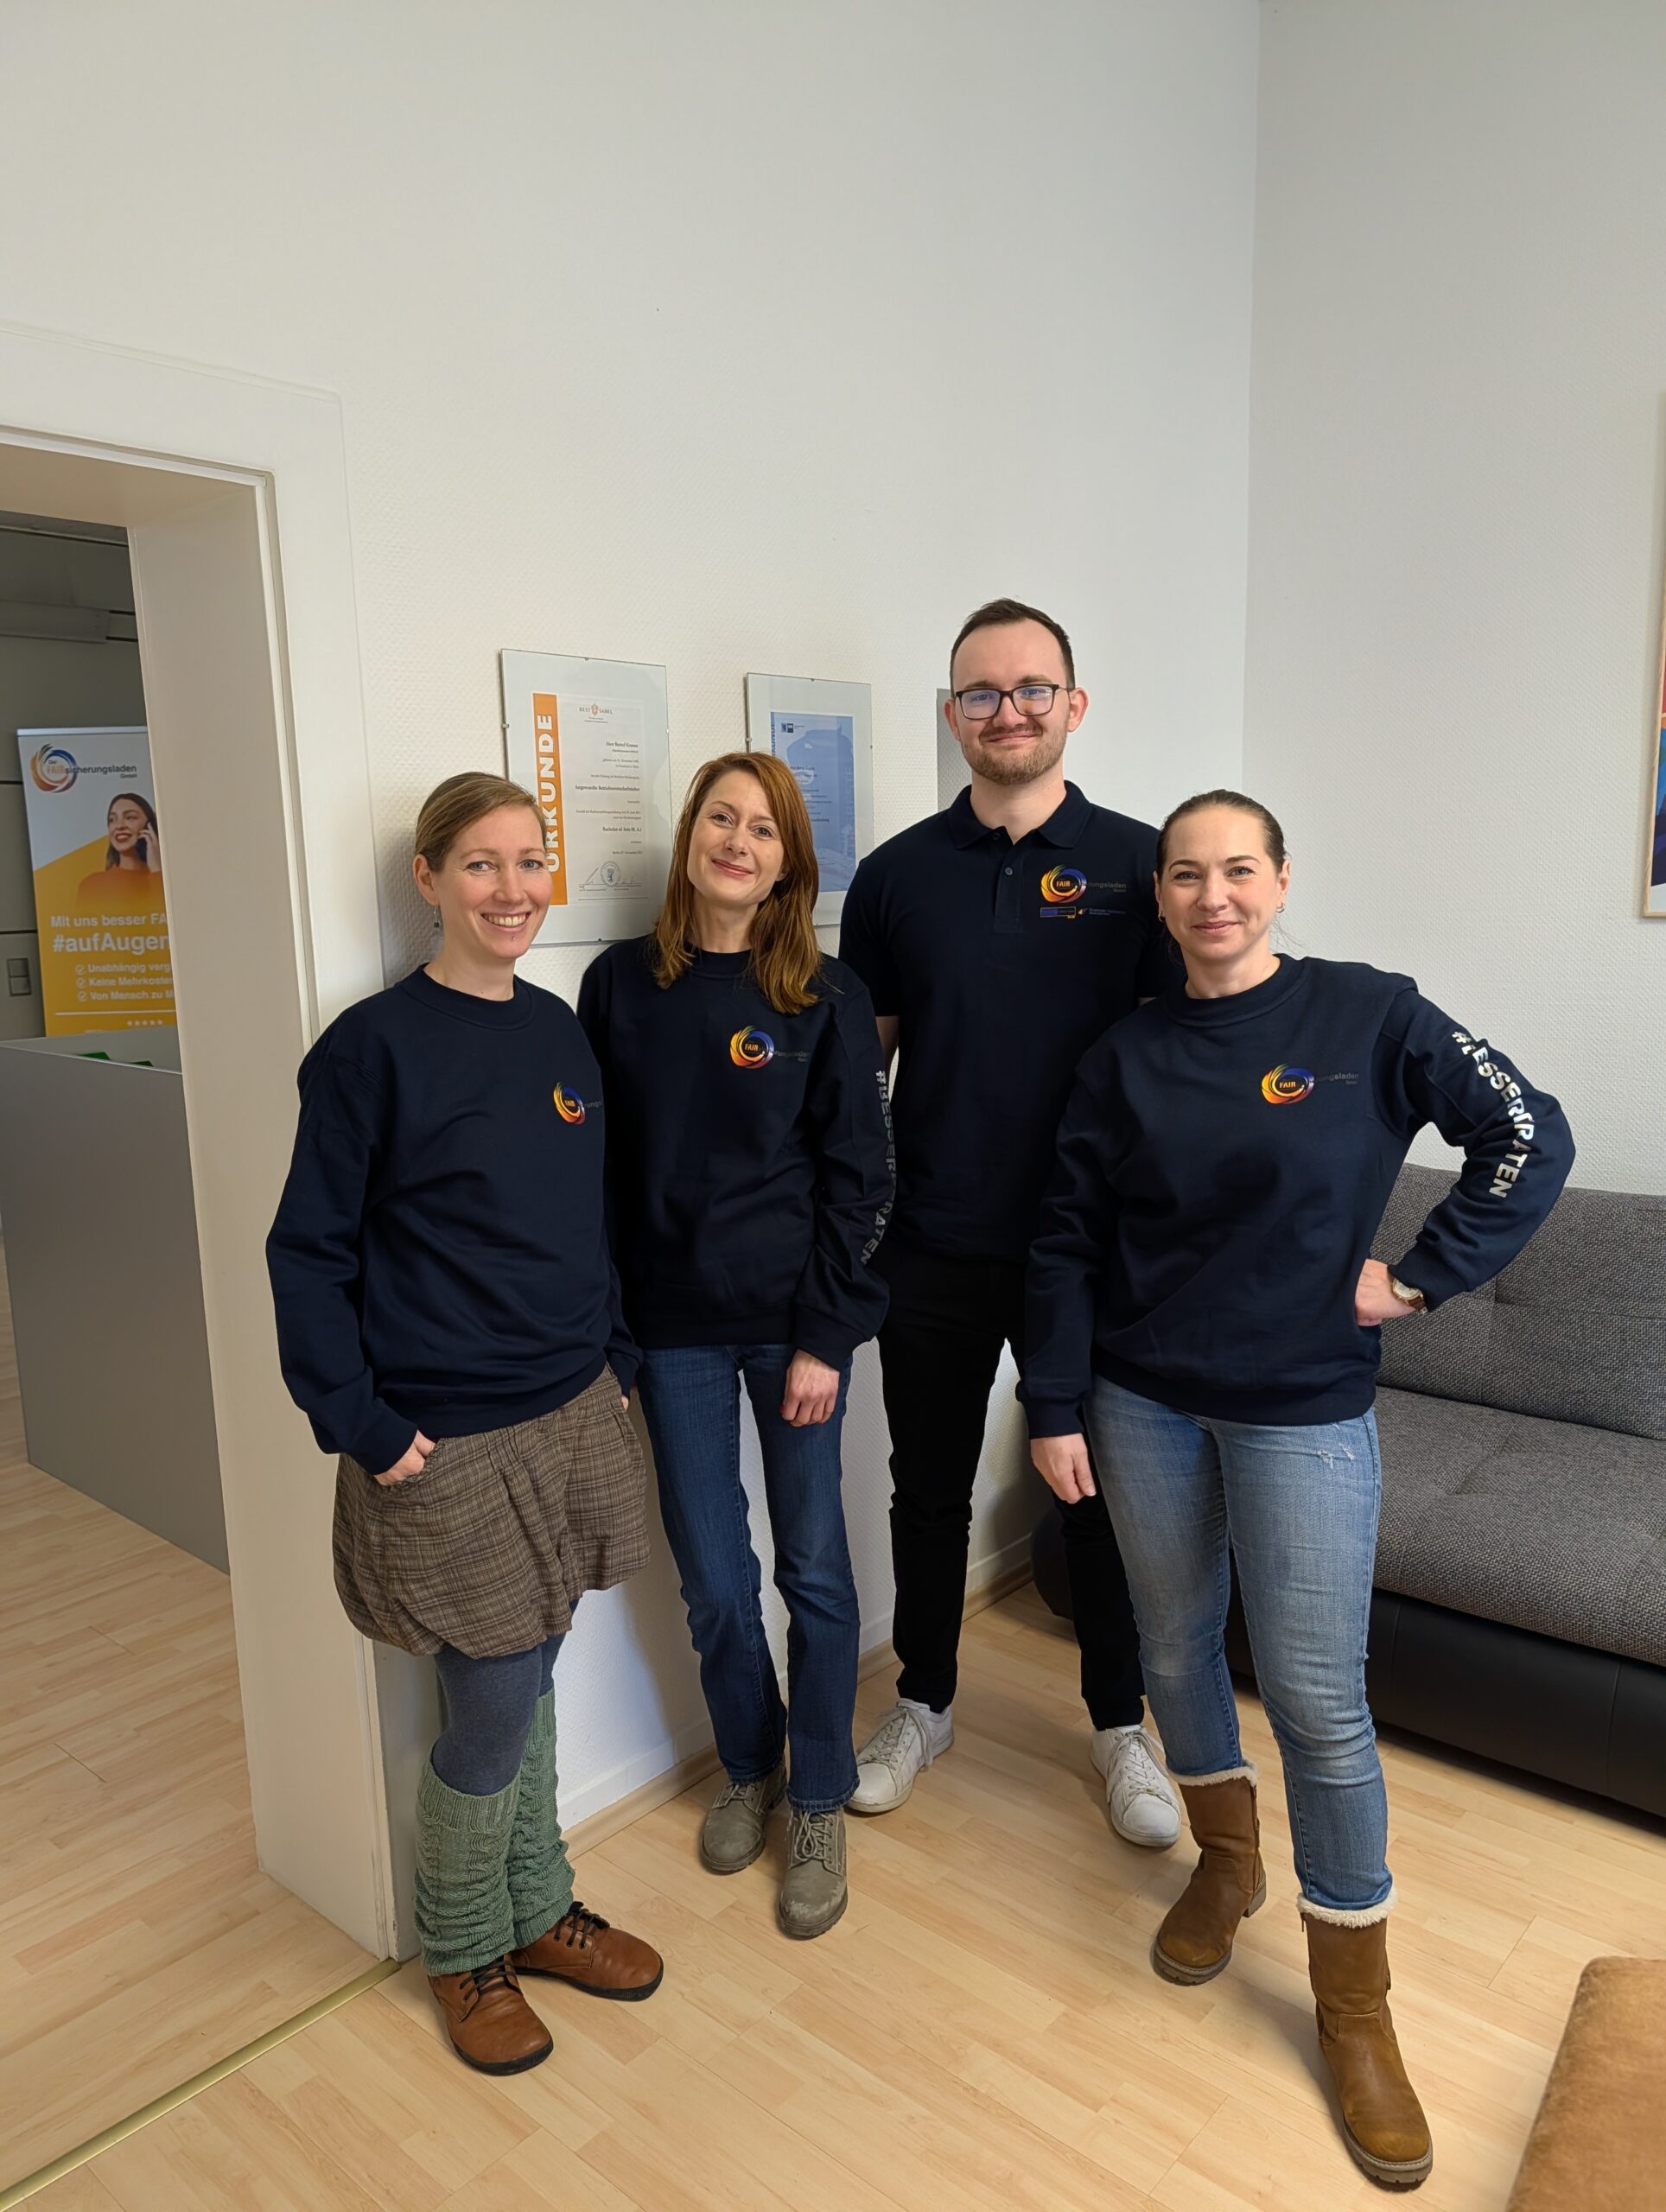
Warum Sie uns vertrauen können
Es wäre bequemer, einfach zu sagen: „Nehmen Sie Tarif X, der ist am besten." Aber das wäre keine Beratung. Unsere Berater arbeiten auf Festgehalt – wir haben keinen persönlichen Vorteil davon, Sie in einen bestimmten Tarif zu bringen. Das erlaubt uns eine Offenheit, die im Versicherungsvertrieb selten ist.
Manchmal lautet unsere Empfehlung auch: „Wechseln Sie nicht." Oder: „Für Ihre Situation ist Tarif A günstiger, auch wenn wir bei Tarif B mehr verdienen würden." Das ist #besserberaten – nicht als Slogan, sondern als Haltung.
Festgehalt
Kein Provisionsanreiz, echter Interessenausgleich
100+ Versicherer
Echter Marktüberblick, unabhängig
Leistungsfall-Begleitung
Wir kämpfen für Ihre Ansprüche
0 € Beratung
Keine Honorarrechnung, keine versteckten Kosten
Wie eine unabhängige PKV-Beratung bei uns abläuft
Kein Onlinevergleichsrechner kann den Beamten-PKV-Markt vollständig abbilden. Es gibt über 90 Tarifvarianten, die sich je nach Bundesland, Besoldungsgruppe und Beihilfesatz unterschiedlich verhalten. Wir nutzen lizenzierte Profi-Werkzeuge, die ausschließlich im persönlichen Gespräch zum Einsatz kommen.
Situationsanalyse
Bundesland, Dienstherr, Besoldungsgruppe, Beihilfesatz, Familienplanung – alles was für Ihren optimalen Tarif relevant ist.
Anonyme Risikovoranfrage
Vor jedem Angebot prüfen wir anonym, ob und zu welchen Konditionen Sie bei den in Frage kommenden Versicherern aufgenommen werden. Kein Eintrag, kein Risiko.
Individueller Tarifvergleich
Kein öffentlicher Rechner, sondern lizenzierte Profi-Software. Wir vergleichen Leistung, Beitragshistorie und Bedingungswerk – nicht nur den heutigen Beitrag.
Lebenslange Begleitung
Beratung endet nicht mit dem Abschluss. Wir sind Ihr Ansprechpartner für Leistungsfälle, Beitragsanpassungen und Tarifsituationen – ein Leben lang.
Jetzt unverbindlich beraten lassen
Sie fragen sich, was für Sie optimal ist? Wir antworten – ehrlich, individuell, kostenlos. Keine Testsieger-Liste. Kein Onlinerechner. Sondern ein Gespräch, das Ihre Situation versteht.
Kostenlose PKV-Beratung anfragen →0721 358 369 · 0 € Beratungskosten · Antwort i. d. R. innerhalb 24h
PKV-Anfrage – kostenlos und unverbindlich
Schreiben Sie uns Ihre Situation kurz – wir melden uns schnell und persönlich.
✓ 0 € Beratungskosten ✓ Festgehalt statt Provision ✓ Kein Verkaufsdruck ✓ Seit 1983
Häufige Fragen zur HUK-Coburg PKV für Beamte
Das hängt davon ab, was Sie erwarten. Die HUK bietet günstige Beiträge und solide Grundversorgung. Im Bereich stationärer Wahlleistungen, bei Spezialisten und Privatkliniken zeigt sich jedoch ein eingeschränkteres Leistungsniveau als bei anderen Anbietern. Für junge, gesunde Beamte mit sehr kleinem Budget kann die HUK eine Option sein – langfristig sollte das Leistungsniveau gründlich geprüft werden.
Nein. Die HUK-Coburg und HUK24 vertreiben ausschließlich über eigene Mitarbeiter. Kein unabhängiger Makler kann dort Verträge abschließen. Das bedeutet: Als HUK-Kunde haben Sie keine externe Interessenvertretung im Leistungsfall.
Es gibt mehr als 90 Tarifvarianten für Beamte, die bundesland- und berufsspezifisch zu bewerten sind. Öffentliche Rechner können diese Tiefe nicht abbilden. Wir nutzen lizenzierte Profi-Werkzeuge, die ausschließlich im persönlichen Gespräch eingesetzt werden. Online-Selbstrecherche – auch mit KI-Unterstützung – führt in diesem Bereich regelmäßig zu unvollständigen oder falschen Ergebnissen.
Barmenia, Alte Oldenburger, Hallesche, Signal Iduna, DBV und andere Anbieter bieten für viele Beamtenprofile ein deutlich besseres Leistungs-Preis-Verhältnis. Welcher Anbieter für Sie optimal ist, hängt von Bundesland, Gesundheitsstatus, Familienplänen und Besoldungsgruppe ab. Das lässt sich nur im individuellen Gespräch klären – nicht über Testsieger-Rankings.
Sie sind auf sich allein gestellt. Bei strittigen Rechnungen, Ablehnungen oder Unstimmigkeiten müssen Sie selbst mit dem Versicherer kommunizieren – ohne juristisch verpflichteten Interessenvertreter. Ein Versicherungsmakler ist gesetzlich verpflichtet, Kundeninteressen zu vertreten. Das ist kein kleines Detail – das ist der Kern des Unterschieds zwischen Direktversicherung und Maklerbetreuung.
Das könnte Sie auch interessieren
Günstig ist gut. Aber richtig ist besser.
Wir vergleichen für Sie den Beamten-PKV-Markt – nicht mit einem Onlinerechner, sondern mit 40+ Jahren Erfahrung, lizenzierten Profi-Werkzeugen und einem Team, das auf Festgehalt arbeitet. Ergebnis: Die Entscheidung, die wirklich zu Ihnen passt.
Jetzt kostenlos beraten lassen →📞 0721 358 369 · anfrage@fair-ka.de · Waldstr. 65, 76133 Karlsruhe