BU für Apotheker: Die Apothekerversorgung zahlt erst, wenn Sie Ihre Approbation aufgeben
Viele Apotheker verlassen sich auf ihr Versorgungswerk – und übersehen das Kleingedruckte: Geleistet wird meist erst bei vollständiger Aufgabe jeder pharmazeutischen Tätigkeit. Eine private BU leistet bereits ab 50 % Berufsunfähigkeit in Ihrem konkreten Beruf. Wir beraten Sie anbieterunabhängig, auf Festgehalt und mit anonymer Voranfrage – ohne Abschlussdruck.
Die Versorgungswerk-Lücke: Warum sich Apotheker in falscher Sicherheit wiegen
Sie zahlen Monat für Monat in die Apothekerversorgung ein – da liegt der Gedanke nahe, im Ernstfall abgesichert zu sein. In den meisten Fällen ist das leider Wunschdenken. Die Berufsunfähigkeitsrente der Versorgungswerke ist an eine harte Bedingung geknüpft: Sie müssen Ihre pharmazeutische Tätigkeit vollständig und dauerhaft aufgeben – in der Regel inklusive Rückgabe der Approbation. Nicht „ich kann nicht mehr in der Offizin stehen", sondern: gar nichts Pharmazeutisches mehr, nirgends.
Was das praktisch bedeutet: Eine Apothekerin mit schwerem Kontaktekzem, die nicht mehr in der Rezeptur arbeiten kann, aber theoretisch noch pharmazeutisch beraten könnte, bekommt vom Versorgungswerk – nichts. Die private BU dagegen fragt nur eines: Können Sie Ihren zuletzt ausgeübten Beruf zu mindestens 50 % nicht mehr ausüben? Wenn ein Arzt das bescheinigt, wird gezahlt. Ohne Verweis auf andere Tätigkeiten, ohne Approbations-Aufgabe.
Die BU-Komponente der Versorgungswerke ist eine Notfall-Leistung für den Totalausfall. Für alles dazwischen – und das ist die große Mehrheit der realen Fälle – brauchen Sie die private Absicherung. Rechnen Sie die Versorgungswerk-Rente deshalb bei der Bemessung Ihrer privaten BU-Rente gar nicht erst ein.
Das Apothekengesetz macht Ihre BU zum Sonderfall
Diesen Punkt bringt kein Vergleichsportal, und in den meisten Beratungen fällt er auch nicht. Dabei entscheidet er bei Apothekeninhabern über sehr viel Geld.
Wenn ein Selbstständiger berufsunfähig wird, prüft der Versicherer die Umorganisation: Ließe sich der Betrieb so umbauen, dass der Ausfall des Inhabers wirtschaftlich aufgefangen wird? Beim Ingenieurbüro oder in der Steuerkanzlei ist das oft möglich. Jemand anderes übernimmt die Mandate, der Inhaber bleibt im Hintergrund.
Bei Ihnen geht das nicht. Das Apothekengesetz verpflichtet Sie zur persönlichen Leitung Ihrer Apotheke in eigener Verantwortung. Sie dürfen sich vertreten lassen, aber nur vorübergehend und in engen Grenzen. Eine dauerhafte Konstruktion, in der Sie Inhaber bleiben und jemand anderes führt, sieht das Gesetz nicht vor.
Für die BU hat das zwei Seiten. Die gute: Ihre Umorganisationsmöglichkeiten sind rechtlich begrenzt, und ein guter Versicherer erkennt das an. Die unangenehme: Steht in Ihrem Vertrag eine Standard-Umorganisationsklausel ohne Rücksicht auf berufsrechtliche Vorgaben, diskutieren Sie im Leistungsfall genau darüber – in einer Lage, in der Sie andere Sorgen haben.
Wenn Sie eine Apotheke besitzen oder die Übernahme planen, gehört die berufsrechtliche Leitungspflicht in den Antrag und ins Beratungsprotokoll. Manche Versicherer verzichten bei akademischen Freiberuflern ganz auf die Umorganisationsprüfung. Diese Tarife suchen wir für Sie gezielt heraus, statt es auf eine Auslegungsfrage ankommen zu lassen.
Die 6 häufigsten Fehler von Apothekern bei der BU
Aus Gesprächen mit Pharmaziestudierenden, angestellten Apothekern, Filialleitern und Inhabern – und aus den Fällen, in denen es später eng wurde.
Fehler 1: Die Apothekerversorgung als Absicherung verbuchen
Sie zahlen Monat für Monat ein, also fühlt sich das nach Schutz an. Die Satzungen der Apothekerversorgungswerke knüpfen die Berufsunfähigkeitsrente aber an Voraussetzungen, die im Alltag kaum jemand erfüllt: vollständige Aufgabe der pharmazeutischen Tätigkeit, oft verbunden mit dem Verzicht auf die Approbation.
Wer nach einer Erkrankung noch halbtags in der Beratung arbeiten könnte, ist nicht vollständig berufsunfähig. Er hat trotzdem ein massives Einkommensproblem. Wie diese Mechanik funktioniert, haben wir am Beispiel der Ärzteversorgung ausführlich beschrieben – die Logik ist bei Apothekern dieselbe: Berufsunfähigkeitsrente aus dem Versorgungswerk.
Fehler 2: Die Umorganisationsklausel unterschätzen
Der Punkt aus dem Abschnitt oben, hier als konkrete Handlungsanweisung: Prüfen Sie, wie Ihr Tarif mit der Umorganisation umgeht, bevor Sie unterschreiben. Bei Apothekeninhabern kollidiert eine Standardklausel mit der berufsrechtlichen Leitungspflicht.
Wir haben Verträge gesehen, in denen ein Inhaber mit 15 Mitarbeitenden versichert war und der Versicherer im Leistungsfall auf die Betriebsgröße verwies. Rechtlich war die Sache am Ende klar, aber es hat Monate gekostet, die niemand hat, wenn das Einkommen wegbricht.
Fehler 3: Den Verzicht auf abstrakte Verweisung nicht prüfen
Kurz erklärt: Die abstrakte Verweisung erlaubt dem Versicherer, Sie auf einen anderen Beruf zu verweisen, den Sie theoretisch noch ausüben könnten – auch wenn Sie ihn nie ausgeübt haben.
Bei Apothekern ist das besonders unangenehm, weil das Berufsbild so breit wirkt. Wer nicht mehr acht Stunden in der Offizin stehen kann, gilt schnell als einsetzbar in der Pharmaindustrie, im Regulatory Affairs, in einer Behörde oder in der Krankenhausapotheke. Ob es dort Stellen gibt, ob Sie sie bekämen und was sie zahlen, spielt bei der abstrakten Verweisung keine Rolle.
Fehler 4: Nacht- und Notdienste nicht erwähnen
Notdienste gehören zum Beruf, aber sie sind aus Versicherersicht ein Thema: unterbrochener Schlafrhythmus, Alleinarbeit, gelegentlich schwierige Kundschaft mitten in der Nacht. Manche Versicherer fragen danach, andere nicht.
Wichtig ist weniger der Beitrag als die Vollständigkeit Ihrer Tätigkeitsbeschreibung. Wenn Notdienste ein fester Teil Ihres Berufs sind, gehören sie hinein – sonst diskutieren Sie im Leistungsfall darüber, was Ihr Beruf eigentlich umfasste.
Fehler 5: Die Rente am Angestelltengehalt bemessen, obwohl die Übernahme geplant ist
Zwischen dem Gehalt eines angestellten Apothekers und dem Einkommen eines Inhabers liegen Welten. Wer mit 2.000 Euro Monatsrente startet und fünf Jahre später eine Apotheke übernimmt, ist plötzlich massiv unterversichert – und hat womöglich einen Kredit laufen, der weiterbedient werden will.
Die Nachversicherungsgarantie löst das: das Recht, die Rente ohne erneute Gesundheitsprüfung zu erhöhen. Gute Tarife nennen Existenzgründung ausdrücklich als Anlass. Beim Abschluss kostet das nichts, nachrüsten lässt es sich nicht.
Fehler 6: Warten, bis das Approbationszeugnis da ist
„Ich mache das, wenn ich approbiert bin." Verständlich, aber teuer. Der Beitrag richtet sich nach dem Eintrittsalter und bleibt über die gesamte Laufzeit auf diesem Niveau.
Der zweite Grund wiegt schwerer: Das Pharmaziestudium und besonders das praktische Jahr fordern. Wer in dieser Zeit wegen Erschöpfung oder Rückenbeschwerden zum Arzt geht, hat einen ganz normalen Vorgang – aber einen, der später angegeben werden muss. Gute Tarife versichern Studierende bereits mit der angestrebten pharmazeutischen Tätigkeit als Lebensstellung.
Sie beraten täglich zur Vorbeugung. Für Ihre Arbeitskraft gibt es auch eine.
Sie erklären in der Offizin jeden Tag, warum man etwas einnimmt, bevor es schlimm wird. Warum die Blutdruckwerte kontrolliert gehören, obwohl sich niemand krank fühlt. Warum die Impfung im Herbst sinnvoll ist und nicht im Januar.
Bei der eigenen Arbeitskraft gilt derselbe Satz, den Sie Ihren Kunden sagen: Der richtige Zeitpunkt ist, bevor etwas passiert.
Versicherbarkeit ist kein Charakterzug, sondern ein Zustand. Und der endet leise.
Ein Facharzttermin wegen Rückenschmerzen. Drei Gespräche nach einer schwierigen Phase. Ein auffälliger Wert bei der Vorsorge. Alles harmlos, alles behandelbar. Und alles genug, damit ein Risikoprüfer künftig einen Ausschluss setzt, einen Zuschlag verlangt oder ablehnt. Solange nichts in Ihrer Akte steht, haben Sie die freie Auswahl unter allen Anbietern. Danach entscheidet der Markt, ob er Sie will.
Rechnen wir kurz, worum es geht. Eine Apothekerin, die mit 26 einsteigt und bis 67 arbeitet, verdient über ihr Berufsleben – ohne Übernahme, ohne Selbstständigkeit, konservativ gerechnet – deutlich über zwei Millionen Euro. Als Inhaberin liegt sie darüber. Das ist das größte Vermögen, das Sie je besitzen werden, und es steht auf keinem Konto. Es existiert nur, solange Sie arbeiten können.
Ihre Apotheke ist versichert. Die Betriebsunterbrechung ist es vermutlich auch. Für die Person, ohne die der Laden rechtlich gar nicht öffnen darf, gibt es oft nichts.
Solange Sie gesund sind: Beratung anfragen →Woran Apotheker wirklich scheitern – die typischen BU-Ursachen
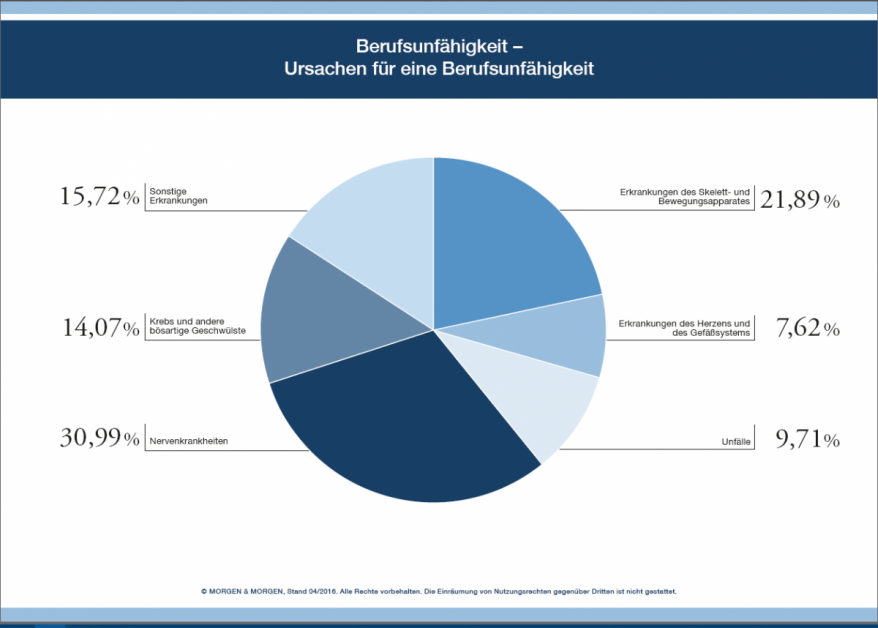
Der Apothekerberuf gilt als sicher – gesundheitlich ist er es nicht automatisch. Aus unserer Beratungspraxis und den Ursachenstatistiken sind es vor allem diese vier Felder:
Kontaktekzeme und Allergien gegen Arbeitsstoffe sind ein Klassiker in Rezeptur und Labor – und können die Arbeit in der Offizin unmöglich machen, ohne dass Sie „krank genug" fürs Versorgungswerk wären.
Stehberuf mit langen Schichten: Erkrankungen des Bewegungsapparats gehören branchenübergreifend zu den häufigsten BU-Ursachen – auch hinter dem HV-Tisch.
Personalverantwortung, Notdienste, wirtschaftlicher Druck auf die Apotheke: Psychische Erkrankungen sind heute die häufigste BU-Ursache überhaupt – und in guten Tarifen mitversichert.
Einige Versicherer erstrecken ihre Infektionsklausel auch auf Apotheker. Prüfenswert, wenn Sie regelmäßig in Rezeptur, Labor oder mit direktem Patientenkontakt arbeiten.
Was kostet die BU für Apotheker – und wovon hängt es ab?
Die gute Nachricht zuerst: Approbierte Apotheker werden von vielen Versicherern in gute akademische Berufsgruppen eingestuft. Als Größenordnung: Für eine 28-jährige Apothekerin mit 2.500 Euro versicherter Monatsrente liegen Beispielwerte häufig bei rund 75 bis 110 Euro monatlich – vorbehaltlich Gesundheitsprüfung, Alter, Hobbys und Tätigkeitsprofil. Entscheidend ist dabei weniger der Titel als die tatsächliche Tätigkeit:
Angestellte Apotheker
Beratung, Abgabe, Rezeptur – meist solide Einstufung. Wichtig: Verzicht auf abstrakte Verweisung, sonst droht im Ernstfall der Verweis auf „irgendeine" pharmazeutische Verwaltungstätigkeit.
Filialleiter
Personalverantwortung kann die Einstufung verbessern. Und: Der Karrieresprung zur Leitung ist der klassische Moment für die Nachversicherungsgarantie – Rente rauf ohne neue Gesundheitsprüfung.
Apothekeninhaber
Achtung Umorganisationsklausel: Versicherer können prüfen, ob sich Ihr Betrieb so umbauen lässt, dass Sie weiterarbeiten. Gute Tarife verzichten darauf oder setzen klare Grenzen. Betriebskosten der Apotheke separat absichern – das leistet keine BU.
Und falls Sie sich fragen, ob der Weg über uns die Sache teurer macht: nein. Die Abschlusskosten stecken in jedem Vertrag – die Prämie ist bei uns, beim Versicherer direkt und auf jedem Portal identisch. Unsere Berater arbeiten auf Festgehalt ohne Provisionsanreiz. Der Unterschied liegt nicht im Preis, sondern in der Einstufung, den Klauseln und der Antragsvorbereitung.
Der richtige Zeitpunkt: vom Pharmaziestudium bis zur eigenen Apotheke
Pharmaziestudium & PJ – der ideale Einstieg
Niedrigster Beitrag, meist kurze Gesundheitshistorie. Der Beitrag friert auf jungem Niveau ein und begleitet Sie 35+ Jahre. Wer hier klug abschließt, spart über die Laufzeit vier- bis fünfstellig.
Approbation & erste Anstellung – jetzt wird es dringend
Mit dem ersten Gehalt beginnt die Versorgungswerk-Pflicht – und damit oft die trügerische Sicherheit. Jetzt die private BU mit 2.000–3.000 Euro Rente aufsetzen, mit Nachversicherungsgarantien für alles, was kommt.
Filialleitung oder Fachapotheker – Vertrag mitwachsen lassen
Mehr Verantwortung, mehr Einkommen – Ihre BU-Rente sollte Schritt halten. Über die Nachversicherungsgarantie geht das ohne neue Gesundheitsprüfung, solange Sie die Fristen einhalten.
Übernahme oder Neugründung – die Inhaber-Prüfung
Spätestens jetzt gehören Umorganisationsklausel, Rentenhöhe (80 % vom Netto, ohne Versorgungswerk-Anrechnung) und die Absicherung der Betriebskosten auf den Prüfstand.
Heuschnupfen, Hautthemen, Physiotherapie – vieles davon ist lösbar, wenn man es richtig angeht. Testen Sie Ihre Situation vorab in unserem anonymen Diagnose-Tool, oder lassen Sie uns direkt eine anonyme Risikovoranfrage bei mehreren Versicherern stellen – ohne dass Ihr Name fällt.
„Das vergleiche ich selbst online" – warum das bei der BU nach hinten losgeht
Als Apotheker sind Sie Naturwissenschaftler – Sie können Bedingungswerke lesen, keine Frage. Nur: Beim Direktabschluss sparen Sie keinen Cent, die Prämien sind überall gleich. Sie verzichten nur auf das, was man erst aus tausenden Anträgen weiß:
Die dokumentierte Salbe gegen das Handekzem, der Heuschnupfen aus der Studienzeit – Kleinigkeiten in den Gesundheitsfragen entscheiden Jahre später über Leistung oder Rücktritt des Versicherers. Der Antrag ist der Moment der Wahrheit, nicht der Leistungsfall.
Wer auf eigene Faust beantragt und abgelehnt wird, muss das künftig bei jedem Versicherer angeben. Die anonyme Voranfrage – Versicherungsmaklern vorbehalten – klärt vorher risikofrei, wer Sie zu welchen Bedingungen nimmt.
Bei höheren Renten kann die Aufteilung auf zwei Versicherer strategisch klug sein – für spätere Aufstockungen oder unterschiedliche Klauselstärken. Solche Überlegungen zeigt Ihnen kein Vergleichsportal.
Approbation, Filialleitung, eigene Apotheke: Ob Ihr Vertrag ohne neue Gesundheitsprüfung mitwächst, entscheiden Garantien, die Sie heute wählen. Später ist später zu spät.
Das sagen unsere Mandanten
4,89 von 5 · 893 Bewertungen · 100 % Empfehlungen · ProvenExpert „Sehr gut"
Was Sie aus der Beratung konkret mitnehmen
Kein Verkaufsgespräch – ein Ergebnis. Rechnen Sie mit 60–90 Minuten, online oder in Karlsruhe:
Haben Sie bereits einen guten Vertrag, sagen wir Ihnen das ehrlich – dann behalten Sie ihn. Kein Wechselzwang, kein Abschlussdruck, keine Mehrkosten beim Beitrag. Unsere Berater arbeiten auf Festgehalt.
Kunde werden geht auch ohne Wechsel
Der häufigste Grund, warum Menschen sich nicht bei uns melden: Sie haben bereits eine Berufsunfähigkeitsversicherung und nehmen an, ein Gespräch laufe zwangsläufig auf einen Neuabschluss hinaus. Das ist nicht so, und es wäre auch kein guter Rat.
Als Versicherungsmakler übernehmen wir Ihren bestehenden Vertrag einfach in die Betreuung. Ohne Kündigung, ohne neue Gesundheitsprüfung, ohne Mehrkosten.
Sie bleiben bei Ihrem Versicherer und bei Ihren Konditionen. Was sich ändert, ist die Betreuung: Ab dann haben Sie jemanden, der den Vertrag kennt, bei Änderungen erreichbar ist und im Leistungsfall auf Ihrer Seite steht. Die Courtage, die bisher der bisherige Vermittler bekommt, geht dann an uns. Für Sie kostet das keinen Cent extra, Ihr Beitrag bleibt exakt gleich.
Ihr Vertrag ist gut, Sie brauchen nur jemanden, der ihn betreut. Wir übernehmen ihn per Maklermandat, Sie ändern sonst nichts.
Wir sehen uns Bedingungen, Rentenhöhe und die hinterlegte Tätigkeit an. Bei Apothekern besonders auf die Umorganisationsregelung, wenn eine Übernahme im Raum steht. Das Ergebnis bekommen Sie schriftlich, auch wenn es lautet: alles in Ordnung.
Häufig passt der Vertrag im Kern, nur die Einstellung stimmt nicht mehr: zu niedrige Rente, veraltete Tätigkeit, ungenutzte Nachversicherungsgarantie. Das lässt sich meist im Bestand regeln.
Bei Verträgen, die älter als sechs Jahre sind, haben sich die Bedingungen am Markt oft spürbar verbessert. Ein Wechsel kommt aber erst infrage, wenn der neue Vertrag wirklich besser ist und angenommen wurde. Der alte bleibt bis dahin bestehen.
Diese Reihenfolge ist uns wichtig: erst prüfen, dann entscheiden. Wer zuerst kündigt und dann schaut, steht im schlimmsten Fall ohne Schutz da, weil sich die Gesundheit seit dem ersten Abschluss verändert hat. Das passiert öfter, als man denkt.
Bevor Sie anfragen: Das hier beantwortet die meisten Fragen vorab
Eine BU-Beratung ist kein Verkaufstermin, sondern Arbeit an Ihrer Akte. Damit Sie vorher wissen, worauf Sie sich einlassen, haben wir jeden Schritt aufgeschrieben.
Wie läuft das bei uns ab?
Vom ersten Kontakt bis zur Police, ohne Überraschungen.
- So beraten wir zur BUDer komplette Ablauf, von der ersten Anfrage bis zur Police
- Die Gesundheitsprüfung Schritt für SchrittWas der Versicherer prüft und wie lange das dauert
- Die größten Fehler bei VoranfragenAus der Praxis: Was schiefgeht, bevor der Antrag überhaupt läuft
Was, wenn schon etwas in der Akte steht?
In der Offizin sammeln sich über die Jahre typische Themen: Rücken und Nacken vom Stehen, Verspannungen von der Haltung an der Rezeptur, dazu Kontaktallergien aus der Herstellung.
- BU trotz RückenbeschwerdenAcht Stunden Stehen hinterlassen Spuren – versicherbar bleibt es trotzdem
- BU trotz VerspannungenMeist unproblematisch, wenn der letzte Eintrag lange genug her ist
- BU trotz AllergieStoffkontakt in der Rezeptur, Pollen, Lebensmittel – und Asthma als Sonderfall
- Alle Diagnosen im ÜberblickUnser Ratgeber zur BU trotz Vorerkrankung
Woran erkenne ich einen guten Tarif?
Die Kriterien, auf die wir bei jedem Vergleich schauen.
- Die beste BU: worauf es ankommtWelche Kriterien wirklich zählen und welche nur im Prospekt gut aussehen
- Gute und schlechte AusschlüsseNicht jeder Ausschluss ist ein Problem. Manche sind es sehr wohl
- BU-VergleichsrechnerErste Orientierung zu Beiträgen, bevor wir ins Detail gehen
Bernd erklärt im Video
Wenn Sie sich vorab ein Bild machen möchten: In drei Minuten sehen Sie, wie wir konkret vorgehen – von der ersten Anfrage bis zum Vertragsangebot.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen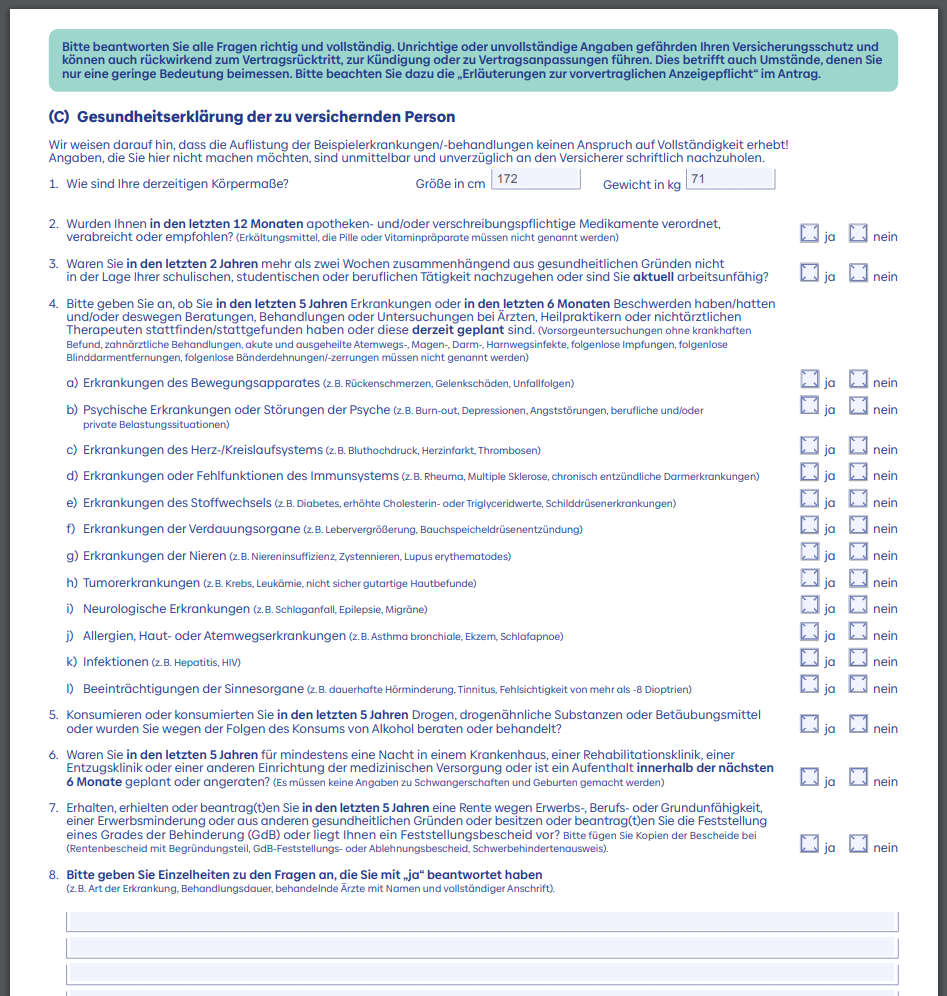
Der wichtigste Satz vorweg: Nichts von dem, was Sie uns erzählen, geht ohne Ihre Freigabe an einen Versicherer. Die anonyme Voranfrage klärt Ihre Chancen, bevor irgendwo Ihr Name auftaucht. Das ist der Grund, warum wir so hartnäckig auf die Reihenfolge achten.
Warum die Testsieger-Note wenig über Ihren Vertrag sagt
Tarifnoten bewerten den Durchschnittsfall. Ihre Approbation, die Leitungspflicht und der Umgang mit Zytostatika kommen darin nicht vor.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenDiese BU-Tarife können wir miteinander vergleichen
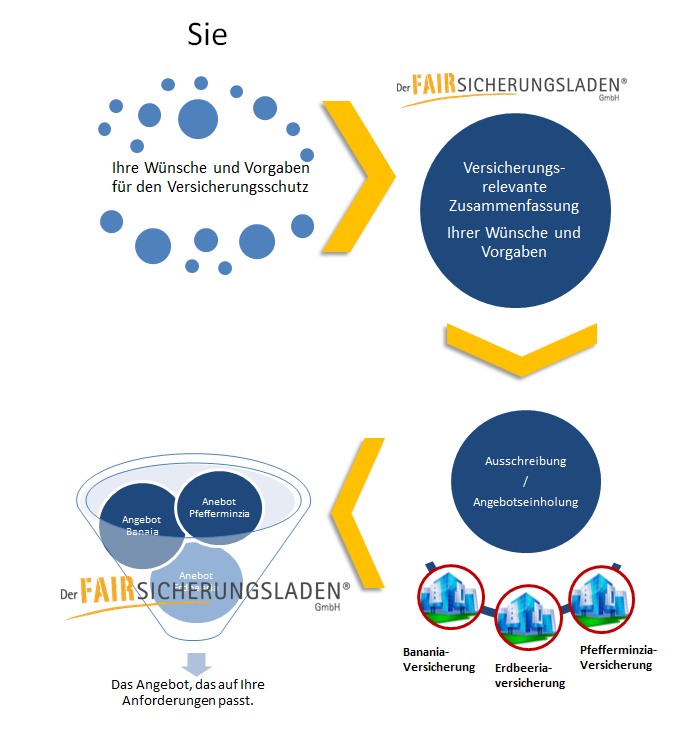
Damit „anbieterunabhängig" nicht nur ein Wort bleibt, hier die Gesellschaften, die wir in der Beratung tatsächlich gegenüberstellen können:
- Allianz Lebensversicherung AG
- Alte Leipziger Lebensversicherung a.G.
- AXA Lebensversicherung AG
- Barmenia Lebensversicherung AG
- Basler Lebensversicherung AG
- Canada Life
- Concordia oeco Lebensversicherung AG
- Condor Lebensversicherung AG
- Continentale Lebensversicherung AG
- Delta Direkt (Risikolebensversicherung)
- Deutsche Beamtenversicherung AG
- Die Bayerische
- Dialog Lebensversicherungs-AG
- DLV Lebensversicherung AG (Risikolebensversicherung)
- Europa Lebensversicherung AG *
- ERGO Lebensversicherung AG
- Gothaer Lebensversicherung AG
- Hannoversche Lebensversicherung AG *
- Hanse Merkur Lebensversicherung AG
- HDI Lebensversicherung AG
- InterRisk Lebensversicherung AG
- Klinikrente
- Lebensversicherung von 1871 a.G. München
- Metallrente
- Nürnberger Lebensversicherung AG
- Standard Life plc
- Signal Iduna
- Stuttgarter Lebensversicherung a.G.
- Swiss Life AG
- Universa Lebensversicherung a.G.
- Volkswohl Bund Lebensversicherung a.G.
- Württembergische Lebensversicherung AG
- WWK
- Zurich Deutscher Herold Lebensversicherung AG
* Europa und Hannoversche nur bei Courtagezahlung durch den Kunden.
Wir vergleichen diese mit umfangreichen Leistungsgegenüberstellungen und erläutern Ihnen die Tarifunterschiede, fragen Sie uns gerne.
Erst lesen, dann reden – auch das geht
Manche Fragen klärt man schneller allein am Schreibtisch als im Gespräch. In unserer Ratgeber-Bibliothek liegen über 50 PDFs bereit, unter anderem zu den fünf häufigsten Fehlern beim BU-Abschluss und zum Berufseinstieg nach dem Studium.
Ratgeber ansehen →BU-Beratung für Apotheker anfragen
Schildern Sie uns kurz Ihre Situation – Studium, angestellt, Filialleitung oder eigene Apotheke. Wir melden uns in der Regel innerhalb eines Werktags mit einem Terminvorschlag.
Häufige Fragen von Apothekern zur BU
In den allermeisten Fällen nein. Die Apothekerversorgung leistet erst bei vollständiger, dauerhafter Aufgabe jeder pharmazeutischen Tätigkeit – meist inklusive Rückgabe der Approbation. Wer „nur" seinen konkreten Job nicht mehr ausüben kann, geht leer aus. Die private BU leistet bereits ab 50 % im zuletzt ausgeübten Beruf.
Als Größenordnung: Für 28-Jährige mit 2.500 Euro BU-Rente liegen Beispielwerte oft bei rund 75–110 Euro monatlich – vorbehaltlich Gesundheitsprüfung, Alter und Tätigkeitsprofil. Approbierte Apotheker erreichen bei vielen Versicherern gute akademische Berufsgruppen; die genaue Einstufung holen wir im Vergleich heraus.
Häufig ja – aber nicht über einen unvorbereiteten Online-Antrag. Kontaktekzeme und Allergien werden von Versicherern sehr unterschiedlich bewertet. Über die anonyme Risikovoranfrage klären wir vorab, wer Sie zu welchen Bedingungen annimmt – ohne dass eine Ablehnung aktenkundig wird. Testen Sie Ihre Situation gern zuerst im anonymen Diagnose-Tool.
Auf die Umorganisationsklausel: Versicherer können prüfen, ob sich der Betrieb so umorganisieren lässt, dass Sie weiterarbeiten könnten. Gute Tarife verzichten für Akademiker darauf oder setzen klare Grenzen. Und: Die laufenden Kosten Ihrer Apotheke sichert keine BU – das ist ein separater Baustein, den wir mitprüfen.
So früh wie möglich – ideal im Pharmaziestudium oder zur Approbation. Was dabei zu beachten ist, steht im Ratgeber zur BU für Studenten. Ansonsten gilt: Der Beitrag friert auf jungem Niveau ein, und mit Nachversicherungsgarantien wächst der Vertrag bei Filialleitung oder Apothekenübernahme ohne neue Gesundheitsprüfung mit.
Nein. Die Abschlusskosten sind in jedem Vertrag eingepreist – die Prämie ist überall identisch. Unsere Berater arbeiten auf Festgehalt ohne Provisionsanreiz. Der Unterschied liegt in Einstufung, Klauseln und Antragsvorbereitung, nicht im Preis.
Nur vorübergehend. Das Apothekengesetz verpflichtet Sie zur persönlichen Leitung Ihrer Apotheke in eigener Verantwortung; eine Vertretung ist zeitlich begrenzt und genehmigungsbedürftig. Für die BU ist das entscheidend: Ihre Umorganisationsmöglichkeiten sind rechtlich beschränkt, und der Vertrag sollte das berücksichtigen. Manche Versicherer verzichten bei akademischen Freiberuflern ganz auf die Umorganisationsprüfung.
Sie erlaubt dem Versicherer, Sie auf einen anderen Beruf zu verweisen, den Sie theoretisch noch ausüben könnten. Für Apotheker ist das heikel: Wer nicht mehr in der Offizin stehen kann, gilt schnell als einsetzbar in Industrie, Behörde oder Krankenhausapotheke. Ob es solche Stellen gibt und was sie zahlen, spielt dabei keine Rolle. Mit Verzicht auf abstrakte Verweisung zählt nur Ihr zuletzt ausgeübter Beruf.
Wenn sie zu Ihrem Beruf gehören: ja. Nicht jeder Versicherer fragt danach, aber die Tätigkeitsbeschreibung sollte vollständig sein. Im Leistungsfall wird geprüft, was Ihr Beruf tatsächlich umfasste – Lücken in der Beschreibung führen dort zu Diskussionen.
Es ist der günstigste Zeitpunkt. Der Beitrag richtet sich nach dem Eintrittsalter und bleibt über die gesamte Laufzeit auf diesem Niveau. Wichtiger noch: Versicherbarkeit ist kein Dauerzustand. Ein Facharzttermin, drei Therapiesitzungen oder ein auffälliger Vorsorgewert genügen, damit ein Risikoprüfer künftig Ausschlüsse setzt oder Zuschläge verlangt.
Ihr Einkommen und Ihr Risiko ändern sich grundlegend, Ihre Rente sollte mitziehen. Gute Tarife nennen die Existenzgründung ausdrücklich als Anlass für eine Nachversicherung ohne erneute Gesundheitsprüfung. Zusätzlich gehört die berufsrechtliche Leitungspflicht dann in die Unterlagen – und ein Blick auf die Umorganisationsregelung.
Ja, das ist sogar der häufigere Fall. Als Versicherungsmakler übernehmen wir Ihren bestehenden Vertrag per Maklermandat in die Betreuung – ohne Kündigung, ohne neue Gesundheitsprüfung und ohne Mehrkosten. Ihr Beitrag bleibt exakt gleich, die Courtage wechselt lediglich vom bisherigen Vermittler zu uns. Anschließend prüfen wir Bedingungen, Rentenhöhe und die hinterlegte Tätigkeit. Oft passt der Vertrag im Kern und muss nur nachjustiert werden. Ein Wechsel kommt nur infrage, wenn ein neuer Vertrag wirklich besser ist und angenommen wurde – der alte bleibt bis dahin bestehen.
Weiterlesen & ausprobieren
🧭 Für Heilberufe
🩺 Gesundheit & Voranfrage
🧮 Rechner & Vertiefung
Das Kapitel, das die meisten überspringen
Als Apothekerin oder Apotheker bekommen Sie überall Finanztipps. Was fehlt, ist jemand, der Ihnen die Reihenfolge erklärt. Genau dafür hat Bernd Krause den Finanzplaner für Akademiker geschrieben, und das Kapitel zur Berufsunfähigkeit beginnt mit einem Bild, das hängen bleibt:
„Stellen Sie sich vor, im Keller Ihres Hauses steht ein Geldautomat. Würden Sie den versichern? Was wäre, wenn er kein Geld mehr ausspucken würde? Ihr eigener Geldautomat sind Sie."
Der Finanzplaner für Akademiker, Kapitel Top-3-Versicherungen nach der UniRechnen Sie einmal nach: Bruttoeinkommen mal zwölf, mal die Jahre bis 67. Setzen Sie sich vielleicht hin, bevor Sie auf „Ergebnis" drücken.
Zum Buch: Der Finanzplaner für Akademiker →Verlassen Sie sich nicht auf eine Rente, die praktisch nie gezahlt wird
Ein Termin, 60–90 Minuten, und Sie wissen: wie groß Ihre echte Lücke ist, welche Versicherer Sie zu welchen Bedingungen nehmen und was Sie das kostet. Unverbindlich, ohne Abschlussdruck, zum gleichen Beitrag wie überall.