
BU für Ärzte & Zahnärzte: Weniger als 1 % der Mediziner erhalten je eine BU-Rente vom Versorgungswerk
Das Versorgungswerk leistet erst bei 100 % dauerhafter Berufsunfähigkeit – und nach vollständiger Rückgabe der Approbation. Wer noch eingeschränkt arbeiten kann, bekommt nichts. Infektionsklausel, Umorganisation bei Niederlassung, PJ-Vorbehandlungen: Wir zeigen die 6 Fehler, die Ärzte beim Abschluss machen – und wie Sie sie vermeiden.

Versorgungswerk vs. private BU – die wahre Lücke
Ärzte und Zahnärzte sind über die berufsständischen Versorgungswerke gegen Berufsunfähigkeit pflichtversichert. Auf dem Papier ein guter Schutz – in der Praxis dramatisch eng:
(Quellen: Versorgungswerke Ärzte/Zahnärzte, Deutsche Aktuarvereinigung)
Die Diskrepanz zwischen weniger als 1 % VW-Leistungsfällen und einem statistischen BU-Risiko von 20–25 % ist kein Zufall. Sie zeigt: Das Versorgungswerk erkennt BU nach eng gefassten, satzungsbestimmten Kriterien an. Wer dauerhaft, vollständig und nach Rückgabe der Approbation berufsunfähig ist, hat Chancen – alle anderen stehen leer aus.
Praxisbeispiel aus der Rechtsprechung
Ein Zahnarzt, der wegen einer Erkrankung nicht mehr am Behandlungsstuhl arbeiten konnte, erhielt vom Versorgungswerk trotzdem keine BU-Leistung. Die Begründung des Gerichts: Er könne theoretisch noch andere zahnärztliche Tätigkeiten (Gutachten, Verwaltung) ausüben. Bei einer privaten BU mit Verzicht auf abstrakte Verweisung hätte er Leistung bekommen – der zuletzt ausgeübte Beruf wäre maßgeblich gewesen.
Außerdem haben manche Versorgungswerke bereits Kürzungen von 5 % und mehr vorgenommen, weil die Renditen sinken und es weniger Einzahler gibt. Berufseinsteiger:innen haben oft sehr geringe oder gar keine VW-Absicherung. Die Folge: Eine ergänzende private BU ist für Mediziner:innen nicht optional – sie ist Pflicht.
Die 6 häufigsten Fehler von Mediziner:innen bei der BU-Versicherung
Diese Punkte kennt kein Finanztest-Ranking. Sie kommen aus Beratungsgesprächen mit Studenten, PJlern, Assistenzärzten, Fachärzten und Niedergelassenen – und aus den Leistungsfällen, wo es eng wurde.
Fehler 1: „Das Versorgungswerk sichert mich ab" – die gefährlichste Fehlannahme
Das Versorgungswerk leistet BU-Rente nur bei dauerhafter, vollständiger Berufsunfähigkeit. Dauerhaft heißt: in der Regel auf nicht absehbare Zeit. Vollständig heißt: Sie können keinerlei ärztliche Tätigkeit mehr ausüben – auch nicht als Gutachter, in der Lehre oder Verwaltung. Und Sie müssen die Approbation zurückgeben.
Ein Chirurg mit Handtremor, der nicht mehr operieren kann, aber theoretisch noch als medizinischer Berater oder Gutachter arbeiten könnte? Erhält vom Versorgungswerk keine Leistung. Ein Zahnarzt mit Bandscheibenvorfall, der nicht mehr am Behandlungsstuhl sitzen kann? Wird auf andere zahnärztliche Tätigkeiten verwiesen. Die private BU mit Verzicht auf abstrakte Verweisung leistet in beiden Fällen – ab 50 %.
Weitere Schwächen des VW: Wartezeiten bis zu 5 Jahren bei manchen Werken. Renten oft nur 2.000–3.500 € – für Fachärzte und Niedergelassene massiv zu wenig. Satzungen können geändert werden (Kürzungen) – ohne Ihre Zustimmung.
Fehler 2: Infektionsklausel falsch oder gar nicht gewählt
Für Ärzte und Zahnärzte ist die Infektionsklausel praktisch nicht verhandelbar. Sie sorgt dafür, dass Sie BU-Leistungen erhalten, wenn Sie aufgrund einer berufsbedingten Infektion (HIV, Hepatitis B/C, MRSA, Tuberkulose) oder eines behördlichen Tätigkeitsverbots nach dem Infektionsschutzgesetz Ihren Beruf nicht ausüben dürfen – auch wenn Sie gesundheitlich noch könnten.
Achtung: Nicht jede Infektionsklausel ist gleich gut. Viele namhafte Versicherer schreiben Einschränkungen rein („nur bei gesetzlichen Vorschriften", „nur bei mindestens 50 % Tätigkeitsverbot"). Echte Klauseln greifen ohne diese Hürden. Die Auswahl der richtigen Infektionsklausel gehört zum Pflichtprogramm jeder Mediziner-BU.
Fehler 3: Behandlungen aus PJ, Examen oder Promotion verschweigen
Die Medizinerausbildung ist hart – besonders das Hammerexamen, das PJ und die Promotionsphase. Viele Mediziner:innen suchen in diesen Phasen kurzzeitig Hilfe: drei Gespräche beim Psychotherapeuten, eine kurzzeitige Antidepressiva-Verschreibung, Schlafmittel. Das ist menschlich – aber im BU-Antrag angabepflichtig.
Wer diese Behandlungen verschweigt – weil sie als „nicht ernst" gewertet werden – riskiert im Leistungsfall eine Anzeigepflichtverletzung. Der Versicherer kann vom Vertrag zurücktreten. Bei psychischen Themen liegt der Abfragezeitraum bei 5 Jahren.
Was helfen kann: Sorgfältige Aufbereitung der Gesundheitsangaben vor dem Antrag – gemeinsam mit einem auf BU spezialisierten Makler. Anonyme Voranfragen klären, welcher Versicherer mit welchen Angaben wie umgeht. Nicht jeder Versicherer bewertet gleich.
Fehler 4: Umorganisationsklausel bei Niederlassung übersehen
Wer eine eigene Praxis führt, steht im BU-Leistungsfall vor einer zusätzlichen Hürde: Versicherer prüfen, ob die Praxis umorganisiert werden könnte, sodass die BU des Inhabers wirtschaftlich überbrückbar ist (andere übernehmen die Arbeit). Wenn ja, verweigert der Versicherer ggf. die Leistung.
Besonders kritisch wird das ab einer Praxisgröße von etwa 5 Mitarbeitenden. Manche Versicherer verzichten bei niedergelassenen Akademikern grundsätzlich auf die Umorganisationsprüfung (z. B. Condor seit April 2024 für Freiberufler). Andere prüfen, wenn der Gewinn nicht unter 80 % des Vorjahres-Niveaus fällt.
Fehler 5: Praxisausfall und BU verwechseln
Niedergelassene Ärzte und Zahnärzte brauchen zwei Bausteine, nicht einen: Die BU sichert Ihren Lebensunterhalt im Fall der eigenen Berufsunfähigkeit. Die Praxisausfallversicherung deckt die laufenden Kosten der Praxis (Miete, Personal, Gerätekosten) bei Krankheit, Unfall oder Quarantäne ab.
Beides ist nicht dasselbe – beides schützt unterschiedliche Risiken. Wer nur eine BU hat, muss bei Krankheit die Praxis aus eigener Tasche weiterfinanzieren, bis der BU-Leistungsfall anerkannt ist (oft 6+ Monate). Wer nur Praxisausfall hat, hat im echten BU-Fall keine Einkommensabsicherung.
Fehler 6: BU-Rente zu niedrig, weil das Versorgungswerk einkalkuliert wurde
Viele Mediziner:innen sichern sich eine BU-Rente von 2.000 oder 2.500 € ab – in der Annahme, das Versorgungswerk zahle ja zusätzlich. Das ist aus zwei Gründen ein Fehler:
- Das Versorgungswerk zahlt wie beschrieben in der Praxis kaum – die 2.500 € wären dann Ihre gesamte BU-Absicherung.
- Selbst wenn das Versorgungswerk zahlt: Typische VW-BU-Rente liegt bei 2.000–3.500 € monatlich. Für einen Facharzt oder Niedergelassenen mit Einkommen von 100.000 €+ jährlich reicht das nicht aus, um den Lebensstandard zu halten.
Empfehlung: Mindestens 80 % des aktuellen Nettoeinkommens privat absichern – ohne Einrechnung der VW-Rente. Für Assistenzärzte typischerweise 2.500–3.500 €, für Fachärzte und Niedergelassene 4.000–6.000 € oder mehr.
Was Berufsunfähigkeit für Ihr Vermögen bedeutet – eine ehrliche Rechnung
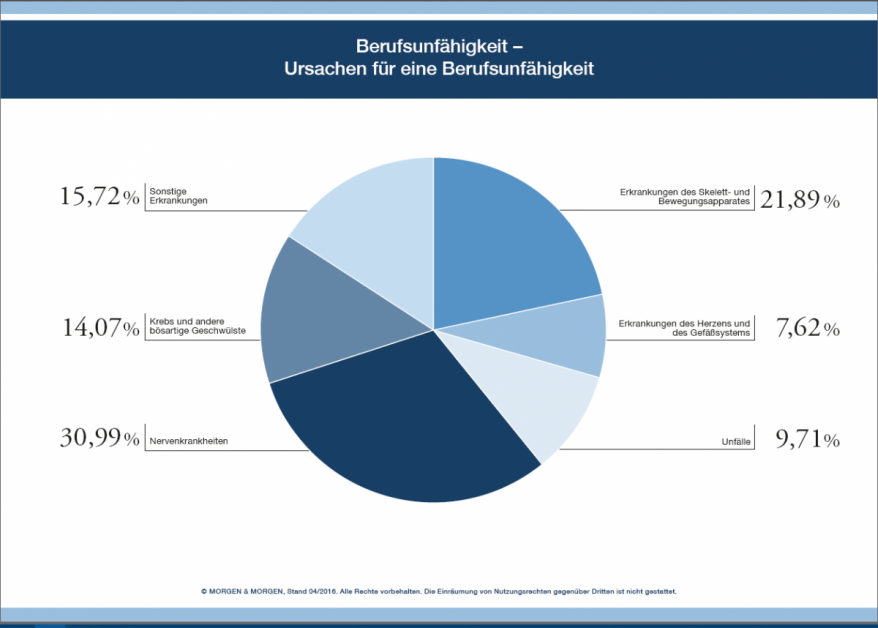
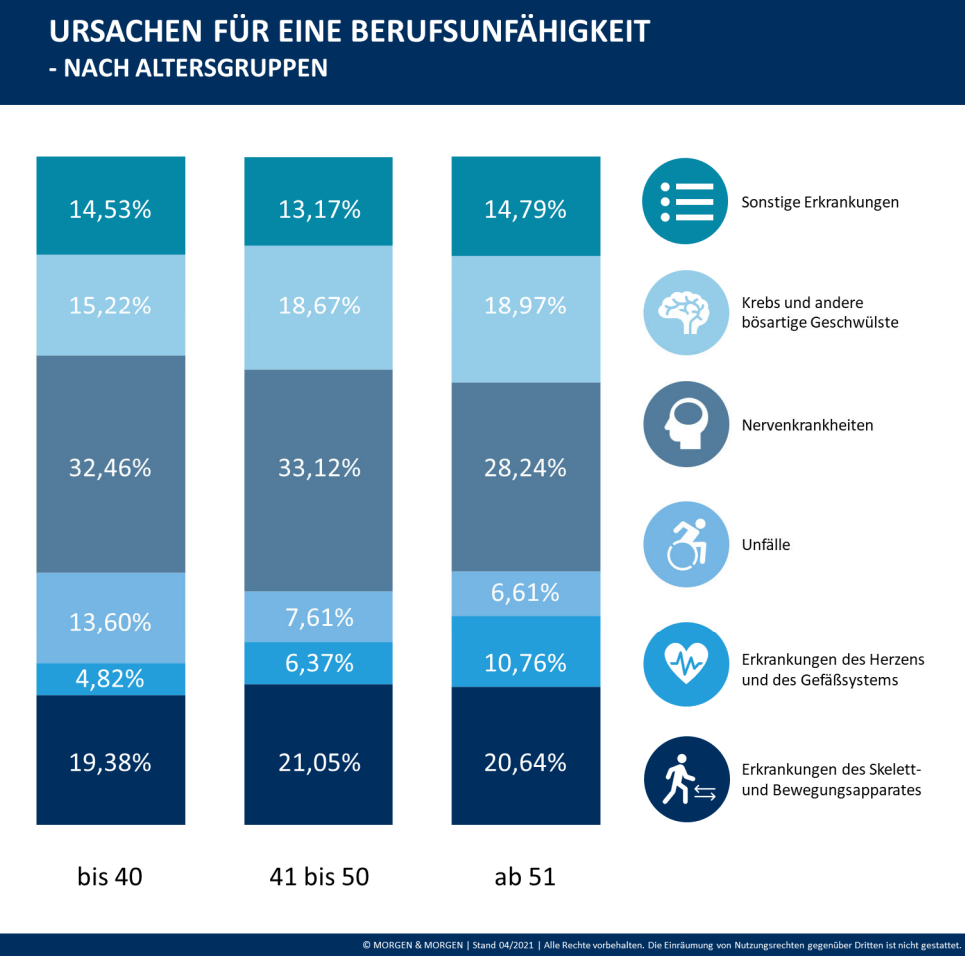
Reden wir kurz über Geld, bevor wir über Tarife reden. Unfälle verursachen nur rund 10 Prozent aller Berufsunfähigkeitsfälle. Den Rest machen Krankheiten aus, angeführt von Nervenkrankheiten mit gut 31 Prozent und Erkrankungen des Skelett- und Bewegungsapparats mit knapp 22 Prozent – die Vorstellung „mir passiert schon nichts, ich bin vorsichtig" hilft also wenig. Und das Deutsche Ärzteblatt beziffert die Zahl der Ärztinnen und Ärzte, die wegen Berufsunfähigkeit nicht mehr medizinisch tätig sind, auf rund 2.684 Personen. Das sind keine Exoten. Das sind Kolleginnen und Kollegen.
Ein 30-jähriger Assistenzarzt verliert durch gesundheitliche Einschränkungen dauerhaft nur 500 Euro Monatseinkommen – nicht einmal ein Totalausfall. Um diese Kaufkraft bis zum 67. Lebensjahr aus eigener Tasche zu ersetzen, bräuchte er rund 303.000 Euro Nettovermögen.
Jetzt rechnen Sie das auf ein echtes Facharztgehalt hoch. Bei 4.000–6.000 Euro Netto, die im Ernstfall wegfallen, reden wir über Millionenbeträge – Summen, die kein Versorgungswerk und kein Erspartes auffängt. Genau diese Lücke schließt die private BU.
Was kostet die BU für Ärzte und Zahnärzte im Monat?
Pauschal lässt sich das nicht seriös beziffern – aber wir können Ihnen realistische Größenordnungen nennen. Die folgenden Beispielwerte gelten für 28-Jährige mit 2.500 Euro versicherter BU-Monatsrente:
| Fachrichtung | Monatsbeitrag (ca.) |
|---|---|
| Allgemeinmediziner | 75–90 € |
| Kinderarzt | 80–100 € |
| Anästhesist | 85–105 € |
| Orthopäde | 90–110 € |
| Zahnarzt | 95–115 € |
| Chirurg | 100–125 € |
Beispielwerte, vorbehaltlich Gesundheitsprüfung, Alter, Hobbys und Raucherstatus. Je nach akademischem Abschluss und Tätigkeitsprofil sind auch günstigere Prämien möglich – genau hier setzt unsere Einstufungs-Arbeit an.
Wichtig für die Einordnung: Die Prämie hängt nicht an Ihrem Titel, sondern an Ihrer tatsächlich ausgeübten Tätigkeit – selbst behandelnd oder verwaltend, mit oder ohne OP-Anteil, Klinik oder Praxis. Zwei Fachärzte gleichen Alters können deshalb völlig unterschiedliche Angebote bekommen. Und weil wir über 40 Versicherer und Tarifvarianten vergleichen, kostet Sie die Beratung dabei keinen Cent mehr: Kein Tarif wird durch uns teurer als beim Versicherer direkt.
Steuerlich absetzbar – ein oft übersehener Nebeneffekt
BU-Beiträge können Sie steuerlich geltend machen: als Angestellter im Rahmen der sonstigen Vorsorgeaufwendungen, als niedergelassener Arzt je nach Konstellation auch anders gestaltbar. Wie viel das in Ihrer Situation tatsächlich bringt, gehört in die Beratung (und im Zweifel zu Ihrem Steuerberater) – aber es macht die oben genannten Beiträge netto noch einmal ein Stück kleiner.
Warum Sie die BU als Arzt nicht „mal eben online" abschließen sollten
Sie sind es gewohnt, sich in komplexe Themen einzuarbeiten – das respektieren wir, und ehrlich gesagt: Gut vorbereitete Mandanten sind uns die liebsten. Aber beim Direktabschluss über ein Portal sparen Sie keinen einzigen Euro (die Abschlusskosten stecken in jedem Vertrag), Sie verzichten nur auf das, was den Unterschied macht. Vier Dinge, die man erst weiß, wenn man täglich BU-Anträge begleitet:
Eine vergessene Physiotherapie, eine Beratung beim Hausarzt in der Examenszeit – Kleinigkeiten in den Gesundheitsfragen entscheiden Jahre später über Leistung oder Leistungsverweigerung. Der Antrag ist der Moment, in dem Ihre BU gewonnen oder verloren wird.
Bei hohen Absicherungssummen kann es strategisch klug sein, die Rente auf zwei Verträge bei verschiedenen Versicherern zu verteilen – etwa für spätere Anpassungen oder unterschiedliche Klauselstärken. Solche Überlegungen zeigt Ihnen kein Online-Rechner.
Assistenzarzt, Facharzt, Oberarzt, eigene Praxis: Ihr Einkommen wird steigen. Ob Ihr Vertrag ohne neue Gesundheitsprüfung mitwächst, entscheiden Nachversicherungsgarantien und Karriereklauseln, die Sie heute festlegen – nicht später.
Wer auf eigene Faust beantragt und abgelehnt wird, muss diese Ablehnung künftig überall angeben. Die anonyme Voranfrage – die nur Versicherungsmaklern offensteht – klärt vorher risikofrei, welcher Versicherer Sie zu welchen Bedingungen nimmt.
Viele Ärzte haben in Studium oder Assistenzzeit „irgendetwas" abgeschlossen – oft über Uni-Stände oder Ärzte-Finanzvertriebe. Ob Infektionsklausel, Verweisungsverzicht und Rentenhöhe wirklich passen, prüfen wir ergebnisoffen. Manchmal ist die ehrliche Antwort: „Behalten Sie Ihren Vertrag." Auch das sagen wir Ihnen.
BU nach Karrierephase: Vom Medizinstudium bis zur Niederlassung
Medizinstudium
Niedrigster Beitrag, kaum Vorerkrankungen, Beruf „Student Medizin" mit Absicherung des angestrebten Arztberufs als Lebensstellung. Mehr dazu im Ratgeber zur BU für Studenten. Wer jetzt abschließt, friert den Beitrag für 35+ Jahre auf niedrigem Niveau ein.
PJ / Hammerexamen
Wer in dieser Phase Behandlungen wegen Examensstress hatte, muss diese angeben. Anonyme Voranfragen helfen, das Bild zu klären. Sonderaktionen mit vereinfachten Gesundheitsfragen oft im PJ noch zugelassen.
Assistenzarzt
Erstes festes Gehalt, Versorgungswerk-Pflichtversicherung läuft an. BU-Rente mindestens 2.500–3.500 € einplanen, mit Nachversicherungsgarantie für Facharztzeit und Niederlassung.
Facharzt
Einkommen deutlich gestiegen, BU wahrscheinlich nicht. Nachversicherungsgarantie nutzen. Infektionsklausel auf aktuelle Tätigkeit prüfen (besonders bei Chirurgen, Anästhesisten, Notaufnahme).
Niederlassung
Praxisinhaber:innen brauchen Tarife ohne Umorganisationspflicht für Akademiker oder mit klarer 80%-Gewinn-Schwelle. Ergänzend: Praxisausfallversicherung für die Praxiskosten.
Welche ärztliche Tätigkeit haben Sie?
Ärzt:innen umfassen sehr unterschiedliche Berufsbilder – mit unterschiedlichen BU-Anforderungen.
🏥 Klinikarzt (angestellt)
Umorganisationsklausel kein Thema. Fokus auf Infektionsklausel, Rentenhöhe und Nachversicherungsgarantie für spätere Karriereschritte (Oberarzt, Chefarzt, Niederlassung).
🏢 Niedergelassen (Praxis)
Umorganisationsklausel besonders kritisch prüfen. Praxisgröße und Tätigkeitsverteilung bestimmen, ob Versicherer prüfen. Rentenhöhe an Einkommen anpassen. Praxisausfall ergänzen.
🦷 Zahnarzt / Zahnärztin
Wirbelsäule und Hände sind Top-BU-Ursachen. Abstrakte Verweisung zwingend ausgeschlossen, sonst Verweisung auf Verwaltungstätigkeit. Infektionsklausel relevant.
🔪 Chirurg / Operateur
Hände sind alles. Sehfunktion, Feinmotorik. Echte BU-Klauseln, die auch bei Tremor, Sehminderung oder Bandscheibenproblemen greifen, sind zwingend.
💉 Anästhesist / Intensivmediziner
Hohes Infektionsrisiko, hohe psychische Belastung. Infektionsklausel mit HIV-/Hepatitis-Regelung. Bereitschaftsdienste, Schichtarbeit beachten.
🏛️ Verbeamteter Arzt (z. B. Amtsarzt)
Echte Dienstunfähigkeitsklausel ist Pflicht – nicht nur normale BU.
Beraterinnen und Berater im Festgehalt – nicht auf Provision.
Bei uns verdient die Beratung nicht mehr, weil ein Vertrag größer wird. Wir empfehlen, was zu Ihnen passt als Arzt oder Zahnarzt – nicht, was uns füttert. #besserberaten
Bernd Krause – Geschäftsführer, Der Fairsicherungsladen GmbH
Seit 1983 berät Der Fairsicherungsladen Akademiker:innen und verkammerte Berufe in BU, PKV und Altersvorsorge – heute geführt von Bernd Krause. Focus Top 300 Versicherungsmakler. Autor des Finanzplaners für Akademiker. 200+ YouTube-Videos zu Versicherungs- und Finanzthemen.
So funktioniert unsere BU-Beratung – in 4 Schritten
Anfrage stellen
Sie melden sich über das Kontaktformular oder telefonisch. Wir rufen zurück, klären offene Fragen und vereinbaren einen Termin.
Berufsfragebogen + Gesundheitsdaten
Wir nutzen einen Berufsfragebogen, der speziell auf Ihre Tätigkeit zugeschnitten ist. Parallel arbeiten wir Ihre Gesundheitsdaten der letzten 5 Jahre ambulant / 10 Jahre stationär auf.
Anonyme Risikovoranfrage
Wenn nötig, stellen wir bei mehreren Versicherern eine völlig anonyme Voranfrage – ohne Speicherung in Wagnisdateien.
Vergleich, Empfehlung, Abschluss
Wir vergleichen über 30 Tarife mit neutralen Vergleichsrechnern, erklären die Unterschiede – Sie entscheiden ohne Abschlussdruck. Den vollständigen Ablauf haben wir im Ratgeber zur BU-Beratung aufgeschrieben.
Onlineberatung deutschlandweit – seit 2015
Wir bieten Onlineberatung zur BU bereits seit 2015 sehr erfolgreich an – über 10 Jahre Routine, hunderte Beratungen deutschlandweit. Sie sehen unseren Monitor und sprechen mit uns Face-to-Face. Keine Installation, kein Datenrisiko. Sie benötigen lediglich PC, Tablet oder Handy mit Internet, Mikrofon und Kamera (optional). Mehr zur Onlineberatung hier.
Kunde werden geht auch ohne Wechsel
Der häufigste Grund, warum Menschen sich nicht bei uns melden: Sie haben bereits eine Berufsunfähigkeitsversicherung und nehmen an, ein Gespräch laufe zwangsläufig auf einen Neuabschluss hinaus. Das ist nicht so, und es wäre auch kein guter Rat.
Als Versicherungsmakler übernehmen wir Ihren bestehenden Vertrag einfach in die Betreuung. Ohne Kündigung, ohne neue Gesundheitsprüfung, ohne Mehrkosten.
Sie bleiben bei Ihrem Versicherer und bei Ihren Konditionen. Was sich ändert, ist die Betreuung: Ab dann haben Sie jemanden, der den Vertrag kennt, bei Änderungen erreichbar ist und im Leistungsfall auf Ihrer Seite steht. Die Courtage, die bisher der bisherige Vermittler bekommt, geht dann an uns. Für Sie kostet das keinen Cent extra, Ihr Beitrag bleibt exakt gleich.
Ihr Vertrag ist gut, Sie brauchen nur jemanden, der ihn betreut. Wir übernehmen ihn per Maklermandat, Sie ändern sonst nichts.
Wir sehen uns Bedingungen, Rentenhöhe und die hinterlegte Tätigkeit an. Bei Medizinern schauen wir besonders auf die Infektionsklausel und den Verweisungsverzicht. Das Ergebnis bekommen Sie schriftlich, auch wenn es lautet: alles in Ordnung.
Häufig passt der Vertrag im Kern, nur die Einstellung stimmt nicht mehr: zu niedrige Rente, veraltete Tätigkeit, ungenutzte Nachversicherungsgarantie. Das lässt sich meist im Bestand regeln.
Bei Verträgen, die älter als sechs Jahre sind, haben sich die Bedingungen am Markt oft spürbar verbessert. Ein Wechsel kommt aber erst infrage, wenn der neue Vertrag wirklich besser ist und angenommen wurde. Der alte bleibt bis dahin bestehen.
Diese Reihenfolge ist uns wichtig: erst prüfen, dann entscheiden. Wer zuerst kündigt und dann schaut, steht im schlimmsten Fall ohne Schutz da, weil sich die Gesundheit seit dem ersten Abschluss verändert hat. Das passiert öfter, als man denkt.
Bevor Sie anfragen: Das hier beantwortet die meisten Fragen vorab
Eine BU-Beratung ist kein Verkaufstermin, sondern Arbeit an Ihrer Akte. Damit Sie vorher wissen, worauf Sie sich einlassen, haben wir jeden Schritt aufgeschrieben.
Wie läuft das bei uns ab?
Vom ersten Kontakt bis zur Police, ohne Überraschungen.
- So beraten wir zur BUDer komplette Ablauf, von der ersten Anfrage bis zur Police
- Die Gesundheitsprüfung Schritt für SchrittWas der Versicherer prüft und wie lange das dauert
- Die größten Fehler bei VoranfragenAus der Praxis: Was schiefgeht, bevor der Antrag überhaupt läuft
Was, wenn schon etwas in der Akte steht?
Bei Medizinern stehen drei Themen besonders oft in der Akte: der Rücken vom Behandlungsstuhl oder OP-Tisch, Sehnenscheidenentzündungen von der Feinmotorik und Kontaktallergien gegen Latex oder Desinfektionsmittel.
- BU trotz RückenbeschwerdenBei Zahnärzten und Chirurgen die häufigste Ursache überhaupt
- BU trotz SehnenscheidenentzündungFür ärztliche Tätigkeit deutlich kritischer bewertet als für Bürojobs
- BU trotz AllergieLatex, Desinfektionsmittel, Inhaltsstoffe – und was bei Asthma gilt
- Alle Diagnosen im ÜberblickUnser Ratgeber zur BU trotz Vorerkrankung
Woran erkenne ich einen guten Tarif?
Die Kriterien, auf die wir bei jedem Vergleich schauen.
- Die beste BU: worauf es ankommtWelche Kriterien wirklich zählen und welche nur im Prospekt gut aussehen
- Gute und schlechte AusschlüsseNicht jeder Ausschluss ist ein Problem. Manche sind es sehr wohl
- BU-VergleichsrechnerErste Orientierung zu Beiträgen, bevor wir ins Detail gehen
Bernd erklärt im Video
Wenn Sie sich vorab ein Bild machen möchten: In drei Minuten sehen Sie, wie wir konkret vorgehen – von der ersten Anfrage bis zum Vertragsangebot.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen
Der wichtigste Satz vorweg: Nichts von dem, was Sie uns erzählen, geht ohne Ihre Freigabe an einen Versicherer. Die anonyme Voranfrage klärt Ihre Chancen, bevor irgendwo Ihr Name auftaucht. Das ist der Grund, warum wir so hartnäckig auf die Reihenfolge achten.
Testsieger-Listen sind kein Ersatz für Ihren Vertrag
Ein Tarif kann in einem Test hervorragend abschneiden und für Sie trotzdem der falsche sein – weil Infektionsklausel und Umorganisation bei Medizinern über die Leistung entscheiden, nicht die Gesamtnote.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenDiese BU-Tarife können wir miteinander vergleichen
Damit „anbieterunabhängig" nicht nur ein Wort bleibt, hier die Gesellschaften, die wir in der Beratung tatsächlich gegenüberstellen können:
- Allianz Lebensversicherung AG
- Alte Leipziger Lebensversicherung a.G.
- AXA Lebensversicherung AG
- Barmenia Lebensversicherung AG
- Basler Lebensversicherung AG
- Canada Life
- Concordia oeco Lebensversicherung AG
- Condor Lebensversicherung AG
- Continentale Lebensversicherung AG
- Delta Direkt (Risikolebensversicherung)
- Deutsche Beamtenversicherung AG
- Die Bayerische
- Dialog Lebensversicherungs-AG
- DLV Lebensversicherung AG (Risikolebensversicherung)
- Europa Lebensversicherung AG *
- ERGO Lebensversicherung AG
- Gothaer Lebensversicherung AG
- Hannoversche Lebensversicherung AG *
- Hanse Merkur Lebensversicherung AG
- HDI Lebensversicherung AG
- InterRisk Lebensversicherung AG
- Klinikrente
- Lebensversicherung von 1871 a.G. München
- Metallrente
- Nürnberger Lebensversicherung AG
- Standard Life plc
- Signal Iduna
- Stuttgarter Lebensversicherung a.G.
- Swiss Life AG
- Universa Lebensversicherung a.G.
- Volkswohl Bund Lebensversicherung a.G.
- Württembergische Lebensversicherung AG
- WWK
- Zurich Deutscher Herold Lebensversicherung AG
* Europa und Hannoversche nur bei Courtagezahlung durch den Kunden.
Wir vergleichen diese mit umfangreichen Leistungsgegenüberstellungen und erläutern Ihnen die Tarifunterschiede, fragen Sie uns gerne.
Lieber erst selbst nachlesen? Können Sie haben.
Nicht jeder will als Erstes ein Gespräch. Wenn Sie sich zuerst in Ruhe einlesen möchten, finden Sie in unserer Ratgeber-Bibliothek über 50 PDF-Ratgeber – darunter die fünf Punkte, an denen BU-Verträge am häufigsten scheitern, und einen eigenen Ratgeber für Berufsstarter in der Medizin.
Zu den Ratgebern →BU-Beratung für Ärzte und Zahnärzte anfragen
Schildern Sie kurz Ihre Situation – Studium, PJ, Assistenzzeit, Facharzt oder eigene Praxis. Wir melden uns in der Regel innerhalb eines Werktages mit einem Terminvorschlag.
Lieber direkt sprechen? 0721 358 369 · oder per E-Mail an anfrage@fair-ka.de
Häufige Fragen von Ärzten und Zahnärzten zur BU
Versorgungswerke der Ärzte- und Zahnärztekammern leisten BU-Rente nur bei 100 % dauerhafter Berufsunfähigkeit und nach vollständiger Rückgabe der Approbation. Wer noch eingeschränkt arbeiten kann (Gutachten, Lehre, Verwaltung), bekommt nichts. Statistisch erhalten weniger als 1 % der Ärzte je eine VW-BU-Rente, obwohl jeder Vierte berufsunfähig wird. Die private BU leistet schon ab 50 % BU.
Ja, zwingend. Die Infektionsklausel sorgt dafür, dass Sie BU-Leistungen bekommen, wenn Sie aufgrund einer berufsbedingten Infektion (HIV, Hepatitis B/C, MRSA) oder eines behördlichen Tätigkeitsverbots nach Infektionsschutzgesetz Ihren Beruf nicht ausüben dürfen – auch wenn Sie gesundheitlich noch könnten. Achten Sie auf eine echte Klausel ohne Mindestgrad-Anforderung oder gesetzliche Vorschrifts-Auslöser.
Ja, bei den meisten Versicherern. Der Abfragezeitraum bei ambulanten Behandlungen liegt bei 5 Jahren, bei psychischen Themen ebenfalls 5 Jahre. Wer im PJ oder im Studium wegen Examensstress, Burnout-Symptomen oder Schlafproblemen beim Arzt war, muss das angeben – sonst Anzeigepflichtverletzung. Über anonyme Voranfragen klären wir, welcher Versicherer mit welchen Diagnosen wie umgeht.
Sehr großen Sinn. Sie sind jung, meist ohne Vorerkrankungen, und der Beitrag ist auf Jahrzehnte hinaus eingefroren. Wer bis zur Facharztzeit wartet, hat oft schon Vorbehandlungen aus PJ oder Examensstress – das führt zu Zuschlägen oder Ablehnung. Zusätzlich sichern Sie Nachversicherungsgarantien für Facharztzeit und Niederlassung.
Erstens: Die Umorganisationsklausel kann bei Praxisinhabern den Leistungsfall verzögern oder verhindern. Zweitens: BU-Rente an das gestiegene Einkommen anpassen. Drittens: Praxisausfallversicherung ergänzen – die deckt laufende Kosten der Praxis bei Krankheit, die BU deckt nur Ihren Lebensunterhalt.
Mit der richtigen Klausel ja, ohne nein. Ein Urteil zeigt es deutlich: Ein Zahnarzt, der nicht mehr am Behandlungsstuhl arbeiten konnte, bekam vom Versorgungswerk keine Leistung – er könne theoretisch noch andere zahnärztliche Tätigkeiten ausüben. Eine private BU mit Verzicht auf abstrakte Verweisung leistet dagegen, wenn der konkret zuletzt ausgeübte Beruf zu mehr als 50 % nicht mehr möglich ist.
Faustregel 60–80 % des Nettoeinkommens. Für Assistenzärzte 2.500–3.500 €, für Fachärzte und Niedergelassene oft 4.000–6.000 €. Ab 2.500 € fordern Versicherer ärztliche Untersuchungen. Die Rente darf 80 % des Nettoeinkommens nicht übersteigen.
Keine Mehrkosten. Kein Tarif wird durch unsere Beratung einen Cent teurer als beim Direktabschluss. Berater im Festgehalt – wir verdienen nicht mehr, weil ein Vertrag größer wird.
Als Größenordnung (28 Jahre, 2.500 € BU-Rente): Allgemeinmediziner ca. 75–90 €, Zahnärzte ca. 95–115 €, Chirurgen ca. 100–125 € im Monat – vorbehaltlich Gesundheitsprüfung, Alter und Tätigkeitsprofil. Entscheidend ist die Einstufung nach tatsächlicher Tätigkeit.
Ja, grundsätzlich im Rahmen der sonstigen Vorsorgeaufwendungen – bei Niedergelassenen je nach Konstellation auch anders gestaltbar. Den konkreten Effekt klären wir in der Beratung bzw. Ihr Steuerberater.
Bei hohen Absicherungssummen kann die Aufteilung auf zwei Versicherer strategisch sinnvoll sein – etwa für flexible Anpassungen, unterschiedliche Klauselstärken oder spätere Aufstockungen. Das ist eine Einzelfallentscheidung.
Ja – sofern sie nicht als ausgeschlossene Vorerkrankung im Vertrag stehen. Behandlungen aus PJ- oder Examenszeiten sind angabepflichtig; deshalb gehört das Thema in die vertrauliche Vorbereitung mit anonymer Voranfrage.
Ja, das ist sogar der häufigere Fall. Als Versicherungsmakler übernehmen wir Ihren bestehenden Vertrag per Maklermandat in die Betreuung – ohne Kündigung, ohne neue Gesundheitsprüfung und ohne Mehrkosten. Ihr Beitrag bleibt exakt gleich, die Courtage wechselt lediglich vom bisherigen Vermittler zu uns. Anschließend prüfen wir Bedingungen, Rentenhöhe und die hinterlegte Tätigkeit. Oft passt der Vertrag im Kern und muss nur nachjustiert werden. Ein Wechsel kommt nur infrage, wenn ein neuer Vertrag wirklich besser ist und angenommen wurde – der alte bleibt bis dahin bestehen.
Weiterführende Informationen
Das Kapitel, das die meisten überspringen
Als Ärztin oder Arzt bekommen Sie überall Finanztipps. Was fehlt, ist jemand, der Ihnen die Reihenfolge erklärt. Genau dafür hat Bernd Krause den Finanzplaner für Akademiker geschrieben, und das Kapitel zur Berufsunfähigkeit beginnt mit einem Bild, das hängen bleibt:
„Stellen Sie sich vor, im Keller Ihres Hauses steht ein Geldautomat. Würden Sie den versichern? Was wäre, wenn er kein Geld mehr ausspucken würde? Ihr eigener Geldautomat sind Sie."
Der Finanzplaner für Akademiker, Kapitel Top-3-Versicherungen nach der UniRechnen Sie einmal nach, was Ihre Arbeitskraft wert ist: Bruttoeinkommen mal zwölf, mal die Jahre bis 67. Setzen Sie sich vielleicht hin, bevor Sie auf „Ergebnis" drücken.
Zum Buch: Der Finanzplaner für Akademiker →Schützen Sie Ihre Arbeitskraft – mit einer Beratung, die Ihre ärztliche Karriere kennt
Kein Strukturvertrieb. Kein Druck. Kein Provisionsinteresse. Nur das, was für Ihre konkrete Situation als Mediziner:in passt – anbieterübergreifend, klar und von Mensch zu Mensch. #besserberaten
Jetzt BU-Beratung anfragen →