PKV für Richter und Staatsanwälte Beihilfe, Tarifwahl und der Weg vom Referendariat
Beihilfe ist Ländersache. Ein PKV-Tarif, der für NRW gut ist, passt nicht automatisch zu Bayern. Hier steht, worauf Richter und Staatsanwälte bei der Tarifwahl achten sollten, was die PKV kostet und wie der Weg vom Referendariat in die PKV abläuft.
Seit 1983 in Karlsruhe | Festgehalt statt Provision | Deutschlandweit online
Bekannt aus

Sind Sie hier richtig? Diese Seite erklärt die PKV für Richter und Staatsanwälte und den Weg dorthin. Für die anderen Fragen:
- Der Überblick für die Justiz: PKV für Richter und Staatsanwälte
- PKV oder GKV bei der Ernennung: Warum Richter von der PKV profitieren
- Ein Angebot liegt schon vor: PKV-Tarif als Richter prüfen
Von Bernd Krause, Geschäftsführer und Vorsorgespezialist bei Der Fairsicherungsladen GmbH, Autor von „Der Finanzplaner für Akademiker"
Richter und Staatsanwälte sind fast immer privat krankenversichert, mit Beihilfe vom Dienstherrn. Welche PKV dazu passt, hängt vom Bundesland, vom Familienstand und vom Gesundheitszustand ab. Weiter unten steht außerdem, wie der Weg vom Rechtsreferendariat bis zum Richter auf Probe abläuft.
Private Krankenversicherung für Richter und Staatsanwälte, planbare Beiträge und klare Leistungen. Anbieterunabhängige Beratung beim Fairsicherungsladen.
Die richtige private Krankenversicherung
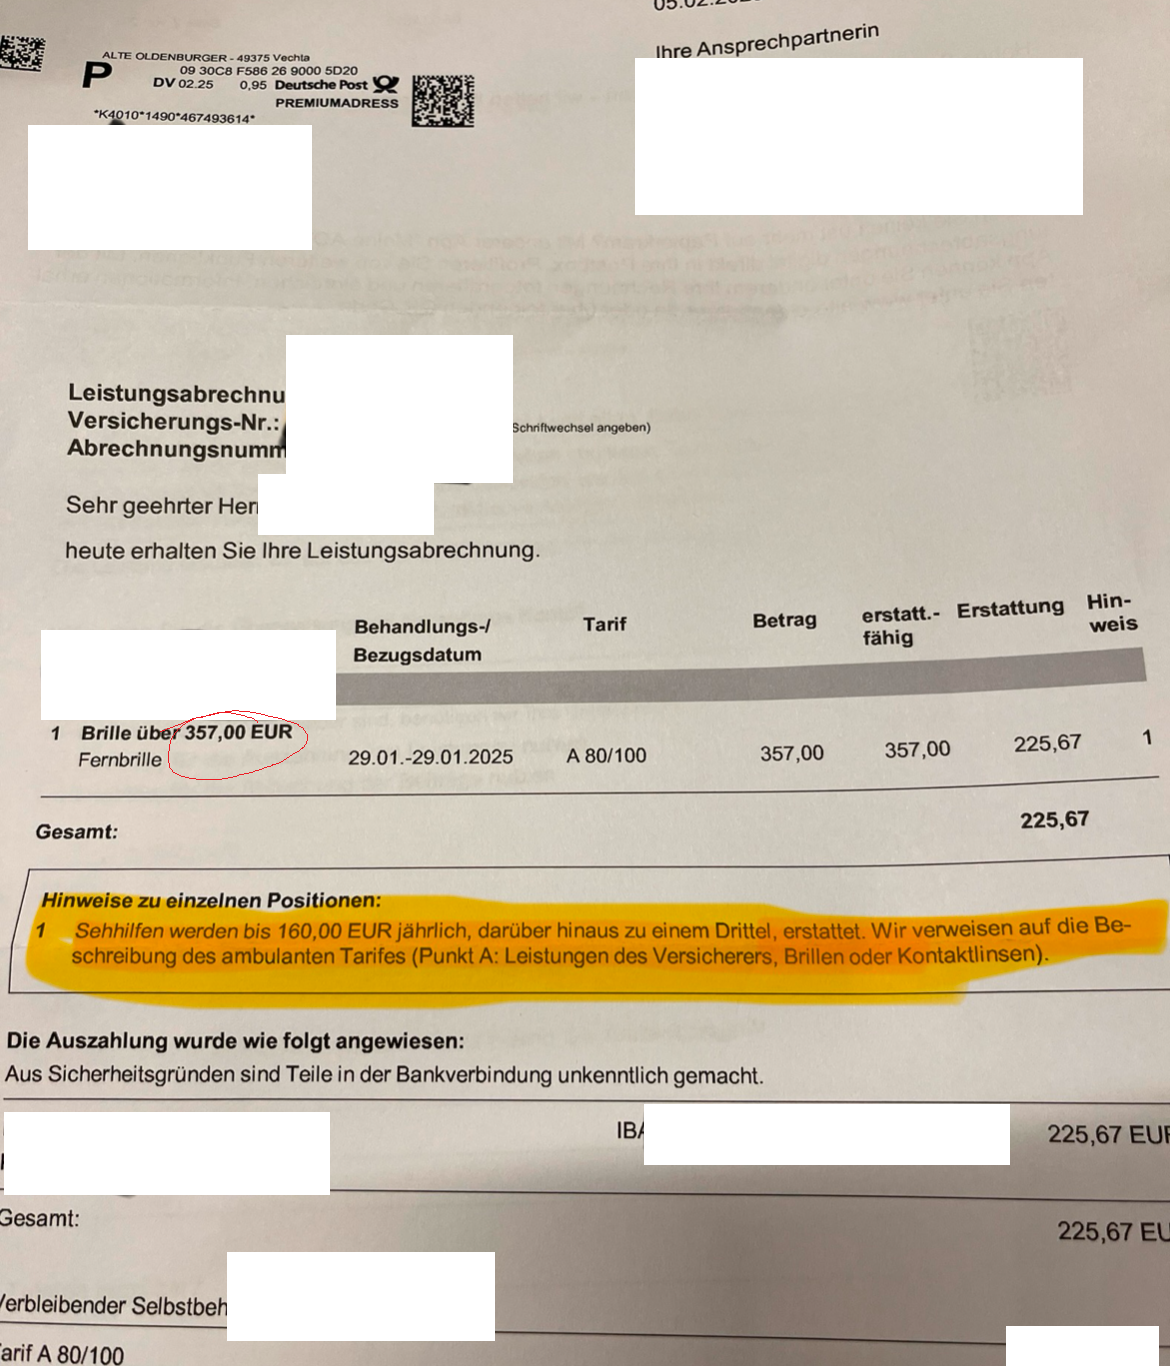
Als Richter oder Staatsanwalt die richtige private Krankenversicherung zu finden ist nicht ganz leicht, da es sich um einen inhomogenen Markt handelt. Zum einen unterscheiden sich die Tarife der Versicherer teils erheblich, zum anderen hat man je nach Bundesland einen anderen Versicherungsbedarf im Umfang, weil die Beihilfe je nach Land Leistungseinschränkungen hat. Insbesondere bei Brillen und Zahnleistungen, aber auch im Krankenhaus. Ein PKV-Tarif, der für NRW gut ist, passt schlichtweg nicht zu Bayern.
Und auch die Unterschiede der Beihilfesätze in den Ländern und je nach Familiensituation sind zu berücksichtigen.
Testsieger PKV für Beamte
Das ist auch der Grund, warum die diversen Tests von PKV-Tarifen für Beamte (insbesondere für Richter und Staatsanwälte. Bei der PKV für Professoren übrigens genauso.), die ganz allgemein gehalten sind, oft einfach nicht passen. Beihilfe ist Ländersache. Der schönste Testsieger hilft nicht, wenn er nicht zur Beihilfeordnung Ihres Dienstherrn passt und Sie dann auf Eigenanteilen sitzen bleiben. Oder Tarifbausteine zur Ergänzung vergessen werden. Das lässt sich vermeiden. Aus fachlicher Sicht also: "....es kommt drauf an..." 😉
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenBeihilfe ist Ländersache: warum der PKV-Tarif zum Dienstherrn passen muss.
Verbraucherschutz ist uns sehr wichtig, weswegen wir zu vielen Themen öffentlich informieren. Besuchen Sie uns doch mal auf Facebook, Instagram und YouTube! Oder hier zum Versicherungsblog.
Wie sind Richter und Staatsanwälte krankenversichert?
Richter und Staatsanwälte wechseln in den meisten Fällen in die private Krankenversicherung. Zusammen mit der Beihilfe ergibt sich mit der privaten Krankenversicherung ein reines Kostenerstattungsprinzip.
Beihilfe für Richter und Staatsanwälte
Fangen wir vorne an: die Beihilfeordnungen der Länder sind unterschiedlich aufgestellt. Die Beihilfe erstattet dem Beamten je nach Versorgungsquote zwischen 50-80% von anfallenden Rechnungen, die bei Arztbesuchen entstehen.
PKV für Richter und Staatsanwälte
Als Privatpatient ist man gegenüber den Ärzten erstmal Selbstzahler , und holt sich dann seine Erstattung bei der Beihilfe und, sofern versichert, bei der privaten Krankenversicherung.
Während die Länder bei Hilfen zumindest unter die Bundesbeihilfeverordnung gegliedert sind und vereinzelte Abweichungen haben, unterliegen die privaten Krankenversicherungen dem reinen Vertragsrecht. Entsprechend sind sie frei gestaltbar, das Preis- und Leistungsverhältnis ist also sehr unterschiedlich und wenn man nicht aufpasst auch schlechter als gesetzlich krankenversichert.
„In einer privaten Krankenversicherung können die schlechtesten Leistungen überhaupt drin sein; wenn du über 18 Jahre alt bist und den Vertrag unterschreibst, bist du dabei.“
Deshalb reicht eine Rot-Grün-Tabelle nach dem Motto „ist versichert“ oder „ist nicht versichert“ nicht. Gerade in der PKV entscheidet das Kleingedruckte. Die richtige Frage lautet also: Wie ist es versichert?
Eine gute Beihilfe-PKV muss nicht teuer sein
Trotzdem, bereits als Ausblick, eine gute PKV muss nicht teuer sein. Viel wichtiger ist, dass sie ein ausgewogenes Leistungsspektrum hat mit einer guten Prämie, gegebenenfalls auch für Familienangehörige. Und, dass der sogenannte Beihilfeergänzungstarif, der seitens der PKV die Lücken der Beihilfe aufstocken soll, nicht an eine Vorleistung der Beihilfe gekoppelt ist. Leider stehen hier namhafte Anbieter immer noch auf einem Stand von vor 30 Jahren mit ihren Tarifen.
Haben Sie Fragen oder suchen Sie eine (Online-)Beratung? Dann kontaktieren Sie uns jetzt gerne über unser Kontaktformular oder rufen Sie uns an +49 (0)721 358 369. Wir würden uns freuen Sie kennen zu lernen.
Wie viel zahlt man für private Krankenversicherung als Beamter?
Was wieviel man für die private Krankenversicherung als Beamter zahlt, hängt von verschiedenen Faktoren ab.
PKV Kalkulation
Grundsätzlich kalkuliert eine PKV nach dem Einstiegsalter und der statistischen Restlebenserwartung, weil die Kosten in medizinischer Hinsicht, die ein Mensch über seine Lebenszeit verursacht, statistisch bekannt sind.
Dementsprechend gibt es auch in der PKV, anders als in den gesetzlichen Krankenkassen, eine Gesundheitsprüfung als Einstiegshürde. Damit beurteilt die private Krankenversicherung, ob gegenüber einem Durchschnittsmenschen erhöhte Kosten in einem bestimmten Bereich zu erwarten sind. Im Zweifel kommt es zu sogenannten Risikozuschlägen und vereinzelt auch zu Ausschlüssen.
Gesundheitsangaben
Die richtige Aufbereitung der Gesundheitsangaben, und damit nicht lapidar umzugehen und einfach irgendwo einen Antrag bei einer Versicherung oder über ein Vergleichsportal zu stellen, sind das A und O. Leider erleben wir es allzu häufig, dass sich Kunden vermeintlich gesund fühlen, das Thema zu überblicken und Anträge stellen.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenWarum die saubere Aufbereitung der Gesundheitsangaben vor der Voranfrage so wichtig ist.
Manche kommen leider erst auf uns zu, wenn das Kind sprichwörtlich in den Brunnen gefallen ist. Sowohl bei der Auswahl der 2 bis 3 Wunschanbieter und dort anonyme Voranfragen zu stellen ist unser tägliches Geschäft. So helfen wir jedes Jahr über 100 Beamten in die PKV. Haben sie also bitte keine Scheu, uns im Vorfeld zu kontaktieren, auch wenn Sie eine gute Gesundheitshistorie haben.
Absicherungshöhe und Beihilfesätze
Ein weiterer die Kosten bestimmender Faktor ist die Absicherungshöhe in der Beihilfe-PKV. Je nach Land und Familienstatus greifen unterschiedliche Beihilfesätze, die die PKV adaptieren muss.
Preis-/Leistungsverhältnis der PKV für Beamte
Daneben spielt das Preis Leistungsverhältnis der PKV selbst eine Rolle. Im Prinzip basieren private Krankenversicherungen auf Mathematik und Statistik für gesundheitliche Einwertungen und Lebenserwartungen anhand von Sterbetafeln. Die gute Nachricht ist, dass eine gute PKV nicht gleich die teuerste ist, sondern der zwar inhomogene Markt gewisse Verwerfungen hat, aber auch der mittleren Preissegment bereits gute Tarife enthalten sind.
Die gesetzlichen Krankenkassen basieren mit 99% der Leistung auf dem Sozialgesetzbuch. Das ist wahrscheinlich nichts neues. Die privaten Krankenversicherer unterliegen dem reinen Vertragsrecht, mit allen vor und Nachteilen der Gestaltung und Besonderheiten.
Warum lohnt sich PKV für Beamte, Richter und Staatsanwälte?
Warum sich die PKV für Beamte, Richter und Staatsanwälte lohnt ist einfach erklärt: Wir bewegen uns betriebswirtschaftlich im sogenannten Opportunitätskosten-Geschäft. Das bedeutet, die korrekte Frage ist: welche Alternative zur Verfügung steht.
Pauschale Beihilfe bzw. Gesetzliche Krankenkasse für Beamte
Für die meisten Länder gibt es keine pauschale Beihilfe, ein Beamter müsste also auf die Richterbesoldung den vollen Krankenkassenbeitrag selbst zahlen. Das sind in der Regel bis zu 1050€ stand 2024 im Monat. Ohne, dass es einen Beitrag des Arbeitgebers, sprich Dienstherren, gibt.
Die private Krankenversicherung bewegt sich mit guten Tarifen (Stand heute) bei jungen Einsteigern Anfang 30 durchaus zwischen 250 und 450€ monatlich. Die Späteinsteiger bei Beamten Mitte bis Ende 40 immer noch unter 550€ monatlich im Beitrag bei guten Tarifen. Die PKV ist also in der Regel mehr als die Hälfte günstiger, oftmals auch trotz ein oder 2 Kindern und gegebenenfalls Ehepartner, als die gesetzliche Krankenkasse.
Vorsicht vor pauschaler Beihilfe
Was bei dem Modell der pauschalen Beihilfe gerne vernachlässigt wird ist, dass die Beiträge in der gesetzlichen Krankenkasse und die Beitragsbemessungsgrenze auch regelmäßig steigen. Auch die gesetzliche Krankenkasse hat also Beitragssteigerungen, gerade für Richter.
Außerdem erhöht sich die Beihilfe in der Pension in der Regel auf 70%, wodurch die PKV von 50 auf 30% mit entsprechender Beitragsersparnis runterfällt. Die PKV wird also für beamtete Richter sogar in der Pension deutlich günstiger, was mit der pauschalen Beihilfe nicht der Fall wäre. Das wird gerne vergessen
Die PKV ist also nach wie vor der Regelweg für Beamte, die in die PKV können.
Und im Alter? Dass die PKV im Alter wahnsinnig teuer wird, ist eine Plattitüde wie viele andere Mythen über Versicherungen. Die Frage ist: Teuer im Verhältnis wozu? Ja, die Beiträge steigen mit der Zeit, allein durch die Inflation. Gute, vernünftig kalkulierte Tarife steigen aber weniger stark als die Beiträge zur gesetzlichen Krankenkasse.
„Beamte haben in der Regel eine so hohe Pension, dass die private Krankenversicherung in Kombination mit der Beihilfe trotzdem eine Lösung ist, die ungefähr halb so viel kostet wie die Gesetzliche.“
Haben Sie Fragen oder suchen Sie eine PKV(Online-)Beratung? Dann kontaktieren Sie uns jetzt gerne über unser Kontaktformular oder rufen Sie uns an +49 (0)721 358 369. Wir würden uns freuen Sie kennen zu lernen.
Dienstunfähigkeit und Berufsunfähigkeit für Richter und Staatsanwälte bei Beamtung
Ein kleiner Exkurs noch in die Dienstunfähigkeitsversicherung für Richter und Staatsanwälte. Diese muss nicht nur von den Größenordnungen vernünftig ausgestaltet sein, sondern auch berücksichtigen, dass in den ersten 5 Jahren keine Absicherung über das Land stattfindet.
Auch nicht, wenn ich Innerhalb der ersten 5 Jahre ab erstmaligem Diensteintritt bereits die Beamtung auf Lebenszeit stattfindet. Die Qualität der Dienstunfähigkeitsversicherungen für Ihren Beruf ist sehr unterschiedlich und sollte genau betrachtet werden.
Tarifauswahl in der PKV
Neben dem Eintrittsalter in die PKV und Selbstbeteiligung entscheidet auch die Leistungen (unterschiedlich in 42 Punkten) und der individuelle Gesundheitszustand (Normalannahme, Risikozuschläge wegen Kleinigkeiten) darüber, welche Möglichkeiten einem offen stehen.
In den Onlinerechnern oder direkt beim Vertreter ist immer alles super, das beste überhaupt. Und auch die Ampel-Auswertung der Leistungen bei einschlägigen Onlinerechnern zeigt überwiegend grün. Warum auch nicht? Man will ja, dass Sie kaufen. Versicherungen sind allerdings Mathematik und Statistik, zusammen mit etwas Preis-/Leistung und ggf. Selbstbeteiligung.
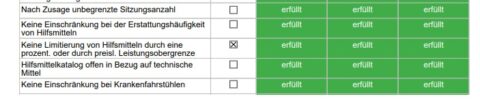
Wenn man aber mal in das tatsächliche Kleingedruckte hinter dem grünen Leistungspunkt schaut, ergibt sich ein ganz anderes Bild. "Ein Blick ins Kleingedruckte verschafft Klarheit".
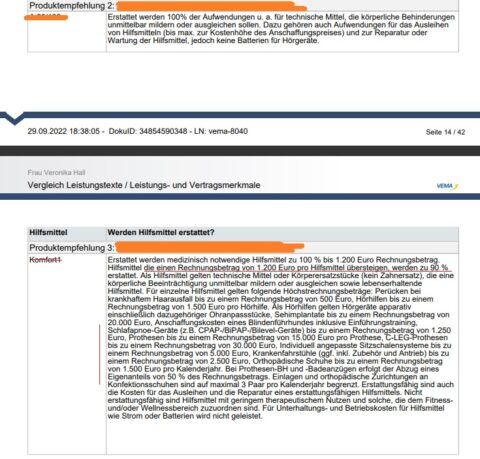
Manche Versicherer haben sogar bspw. einen Zustimmungsvorbehalt beim Kauf von Hilfsmitteln. Die Versicherung müsste also einverstanden sein, wenn sie sich ein Hilfsmittel kaufen, sonst wird es nicht erstattet. Andere Versicherungen haben das nicht.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenWarum der offene Hilfsmittelkatalog in der PKV so wichtig ist.
Wenn wir einen beliebigen Interessenten im neutralen Vergleichsrechner hinterlegen und nach allen PKV-Angeboten schauen ohne Qualitätsfilter, gibt es von vornherein ca. 290 Angebote. Alle 28 PKV-Voll-Versicherer, jeder mit verschiedenen Tarifen und Selbstbeteiligungen. Das bedeutet, jeder Versicherer hat im Durchschnitt durch Bausteinsysteme 10 Varianten. Ja, den Überblick zu bekommen ist da schwierig. Aber machbar.
Wir helfen Ihnen dabei, den richtigen Tarif für Ihren Anspruch zu finden.
Mindestanforderungen an eine Beihilfe-PKV, so wie ich sie im Buch beschreibe:
- Keine Selbstbeteiligung. Für Beamte ist das die Faustformel.
- Beitragsstabile Tarife, nachweislich so lange wie möglich rückwirkend.
- Ein wirklich offener Hilfsmittelkatalog.
- Leistungen für Anschlussheilbehandlung und Reha.
- Ein Beihilfeergänzungstarif, dessen Aufstockung im Kleingedruckten sehr offen formuliert ist.
- Rückwärts beraten: Nach der Ausbildung fallen die Rabatte weg, und manche Tarife werden dann überproportional teurer. Deshalb vom Tarif als Richter auf Lebenszeit aus denken, nicht vom günstigen Einstieg.
Ausführlicher steht das in unserem Ratgeber Die PKV: teure Fehler vermeiden (PDF, kostenlos, ohne Anmeldung).
Haben Sie Fragen oder suchen Sie eine Beratung? Dann kontaktieren Sie uns jetzt gerne über unser Kontaktformular oder rufen Sie uns an +49 (0)721 358 369. Wir würden uns freuen Sie kennen zu lernen.
Die anbieterunabhängige PKV Beratung für Richter und Staatsanwälte
Das Erstgespräch dauert ca 1,5 Stunden (online) und gliedert sich in drei Teile.
Teil 1 sind die Grundlagen der PKV, Beitragssteigerungen, Planbarkeit, Funktionsweise und worauf man achten sollte. Hier wird regelmäßig auch mit einigen Mythen aufgeräumt. Ziel ist, danach Angebote verstehen zu können.
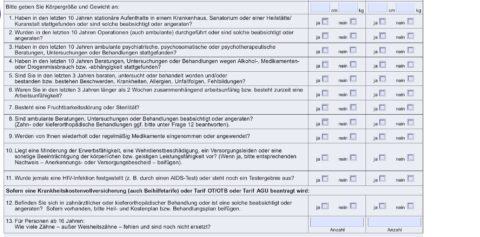
Teil 2 ist, dass wir über Gesundheit sprechen. Ihre Gesundheit in den letzten fünf Jahren. Jede „Lapalie“ kann unerwartet wichtig sein. Zur Vorbereitung bekommen Sie von uns mit der Terminbestätigung einen Fragebogen, wie auch die Versicherungen die Fragen stellen. Diesen bereiten Sie bitte ausgefüllt vor. Wir schauen dann gemeinsam, welche Detailinformationen noch notwendig sind. Bspw. Atteste oder Erklärungen. In der Regel können wir auch schon absehen, ob wir anonyme Voranfragen stellen müssen oder Zuschläge zu erwarten sind.
Teil 3 bedeutet, wir schauen gemeinsam in einen neutralen Vergleichsrechner und schauen uns einmal die Preise aller 290 Angebote in der Liste an, damit Sie einen Gesamteindruck bekommen. Dann fangen wir an aus den verschiedenen Aspekten wie Selbstbeteiligung und Leistung erste Tarife zu ermitteln und nicht nur die Versicherten Leistungen als Ampel anzuschauen, sondern auch in die Texte zu schauen. Hier werden Sie schnell die Tonalität herausfinden und verstehen, wie PKV wirklich funktioniert.
Ziel ist es, im Erstgespräch einen ersten Wurf von 3-6 möglichen Tarifen zusammen zu stellen. Diese bekommen Sie zur Durchsicht selbstverständlich zugeschickt.
Mehr zum Beratungsablauf anbieterunabhängige Beratung für Beamte? Gerne hier (klick).
Nach dem Erstgespräch die weitere Beratung
In einem zweiten, kurzen Beratungstermin werden wir dann offene Fragen klären und das Feintuning machen, sodass wirkliche Angebote entstehen. Nach dieser Beratung machen wir dann ggf. die anonyme Voranfrage bei den Top 3 Wunschangeboten zur Verifizierung. Wenn diese ein gutes Ergebnis liefert, was meist der Fall ist, gehen wir gemeinsam in das Ausfüllen des Antrags und Umsetzung der Versicherung. Wir begleiten Sie also von Anfang bis Ende, wenn Sie sich nach dem Erstgespräch für einen Wechsel entscheiden.
Haben Sie Fragen oder wünschen Sie eine Beratung? Wir würden uns freuen Sie kennen zu lernen!
Vom Rechtsreferendariat zum Proberichter
Viele Juristen haben bis zum ersten Examen eine Krankenversicherung, um die sie sich nie gekümmert haben. Über die Eltern, gesetzlich oder privat. Mit dem Referendariat ändert sich das, und zwar anders als bei Lehramtsanwärtern: Rechtsreferendare sind in fast allen Ländern keine Beamten mehr. Sie sind gesetzlich pflichtversichert. Zwei Jahre später, mit der Ernennung zum Richter oder Staatsanwalt auf Probe, kommt die nächste Kehrtwende.
Wer diese Strecke vorher durchdenkt, spart sich am Ende Geld und Nerven. Vor allem dann, wenn zwischendurch gesundheitlich etwas passiert.
Wie sind Rechtsreferendare krankenversichert? Rechtsreferendare stehen in fast allen Ländern in einem öffentlich-rechtlichen Ausbildungsverhältnis und sind deshalb gesetzlich pflichtversichert. Eine private Krankenversicherung, etwa über die Beihilfe der Eltern, lässt sich in dieser Zeit mit einer Anwartschaft ruhen lassen. Mit der Ernennung zum Richter oder Staatsanwalt auf Probe entsteht ein Beihilfeanspruch, und der Weg in die PKV ist frei.
1. Im Referendariat: gesetzlich pflichtversichert
Die Unterhaltsbeihilfe im Rechtsreferendariat ist sozialversicherungspflichtig. Sie sind also Pflichtmitglied einer gesetzlichen Kasse, das Land zahlt die Hälfte des Beitrags. Eine Wahl gibt es in dieser Phase in der Regel nicht. Ob in Ihrem Land eine Sonderregel gilt, sagt Ihnen das Oberlandesgericht, bei dem Sie eingestellt werden.
Das hat auch eine gute Seite: Sie sind in der Arbeitslosenversicherung und in der Rentenversicherung. Nach zwei Jahren Referendariat haben Sie in der Regel Anspruch auf Arbeitslosengeld, falls die Einstellung auf sich warten lässt. Dazu gleich mehr.
2. Was mit der bisherigen PKV passiert
Wer als Kind eines Beamten über die Beihilfe der Eltern privat versichert war, steht mit Beginn des Referendariats vor einer Entscheidung. Die Versicherungspflicht in der Kasse geht vor. Den privaten Kindertarif einfach zu kündigen, ist bequem. Klug ist es meist nicht.
Mit einer Anwartschaft lassen Sie den Vertrag für die zwei Jahre ruhen. Sie zahlen einen kleinen Beitrag, der Versicherer hält Ihnen den Gesundheitszustand fest. Wer im Referendariat eine neue Diagnose bekommt, und sei es eine Kleinigkeit, muss sie bei einem späteren Neuantrag angeben. Mit der Anwartschaft nicht, solange der bisherige Versicherer zu Ihnen und Ihrem späteren Dienstherrn passt.
Genau da liegt der Haken. Der Versicherer der Eltern ist nicht automatisch ein guter Versicherer für einen Richter in Ihrem Land. Bevor Sie eine Anwartschaft vereinbaren, lohnt sich deshalb ein Blick, ob dieser Tarif später zur Beihilfe Ihres Dienstherrn passt. Wenn nicht, kann eine Anwartschaft bei einem anderen Versicherer sinnvoller sein, die dann allerdings eine Gesundheitsprüfung braucht. Am besten vor dem Referendariat, solange die Akte noch dünn ist.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenKrankenversicherung und Anwartschaft für Referendare: was sie sichert und wann sie sich lohnt.
3. Nach dem zweiten Examen: die Lücke bis zur Einstellung
Zwischen dem Ende des Referendariats und der Ernennung liegen oft Wochen, manchmal Monate. Die Pflichtversicherung als Referendar endet mit dem Ausbildungsverhältnis. Was dann gilt:
| Situation | Krankenversicherung |
|---|---|
| Arbeitslos gemeldet | Mit Anspruch auf Arbeitslosengeld über die Agentur für Arbeit gesetzlich versichert. Nach zwei Jahren Referendariat ist der Anspruch meist erfüllt |
| Nicht gemeldet, kein Job | Freiwillige Mitgliedschaft in der Kasse, Beitrag aus eigener Tasche |
| Übergangsjob in einer Kanzlei | Je nach Gehalt gesetzlich pflichtversichert oder privat |
| Direkte Ernennung | Beihilfe ab dem Tag der Ernennung, PKV muss zu diesem Tag stehen |
Unser Rat: Melden Sie sich rechtzeitig arbeitssuchend, auch wenn die Zusage schon in der Tasche ist. Die Lücke ist unspektakulär, solange niemand krank wird.
Zweites Examen in Sicht, Einstellung zugesagt? Schicken Sie uns Bundesland, Termin und Ihre heutige Versicherung. Wir planen den Übergang so, dass keine Lücke entsteht.
Übergang ins Richteramt planen4. Ernennung auf Probe: der Schritt in die PKV
Mit der Ernennung zum Richter oder Staatsanwalt auf Probe entsteht der Beihilfeanspruch. Die Versicherungspflicht in der Kasse endet. Sie können jetzt in die PKV wechseln, und für die meisten lohnt sich das, weil Richter in der Kasse den vollen Beitrag ohne Dienstherrenanteil zahlen. Die ganze Rechnung steht auf der Seite Warum Richter von der PKV profitieren.
Wichtig ist die Reihenfolge:
- Tarif auswählen, der zur Beihilfe Ihres Landes passt. Mit Blick ins Kleingedruckte, nicht nur auf den Preis.
- Gesundheitsfragen sauber beantworten, bei Bedarf mit anonymer Voranfrage. Haben Sie eine Anwartschaft, entfällt das beim bisherigen Versicherer.
- Antrag zum Tag der Ernennung stellen. Die PKV muss ab diesem Tag gelten.
- Erst dann die Kasse kündigen. Über das Sonderkündigungsrecht bei der Verbeamtung, mit Nachweis der PKV.
Vor der Ernennung steht in der Regel eine amtsärztliche Untersuchung. Was dort festgestellt wird, kann in späteren Gesundheitsfragen auftauchen. Deshalb sollte die PKV-Auswahl möglichst davor stehen.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenWarum die PKV-Wahl vor der amtsärztlichen Untersuchung stehen sollte.
5. Und wenn es doch die Kanzlei wird?
Nicht jeder mit Prädikatsexamen geht in die Justiz. Wer in einer größeren Kanzlei anfängt, verdient oft über der Versicherungspflichtgrenze und kann als Angestellter in die PKV, mit Zuschuss des Arbeitgebers. Dafür braucht es dann keinen Beihilfetarif, sondern einen Normaltarif.
Wer zum Ende des Referendariats noch nicht weiß, wohin es geht, sollte die Anwartschaft bei einem Versicherer haben, der für beide Wege gute Tarife hat. Das ist kein exotischer Wunsch, aber auch nicht bei jedem Versicherer selbstverständlich. Und für die Berufsunfähigkeit gilt Ähnliches. Wie Juristen in der Kanzlei abgesichert werden, steht auf der Seite BU für Juristen und Rechtsanwälte.
So planen wir Ihren Übergang
- Heute klären. Wie Sie jetzt versichert sind und ob eine Anwartschaft sinnvoll ist.
- Zielbild. Justiz, Kanzlei oder offen: welcher Versicherer beide Wege trägt.
- Vor der Ernennung. Tarif, Gesundheitsfragen, Voranfrage, Antrag zum Stichtag.
- Mit der Ernennung. Kündigung der Kasse, Beihilfeantrag, Absicherung bei Dienstunfähigkeit.
Festgehalt statt Provision
Unsere Berater verdienen nichts, wenn Sie im Referendariat nur eine Anwartschaft vereinbaren. Sie empfehlen sie trotzdem, wenn sie passt.
Spezialisiert auf Beamte
Ärztehausprinzip: Beihilfe-PKV ist bei uns eine eigene Disziplin.
Online oder in Karlsruhe
Acht von zehn Beratungen laufen per Bildschirm, egal an welchem OLG Sie sind.
Was es kostet
Im Regelfall kein separates Beratungshonorar. Die Beiträge sind dieselben wie direkt beim Versicherer.
„Nach meinem Studium habe ich feststellen müssen, dass ich nicht mehr über meine Eltern versichert war. Herr Krause hat mir in einer Online-Beratung schnell weitergeholfen."
H. R. aus Karlsruhe„Als Berufseinsteigerin wurde mir sehr freundlich, verständnisvoll und geduldig dabei geholfen, im Versicherungsdschungel das hoffentlich Richtige für mich zu finden."
A. E. aus Maulburg„Schnelle, sehr freundliche und kundenorientierte Beratung, um die passenden Produkte für meine Lebenssituation zu finden."
M. S. aus KarlsruheÜbergang vom Referendariat ins Richteramt
Schicken Sie uns Bundesland, voraussichtlichen Einstellungstermin und Ihre heutige Versicherung. Wir melden uns in der Regel innerhalb von 24 Stunden an Werktagen.
- Unverbindlich
- Berater auf Festgehalt
- Online oder in Karlsruhe
- 4,89 von 5 Sternen bei 904+ Bewertungen
E-Mail-Anfrage mit Musteranschreiben öffnen
Oder nutzen Sie direkt das Formular:
Häufige Fragen zur PKV für Richter und Staatsanwälte
Pauschal keine. Beihilfe ist Ländersache, und ein Tarif, der für NRW gut ist, passt nicht automatisch zu Bayern. Entscheidend sind Bundesland, Beihilfesatz, Familienstand und Gesundheitszustand, dazu ein Beihilfeergänzungstarif, der nicht an eine Vorleistung der Beihilfe gekoppelt ist.
Die Beiträge steigen mit der Zeit, allein durch die Inflation. In der Pension steigt aber die Beihilfe in der Regel auf 70 Prozent, die PKV muss dann nur noch 30 Prozent abdecken. Gut kalkulierte Tarife bleiben so auch im Ruhestand deutlich günstiger als die gesetzliche Krankenkasse.
In fast allen Ländern gesetzlich pflichtversichert, weil sie in einem öffentlich-rechtlichen Ausbildungsverhältnis stehen und die Unterhaltsbeihilfe sozialversicherungspflichtig ist. Das Land zahlt die Hälfte des Beitrags.
Die Versicherungspflicht in der Kasse geht vor. Den privaten Vertrag können Sie mit einer Anwartschaft ruhen lassen. So bleibt Ihr Gesundheitszustand gesichert, wenn Sie später als Richter in die PKV zurückkehren.
Meist ja, wenn der Versicherer auch später zu Ihrem Dienstherrn passt. Sie kostet wenig und schützt davor, dass neue Diagnosen aus dem Referendariat einen späteren Antrag erschweren.
Wer sich arbeitslos meldet, ist mit Anspruch auf Arbeitslosengeld über die Agentur für Arbeit gesetzlich versichert. Nach zwei Jahren Referendariat ist der Anspruch in der Regel erfüllt. Sonst bleibt die freiwillige Mitgliedschaft in der Kasse.
Ab dem Tag der Ernennung auf Probe. Der PKV-Vertrag sollte zu diesem Tag beginnen, die Kasse kündigen Sie über das Sonderkündigungsrecht erst, wenn die PKV steht.
Möglichst ja. Was bei der Untersuchung festgestellt wird, kann in späteren Gesundheitsfragen relevant werden. Wer vorher auswählt und beantragt, ist auf der sicheren Seite.
Mit einem Gehalt über der Versicherungspflichtgrenze können Sie als Angestellter in die PKV, dann in einen Normaltarif mit Arbeitgeberzuschuss. Eine Anwartschaft sollte deshalb bei einem Versicherer liegen, der beide Wege abdeckt.
Vorab selbst einlesen
Beihilfe und Heilfürsorge verstehen
Wie Beihilfe, Heilfürsorge und PKV zusammenspielen, kompakt als PDF. Kostenlos, ohne Anmeldung.
Ratgeber als PDF öffnenAnwartschaft verstehen
Kleine und große Anwartschaft in der PKV, wann sie sich lohnen.
Zur ErklärungDas Buch
„Der Finanzplaner für Akademiker": Versicherungen, Vorsorge und Geldanlage in der richtigen Reihenfolge.
Mehr zum BuchÜber 60 weitere Ratgeber zum Download zu Versicherungen, Vorsorge und Beamtenthemen finden Sie in unserer Ratgeber-Übersicht.

Die PKV-Entscheidung: 86 Seiten Praxiswissen
Beihilfe für Ihre Beamtengruppe, Tarif-Fallen, Dienstunfähigkeit und ein 30-Tage-Aktionsplan. Dazu Fallbeispiele aus der Beratung: vom Rechtsreferendar über die Professorin bis zum Polizisten mit DU-Fall.
3,90 € als Sofort-Download
Zum E-BookWeiterlesen: Das passt zum Thema

Der Beratungsstrang muss rückwärts laufen.
Im Buch beschreibe ich, warum man die PKV im Vorbereitungsdienst von der Zeit danach her denken muss. Bei Juristen gilt das doppelt, weil das Referendariat gesetzlich läuft und die Entscheidung erst mit der Ernennung fällt. Wer dann erst anfängt zu überlegen, hat zwei Jahre verschenkt.
„Der Finanzplaner für Akademiker“ erklärt die Versicherungen, die nach dem Studium zählen, und wie Sie Beratungsgespräche einordnen. Geschrieben für Akademiker in Du-Form, ohne Produktkatalog.


Zwei Examen geschafft. Die Krankenversicherung ist der leichtere Teil.
Wenn man sie in der richtigen Reihenfolge angeht. Lassen Sie uns den Übergang gemeinsam planen, bevor die Ernennungsurkunde kommt.
Übergang ins Richteramt planenHinweis: Diese Seite ersetzt keine individuelle Beratung und keine Rechtsberatung. Status und Vergütung von Rechtsreferendaren unterscheiden sich je Land. Ansprüche auf Arbeitslosengeld hängen vom Einzelfall ab. Kundenstimmen sind Auszüge aus Bewertungen auf externen Bewertungsportalen.
Der Fairsicherungsladen GmbH, Waldstr. 65, 76133 Karlsruhe, anfrage@fair-ka.de, Telefon 0721 358 369