Richter und Staatsanwälte: Warum sich die PKV bei der Ernennung lohnt
GKV ohne Dienstherrenanteil oder PKV mit Beihilfe? Für Richter und Staatsanwälte ist die Rechnung meist eindeutig. Entscheidend ist, dass der Tarif zur Beihilfe des Landes passt und die Gesundheitsangaben sauber aufbereitet sind.
Seit 1983 in Karlsruhe | Festgehalt statt Provision | Deutschlandweit online
Bekannt aus
Sind Sie hier richtig? Hier geht es um die Entscheidung PKV oder GKV bei der Ernennung und den Weg in die PKV. Für andere Fragen:
- PKV für Richter und Staatsanwälte im Überblick: Hauptseite Richter und Staatsanwälte
- Rechtsreferendariat und Proberichter: PKV vom Referendariat bis zur Probezeit
- Ein Angebot oder Vertrag liegt schon vor: PKV-Tarif als Richter prüfen
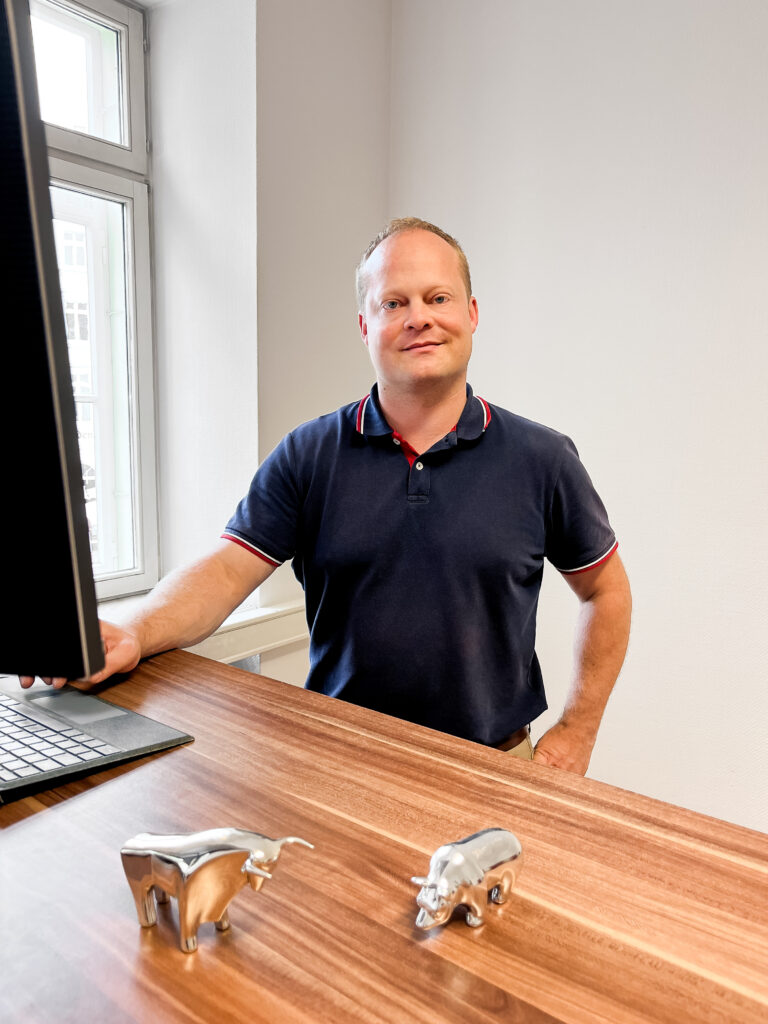
Von Bernd Krause, Geschäftsführer und Vorsorgespezialist bei Der Fairsicherungsladen GmbH, Autor von „Der Finanzplaner für Akademiker"
Als Richter oder Staatsanwalt die richtige private Krankenversicherung zu finden, ist nicht ganz leicht. Der Markt ist uneinheitlich: Die Tarife der Versicherer unterscheiden sich teils erheblich, und je nach Bundesland braucht man einen anderen Umfang, weil die Beihilfe je nach Land Leistungen einschränkt. Bei Brillen und Zahnleistungen, aber auch im Krankenhaus. Ein PKV-Tarif, der für Nordrhein-Westfalen gut ist, passt schlicht nicht zu Bayern.
Das ist auch der Grund, warum die allgemein gehaltenen Tests von PKV-Tarifen für Beamte oft einfach nicht passen. Beihilfe ist Ländersache. Das schönste Testergebnis hilft nicht, wenn der Tarif nicht zur Beihilfeverordnung Ihres Dienstherrn passt und Sie dann auf Eigenanteilen sitzen bleiben. Oder wenn Bausteine zur Ergänzung vergessen werden. Das lässt sich vermeiden. Aus fachlicher Sicht also: Es kommt drauf an.
Sollten Richter und Staatsanwälte in die PKV oder in der GKV bleiben? In den meisten Ländern zahlen verbeamtete Richter in der gesetzlichen Kasse den vollen Beitrag allein, ohne Anteil des Dienstherrn. Das sind rund 1.000 Euro im Monat nur für die Krankenversicherung. Eine gute Beihilfe-PKV kostet meist weniger als die Hälfte und wird im Ruhestand noch günstiger, weil die Beihilfe dann auf 70 Prozent steigt. Die PKV ist deshalb der Regelweg, wenn die Gesundheit es zulässt.
1. Wie sind Richter und Staatsanwälte krankenversichert?
Richter und Staatsanwälte wechseln in den meisten Fällen in die private Krankenversicherung. Zusammen mit der Beihilfe gilt dann ein reines Kostenerstattungsprinzip: Gegenüber dem Arzt sind Sie als Privatpatient zunächst Selbstzahler und holen sich die Erstattung anteilig bei der Beihilfe und bei der PKV.
Die Beihilfe erstattet je nach Familienstand und Land zwischen 50 und 80 Prozent. Die Beihilfeverordnungen der Länder orientieren sich am Bund, weichen aber im Detail ab. Die privaten Krankenversicherer unterliegen dagegen dem reinen Vertragsrecht. Ihre Tarife sind frei gestaltbar, das Preis-Leistungs-Verhältnis ist sehr unterschiedlich und, wenn man nicht aufpasst, auch schlechter als in der gesetzlichen Kasse.
Eine gute Beihilfe-PKV muss nicht teuer sein. Viel wichtiger ist ein ausgewogenes Leistungsspektrum mit einer guten Prämie, auch für Familienangehörige. Und dass der Beihilfeergänzungstarif, der die Lücken der Beihilfe aufstocken soll, nicht an eine Vorleistung der Beihilfe gekoppelt ist. Leider sind hier auch namhafte Anbieter mit ihren Tarifen noch auf einem Stand von vor 30 Jahren.
2. Wie viel zahlt man als Richter für die private Krankenversicherung?
Grundsätzlich kalkuliert eine PKV nach Einstiegsalter und statistischer Restlebenserwartung, weil die Kosten, die ein Mensch über seine Lebenszeit verursacht, statistisch bekannt sind. Deshalb gibt es, anders als in der gesetzlichen Kasse, eine Gesundheitsprüfung als Einstiegshürde. Damit beurteilt der Versicherer, ob in einem Bereich höhere Kosten zu erwarten sind als beim Durchschnitt. Im Zweifel kommt es zu Risikozuschlägen und vereinzelt zu Ausschlüssen.
Die richtige Aufbereitung der Gesundheitsangaben ist das A und O. Nicht lapidar irgendwo einen Antrag stellen, beim Versicherer oder über ein Vergleichsportal. Leider erleben wir es allzu oft, dass sich Kunden gesund fühlen, das Thema zu überblicken glauben und Anträge stellen. Manche kommen erst zu uns, wenn das Kind sprichwörtlich in den Brunnen gefallen ist. Die Auswahl von zwei bis drei Wunschanbietern und anonyme Voranfragen bei diesen sind unser tägliches Geschäft. So helfen wir jedes Jahr über 100 Beamten in die PKV. Haben Sie also keine Scheu, uns vorher zu kontaktieren, auch wenn Ihre Gesundheitshistorie gut ist.
| Einstieg | Gute Beihilfetarife, Monatsbeitrag aus unserer Praxis |
|---|---|
| Anfang 30 | meist 250 bis 450 € |
| Mitte bis Ende 40 | meist noch unter 550 € |
| Zum Vergleich: GKV ohne Arbeitgeberanteil | rund 1.000 € allein für die Krankenversicherung |
Weitere Kostenfaktoren sind die Absicherungshöhe, also der Beihilfesatz, den die PKV ergänzen muss, und das Preis-Leistungs-Verhältnis des Tarifs selbst. Die gute Nachricht: Eine gute PKV ist nicht gleich die teuerste. Der Markt hat Verwerfungen, aber schon im mittleren Preissegment finden sich gute Tarife.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenIst der Wechsel in die PKV für Beamte wirklich immer richtig? Eine Einordnung.
3. Warum lohnt sich die PKV für Richter und Staatsanwälte?
Betriebswirtschaftlich bewegen wir uns im Geschäft der Opportunitätskosten. Die richtige Frage lautet also: Welche Alternative steht zur Verfügung?
In den meisten Ländern gibt es keine pauschale Beihilfe. Ein Richter müsste also auf seine Besoldung den vollen Kassenbeitrag selbst zahlen, ohne Beitrag des Dienstherrn. Die PKV ist in der Regel mehr als die Hälfte günstiger, oft auch mit ein oder zwei Kindern und Ehepartner.
Vorsicht vor der pauschalen Beihilfe
In Ländern mit pauschaler Beihilfe zahlt der Dienstherr die Hälfte des Kassenbeitrags. Was dabei gern vernachlässigt wird: Auch die Beiträge in der gesetzlichen Kasse und die Beitragsbemessungsgrenze steigen regelmäßig. Auch die gesetzliche Kasse hat also Beitragssteigerungen, gerade bei Richtern, die meist an der Grenze verdienen.
Außerdem erhöht sich die Beihilfe in der Pension in der Regel auf 70 Prozent. Der PKV-Anteil fällt dann von 50 auf 30 Prozent, mit entsprechender Beitragsersparnis. Die PKV wird für Richter im Ruhestand also sogar günstiger, was mit der pauschalen Beihilfe nicht der Fall wäre. Das wird gern vergessen. Die PKV bleibt damit der Regelweg für alle, die hineinkönnen.
Wer heute als Angestellter in der GKV ist und mit der Ernennung wechseln will, nutzt das Sonderkündigungsrecht bei der Verbeamtung. Aber bitte erst kündigen, wenn die PKV steht.
Sie werden zum Richter oder Staatsanwalt auf Probe ernannt? Schicken Sie uns Bundesland, Geburtsdatum und Ihre heutige Versicherung. Wir rechnen PKV und Kasse für Sie gegeneinander.
PKV-Anfrage als Richter sendenEin kleiner Exkurs: Dienstunfähigkeit
Die Dienstunfähigkeitsversicherung für Richter und Staatsanwälte muss nicht nur von der Größenordnung vernünftig ausgestaltet sein. Sie muss auch berücksichtigen, dass es in den ersten fünf Jahren keine Absicherung über das Land gibt. Auch dann nicht, wenn die Ernennung auf Lebenszeit schon innerhalb dieser fünf Jahre erfolgt. Die Qualität der Dienstunfähigkeitsversicherungen für Ihren Beruf ist sehr unterschiedlich und sollte genau betrachtet werden. Mehr dazu auf der Seite zur Dienstunfähigkeitsversicherung für Beamte.
4. Tarifauswahl: ein Blick ins Kleingedruckte
Neben Eintrittsalter und Selbstbeteiligung entscheiden die Leistungen, die sich in rund 42 Punkten unterscheiden, und der Gesundheitszustand, also Normalannahme oder Risikozuschlag wegen Kleinigkeiten, darüber, welche Möglichkeiten Ihnen offenstehen.
In den Onlinerechnern oder direkt beim Vertreter ist immer alles super, das Beste überhaupt. Auch die Ampel-Auswertung der Leistungen zeigt überwiegend Grün. Warum auch nicht? Man will ja, dass Sie kaufen. Versicherungen sind allerdings Mathematik und Statistik, zusammen mit etwas Preis-Leistung und gegebenenfalls Selbstbeteiligung.
Schaut man aber in das tatsächliche Kleingedruckte hinter dem grünen Leistungspunkt, ergibt sich ein ganz anderes Bild. Manche Versicherer haben zum Beispiel einen Zustimmungsvorbehalt beim Kauf von Hilfsmitteln. Die Versicherung müsste also einverstanden sein, bevor Sie ein Hilfsmittel kaufen, sonst wird es nicht erstattet. Andere Versicherungen haben das nicht.
Hinterlegen wir einen beliebigen Interessenten im Vergleichsrechner und schauen ohne Qualitätsfilter nach allen PKV-Angeboten, kommen rund 290 Angebote heraus. Jeder Versicherer hat durch Bausteinsysteme im Schnitt etwa zehn Varianten. Den Überblick zu bekommen, ist schwierig. Aber machbar. Wie Sie ein Angebot, das Ihnen schon vorliegt, selbst prüfen können, steht auf der Seite PKV-Tarif als Richter prüfen.



Eine Auswahl der Gesellschaften, die wir vergleichen. Die Logos sind keine Rangliste.
5. So läuft das Erstgespräch
Das Erstgespräch dauert etwa anderthalb Stunden, meist online, und hat drei Teile.
Teil 1 sind die Grundlagen der PKV: Beitragssteigerungen, Planbarkeit, Funktionsweise und worauf man achten sollte. Hier räumen wir regelmäßig mit einigen Mythen auf. Ziel ist, dass Sie danach Angebote verstehen können.
Teil 2 ist Ihre Gesundheit der letzten Jahre. Jede vermeintliche Lappalie kann unerwartet wichtig sein. Zur Vorbereitung bekommen Sie mit der Terminbestätigung einen Fragebogen, so wie die Versicherer ihre Fragen stellen. Den bereiten Sie bitte ausgefüllt vor. Wir schauen dann gemeinsam, welche Detailinformationen noch nötig sind, etwa Atteste oder Erklärungen. In der Regel können wir dann schon absehen, ob anonyme Voranfragen nötig oder Zuschläge zu erwarten sind.
Teil 3: Wir schauen gemeinsam in einen Vergleichsrechner, einmal über alle rund 290 Angebote, damit Sie einen Gesamteindruck bekommen. Dann ermitteln wir aus Selbstbeteiligung und Leistung erste Tarife und schauen uns nicht nur die Ampel an, sondern auch die Texte. Da werden Sie schnell die Tonalität erkennen und verstehen, wie PKV wirklich funktioniert. Ziel ist ein erster Wurf von drei bis sechs möglichen Tarifen, die wir Ihnen zur Durchsicht schicken.
In einem zweiten, kurzen Termin klären wir offene Fragen und machen das Feintuning, sodass echte Angebote entstehen. Danach stellen wir gegebenenfalls die anonyme Voranfrage bei den drei Wunschangeboten. Liefert sie ein gutes Ergebnis, was meist der Fall ist, füllen wir gemeinsam den Antrag aus. Wir begleiten Sie also von Anfang bis Ende.
Ihr Weg in die PKV mit uns
- Erstgespräch, etwa 90 Minuten. Grundlagen, Gesundheit, erster Blick in den Vergleich.
- Drei bis sechs Tarife zur Durchsicht. Per E-Mail, in Ruhe zu Hause.
- Feintuning und Voranfrage. Anonym bei den drei Wunschangeboten.
- Antrag. Gemeinsam ausgefüllt, dann Kündigung der Kasse, falls nötig.
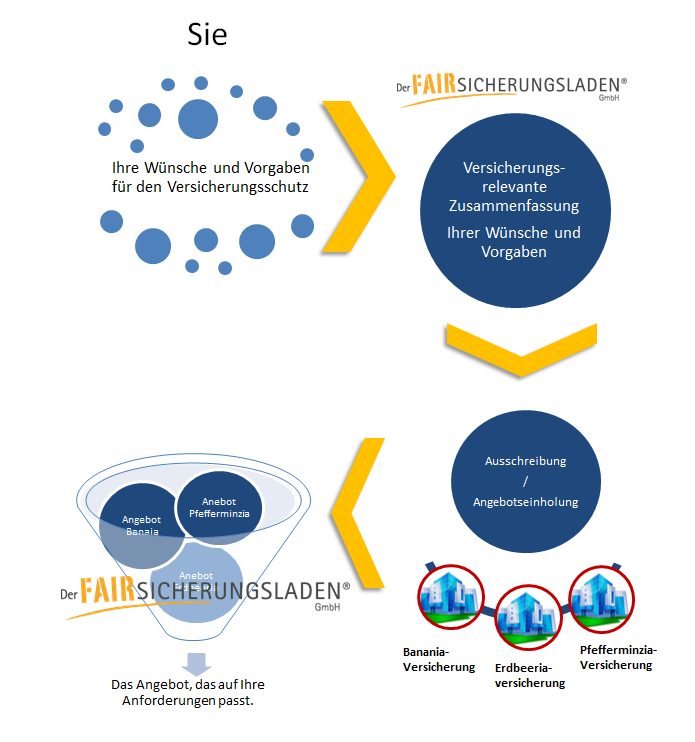
Festgehalt statt Provision
Unsere Berater verdienen an keinem Tarif mehr als am anderen. Darum zeigen wir Ihnen auch die 290 Angebote, nicht nur drei.
Über 100 Versicherer
Vergleich quer durch den Markt, mit Blick in die Bedingungstexte.
Spezialisiert auf Beamte
Ärztehausprinzip: Beihilfe-PKV ist bei uns eine eigene Disziplin.
Was es kostet
Im Regelfall kein separates Beratungshonorar. Die Beiträge sind dieselben wie direkt beim Versicherer.
„Habe mich gut beraten gefühlt. Es wurde sich ausreichend Zeit für alle Fragen genommen und in keinem Moment des Gesprächs hatte ich das Gefühl, etwas verkauft zu bekommen."
R. G. aus Karlsruhe„Das Beratungsgespräch war sehr verständlich und es wurde auf alle Fragen eingegangen. Ich habe mich gut beraten gefühlt und bin mit meiner Entscheidung zur PKV zufrieden."
K. V. aus Karlsruhe„Auf der Suche nach einer neuen Krankenkasse war mir Herr Krause sehr behilflich, zumal wir verschärfte Bedingungen hatten."
J. M. aus Landau in der PfalzPKV-Anfrage für Richter und Staatsanwälte
Schicken Sie uns Bundesland, Geburtsdatum, Ernennungstermin und Ihre heutige Versicherung. Den Gesundheitsfragebogen bekommen Sie mit der Terminbestätigung. Wir melden uns in der Regel innerhalb von 24 Stunden an Werktagen.
- Unverbindlich
- Berater auf Festgehalt
- Online oder in Karlsruhe
- 4,89 von 5 Sternen bei 904+ Bewertungen
E-Mail-Anfrage mit Musteranschreiben öffnen
Oder nutzen Sie direkt das Formular:
Häufige Fragen: PKV oder GKV für Richter und Staatsanwälte
In den meisten Fällen über Beihilfe und private Krankenversicherung. Die Beihilfe erstattet je nach Land und Familienstand 50 bis 80 Prozent, den Rest der Beihilfetarif der PKV.
Mit gutem Tarif und Einstieg Anfang 30 meist 250 bis 450 Euro im Monat, bei Einstieg Mitte bis Ende 40 meist noch unter 550 Euro. In der gesetzlichen Kasse zahlen Richter ohne Dienstherrenanteil rund 1.000 Euro allein für die Krankenversicherung.
Selten. Die Kassenbeiträge steigen regelmäßig, und im Ruhestand bleibt der Beitrag hoch, während die PKV durch die 70-Prozent-Beihilfe günstiger wird. Für Familien mit gesundheitlichen Vorbelastungen kann sie trotzdem passen. Die Wahl ist unwiderruflich.
Weil Beihilfe Ländersache ist. Ein Tarif, der zur Beihilfe in Nordrhein-Westfalen passt, kann in Bayern Lücken haben. Allgemeine Tests berücksichtigen das meist nicht.
Wenn es in den Gesundheitsfragen etwas anzugeben gibt, fast immer. Wir stellen sie bei zwei bis drei Wunschanbietern, bevor ein Antrag gestellt wird. Das schützt vor Ablehnungen, die bei späteren Anträgen abgefragt werden.
Das Erstgespräch etwa anderthalb Stunden, meist online. Danach folgt ein kurzer zweiter Termin für das Feintuning, die Voranfrage und der Antrag.
Ja. Ohne Dienstunfall gibt es bei Dienstunfähigkeit in den ersten fünf Jahren in der Regel kein Ruhegehalt, auch wenn die Ernennung auf Lebenszeit schon früher erfolgt. Die Dienstunfähigkeitsversicherung sollte das abdecken.
Vorab selbst einlesen
Versicherungsratgeber für Beamte
Die wichtigsten Versicherungen für Beamte kompakt als PDF. Kostenlos, ohne Anmeldung.
Ratgeber herunterladenAnonyme Risikovoranfrage
Wie die Voranfrage funktioniert und warum sie vor jeden Antrag gehört.
Zum RatgeberDas Buch
„Der Finanzplaner für Akademiker": Versicherungen, Vorsorge und Geldanlage in der richtigen Reihenfolge.
Mehr zum BuchWeiterlesen: Das passt zum Thema

Beamte zahlen mit PKV und Beihilfe ungefähr halb so viel wie in der Gesetzlichen.
So steht es im Buch, und für Richter mit Besoldung an der Bemessungsgrenze gilt es besonders. Dass die PKV im Alter unbezahlbar werde, ist eine Plattitüde wie viele andere Mythen über Versicherungen. Entscheidend ist, ob der Tarif vernünftig kalkuliert ist.
In „Der Finanzplaner für Akademiker“ erkläre ich, wie PKV-Beiträge entstehen, worauf es bei Beamten ankommt und wie man Beratungsgespräche einordnet. Geschrieben für Akademiker in Du-Form, ohne Produktkatalog.


Die Ernennung kommt einmal. Die PKV-Entscheidung auch.
Ein Wechsel im höheren Alter ist selten sinnvoll. Deshalb lohnt es sich, am Anfang sauber zu arbeiten. Wir begleiten Sie vom Erstgespräch bis zur Police.
PKV-Anfrage als Richter sendenHinweis: Diese Seite ersetzt keine individuelle Beratung und keine Rechtsberatung. Beitragsangaben sind Erfahrungswerte aus unserer Beratung und keine Angebote. Beihilferegeln unterscheiden sich je Land. Kundenstimmen sind Auszüge aus Bewertungen auf externen Bewertungsportalen.
Der Fairsicherungsladen GmbH, Waldstr. 65, 76133 Karlsruhe, anfrage@fair-ka.de, Telefon 0721 358 369